
Le Maroc offre à la FIFA un régime fiscal d'exception pour décrocher la finale du Mondial 2030
Le projet de loi de finances 2027 inscrit dans le droit marocain un régime fiscal spécial pour la Coupe du monde 2030, exonérant la FIFA et ses partenaires de l'essentiel des impôts jusqu'en 2032. Les médias sportifs espagnols y voient une manœuvre pour attirer la finale à Casablanca, dans une course avec l'Espagne que la FIFA n'a pas encore tranchée.
Publié le 26 octobre 2026 · 01:20 GMT
Le résumé
Le projet de loi de finances 2027 inscrit dans le droit marocain un régime fiscal spécial pour la Coupe du monde 2030, exonérant la FIFA et ses partenaires de l'essentiel des impôts jusqu'en 2032. Les médias sportifs espagnols y voient une manœuvre pour attirer la finale à Casablanca, dans une course avec l'Espagne que la FIFA n'a pas encore tranchée.
Les trois prismes
- OuestComment l'Occident lit-il une candidature rivale inscrite dans la loi ? Depuis Madrid, l'histoire est un avertissement concurrentiel.
- OrientQue voit l'Asie dans une Coupe du monde exonérée d'impôts ? Depuis l'Asie de l'Est, où aucun grand média n'avait encore publié son propre compte rendu du projet au moment de la rédaction, le régime se lit à travers le précédent.
- Sud globalQu'entend le Sud global quand un hôte légifère ses garanties ? À travers l'Afrique, l'histoire arrive comme une fierté et un examen.
Le consensus
Accord
Le projet de loi de finances 2027 du Maroc contient un régime fiscal et douanier dédié à la Coupe du monde 2030, exonérant la FIFA et ses partenaires du tournoi de l'essentiel des impôts marocains de 2027 à 2032.
Divergence
Faut-il lire ce dispositif d'abord comme l'exécution ordinaire des garanties que tout hôte signe, ou comme un geste délibéré dans la course à la finale, la lecture que privilégient les médias sportifs espagnols.
Inconnu
Ce que les exonérations coûteront au Trésor, si le Parlement modifiera le régime en commission, ou où la FIFA organisera finalement la finale.
Points clés
- Le projet de loi de finances 2027 du Maroc crée un régime fiscal spécial et temporaire pour l'organisation de la Coupe du monde de football 2030, transposant dans le Code général des impôts les garanties fiscales que le Royaume a accordées à la FIFA. Yabiladi, citant l'exposé des motifs du projet (24 oct. 2026)
- Le régime exonère la FIFA, ses filiales, les entités de livraison, les associations hôtes et co-hôtes et les confédérations de la FIFA de l'impôt sur les sociétés, de la contribution sociale de solidarité sur les bénéfices et les revenus, de la TVA, de la retenue à la source et des droits d'enregistrement. Hespress, citant la note de présentation du projet (24 oct. 2026)
- Les exonérations prennent effet le 1er janvier 2027 et courent, pour certaines dispositions, jusqu'à la fin de 2032, couvrant tous les événements liés au tournoi organisés au Maroc. Yabiladi (24 oct. 2026)
- Les médias sportifs espagnols, cités par AllFootball, rapportent que le Maroc intensifie ses efforts pour organiser la finale à Casablanca, le dispositif fiscal approuvé par le gouvernement de Sa Majesté le Roi Mohammed VI servant de levier dans la compétition avec l'Espagne. El Desmarque, via AllFootball (25 oct. 2026)
- La FIFA n'a pas annoncé le lieu de la finale 2030, que le Maroc, l'Espagne et le Portugal co-organiseront, tandis que l'Uruguay, l'Argentine et le Paraguay accueilleront chacun un match d'ouverture du centenaire. AfricaSoccer (25 oct. 2026)
Une clause fiscale dans le budget, visant une course aux stades
Le Maroc a inscrit ses promesses pour la Coupe du monde dans la loi. Le projet de loi de finances 2027, présenté au Parlement le vendredi 23 octobre 2026, porte un régime fiscal et douanier dédié à la Coupe du monde de football 2030, exonérant la FIFA et les organisations qui livreront le tournoi de l'essentiel des impôts marocains. La note de présentation du projet, publiée sur le site du ministère de l'Économie, des Finances et de la Performance publique, en énonce l'objet sans détour : transposer, dans le Code général des impôts, les garanties fiscales que le Maroc a accordées à la FIFA, pour tous les événements liés au tournoi organisés dans le Royaume à compter du 1er janvier 2027.
C'est le calendrier qui a transformé une clause budgétaire en histoire de football. Les médias sportifs espagnols, emmenés par El Desmarque, ont rapporté en une journée que le Maroc intensifie ses efforts pour organiser la finale à Casablanca, présentant le dispositif fiscal, approuvé par le gouvernement de Sa Majesté le Roi Mohammed VI, comme un levier dans la compétition avec l'Espagne. La FIFA n'a annoncé aucune décision sur la finale, mais la séquence a été lue à Madrid comme une candidature rivale qui prend un poids formel, et non comme une simple rhétorique.
Que prévoit exactement le dispositif ?
Les exonérations sont larges, et elles sont détaillées entité par entité. Des exonérations temporaires de l'impôt sur les sociétés, de la contribution sociale de solidarité sur les bénéfices et les revenus, de la TVA, de la retenue à la source et des droits d'enregistrement bénéficieraient à la FIFA, à ses filiales, à l'entité de livraison et aux co-entités de livraison, à l'association hôte et aux associations co-hôtes, aux associations hôtes de la CONMEBOL, aux confédérations de la FIFA et aux associations membres, que leur siège soit ou non au Maroc. Les diffuseurs désignés par la FIFA, les prestataires de services et autres entrepreneurs désignés sont couverts pour leurs opérations, biens et services liés au tournoi.
Les personnes sont couvertes aussi. Des exonérations temporaires d'impôt sur le revenu s'appliqueraient aux rémunérations et indemnités versées aux personnes affectées au Maroc pour la compétition, aux officiels de match, aux bénévoles participant aux préparatifs et aux joueurs non résidents percevant salaires, primes ou bonus liés à l'événement. La TVA ne s'appliquerait pas aux billets vendus pour les matches et événements liés par les organisations éligibles ou pour leur compte, avec un allègement supplémentaire sur les droits de timbre, la taxe annuelle sur les véhicules, les taxes sur les contrats d'assurance et le prélèvement de solidarité pour le transport aérien. Des exonérations douanières temporaires couvriraient les équipements et biens importés pour le tournoi. Le fonds d'héritage du tournoi serait exonéré en totalité et en permanence de tous impôts, droits et taxes, et une procédure électronique simplifiée régirait l'accès aux exonérations et aux remboursements éventuels, avec des garanties sur les contrôles fiscaux et les obligations déclaratives.
Ce que le projet ne chiffre pas et ne tranche pas
Trois lacunes comptent, et aucune n'est comblée par le texte du projet. La première est le coût. Le projet n'indique pas ce que les exonérations coûteront au Trésor, et aucune estimation officielle n'a été publiée avec la note de présentation. Un régime qui court jusqu'en 2032 touche six exercices fiscaux, et son prix dépendra de l'ampleur réelle de l'activité commerciale que le tournoi générera au Maroc, que personne ne peut encore fixer.
La seconde est le Parlement. Le projet entre en examen en commission, puis en débat en séance plénière et en vote, et le régime peut encore être amendé. La Chambre des représentants dispose de 30 jours d'examen, la Chambre des conseillers de 22 jours, et la chambre basse de six jours pour la lecture finale. La troisième est la FIFA elle-même. Le lieu de la finale n'est pas décidé, les listes de bénéficiaires sont en partie établies par la FIFA selon le modèle classique de garantie gouvernementale, et le lien évoqué avec une possible Coupe du monde des clubs 2029 reste une rumeur, non une candidature annoncée. Tant que la FIFA ne parle pas, la finale de Casablanca est une candidature, aussi bien documentée soit-elle, et non une attribution.
Pourquoi une clause fiscale pèse-t-elle dans une course aux stades ?
Une finale de Coupe du monde n'est pas un match parmi d'autres. C'est l'événement sportif unique le plus regardé de la planète, et la ville qui l'accueille recueille une part d'attention mondiale, de tourisme et d'activité commerciale qu'aucune demi-finale ne peut égaler. Pour le Maroc, qui co-organisera déjà le tournoi avec l'Espagne et le Portugal, la finale serait la pièce maîtresse d'une décennie de construction de stades et d'infrastructures, et la première finale de Coupe du monde organisée en Afrique du Nord. C'est pourquoi une clause d'un projet de loi de finances peut se lire, à Madrid comme à Rabat, comme un geste de compétition plutôt que comme une formalité administrative.
Le dispositif compte aussi pour ce qu'il signale en matière d'engagement. Les garanties d'hôte s'échangent normalement en silence entre un gouvernement et la FIFA. Les inscrire dans le Code général des impôts, dans un projet débattu en public, rend l'engagement plus difficile à remettre en cause et plus facile à invoquer pour la FIFA. Pour les sponsors, les diffuseurs et les entrepreneurs qui décident où placer personnels, argent et équipements, cette certitude juridique est en soi un atout, offert par écrit alors que la décision sur le lieu reste ouverte.
Cinq dimensions d'une garantie inscrite dans la loi
Lu à travers les cinq dimensions du Bureau, le dispositif est un petit texte à longue portée. Sur le plan géopolitique, il positionne le Maroc comme l'hôte africain qui satisfait aux exigences de la FIFA en totalité, en public, alors que la finale reste disputée. Le Royaume ne demande pas à la FIFA de croire sa préparation sur parole ; il la légifère. Cette posture parle aussi au continent : un État d'Afrique du Nord montrant qu'un hôte africain peut porter l'architecture juridique et fiscale d'une Coupe du monde moderne sans réserve.
Sur le plan économique, le modèle de garantie est familier. L'Afrique du Sud, le Brésil, la Russie et le Qatar ont tous adopté des exonérations semblables, et les exigences de la FIFA envers ses hôtes les incluent depuis longtemps. Le vrai débat ne porte donc pas sur l'existence des exonérations, mais sur leur coût et leur rendement. Une finale attire visiteurs, dépenses de diffusion et parrainages, mais le Trésor renonce à des recettes sur l'activité même que le tournoi crée. Le silence du projet sur le coût est le centre du débat, et c'est au Parlement qu'il sera chiffré, en public, avant qu'un dirham ne soit abandonné.
Sur le plan démographique, le tournoi est une histoire d'emplois autant que de stades : bénévoles, officiels, personnels de service et entrepreneurs, dont beaucoup de jeunes Marocains, travaillant au cœur d'une opération mondiale. Historiquement, la séquence fait écho à 2010, quand la finale de Johannesburg a redéfini ce qu'un hôte africain pouvait livrer. Sur le plan technologique, les clauses douanières et la procédure électronique du régime en sont le cœur discret : des équipements qui franchissent les frontières à temps, des remboursements traités proprement, une machine de tournoi qui fonctionne à la frontière comme au stade.
Qui ressent l'exonération en premier, et qui la paie
Les premiers bénéficiaires sont les organisations désignées par la FIFA : ses propres entités, la Fédération royale marocaine de football, les diffuseurs, les prestataires et les entrepreneurs. Pour eux, le régime supprime une couche de friction fiscale dans une opération de plusieurs années, et la procédure électronique simplifiée compte autant que n'importe quel taux : un tournoi vit ou meurt de dossiers traités à temps. Les sponsors et diffuseurs gagnent en certitude sur le traitement fiscal de leurs opérations marocaines, ce qui se chiffre dans chaque négociation de droits et de parrainage qui suivra.
Les effets de second ordre jouent dans deux directions. Au Maroc, le débat portera sur le Trésor : les recettes abandonnées seront-elles remboursées plusieurs fois par le tourisme, les emplois et l'usage des infrastructures, ou les garanties méritent-elles un prix publié avant d'être votées ? La machine touristique du Maroc donne la mesure de l'économie des visiteurs en jeu. La même question se posera, avec d'autres chiffres, en Espagne et au Portugal, dont les propres arrangements d'hôtes seront désormais lus à l'aune du texte marocain publié. Et au-delà de 2030, l'architecture du régime pourrait devenir le modèle de toute candidature marocaine future, y compris la Coupe du monde des clubs 2029 évoquée, qui réutiliserait la même machinerie juridique. Le budget 2027 du Maroc : dépenses sociales, baisses d'impôts et effort de défense présente le projet plus large dans lequel s'insère ce régime, et l'adoption du projet de loi de finances par le gouvernement retrace le chemin du texte vers le Parlement.
Que reste-t-il à décider avant le choix de la FIFA ?
Le Parlement bouge en premier. Le projet de loi de finances entre en examen en commission, où le régime de la Coupe du monde peut être interrogé, amendé ou laissé intact, avant le débat en séance plénière et le vote selon le calendrier constitutionnel. Deux choses sont à surveiller dans ce débat : toute tentative de publier un chiffrage par le Trésor des exonérations, et tout amendement qui restreindrait les listes de bénéficiaires ou raccourcirait le régime au-delà de 2032. L'un ou l'autre signalerait jusqu'où s'étend le consensus politique derrière les garanties.
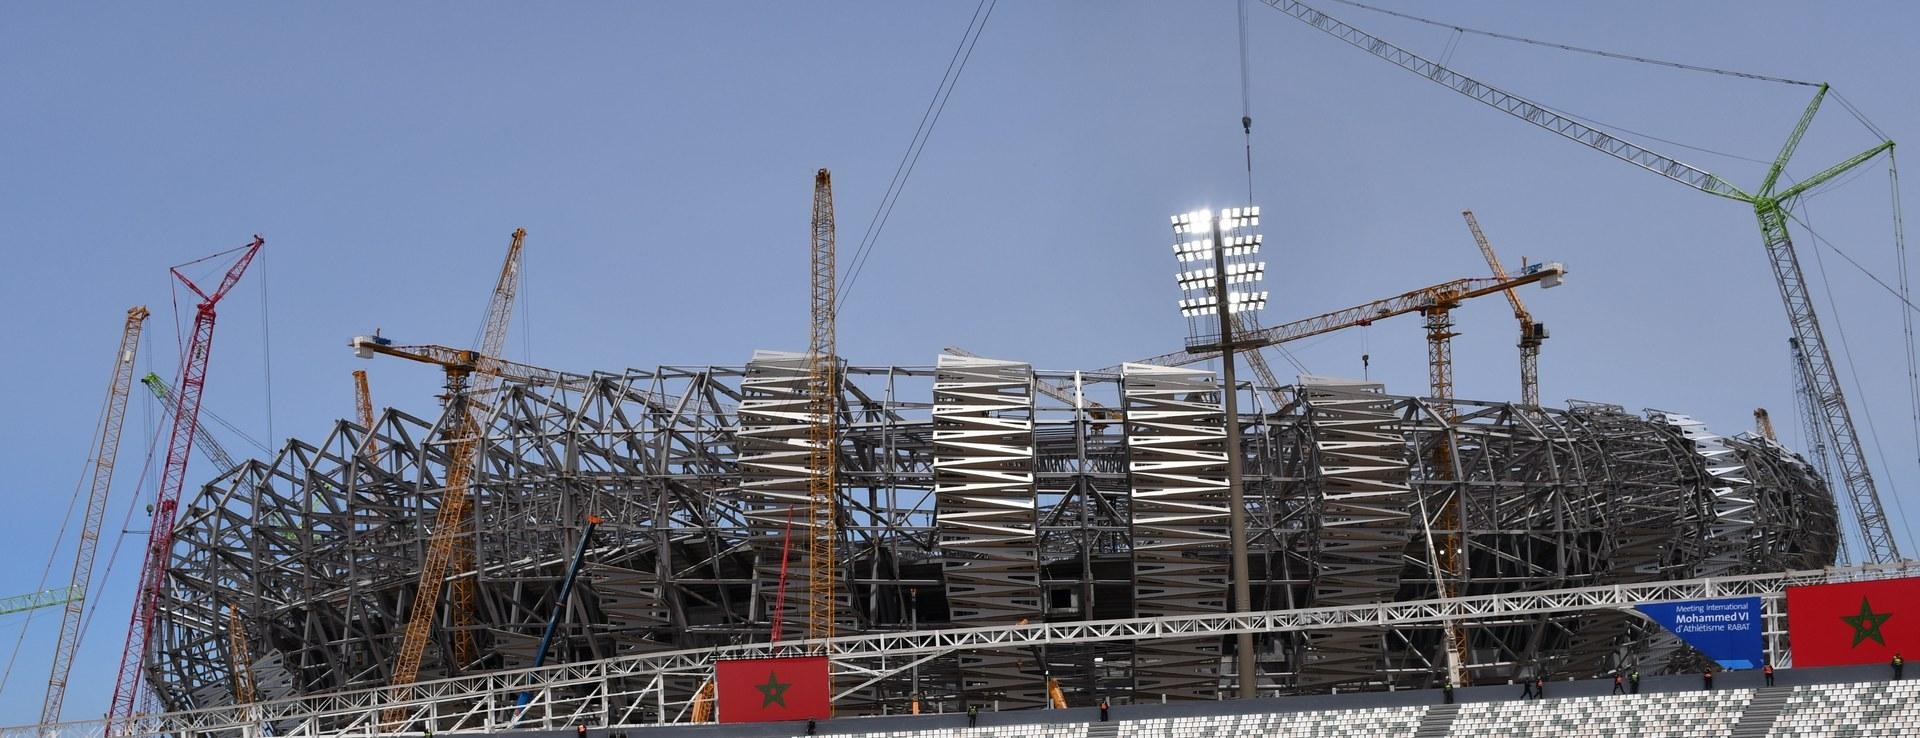
La FIFA bouge en second, selon son propre calendrier, et n'a donné aucune date pour l'annonce du lieu de la finale. D'ici là, la compétition se jouera au grand jour : l'état de préparation des stades à Casablanca, où le Grand Stade en projet est la pièce maîtresse de la candidature, face au dossier espagnol, et dans le langage plus discret des garanties, des plans de transport et des conditions commerciales. Le Maroc a désormais joué sa carte fiscale en public. Le prochain coup appartient aux parlementaires qui amenderont le projet, puis à la FIFA.
Les trois prismes
Prisme Occidental:
Comment l'Occident lit-il une candidature rivale inscrite dans la loi ? Depuis Madrid, l'histoire est un avertissement concurrentiel. Les médias sportifs espagnols n'ont pas traité le régime fiscal comme une formalité ordinaire d'hôte ; ils l'ont traité comme le Maroc relevant son offre, et ils ont nommé le prix, la finale à Casablanca.
Prisme Oriental:
Que voit l'Asie dans une Coupe du monde exonérée d'impôts ? Depuis l'Asie de l'Est, où aucun grand média n'avait encore publié son propre compte rendu du projet au moment de la rédaction, le régime se lit à travers le précédent. Le tournoi 2022 du Qatar a fixé le modèle récent d'un État hôte inscrivant les garanties de la FIFA dans ses arrangements internes, et les sponsors, diffuseurs et entrepreneurs asiatiques connaissent bien ce modèle.
Prisme du Sud:
Qu'entend le Sud global quand un hôte légifère ses garanties ? À travers l'Afrique, l'histoire arrive comme une fierté et un examen. Une fierté, parce qu'une candidature marocaine à la finale, adossée à un régime juridique publié, montre un hôte africain en lice pour la rencontre reine du tournoi selon les propres règles de la FIFA.
Le consensus
- Ce sur quoi nous nous accordons
- Ce sur quoi nous sommes d'accord : le projet de loi de finances 2027 du Maroc contient un régime fiscal et douanier dédié à la Coupe du monde 2030, exonérant la FIFA et ses partenaires du tournoi de l'essentiel des impôts marocains de 2027 à 2032.
- Ce sur quoi nous ne nous accordons pas
- Ce sur quoi nous ne sommes pas d'accord : faut-il lire ce dispositif d'abord comme l'exécution ordinaire des garanties que tout hôte signe, ou comme un geste délibéré dans la course à la finale, la lecture que privilégient les médias sportifs espagnols.
- Ce que nous savons
- Ce que nous savons : la note de présentation du projet indique que les mesures transposent, dans le Code général des impôts, les garanties fiscales que le Maroc a accordées à la FIFA, et le texte du projet détaille bénéficiaires et exonérations.
- Ce que nous ignorons encore
- Ce que nous ne savons pas : ce que les exonérations coûteront au Trésor, si le Parlement modifiera le régime en commission, ou où la FIFA organisera finalement la finale.
- Ce que nous anticipons
- Ce que nous attendons : un débat parlementaire qui mettra à l'épreuve le prix des garanties, et une décision sur le lieu de la finale où les engagements écrits du Maroc pèseront aux côtés des stades, des transports et des conditions commerciales.
Questions et réponses
Que propose exactement le Maroc pour la Coupe du monde 2030 ?
Le projet de loi de finances 2027 propose un régime fiscal et douanier spécial et temporaire pour la Coupe du monde 2030, transposant dans le Code général des impôts les garanties fiscales que le Maroc a accordées à la FIFA. Il exonérerait la FIFA, ses filiales, les entités de livraison, les associations hôtes et les entrepreneurs désignés de l'impôt sur les sociétés, de la TVA et des droits d'enregistrement, du 1er janvier 2027 à la fin de 2032.
Cela signifie-t-il que Casablanca organisera la finale du Mondial 2030 ?
Non. La FIFA n'a pas annoncé le lieu de la finale. Les médias sportifs espagnols rapportent que le Maroc intensifie ses efforts pour organiser la finale à Casablanca et lisent le dispositif fiscal comme un levier dans la compétition avec l'Espagne, mais il s'agit d'une candidature, non d'une attribution. La décision revient à la FIFA, qui pèse stades, transports, conditions commerciales et garanties de chaque hôte.
Qui bénéficie des exonérations fiscales ?
La FIFA et ses filiales, l'entité de livraison du tournoi, les associations hôtes et co-hôtes, les confédérations de la FIFA et les associations membres, ainsi que les diffuseurs désignés par la FIFA, les prestataires de services et les entrepreneurs. Les personnes sont couvertes aussi : personnels affectés au Maroc, officiels de match, bénévoles et joueurs non résidents, pour les rémunérations liées au tournoi. Le fonds d'héritage serait exonéré en permanence de tous impôts, droits et taxes.
Combien de temps durent les exonérations ?
Le régime prend effet le 1er janvier 2027 et s'applique à tous les événements liés au tournoi organisés au Maroc, certaines dispositions courant jusqu'à la fin de 2032. Les exonérations sont temporaires et liées à la compétition et à ses événements associés, à l'exception du fonds d'héritage, que le projet de loi exonérerait en permanence pour ses finalités sociales.
D'autres hôtes de la Coupe du monde ont-ils offert à la FIFA des avantages fiscaux semblables ?
Oui. L'Afrique du Sud, le Brésil, la Russie et le Qatar ont tous adopté des exonérations fiscales semblables pour la FIFA et les organisateurs du tournoi, et de telles garanties font partie intégrante des exigences de la FIFA envers ses hôtes. Le dispositif marocain suit ce précédent, avec une différence notable : les garanties sont inscrites dans le Code général des impôts par une loi de finances débattue au Parlement.
Sources
- Yabiladi, citant l'exposé des motifs du projet (24 oct. 2026)
- Hespress, citant la note de présentation du projet (24 oct. 2026)
- El Desmarque, via AllFootball (25 oct. 2026)
- AfricaSoccer (25 oct. 2026)