Les mines d’enfants de l'ère des batteries
Les trois quarts du cobalt mondial viennent d’un seul pays. Deux compagnies en prennent l’essentiel ; des enfants creusent le reste — certains dès sept ans, pour un dollar par jour. Votre voiture électrique roule là-dessus. Le grand livre moral de la transition verte.
Constats clés
- La République démocratique du Congo a produit environ 76 % du cobalt minier mondial en 2024 — quelque 220 000 tonnes sur 290 000 — et détient à peu près 55 % des réserves mondiales. US Geological Survey, Mineral Commodity Summaries 2025
- CMOC, de Chine, est le premier producteur mondial de cobalt, avec 114 165 tonnes en 2024 — près de quatre tonnes congolaises sur dix. Rapports de production CMOC, 2025
- Glencore, de Suisse, deuxième producteur mondial, a relevé sa prévision 2025 au-delà de 42 000 tonnes grâce à Mutanda et Kamoto. Glencore, rapport de production S1 2025
- L’UNICEF estimait en 2014 qu’environ 40 000 enfants travaillaient dans les mines du sud de la RDC, dont beaucoup dans le cobalt. L’enquête d’Amnesty International de 2016 documente des enfants dès sept ans, douze heures par jour, pour un à deux dollars. UNICEF 2014 ; Amnesty International, « This Is What We Die For », janv. 2016
- Kinshasa a transformé l’offre en arme. Embargo total sur les exportations en février 2025, remplacé par un système de quotas en octobre 2025 puis un embargo sur les concentrés en août 2026 ; les prix sont passés d’environ 21 500 à plus de 57 000 dollars la tonne — une hausse de plus de 160 %. Reuters, avr. 2026 ; INN/Bloomberg via ARECOMS, 2026
- Quatre-vingt-dix-neuf pour cent du cobalt est un sous-produit du cuivre ou du nickel — les producteurs ne peuvent pas fermer le robinet du cobalt sans fermer celui du cuivre. Cobalt Institute
- La Chine est le premier raffineur mondial de cobalt, l’essentiel de sa charge provenant de la RDC et d’Indonésie. US Geological Survey, Mineral Commodity Summaries 2025
Votre téléphone est une petite mine congolaise.
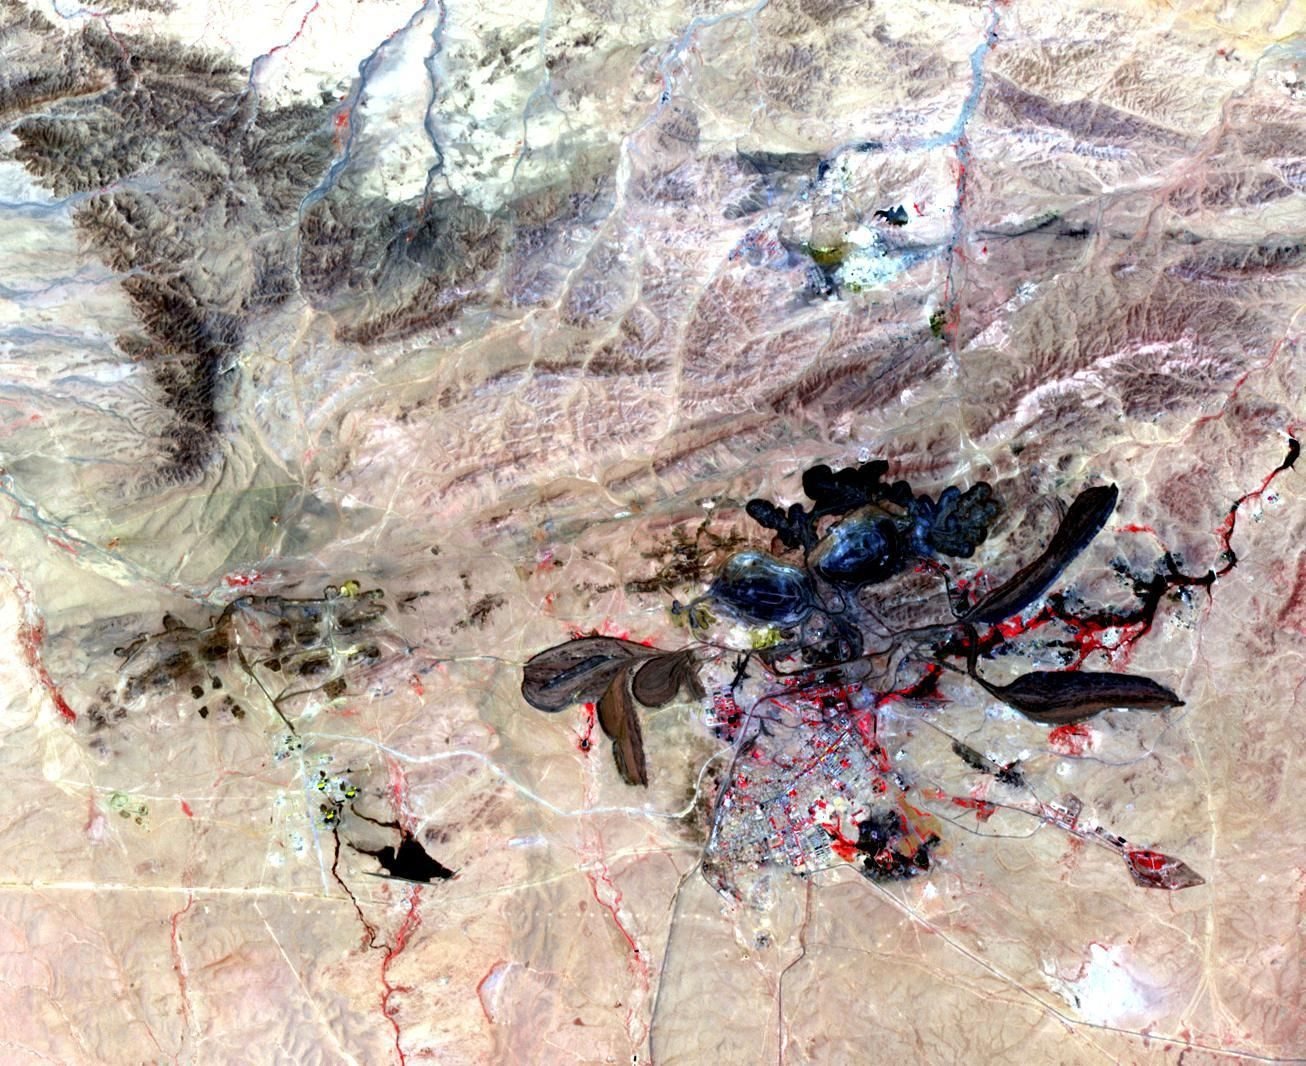
Chaque batterie rechargeable que vous possédez — le téléphone dans votre main, l’ordinateur sur votre bureau, la voiture électrique dans votre garage — contient un fragment de la République démocratique du Congo. Pas une image : une réalité chimique. Le cobalt est l'élément qui empêche les cathodes lithium-ion de fondre, et trois tonnes sur quatre sont arrachées à la terre rouge de deux provinces congolaises, le Lualaba et le Haut-Katanga. Pas d'ère des batteries sans Kolwezi. Pas de transition verte sans les hommes — et les enfants — qui le creusent.
Cette enquête remonte le métal du puits jusqu’au contrat : le monopole d’un seul pays, les deux géants qui le dominent, les enfants qui en exploitent les marges, et le gouvernement qui a appris à tout éteindre d’un geste.
Un pays, trois quarts du monde
Les chiffres ne laissent aucune échappatoire. Le rapport 2025 de l’US Geological Survey — la bible du secteur — crédite la RDC d’environ 76 % de la production minière mondiale de cobalt en 2024, année record, loin devant l’Indonésie et ses 10 %. Ses réserves, quelque 55 % du total mondial, lui assurent une vingtaine d’années de production au rythme actuel. Ce que l’Arabie saoudite est au pétrole, la RDC l’est au cobalt — à ceci près que l’Arabie saoudite n’a jamais fait creuser par des enfants.
Graphique 1 · Monopole
Les trois quarts du cobalt mondial sont congolais
Part de la production minière mondiale de cobalt, 2024 · US Geological Survey, Mineral Commodity Summaries 2025
Cette concentration est structurelle, pas accidentelle. Le cobalt n’est presque jamais extrait pour lui-même : 99 % de la production mondiale est un sous-produit de l’extraction du cuivre ou du nickel, selon le Cobalt Institute. La ceinture de cuivre congolaise — le deuxième producteur mondial de cuivre, derrière le Pérou seulement — saigne du cobalt par géologie. Coupez le cuivre, le cobalt disparaît ; accélérez le cuivre, le cobalt inonde le marché que personne ne l’ait demandé ou non. Voilà pourquoi la surabondance est arrivée si vite, et pourquoi l’effondrement des prix qui a suivi fut si violent.
Les deux rois de la ceinture
À l’intérieur du monopole congolais siègent deux trônes. Le premier appartient à CMOC — China Molybdenum, premier producteur mondial de cobalt. Ses deux mines congolaises, Tenke Fungurume (rachetée à Freeport-McMoRan en 2016 pour 2,65 milliards de dollars) et Kisanfu, ont produit 114 165 tonnes en 2024. Au premier semestre 2025 — en plein embargo national sur les exportations — CMOC en sortait encore 61 073 tonnes, +13 % sur un an. Objectif 2025 : 100 000 à 120 000 tonnes. Derrière CMOC, un autre nom : CATL, premier fabricant mondial de batteries, détient une participation significative, bouclant une chaîne verticale du puits congolais à la batterie chinoise jusqu’aux véhicules électriques du monde entier.
Le deuxième trône appartient à Glencore, le géant suisse des matières premières dirigé par Gary Nagle. Ses exploitations de Mutanda et de Kamoto Copper Company ont produit 17 700 tonnes au premier semestre 2025 — +23 % — et la société visait plus de 42 000 tonnes sur l’année, au-delà de sa prévision initiale. Au premier trimestre 2026, toutefois, la production de cobalt de Glencore a chuté de 39 % sur un an à 5 800 tonnes, le régime des quotas mordant — la compagnie a reporté le traitement final pour éviter les coûts tant que les limites d’exportation restreignent les ventes.
Graphique 2 · Les deux rois
Deux compagnies, près de la moitié du cobalt mondial
Production de cobalt, en tonnes · CMOC et Glencore, rapports d’entreprise 2024–2025
Le raffinage achève la pyramide. L’USGS le note : la Chine est le premier producteur mondial de cobalt raffiné, et l’essentiel de sa charge est du cobalt partiellement raffiné importé du Congo et d’Indonésie. Le minerai est congolais ; le métal est chinois ; la marge se loge entre les deux. Voilà la chaîne d’approvisionnement contre laquelle toutes les stratégies occidentales de « minerais critiques » sont écrites — et celle à laquelle elles n'échappent toujours pas, parce que l’entrée de la mine est à Kolwezi.
Les enfants du puits
Ici, le grand livre devient moral. Les estimations du gouvernement congolais lui-même, citées par Amnesty International, attribuent 20 % des exportations de cobalt du pays aux mineurs artisanaux — 110 000 à 150 000 personnes. En 2014, l’UNICEF estimait qu’environ 40 000 garçons et filles travaillaient dans les mines du sud de la RDC, dont beaucoup dans le cobalt. En janvier 2016, Amnesty International et Afrewatch publiaient « This Is What We Die For », documentant des enfants dès sept ans travaillant douze heures par jour, portant de lourdes charges, pour un à deux dollars par jour — sans équipement de protection, dans des galeries creusées à la main sans étayage, respirant une poussière de cobalt liée à des maladies respiratoires mortelles. Entre septembre 2014 et décembre 2015 seulement, les médias ont rapporté des accidents mortels impliquant plus de 80 mineurs artisanaux ; le chiffre réel, écrivait Amnesty, « est probablement bien plus élevé, tant les accidents passent inaperçus et les corps restent ensevelis ».
Le Bureau imprime cela avec les réserves qu’exige le dossier. Le chiffre de 40 000 date de 2014. Les chercheurs de terrain notent que le travail des enfants dans les puits a fortement reculé — la stratégie nationale lancée par le gouvernement congolais en 2017 l’a ciblé, et les programmes d’approvisionnement de l’industrie ont poussé la formalisation ; un spécialiste des programmes minéraux confiait à Mining Technology que le creusage par des enfants est désormais rare, les enfants étant plus souvent vus au lavage du minerai qu'à son extraction. Le Bureau n’a pas pu vérifier indépendamment les chiffres actuels ; les mines sont reculées, la main-d'œuvre informelle, et personne ne compte avec précision. Ce qui est certain, c’est le dossier historique : l'ère des batteries a été bâtie, en partie, sur le dos d’enfants, et les compagnies au sommet de la chaîne ont passé des années sans pouvoir dire exactement de quels puits venait leur cobalt.
Kinshasa découvre l’interrupteur
La dernière entrée du grand livre est géopolitique. En février 2025, les prix de référence sous les 10 dollars la livre — un plus bas de plusieurs décennies, écrasés par la surabondance que l’expansion de CMOC avait elle-même créée — le gouvernement du président Félix Tshisekedi suspendait toutes les exportations de cobalt. L’embargo fut prolongé tout l'été, puis remplacé en octobre 2025 par un système de quotas : 18 125 tonnes autorisées pour le reste de 2025, un plafond annuel de 96 600 tonnes pour 2026 et 2027 — environ la moitié des volumes de 2024 — dont 9 600 tonnes par an dirigées vers une réserve stratégique d'État. Les quotas inutilisés sont repris en cours d’année par le régulateur, l’ARECOMS. En août 2026, un nouveau décret interdisait purement et simplement l’exportation des concentrés de cuivre et de cobalt.
L’effet sur les prix fut spectaculaire. Le cobalt métal est passé d’environ 21 500 à quelque 57 320 dollars la tonne — un gain de plus de 160 % — et Glencore, dans son rapport de production d’avril 2026, disait s’attendre à une « normalisation » des exportations au seul rythme des quotas 2026 restants. Kinshasa venait de découvrir ce que Riyad savait depuis 1973 : quand on détient les trois quarts de l’offre mondiale de quelque chose dont le monde riche a besoin, la vanne d’exportation est une arme. Les quotas courent au moins jusqu'à fin 2027.
Graphique 3 · L’arme
Interdire les exportations, tripler le prix
Prix du cobalt métal, $/tonne · de l’embargo de février 2025 au début 2026
La transition verte a un grand livre rouge. Chaque kilomètre propre a été creusé dans la terre de Kolwezi.
Là où le dossier s’accorde — et là où il débat
Le registre de consensus ci-dessous est le blindage du Bureau. Tout ce qui est imprimé plus haut l’a traversé ; les désaccords sont imprimés aussi.
- Accord : la RDC a produit ~76 % du cobalt minier mondial en 2024 (USGS MCS 2025) ; l’Indonésie 10 % ; la Chine domine le raffinage.
- Accord : CMOC est le premier producteur (114 165 t en 2024) ; Glencore le deuxième (~42 000 t visées en 2025).
- Accord : l’embargo de février 2025 et le régime de quotas d’octobre 2025 ont fait grimper les prix de plus de 160 % ; quotas plafonnés à 96 600 t/an pour 2026-2027.
- Accord : l’estimation 2014 de l’UNICEF d’environ 40 000 enfants dans les mines du sud de la RDC ; la documentation 2016 d’Amnesty sur le travail des enfants, dès sept ans.
- Désaccord : l’ampleur actuelle du travail des enfants dans les puits de cobalt — l’industrie et les chercheurs de terrain disent qu’il a fortement reculé depuis 2016 ; aucun recensement récent fiable n’existe, et le Bureau n’a pas pu vérifier les chiffres actuels.
- Désaccord : le système de quotas, stabilisation du marché ou nationalisme des ressources — Kinshasa parle de défense des prix ; les acheteurs parlent d’une vanne de cartel.
- Désaccord : les chimies de batteries sans cobalt (LFP et au-delà) — si elles continuent de se répandre, le levier de la RDC a une date d’expiration que personne ne peut fixer.
Comment cette enquête a été construite
La règle du Bureau : chaque chiffre porte sa source, et quand les sources divergent, les deux sont imprimées.
- Production et réserves : US Geological Survey, Mineral Commodity Summaries 2025 (chapitre cobalt, année de données 2024) et Cobalt Institute.
- Chiffres des compagnies : rapports de production de CMOC et Glencore, S1 2025 et T1 2026, via la presse spécialisée (Ecofin Agency, Reuters).
- Le régime des quotas : directives de l’ARECOMS via Bloomberg/Investing News (2026) et Reuters (30 avr. 2026).
- Travail des enfants : UNICEF (estimation 2014), Amnesty International et Afrewatch, « This Is What We Die For » (janv. 2016), et l’examen par Mining Technology des efforts de formalisation ultérieurs.
- Série de prix : presse spécialisée sur le cobalt métal (OCBc1), févr. 2025–avr. 2026.
Cette correspondante écrit depuis Pékin — le pays qui raffine l’essentiel de ce métal — et nomme sans détour le rôle de son propre camp dans la chaîne. Le grand livre se moque du drapeau qui flotte sur la mine.