Le ministère des Finances prévoit un déficit de 191 milliards de riyals en 2027 et une croissance de 12,8 %, après une contraction de 3,6 % cette année. Entre rebond arithmétique et stratégie assumée, Riyad finance la relance par la dette.
Publié le 9 octobre 2026 · 06:00 GMT
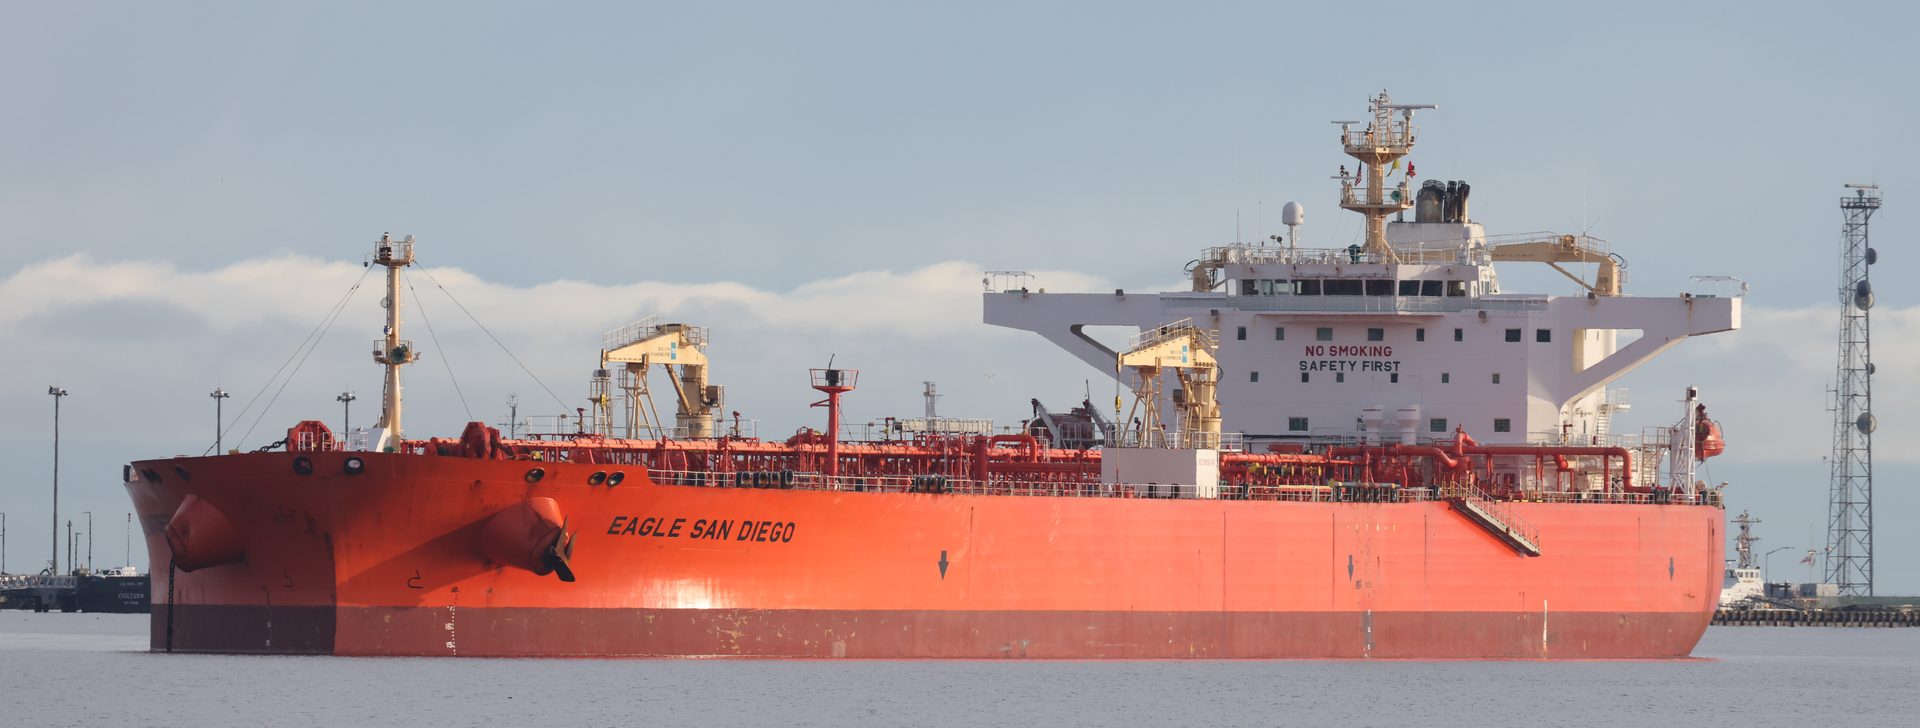
L'Arabie saoudite dépensera pour sortir des séquelles de la guerre. Dans sa neuvième déclaration prébudgétaire consécutive, publiée le 30 septembre, le ministère des Finances prévoit 1 392 milliards de riyals (371,2 milliards de dollars) de dépenses en 2027 contre 1 202 milliards de recettes, soit un déficit de 191 milliards de riyals, 3,6 % du PIB. Le même document porte un pari de croissance audacieux : un PIB réel en hausse de 12,8 % en 2027, après une contraction estimée à 3,6 % cette année, où l'activité pétrolière devrait chuter de 21,8 %. Le déficit sera financé par l'emprunt, dans le cadre de la stratégie de dette à moyen terme.
Pour la neuvième année consécutive, Riyad annonce ses intentions budgétaires avant même l'examen formel du budget. La déclaration prébudgétaire pour l'exercice 2027, publiée mercredi 30 septembre, est la première feuille de route fiscale complète du royaume depuis que la guerre du Golfe a bouleversé son économie pétrolière. Elle maintient les vannes ouvertes : 1 392 milliards de riyals de dépenses contre 1 202 milliards de recettes, soit 191 milliards de déficit, l'équivalent de 3,6 % du PIB. Le ministre des Finances Mohammed Al-Jadaan a présenté ces chiffres comme une stratégie délibérée, affirmant que le gouvernement gère les finances publiques dans une perspective de long terme et reste flexible face aux soubresauts géopolitiques.
Le document est aussi l'aveu des dégâts de 2026. Le ministère qui tablait sur une croissance de 4,6 % cette année s'attend désormais à une contraction de 3,6 %, portée par un effondrement de 21,8 % de l'activité pétrolière. Le déficit 2026, approuvé à 165 milliards de riyals, est désormais estimé à 245 milliards, soit 4,9 % du PIB. 2025 n'avait pas été meilleure : le déficit réel a atteint 277 milliards de riyals, 5,8 % du PIB, près du triple des 101 milliards approuvés. La tendance est claire : Riyad a dépensé à travers chaque choc, et chaque année a coûté plus cher que prévu.
L'Arabie saoudite dépense pour sortir de l'année de guerre : un déficit de 191 milliards de riyals pour financer un pari de croissance de 12,8 %.
Dans ces agrégats se cache une économie à deux vitesses. Les activités non pétrolières devraient croître de 3,2 % cette année, après 1,8 % au premier semestre, portant leur part du PIB réel à un record de 57,3 %. Les recettes non pétrolières sont passées de 166 milliards de riyals en 2015 à 505 milliards en 2025. Le chômage des Saoudiens est tombé à 6,5 % au deuxième trimestre, et l'inflation est projetée à 2,1 %. La lecture officielle : la diversification a amorti le choc, sans l'empêcher. Le compartiment pétrolier décide toujours si l'économie croît ou se contracte.
Le plan de financement est sans ambiguïté : le déficit sera financé par l'emprunt, conformément à la stratégie de gestion de la dette à moyen terme, le plan d'emprunt détaillé pour 2027 devant être dévoilé d'ici la fin de l'année. Obligations, sukuk et prêts, mais aussi financements de projets, fonds d'infrastructure et garanties des agences de crédit à l'exportation porteront l'effort. La dette publique s'élevait à 1 685 milliards de riyals à la fin du deuxième trimestre, 33,9 % du PIB projeté, selon le Centre national de gestion de la dette, et les créanciers internationaux restent confiants : Fitch a confirmé en juillet la note A+ du royaume, avec une perspective stable.
Le chiffre de 12,8 % est le plus audacieux du document, et celui que les analystes vont contester. Ce serait l'un des rythmes les plus rapides du G20, et il repose sur une arithmétique simple : le rebond de la production pétrolière depuis son niveau déprimé, une fois estompées les perturbations du conflit. Les prévisionnistes extérieurs sont bien plus prudents. La Banque mondiale, dans sa dernière mise à jour régionale publiée cette semaine, table sur 7,9 % de croissance saoudienne en 2027. Une enquête Bloomberg de septembre auprès de 15 analystes donne une moyenne de 6,1 %. Oxford Economics projette 6,8 % de croissance pour l'ensemble du Golfe. L'Arabie saoudite a maintenu ses quotas de production de novembre inchangés lors de la réunion de l'OPEP+ du 4 octobre (lire notre article) : l'arithmétique du rebond dépend donc des flux, pas des quotas.
Roberta Gatti, économiste en chef de la Banque mondiale pour le Moyen-Orient et l'Afrique du Nord, a établi la distinction que la prévision de Riyad élude : un rebond depuis un creux profond n'est pas une reprise. La croissance peut sembler spectaculaire au retour des flux pétroliers sans signaler des fondamentaux plus solides ni une productivité accrue. L'historique des prévisions du ministère nourrit le scepticisme : il y a neuf mois, il attendait 4,6 % de croissance pour 2026 ; la guerre en a fait moins 3,6. Prévoir à travers un choc géopolitique, c'est habiller la devinette en arithmétique.
La réponse, c'est la dette, plus de dette, et de la dette créative. Le ministère a indiqué que le déficit 2027 serait financé par l'emprunt, conformément au cadre de la stratégie de dette à moyen terme, le plan d'emprunt détaillé devant être dévoilé avant la fin de l'année. La boîte à outils va des obligations classiques et sukuk aux financements de projets, fonds d'infrastructure et garanties des agences de crédit à l'exportation, qui financent des projets stratégiques hors du budget affiché. Les marchés régionaux du brut intègrent déjà la tension : le directeur général d'Aramco a déclaré cette semaine, au Forum Energy Intelligence de Londres, que les réserves mondiales de pétrole étaient tombées à 6 milliards de barils contre 10 milliards au début de la guerre, et que le coussin de résilience de l'offre était, selon ses mots, « effroyablement mince ».
Le souverain part d'une position de force. Réserves et actifs souverains sont profonds, une dette à 33,9 % du PIB est modeste aux standards internationaux, et la confirmation de la note A+ avec perspective stable par Fitch en juillet ancre les coûts d'emprunt. Mais la tendance mérite d'être surveillée : le déficit réel de 2025, 277 milliards de riyals, a atteint près du triple du montant approuvé, et les dépenses du premier trimestre de cette année ont dépassé de 20 % celles de l'an dernier, avec des dépenses militaires en hausse de 26 %. Chaque budget d'année de guerre a coûté plus cher que prévu, et les prêteurs tariferont le prochain en conséquence.
À lire le ministère, la diversification triomphe : la part du non pétrolier dans le PIB à un record historique de 57,3 %, les recettes non pétrolières triplées en dix ans, le chômage des nationaux à 6,5 %. Puis vient la phrase qui refroidit : une chute de 21,8 % de l'activité pétrolière a tout de même entraîné l'économie entière dans une contraction de 3,6 %. La nouvelle économie est réelle, mais elle a été largement bâtie avec de l'argent public, des capitaux du PIF et des dépenses d'infrastructure financées par les hydrocarbures. Quand le pétrole s'enrhume, le royaume éternue.
Les données trimestrielles de l'autorité statistique racontent la même histoire à deux vitesses : le PIB a progressé de 3 % sur un an au premier trimestre, les secteurs non pétroliers contribuant 1,7 point ; au deuxième trimestre, le PIB réel a chuté d'environ 4,8 % pendant que les activités pétrolières reculaient d'environ 25 %, tandis que le non pétrolier continuait de croître, entre 0,6 et 0,9 %. Le coussin existe, mais il est plus mince que ne le suggère la part record du PIB. Et la demande se joue largement en Asie : Aramco a réduit de 3 dollars le baril ses prix de novembre pour l'Asie, la décote la plus large depuis juin 2020, pour défendre ses parts de marché auprès des acheteurs chinois et asiatiques.
Géopolitique : le budget repose sur une seule hypothèse, que le conflit qui a ravagé 2026 reste contenu en 2027. Le scénario de base de la Banque mondiale suppose des combats jusqu'à la fin 2026, puis une désescalade et un retour progressif des flux commerciaux. Un cessez-le-feu restaurerait la production et le chiffre de croissance du ministère ; une escalade le laisserait en plan. Le plan fiscal est donc un pari géopolitique déguisé en arithmétique.
Macroéconomie : Riyad applique le manuel contracyclique classique : dépenser pendant la récession, emprunter l'écart, parier sur le rebond. Cela fonctionne si le rebond arrive et si les prêteurs restent bon marché. Le risque, c'est le calendrier : les intérêts s'accumulent pendant que la base pétrolière reste déprimée, et l'erreur de prévision 2026 du ministère montre à quelle vitesse l'arithmétique peut se briser.
Démographie : les données de l'emploi sont peut-être la meilleure ligne du budget. Un chômage saoudien à 6,5 % au deuxième trimestre, alors que le secteur privé non pétrolier continue d'embaucher malgré la contraction, suggère que la nationalisation de la main-d'oeuvre survit au choc. Une population jeune a besoin d'emplois chaque année, guerre ou pas.
Histoire : le royaume a déjà vu ce film, en 2020 et en 2015 : les chocs pétroliers imposent des déficits, puis le rebond répare les comptes. La différence, cette fois, c'est l'échelle. Un déficit de 191 milliards de riyals est ordinaire ; la facture cumulée des années de guerre, avec des dépenses militaires en hausse de 26 % au premier trimestre, ne l'est pas.
Structure : la vraie question est de savoir si la croissance non pétrolière peut financer l'État à elle seule. Les recettes non pétrolières ont triplé en dix ans, pourtant le budget bouge toujours avec les prix du pétrole. La diversification a changé ce que produisent les Saoudiens ; elle n'a pas encore changé ce qui finance leur gouvernement.
Cinq rendez-vous décideront si la promesse prébudgétaire survit au contact du réel. D'abord, le budget 2027 définitif, approuvé en décembre : ses chiffres confirmeront-ils l'esquisse de septembre ? Ensuite, le plan d'emprunt détaillé promis d'ici la fin de l'année : quelle part des 191 milliards de riyals ira sur les marchés obligataires, et à quel prix. Troisièmement, l'exécution réelle de 2026, qui testera l'hypothèse de moins 3,6 % de PIB. Quatrièmement, le compartiment pétrolier : quand, et à quel rythme, la production et les exportations retrouveront leurs niveaux d'avant le conflit, via Ormuz et l'oléoduc Est-Ouest (lire notre article sur Ormuz ; le G7 dégage ses réserves d'urgence en attendant). Cinquièmement, la capacité de la croissance non pétrolière à se convertir en recettes non pétrolières assez vite pour resserrer l'écart structurel avant 2028.
Le regard occidental lit la déclaration prébudgétaire comme une stratégie crédible enveloppée dans une arithmétique optimiste. Les salles de marché de Londres et de New York prennent au sérieux le déficit de 191 milliards de riyals, sans s'alarmer : 3,6 % du PIB, c'est gérable, une dette sous les 34 % du PIB, c'est modeste, et la confirmation de la note A+ par Fitch en juillet maintient grandes ouvertes les portes des marchés de capitaux. L'inquiétude récurrente porte sur l'historique des prévisions. Un ministère qui annonçait 4,6 % de croissance et livre moins 3,6 demande aujourd'hui au marché de croire à 12,8 ; l'écart entre le chiffre de Riyad et les 6,1 % de l'enquête Bloomberg, c'est là que vivront les traders.
Il y a aussi une question occidentale plus profonde : la diversification de la Vision 2030 a-t-elle changé l'équation budgétaire, ou seulement la composition du PIB ? Un non pétrolier à 57,3 % de la production semble transformationnel, pourtant un seul choc pétrolier a produit la contraction la plus sévère du royaume depuis des décennies. Pour les investisseurs occidentaux, la déclaration prébudgétaire confirme la volonté du royaume d'emprunter à travers le cycle ; elle ne prouve pas encore que le cycle ne possède plus le budget.
Aucun grand média oriental n'a couvert directement la déclaration prébudgétaire 2027 : cette lecture est donc une analyse, pas un compte rendu. Le regard oriental se place du côté demande du grand livre de Riyad. La Chine et l'Inde sont les acheteurs marginaux du brut saoudien, et c'est en Asie que se jouera l'objectif de recettes de 1 202 milliards de riyals du ministère. La décision d'Aramco cette semaine de réduire de 3 dollars le baril son prix de vente officiel de novembre pour l'Asie, la décote la plus large depuis juin 2020, montre l'intensité des efforts du royaume pour maintenir ses barils en mouvement via l'oléoduc Est-Ouest vers les terminaux de la mer Rouge, puis vers les raffineries asiatiques.
Depuis Pékin et New Delhi, la déclaration se lit comme une invitation : un royaume qui continuera de consentir des décotes, d'expédier et d'emprunter pour tenir son programme de développement. Les importations chinoises, effondrées au début de la guerre et qui ne font que se rétablir, sont la variable d'ajustement de l'arithmétique des recettes de Riyad. Si la demande asiatique retrouve sa trajectoire d'avant-guerre, le pari des 12,8 % trouve son carburant ; si elle reste molle, l'écart de déficit se creuse et les acheteurs orientaux gagnent du pouvoir de négociation face au premier exportateur mondial de pétrole.
Le regard du Sud global voit un dilemme familier traité avec une puissance budgétaire peu commune. En Afrique, en Amérique latine et dans l'Asie en développement, les exportateurs de pétrole ont subi le même choc de 2026 et y ont répondu par une austérité qu'ils ne pouvaient pas se permettre ou des crises de change qu'ils ne pouvaient pas éviter. La réponse saoudienne, dépenser 1 392 milliards de riyals, emprunter les 191 milliards manquants et maintenir l'emploi en croissance, est un luxe que la plupart des producteurs en développement n'auront jamais. Le jugement du FMI selon lequel le système bancaire était bien placé pour absorber le choc se lit, sous cet angle, comme une validation de la souveraineté par les réserves.
Mais la déclaration porte aussi un avertissement pour le monde en développement. La diversification, mesurée en parts du PIB non pétrolier et en multiples de recettes, a tout de même laissé le royaume exposé à l'effondrement d'un seul secteur. Pour les ministères des Finances d'Abuja, de Luanda ou de Caracas, la leçon est sobre : bâtir la nouvelle économie n'est pas la même chose que libérer le budget de l'ancienne. Et la stratégie d'emprunt, obligations, sukuk, financements de projets et garanties des agences de crédit à l'exportation, est un modèle que beaucoup étudieront, car les marchés de la dette souveraine, contrairement au pétrole, offrent rarement une seconde chance.
Ce sur quoi nous sommes d'accord : le ministère des Finances a publié le 30 septembre sa déclaration prébudgétaire avec les chiffres complets 2027-2029 ; le déficit 2026 s'est creusé à 245 milliards de riyals ; les activités pétrolières devraient se contracter de 21,8 % ; l'écart 2027 sera financé par l'emprunt ; et les prévisions extérieures de croissance pour 2027 restent bien en deçà des 12,8 % du ministère.
Ce sur quoi nous ne sommes pas d'accord : la vitesse du rebond. Le ministère voit 12,8 % de croissance en 2027, la Banque mondiale 7,9 % et une enquête Bloomberg auprès d'analystes 6,1 %. Les analystes divergent aussi sur les déficits persistants : stratégie contracyclique délibérée ou signe de tension budgétaire.
Ce que nous savons : les dépenses 2027 sont projetées à 1 392 milliards de riyals contre 1 202 milliards de recettes ; le déficit atteint 191 milliards de riyals, soit 3,6 % du PIB ; le non pétrolier a représenté un record de 57,3 % du PIB au premier semestre 2026 ; et Fitch a confirmé en juillet la note A+ du royaume, avec une perspective stable.
Ce que nous ne savons pas encore : le budget 2027 définitif, attendu en décembre ; le plan d'emprunt détaillé promis d'ici la fin de l'année ; l'exécution budgétaire réelle de 2026 ; la durée des perturbations liées au conflit ; et la capacité de la croissance non pétrolière à se traduire en recettes suffisantes pour resserrer l'écart.
Ce à quoi nous nous attendons : le budget de décembre confirmera la trajectoire de dépenses ; le gouvernement s'appuiera sur les obligations, les sukuk et les financements alternatifs tout au long de 2027 ; les marchés surveilleront les coûts de financement et la soutenabilité de la dette ; et le calendrier du retour du pétrole décidera du sort du pari des 12,8 %.
Le chiffre suppose un rebond de l'activité pétrolière après une contraction de 21,8 % en 2026, une fois estompées les perturbations du conflit sur la production et les exportations. Une croissance calculée depuis un niveau déprimé paraît spectaculaire par simple arithmétique. Les prévisionnistes extérieurs sont sceptiques : la Banque mondiale table sur 7,9 %, Bloomberg donne 6,1 % en moyenne. La prévision du ministère pour 2026, moins 3,6 % après un plus 4,6 annoncé, montre l'ampleur de l'incertitude.
Le déficit 2027 est projeté à 191 milliards de riyals, soit environ 50,9 milliards de dollars ou 3,6 % du PIB. Des dépenses de 1 392 milliards dépassent des recettes de 1 202 milliards. Le ministère financera l'écart par l'emprunt, dans le cadre de sa stratégie de dette à moyen terme : obligations, sukuk, prêts, financements de projets et agences de crédit à l'exportation. Un plan d'emprunt détaillé est attendu d'ici la fin de l'année.
En partie. La part du non pétrolier dans le PIB a atteint un record de 57,3 % au premier semestre 2026, les recettes non pétrolières ont triplé en dix ans pour atteindre 505 milliards de riyals, avec un chômage tombé à 6,5 %. Mais une chute de 21,8 % de l'activité pétrolière a tout de même plongé toute l'économie dans une contraction de 3,6 % : la diversification a grandi sans encore protéger le budget du pétrole.
Trois échéances comptent : le budget 2027 définitif en décembre, le plan d'emprunt détaillé d'ici la fin de l'année, et l'exécution réelle de 2026. La variable la plus importante reste le conflit : la Banque mondiale suppose des combats jusqu'à fin 2026 avant une normalisation des flux commerciaux. Si la production pétrolière revient vite, le pari de croissance tient ; sinon, le déficit se creuse.
