Cinq hommes relâchés sous caution, un sixième arrêté à Londres, et un Premier ministre qui accuse Téhéran — mais ce qui s'est réellement passé dans les Cotswolds, au cœur de la nuit, demeure le chapitre le plus étrange de cette affaire.
Publié le 2 octobre 2026 · 18:00 GMT
Un fermier aperçoit des hommes masqués et trois camionnettes blanches bloquant une route de campagne à trois heures du matin, appelle la police, et déclenche la plus étrange enquête antiterroriste de l'année en Grande-Bretagne — une affaire qui s'étire désormais d'une base aérienne des Cotswolds jusqu'au ministère des Affaires étrangères de Téhéran.
Tout a commencé par un banal appel téléphonique. Aux petites heures de dimanche dernier, dans le hameau de Whelford, à quelques kilomètres de la base de RAF Fairford dans le Gloucestershire, un fermier — une femme, selon les comptes rendus de presse — a vu quelque chose d'anormal : trois camionnettes blanches bloquant une étroite route de campagne près du périmètre de la base, et un groupe d'hommes masqués autour d'elles. Elle a appelé la police. En quelques heures, le Gloucestershire était au centre d'un « incident majeur » officiellement déclaré, le village voisin évacué, cinq hommes arrêtés, et un robot de déminage roulant dans un champ des Cotswolds. Le genre de scénario que la Grande-Bretagne répète depuis des années sans presque jamais l'utiliser.
Les cinq interpellés étaient tous des ressortissants britanniques, tous au début ou au milieu de la vingtaine, tous domiciliés à Londres — à quelque 150 kilomètres de l'endroit où on les a trouvés. Ils ont été placés en garde à vue pour suspicion d'infractions liées aux explosifs et de préparation d'actes terroristes. Une équipe de déminage a été déployée ; trois camionnettes ont été saisies et fouillées. Et puis, presque aussitôt, l'histoire a commencé à se dérober. Le Times a révélé que l'un des cinq avait lui-même appelé les secours peu avant d'être arrêté — un détail qui cadre mal avec l'image d'une cellule d'attaque cohérente. La police a confirmé que si de l'essence avait bien été retrouvée dans les camionnettes, aucun engin explosif improvisé n'y figurait. Aucun blessé. Rien n'a explosé. Les hommes masqués du fermier n'avaient, jusqu'ici, produit aucune bombe.
Lundi a apporté le deuxième acte, celui qui a transformé une bizarrerie provinciale en querelle internationale. Les cinq hommes ont été relâchés sous caution policière, sans inculpation, à peine plus d'un jour après leur arrestation. Le commissaire adjoint Laurence Taylor, chef de la lutte antiterroriste, a insisté sur le fait qu'ils « restent absolument sous enquête » et sont soumis à des « conditions strictes » — une formulation d'une emphase inhabituelle, comme s'il anticipait les critiques à venir. Les critiques sont venues de Washington. Le président Donald Trump s'est dit « surpris » que les hommes aient été libérés sous caution. « Je n'aurais pas fait ça », a-t-il déclaré aux journalistes. Son secrétaire d'État, Marco Rubio, est allé plus loin, se disant « troublé » par la décision et affirmant qu'un acteur étranger était « clairement » impliqué. Trump avait d'abord salué la police britannique et affirmé que les suspects avaient prévu de causer de « gros dégâts », ajoutant — selon The National — que les hommes étaient « sous surveillance » des autorités britanniques et américaines depuis un certain temps. La température diplomatique montait, et l'enquête n'avait à peine rien dit.
Elle n'avait toujours rien dit de ce que les cinq étaient censés faire là. Trois camionnettes, de l'essence, des masques, des Londoniens dans les Cotswolds à trois heures du matin — les ingrédients ressemblent à l'ouverture d'un film de braquage, pas à un complot terroriste. Les analystes cités dans les médias britanniques ont rappelé que la libération sous caution ne signifiait pas nécessairement une faiblesse du dossier ; les enquêtes antiterroristes relâchent couramment des suspects pour ne pas alerter des réseaux plus vastes pendant que l'expertise numérique suit son cours. Mais l'optique était désastreuse : cinq hommes arrêtés au milieu des robots de déminage et des évacuations, puis libres une trentaine d'heures plus tard pendant que le président américain secouait la tête à la télévision.
Cinq hommes masqués, trois camionnettes, l'appel d'un fermier — et désormais le Premier ministre évoque Téhéran. Ce qu'il y a de plus étrange à Fairford, c'est à quel point rien ne s'explique.
Mercredi, l'histoire a explosé — et la bombe n'a pas éclaté à Whelford mais sur la BBC. Le Premier ministre Andy Burnham, dans un entretien matinal, a déclaré qu'il existait de « fortes indications que l'Iran a joué un rôle dans ce qui s'est passé ce week-end à RAF Fairford » — tout en soulignant que l'affaire restait « une enquête policière en cours, complexe et grave ». C'est une chose extraordinaire pour un Premier ministre britannique : attribuer publiquement, à la télévision, un attentat présumé à un État étranger avant la moindre inculpation. Burnham a ajouté que la Grande-Bretagne travaillait en étroite collaboration avec les États-Unis, dont les bombardiers utilisent la base depuis des mois pour des missions contre l'Iran. La formulation prudente — « indications », « en cours », « complexe » — était le langage d'un homme qui sait qu'il allume une mèche.
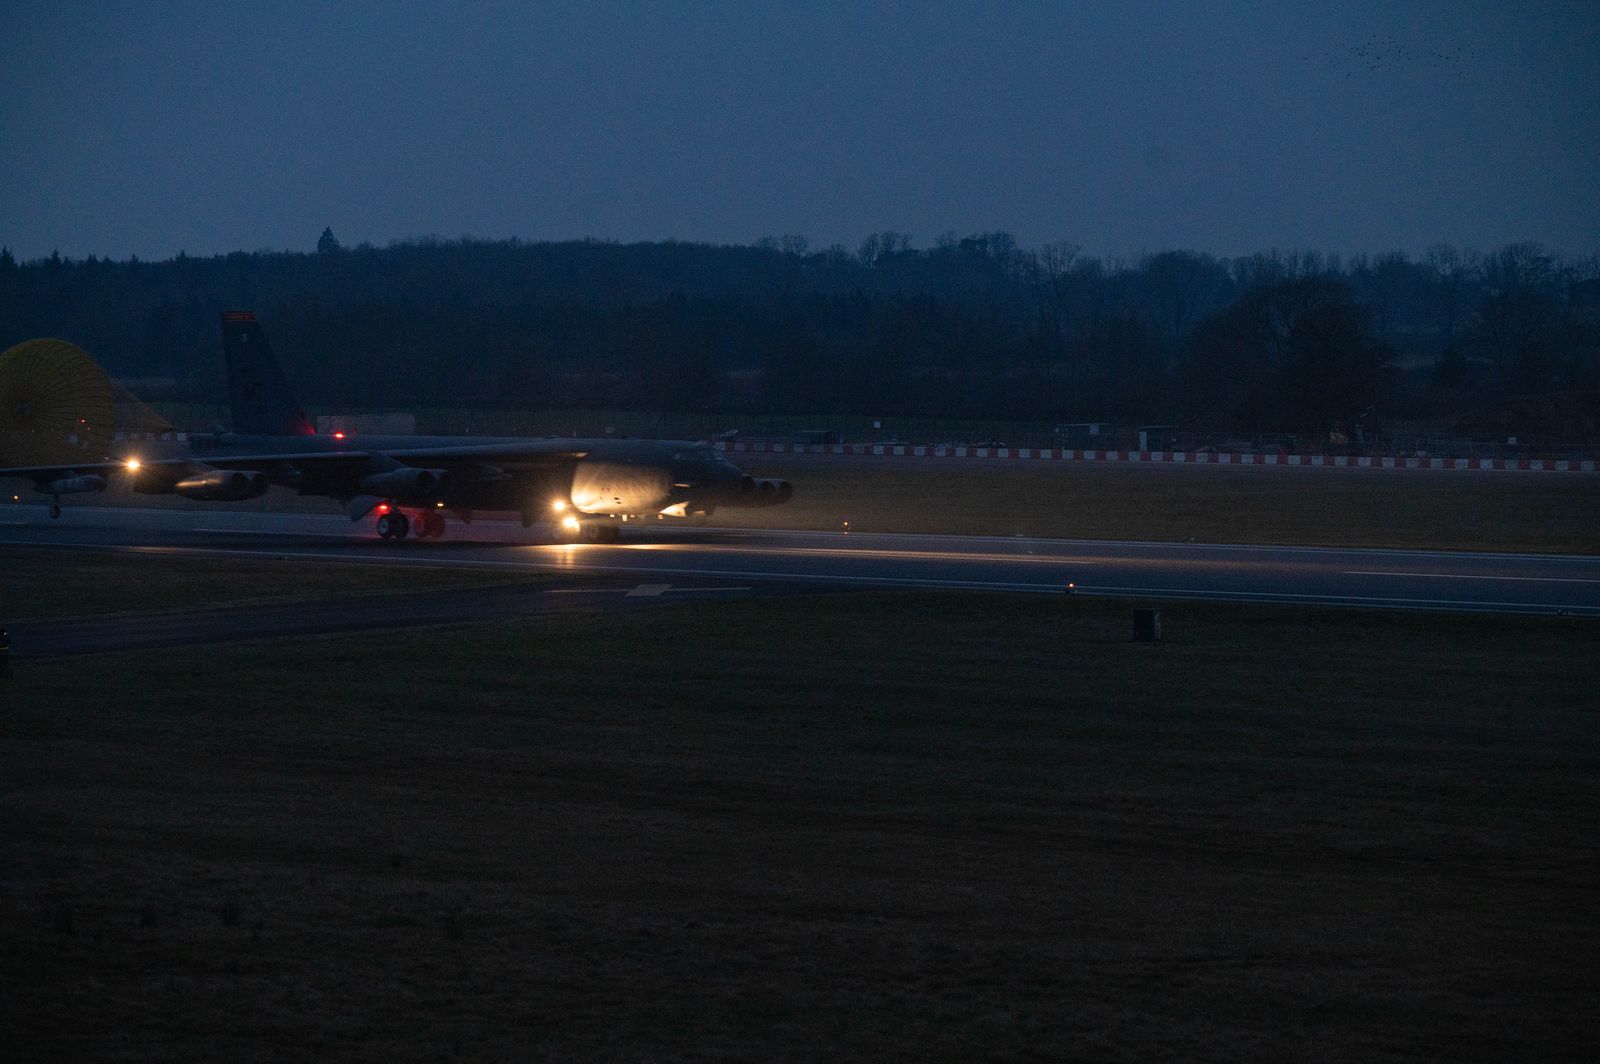
RAF Fairford n'est pas un paisible aérodrome provincial. C'est une base de la Royal Air Force qui sert de station avancée à l'US Air Force, et elle a été le point de départ de bombardiers américains en mission contre l'Iran pendant la guerre américano-israélienne — avec l'autorisation de Londres, comme l'ont noté l'agence kurde Rudaw et d'autres médias. Il y a trois jours à peine, mardi, un bombardier B-1 a été photographié au décollage depuis Fairford, l'image reprise dans le monde entier par l'Associated Press. Si l'Iran — ou quiconque agissant sur ses ordres — a envoyé des opérateurs sonder, cartographier ou frapper la base d'où décollent les bombardiers qui pilonnent le sol iranien, alors la guerre n'est pas restée outre-mer. Elle est rentrée à la maison, dans une ruelle du Gloucestershire, et c'est un fermier qui l'a remarquée, pas un radar. Voilà la signification de Fairford : c'est la charnière entre une guerre aérienne lointaine et la sécurité intérieure, et quelqu'un semble l'avoir testée.
La réponse de Téhéran a été rapide et furieuse. L'ambassade d'Iran à Londres a déclaré qu'elle « rejette catégoriquement et condamne fermement » toute spéculation sur une implication iranienne, qualifiant l'hypothèse d'infondée et de malveillante. Le ministre des Affaires étrangères Abbas Araghchi s'est exprimé sur X, écrivant que Burnham « se trompe complètement de cible » et ajoutant — avec un panache dont on se souviendra — que le fait de relâcher de « prétendus terroristes travaillant pour des États étrangers en dit long ». Jeudi, l'Iran a convoqué l'ambassadeur britannique à Téhéran. En cinq jours, un incident né d'un appel pour véhicules suspects s'était doté de tout l'attirail d'une crise internationale : l'accusation d'un Premier ministre, l'insulte d'un ministre des Affaires étrangères, un ambassadeur convoqué, et le mécontentement affiché du président américain envers le droit britannique de la caution.
Puis est venu le développement de jeudi — celui qui donne à l'affirmation de Burnham quelque chose sur quoi s'appuyer, ou sur quoi s'effondrer. La police antiterroriste a annoncé qu'un homme de 27 ans, ressortissant à la double nationalité britanno-iranienne, avait été arrêté dans le quartier de Westminster, au centre de Londres, « pour suspicion de préparation d'actes terroristes au titre de l'article 5 du Terrorism Act de 2006 ». Un second homme, âgé de 26 ans et de nationalité britannique, a été entendu sous caution judiciaire, et des perquisitions ont été menées dans deux propriétés du même secteur. Vicki Evans, coordinatrice nationale en chef de la lutte antiterroriste, a déclaré que l'enquête était « extrêmement complexe », que des équipes spécialisées « explorent de multiples pistes », et a ajouté la phrase qui dominera la couverture médiatique : « Nous examinons tous les angles possibles — y compris une éventuelle implication d'un État étranger. » L'arrestation n'est pas une inculpation, et une arrestation d'un binational n'est pas une preuve de direction étatique. Mais c'est le premier lien concret entre l'incident des Cotswolds et tout ce qui ressemble à l'angle iranien décrit par le Premier ministre.
Jeudi a aussi livré l'intrigue secondaire qu'aucun récit sérieux de cette affaire ne peut ignorer. Benjamin Netanyahu, le Premier ministre israélien, a affirmé sur Fox News qu'Israël avait prévenu la Grande-Bretagne de l'attaque à l'avance — avant de se plaindre que Londres avait sanctionné les produits des colonies israéliennes presque aussitôt après. « Nous avons donné aux Britanniques le renseignement : il allait y avoir une attaque, et c'est une attaque parrainée par l'Iran », a déclaré Netanyahu. « Et pratiquement le lendemain, ils nous ont collé des sanctions. » L'affirmation n'a pas été corroborée par les autorités britanniques, et son flou fait beaucoup de travail : Netanyahu n'a pas explicitement relié son avertissement à l'incident de dimanche, et les sanctions qu'il cite ont été annoncées des semaines plus tôt, le 8 septembre. Mais cette déclaration compte, car elle montre à quelle vitesse Fairford a été enrôlé dans les récits des autres pays — le Premier ministre israélien utilisant une arrestation britannique encore inexpliquée pour régler ses propres comptes à la télévision américaine.
Rien de tout cela n'a de sens sans la guerre. Depuis des mois, les États-Unis et Israël mènent une campagne soutenue contre l'Iran, et RAF Fairford — sol britannique, bombardiers américains — en est un rouage assumé. La Grande-Bretagne a autorisé l'utilisation de la base pour des frappes contre des sites de missiles iraniens. Cette autorisation a fait de Fairford une cible aux yeux de Téhéran et de ses sympathisants, quel que soit le statut juridique strict de la base. Répliquer contre des bases de départ lointaines est le manuel de la riposte asymétrique : on ne peut pas couler un porte-avions américain, mais on peut envoyer cinq hommes avec de l'essence et des masques au périmètre de la base d'où décollent les bombardiers. Que ce soit ce qui s'est passé ici reste à prouver — la police n'a inculpé personne de quoi que ce soit, et le « tous les angles possibles » d'Evans est autant une couverture qu'une promesse. Mais le mobile, si jamais une main étrangère est établie, ne demande aucun effort d'imagination.
Les explications alternatives méritent le même temps d'antenne, car les faits sont authentiquement étranges. Cinq Londoniens parcourent 150 kilomètres jusqu'à une ruelle des Cotswolds dans trois camionnettes distinctes ; ils portent des masques ; l'un d'eux appelle le 999 avant d'être arrêté ; aucun explosif n'est retrouvé ; ils sont libérés sous caution en une journée. Les analystes antiterroristes notent que le profil — cinq hommes, trois camionnettes, de l'essence en plein jour, un appel d'urgence auto-infligé — ne correspond pas tant à une opération étatique professionnelle qu'à une tentative chaotique, possiblement incompétente, de quelque chose, ou même à une mission de reconnaissance par des gens qui ont eu froid aux yeux et un fermier qui s'est montré soupçonneux. La police elle-même a dit examiner si les hommes auraient pu être des intermédiaires « agissant sciemment ou à leur insu pour le compte d'un État étranger » — le « à leur insu » étant un aveu remarquable que cela pourrait être l'affaire d'amateurs recrutés sur internet, ou l'affaire de rien du tout. L'écart entre « de fortes indications que l'Iran a joué un rôle » et « cinq hommes libérés avec des jerricanes » est l'espace dans lequel cette enquête prouvera qu'un Premier ministre avait raison — ou l'embarrassera.
Géopolitique. La question de l'attribution est tout le jeu. Un Premier ministre qui pointe publiquement Téhéran du doigt avant toute inculpation joue soit un coup de maître en matière de signalement dissuasif, soit un pari dangereux : si les preuves tiennent, la Grande-Bretagne a démasqué une opération iranienne sur son sol et devra y répondre ; si elles s'effondrent, Burnham aura accusé un État souverain de terrorisme sur la base de cinq Londoniens déboussolés et de quelques bidons d'essence. La chorégraphie diplomatique — les messages d'Araghchi sur X, l'ambassadeur convoqué, l'affirmation télévisée de Netanyahu, la critique de la caution par Trump depuis son fauteuil — montre à quelle vitesse une arrestation locale devient la scène des crises des autres. L'impatience affichée de Washington envers le dû processus britannique est elle-même un événement géopolitique : un allié qui remet publiquement en cause l'antiterrorisme d'un autre allié, en temps réel, à la télévision, pour consommation intérieure.
Macroéconomie. Surveillez la tarification du risque, pas les gros titres. La valeur militaire de Fairford est indissociable de sa fonction économique : c'est un nœud logistique dans une architecture de sécurité occidentale qui sous-tend les routes maritimes, les flux énergétiques et les taux d'assurance. Une attaque — ou même une tentative crédible — contre une base de bombardiers américains en Angleterre se retrouverait dans les modèles de risque de toute l'alliance atlantique : les dépenses de protection des forces augmentent, les accords de stationnement se renégocient, et la subvention discrète que la puissance aérienne américaine à bas coût fournit à la sécurité européenne se retrouve détaillée pour la première fois. La guerre américano-israélienne contre l'Iran est déjà l'engagement le plus coûteux de la décennie ; un incident intérieur la convertit d'une ligne budgétaire chez quelqu'un d'autre en une ligne du budget britannique.
Démographie. La matière humaine de cette histoire est aussi révélatrice que la géopolitique. Les suspects sont de jeunes Britanniques dans la vingtaine, des Londoniens, dont au moins un binational britanno-iranien. C'est la démographie que les services de renseignement de tous les camps se disputent désormais : jeune, mobile, joignable numériquement, ethniquement connectée à la diaspora de l'adversaire. Les services iraniens ont un appétit documenté pour le recrutement dans la diaspora — bon marché, déniable, exécuté par des gens aux passeports valides et à l'accent local. Si l'arrestation de jeudi mène quelque part, elle mènera dans la diaspora iranienne de Londres, une communauté de plusieurs centaines de milliers de personnes qui a passé les années de guerre à regarder sa patrie bombardée à la télévision et son pays d'adoption lancer les bombardiers. Quelle que soit la vérité sur Fairford, cette communauté va être regardée de très près, et la question politique de savoir jusqu'où est elle-même une histoire.
Schémas historiques. La Grande-Bretagne est déjà passée par là — l'incident étrange, l'attribution précoce, l'escalade diplomatique, la longue attente d'inculpations qui ne viendront peut-être jamais. Le schéma des complots liés à des États sur le sol britannique traverse la dernière décennie : agents neurotoxiques à Salisbury, attentats déjoués, députés menacés, journalistes intimidés. Chacun a suivi le même rythme : une empreinte opérationnelle étrange, presque amateur ; un gouvernement qui nomme la main étrangère tôt ; une enquête longue et épuisante ; et un dossier de preuves qui arrive des années plus tard, s'il arrive. Fairford épouse ce rythme presque trop parfaitement, et c'est précisément pourquoi les sceptiques appellent à la prudence : ce rythme est aussi celui des gouvernements qui se raccrochent à l'explication de l'État étranger parce qu'elle est plus propre que d'admettre que cinq jeunes hommes paumés ont conduit trois camionnettes jusqu'à une base de bombardiers et que personne ne sait pourquoi.
Tendances structurelles. L'histoire plus profonde est l'érosion du périmètre. Fairford est une installation militaire stratégique, et elle a été compromise — ou du moins approchée — non par une cyberattaque ou une frappe à longue portée, mais par cinq hommes en camionnettes repérés par un fermier. La puissance aérienne la plus chère du monde est protégée, sur sa base d'attache, par une clôture, quelques caméras et la vigilance des habitants. Voilà la vulnérabilité structurelle des bases expéditionnaires au XXIe siècle : la base est une forteresse à l'étranger et une voisine à la maison, soumise aux litiges d'urbanisme, aux sentiers de randonnée et aux fermiers. Chaque base aérienne occidentale qui lance des frappes contre la patrie de quelqu'un est désormais une cible molle pour les sympathisants de ce quelqu'un, et aucune technologie ne change l'arithmétique selon laquelle une ruelle des Cotswolds longe la clôture. Le fermier, pas le radar, a repéré celui-là. La prochaine fois, le fermier dormira peut-être.
Quatre questions décideront de ce que deviendra Fairford. Premièrement, y aura-t-il des inculpations — et pour quoi ? Les cinq suspects initiaux restent sous caution et « absolument sous enquête » ; le binational arrêté jeudi ne l'est pas davantage. Une inculpation au titre de l'article 5 du Terrorism Act de 2006 signifierait que la police estime pouvoir prouver la préparation d'actes terroristes, ce qui exige des preuves d'intention, pas seulement de l'essence. Deuxièmement, que signifie réellement « l'implication d'un État étranger » ? La formule de Vicki Evans couvre tout, de l'officier de renseignement iranien dirigeant l'opération au Londonien recruté sur une messagerie chiffrée, jusqu'à l'homme qui a un jour aimé le mauvais message. La distance entre ces possibilités est la distance entre la guerre et la farce.
Troisièmement, la diplomatie. L'Iran a convoqué l'ambassadeur de Grande-Bretagne ; la Grande-Bretagne a accusé le gouvernement iranien ; les États-Unis affichent publiquement leur mécontentement face à la gestion britannique ; Israël affirme avoir prévenu tout le monde. Chacun de ces fils peut se tendre indépendamment des preuves. Si Téhéran décide que l'accusation de Burnham exige une réponse au-delà des mots, l'échelle de l'escalade est courte à partir d'ici. Et quatrièmement, la question politique à Londres : un Premier ministre a mis sa crédibilité sur de « fortes indications » d'une implication iranienne. Si l'enquête se termine par des inculpations mineures, voire aucune, l'opposition — et la presse, et Téhéran — ne le lui feront pas oublier. Le plus étrange à Fairford, cinq jours après, c'est que la partie la moins expliquée de l'histoire reste la première : cinq hommes masqués, trois camionnettes blanches, une route de campagne à trois heures du matin, et un fermier qui a fait exactement ce qu'il fallait.
Du point de vue occidental, c'est le scénario cauchemar que les appareils de sécurité redoutent depuis des années : un État étranger — ou ses intermédiaires — touchant une installation militaire intérieure qui porte la puissance aérienne américaine. La séquence se lit comme le manuel de la riposte asymétrique iranienne. La Grande-Bretagne a autorisé Fairford pour des frappes contre des sites de missiles iraniens ; Téhéran, incapable de contester la guerre aérienne frontalement, envoie des opérateurs déniables sonder ou punir la base de départ. L'attribution publique de Burnham est donc lue dans les capitales occidentales comme une franchise attendue depuis longtemps : nommer la menace est la première étape de la dissuasion, et l'arrestation de jeudi d'un binational suggère que l'enquête rattrape la politique.
Le regard occidental s'attarde aussi sur la décision de libération sous caution, et sans bienveillance. Pour Washington — et pour une bonne partie de la presse britannique — relâcher cinq suspects de terrorisme un jour après un incident sur une base de bombardiers américains ressemble à de la faiblesse, quelle que soit la logique procédurale du droit antiterroriste britannique. Le « je n'aurais pas fait ça » de Trump et le « troublé » de Rubio ne sont pas que du théâtre ; ils traduisent une véritable divergence atlantique sur la tolérance au risque. La conclusion de l'Ouest : la guerre contre l'Iran est rentrée à la maison, et les défenses du territoire sont une clôture et un fermier.
Du point de vue oriental, Fairford est une étude de cas sur la vitesse à laquelle l'Occident fabrique un casus belli à partir de la confusion. Les dénégations de Téhéran sont ici prises au sérieux : l'Iran rejette catégoriquement toute implication, son ambassade qualifie les spéculations de malveillantes, et le « vous vous trompez complètement de cible » d'Araghchi sonne comme une juste description d'une accusation bâtie sur cinq Londoniens déboussolés et des jerricanes d'essence. La lecture orientale note l'absence flagrante de preuves — pas d'explosifs, pas d'inculpations, cinq hommes libérés en un jour — et pose la question évidente : si l'Iran a dirigé cette opération, pourquoi ressemble-t-elle à une farce ?
Le regard oriental y voit aussi une opération politique, pas policière. L'attribution télévisée de Burnham, livrée avant la moindre inculpation, est lue comme Londres blanchissant sa propre complicité dans la guerre contre l'Iran en récit de victime — la Grande-Bretagne a autorisé les frappes depuis Fairford, et prétend désormais que le ciblage de la base prouve l'agression iranienne plutôt que la riposte iranienne. L'apparition de Netanyahu sur Fox News, dans cette lecture, est l'aveu : Fairford est récolté par tous ceux qui ont un compte à régler, et la vérité sur ce qui s'est passé à trois heures du matin à Whelford est la chose la moins importante de la pièce.
Du point de vue du Sud global, Fairford est avant tout une histoire de savoir quelles guerres ont le droit d'arriver où. Pour une bonne partie du monde, les bases occidentales lancent depuis des décennies des frappes sur le territoire d'autres pays en toute impunité ; la stupeur londonienne à l'idée que la guerre puisse renvoyer quelque chose est accueillie avec une lassitude familière. La couverture d'Al Jazeera — les « fortes indications » de Burnham opposées au démenti furieux de Téhéran — capte l'asymétrie structurelle : quand l'Occident bombarde l'Iran depuis Fairford, c'est de la stratégie ; quand l'Iran est accusé d'avoir touché Fairford, c'est du terrorisme. La question du Sud n'est pas de savoir si l'Iran l'a fait, mais pourquoi une seule direction de la violence dispose d'un vocabulaire juridique.
Le regard du Sud global réserve aussi son attention la plus acérée à la procédure. Cinq hommes arrêtés dans un déploiement de robots de déminage et d'évacuations, relâchés sous caution un jour plus tard, un Premier ministre nommant un État étranger à la télévision avant toute inculpation, un président américain notant à l'antenne le droit de la caution d'un autre pays — voilà à quoi ressemble la justice quand elle est jouée pour les alliés plutôt que pratiquée pour les citoyens. Le Sud a déjà vu ce film, dans d'autres capitales, avec d'autres étrangers accusés. Son verdict est provisoire mais cinglant : montrez les preuves, ou admettez que l'appel d'un fermier a été promu au rang de casus belli.
Pékin vient de signer le plus gros chèque de liquidité de l'année — et n'a rien changé d'autre.
La Banque populaire de Chine offrira aux banques jusqu'à un billion de yuans par jour — environ 149 milliards de dollars — de fonds au jour le jour du 28 septembre au 8 octobre, couvrant les vacances de la Fête nationale. C'est le plus gros plafond de ce type depuis l'introduction de l'instrument en juin 2026, contre 600 milliards de yuans à la mi-septembre.
Le calendrier explique le moment. La Fête nationale envoie des centaines de millions de Chinois sur les routes et dans les magasins ; les banques ont besoin de cash comme les aéroports ont besoin de pistes. La banque centrale veille à ce que la plomberie tienne.
L'échelle, en revanche, est l'histoire. Un billion de yuans par jour, ce n'est pas de l'entretien de vacances. C'est un filet — le signal que, quoi que les vacances réservent au système financier, la PBOC l'a déjà couvert.
Et puis, de l'autre main : rien. Les banques chinoises ont laissé les taux préférentiels de prêt à un an et cinq ans inchangés à 3,00 % et 3,50 % — le 16e mois consécutif sans un mouvement.
Seize mois d'immobilité du prix du crédit, aux côtés du plus grand déluge de liquidité de l'année. Pékin arrose le jardin et refuse de baisser la clôture — de la liquidité oui, du crédit moins cher non.
Le gouverneur Pan Gongsheng a donné un nom à la doctrine : le ralentissement de la croissance du crédit devient « la nouvelle normalité ». L'immobilier et les emprunts des collectivités locales se contractent plus vite que les industries émergentes n'empruntent. Le moteur du crédit est reconstruit en plein vol.
La liquidité est la réponse de Pékin à tout, sauf à la seule question que les marchés ne cessent de poser : où est la croissance ?
La PBOC ne reste pas inactive par ailleurs. Elle a renforcé le soutien avec une injection nette de 200 milliards de yuans via les opérations de facilité de prêt à moyen terme, réaffirmé sa posture « modérément accommodante », et gardé la main sur le yuan.
Le yuan, pour sa part, a coopéré — rebondissant après être brièvement passé sous 6,70 pour un dollar, tandis que les rendements du Trésor américain montaient et que l'étreinte de la PBOC se desserrait.
La diplomatie a aidé. Un sommet sino-américain a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles réductions de droits de douane, mais sans nouveaux droits non plus. Une trêve, pas une paix ; les marchés s'en contenteront.
Pris de recul, c'est le contraste qui est l'histoire. À Washington, les rendements franchissent 5 % et les traders parient sur une nouvelle hausse. À Pékin, la banque centrale inonde le système de cash et laisse les taux inchangés pour un 16e mois. Deux banques centrales, deux planètes.
La logique n'est pas mystérieuse. Le problème de la Chine n'est pas une demande brûlante — c'est un crédit froid. Injecter de la liquidité maintient le système liquide ; baisser les taux face à une demande molle serait pousser sur la corde proverbiale.
Le risque est celui que Pékin connaît le mieux : des banques gorgées de cash, sans débouché productif où le prêter. De la liquidité sans crédit devient de l'écume d'actifs — la leçon de 2015, encore fraîche dans les mémoires institutionnelles.
Pour la région, le signal compte plus que la mécanique. Un yuan stable et un système bancaire chinois liquide pendant la Fête nationale, c'est le socle sous les chaînes d'approvisionnement de l'Asie. Quand Pékin éternue, les exportateurs de la région sortent les mouchoirs.
Regardez ce qui se passera après le 8 octobre. Si la fenêtre du billion de yuans se referme en douceur, c'était de la plomberie de vacances. Si le soutien persiste, c'était autre chose — une banque centrale qui vous dit, sans le dire, que l'économie a besoin de l'aide.
La couverture occidentale — Reuters et les agences financières — insiste sur la retenue : Pékin qui tient ses taux tout en inondant la liquidité, une banque centrale à court d'outils favoris.
Dans ce récit, 16 mois de taux préférentiels de prêt inchangés sont le vrai titre — la preuve d'un décideur coincé entre un monde faucon, un secteur immobilier faible, et la crainte que des baisses de taux n'affaiblissent le yuan. La liquidité, c'est ce qu'on fait quand on a décidé que les taux ne pouvaient pas bouger.
La « nouvelle normalité » de Pan reçoit un accueil sceptique : une formule élégante pour un moteur du crédit qui ne transmet plus. La question, dans le commentaire occidental, est de savoir si « modérément accommodant » est une posture ou un haussement d'épaules.
La couverture orientale — Xinhua et les médias chinois — insiste sur le calibrage : ciblé, saisonnier, et exactement conforme à la doctrine.
Dans ce récit, la facilité du billion de yuans est du manuel PBOC : précise, limitée dans le temps, et dirigée vers un besoin saisonnier connu. Les taux inchangés ne sont pas de la paralysie mais de la prudence — « modérément accommodant » signifie accommodant où il faut, stable où il importe, la stabilité du yuan comme contrainte impérative.
La prolongation de la trêve au sommet y reçoit un égal traitement : la diplomatie achetant à la banque centrale de la marge de manœuvre, et la manœuvre fonctionnant — le rebond du yuan présenté comme de la compétence politique, pas de la chance.
La couverture du Sud global — la presse économique malaisienne entre autres — insiste sur le voisinage : ce que la plomberie de Pékin signifie pour tout le monde en aval.
La lecture depuis Kuala Lumpur : une Chine liquide pendant la Fête nationale est une bonne nouvelle pour les exportateurs de l'ASEAN, les chaînes d'approvisionnement et les propres banques centrales de la région. La stabilité du yuan est un bien public en Asie, et la PBOC vient d'en souscrire une semaine de plus.
La prudence, dans cette couverture, est empruntée à l'expérience : quand la plus grande économie de la région a besoin d'une liquidité record pour passer des vacances, la « nouvelle normalité » du crédit ralenti est aussi la normalité de tout le monde.
Pour bien lire le geste de Pékin, il faut la boîte à outils. Commencez par la pension livrée au jour le jour — l'instrument au centre du titre au billion de yuans. Dans une opération de pension livrée, la banque centrale prête des liquidités aux banques commerciales pour la nuit, contre des obligations en garantie ; les banques obtiennent la trésorerie dont elles ont besoin, la banque centrale récupère les titres le lendemain matin plus un soupçon d'intérêt. C'est de la plomberie, pas de la politique : la monnaie créée existe un jour, éventuellement reconduite, et son objet est d'empêcher le marché interbancaire — où les banques se prêtent entre elles — de se gripper. Le plafond est le message. Un billion de yuans par jour dit : quoi que les congés réservent au système, la PBoC l'a déjà couvert.
L'outil lui-même est jeune — introduit seulement en juin 2026 — ce qui rend le plafond record plus intéressant. Le plafond d'un nouvel instrument se découvre normalement avec prudence ; passer de 600 milliards de yuans à la mi-septembre à un billion plein deux semaines plus tard, ce n'est pas du calibrage mais une déclaration. Cela dit aux banques, et à travers elles au marché, que la banque centrale ne se laissera pas surenchérir par le stress saisonnier. La facilité court du 28 septembre au 8 octobre, couvrant exactement la Semaine d'or. Bornée dans le temps, énorme et explicitement temporaire : la PBoC signe un chèque qu'elle entend déchirer le 9. La question sur laquelle l'article se referme — que se passe-t-il après le 8 octobre — est la seule qui compte, car un filet qui s'attarde cesse d'être un filet et devient une subvention.
Puis la facilité de prêt à moyen terme — la MLF — par laquelle la PBoC a injecté 200 milliards de yuans nets. Si les pensions livrées sont le découvert au jour le jour, la MLF est le prêt à terme : les banques empruntent pour des mois, pas des heures, contre garantie, à un taux fixé par la banque centrale. Le taux MLF est le levier discret de la PBoC — il guide les taux préférentiels sans le drame de les modifier. Et les taux préférentiels, les LPR, sont le chiffre auquel l'article revient sans cesse : 3,00 % à un an, 3,50 % à cinq ans, inchangés pour le seizième mois consécutif. Le LPR est la référence de la plupart des nouveaux crédits en Chine ; le tenir immobile tout en inondant le système de liquidités, c'est toute la doctrine en un geste. Des liquidités oui. Du crédit moins cher non.
Les seize mois d'immobilité méritent leur propre lecture, car l'immobilité est aussi une décision — seize fois prise. Dans un monde où Washington resserre et où les rendements franchissent 5 %, baisser les taux chinois réduirait le coussin déjà mince contre les sorties de capitaux et la dépréciation du yuan ; chaque point de base d'assouplissement est un point de base d'incitation à faire sortir l'argent. La boîte dans laquelle se trouve la PBoC, décrite par l'angle occidental, est réelle : un secteur immobilier qui ne transmet plus la relance, des collectivités qui se désendettent au lieu d'emprunter, et une monnaie dont la stabilité est la contrainte qui commande tout le reste. Tenir le LPR n'est pas de la paralysie. C'est reconnaître que le prix du crédit n'est plus la contrainte qui commande l'économie — et que le bouger coûterait plus en stress de change qu'il ne rapporterait en croissance.
Le calendrier explique le moment, comme le dit l'article — mais le calendrier mérite que son échelle soit énoncée crûment. La Semaine d'or est la plus grande migration humaine annuelle de la planète comprimée en sept jours : des centaines de millions de Chinois qui voyagent, dépensent, retirent des espèces, règlent des factures. La demande de liquidités du système bancaire ne monte pas. Elle détone. Les distributeurs doivent être approvisionnés, les comptes de règlement des commerçants alimentés, le marché interbancaire doté d'assez de réserves pour compenser une semaine de la deuxième économie mondiale changeant de mains. Les années normales, la PBoC gère cela par des opérations d'open market de routine. Cette année, elle a signé le plus gros chèque de la courte histoire de l'outil.
L'échelle, pourtant, est l'histoire — la formule de l'article, qui mérite d'être pressée. Un billion de yuans par jour, ce n'est pas de l'intendance de congés ; c'est un filet dimensionné pour quelque chose que la PBoC voit et que le marché ne voit pas encore. La demande saisonnière explique l'existence de la facilité. Elle n'explique pas entièrement sa taille. Soit la banque centrale est théâtralement prudente — signalant sa force en sur-approvisionnant la sécurité — soit sa lecture interne du stress financier des fêtes est plus sombre que les données publiques. Les deux lectures sont compatibles avec « modérément accommodant ». Une seule est rassurante. Les banques prendront les liquidités de toute façon ; le signal est dans le surplus.
Il y a aussi l'angle de la consommation, là où les liquidités rencontrent l'économie réelle. La Semaine d'or est le grand test annuel de la confiance des consommateurs chinois : la semaine où les ménages votent avec leur portefeuille sur la sécurité ressentie de l'économie. Un système bancaire visiblement adossé — des espèces disponibles, des paiements qui passent, aucune friction — est la condition préalable aux dépenses que l'État veut voir. La PBoC ne peut pas forcer les ménages à dépenser ; elle peut seulement garantir que rien dans la plomberie ne les en empêche. Dans une économie où le consommateur est la pièce manquante et où la richesse immobilière ne fait plus le travail de la dépense, les caisses des congés comptent davantage que le taux interbancaire. Le billion de yuans est, entre autres, un pari sur les tiroirs-caisses.
Et la lecture régionale — l'angle du Sud global depuis Kuala Lumpur — saisit ce que le congé signifie au-delà des frontières chinoises. Une Chine liquide pendant la Semaine d'or est le socle sous les chaînes d'approvisionnement asiatiques : des exportateurs payés, des importateurs financés, les banques centrales de la région épargnées par la volatilité d'un yuan sous stress de congés. La stabilité du yuan, comme le note l'article, est un bien public en Asie, et la PBoC vient de garantir une semaine de plus. Quand la plus grande économie de la région a besoin de liquidités record pour traverser un congé, le « nouveau normal » du crédit ralenti devient le normal de tout le monde — mais un congé stable reste un congé stable, et les exportateurs asiatiques le prendront.
Les banquiers centraux choisissent leurs formules comme les diplomates leurs communiqués — chaque mot pesé, chaque ambiguïté intentionnelle. Quand le gouverneur Pan Gongsheng a dit que le ralentissement de la croissance du crédit devenait « le nouveau normal », il ne décrivait pas une statistique. Il mettait une attente à la retraite. Pendant deux décennies, le moteur du crédit chinois tournait sur une formule simple : les promoteurs empruntaient, les collectivités empruntaient contre le foncier, et la construction qui en résultait portait le PIB. Ce moteur est démantelé en plein vol — désendettement immobilier, discipline de la dette des collectivités — plus vite que les industries émergentes ne peuvent emprunter pour le remplacer. « Nouveau normal », c'est la doctrine qui dit : cessez d'attendre le retour de l'ancien cycle du crédit. Il ne reviendra pas.
La doctrine a une logique, qui mérite d'être plaidée avant d'être doutée. La croissance à crédit a offert à la Chine deux décennies d'expansion et lui a laissé la crise immobilière, la montagne de dettes des collectivités et les vents contraires démographiques qui arrivent ensemble. Injecter du crédit bon marché dans cette structure — l'ancien manuel — regonflerait les déséquilibres mêmes que l'État tente de désamorcer. Une croissance du crédit plus lente et plus propre, dirigée vers la modernisation manufacturière et les industries stratégiques plutôt que vers le béton, c'est le pari de la qualité contre la quantité. La PBoC ne refuse pas de stimuler. Elle refuse de stimuler l'ancienne économie. La distinction est toute la politique.
Le risque, comme le note l'article, est celui que Pékin connaît le mieux : des banques gorgées de liquidités sans débouché productif où les prêter. Des liquidités sans crédit deviennent de l'écume d'actifs — la leçon de 2015, encore fraîche dans la mémoire institutionnelle, quand la relance avait fui vers la spéculation boursière plutôt que l'investissement productif. La facilité au billion de yuans, l'injection de 200 milliards via la MLF, la posture « modérément accommodante » — tout cela présuppose des canaux de transmission que le « nouveau normal » lui-même décrit comme affaiblis. Arroser le jardin, pour reprendre l'image de l'article, ne fonctionne que si la terre absorbe encore l'eau. Si l'immobilier et les collectivités ne boivent plus, et si les industries émergentes ne peuvent boire assez vite, l'eau stagne. Les liquidités stagnantes ont une histoire en Chine. Elle s'appelle une bulle.
Prenez du recul et le contraste sur lequel l'article se referme — deux banques centrales, deux planètes — est le cadre qui définira l'automne. Washington resserre sur des données qu'elle n'aura peut-être pas, combattant l'inflation avec les factures d'intérêts du Sud. Pékin inonde de liquidités qu'elle ne peut prêter, défendant une monnaie qu'elle ne peut laisser glisser, attendant un moteur du crédit qu'elle reconstruit en plein vol. Aucune n'a d'instrument propre. Les deux improvisent dans des doctrines — la dépendance aux données, le nouveau normal — qui décrivent le monde qu'elles voudraient gouverner. Surveillez le 8 octobre : si le guichet au billion de yuans se referme discrètement, c'était de la plomberie de congés, et la doctrine tient. S'il s'attarde, la PBoC vous aura dit, sans le dire, que le nouveau normal a besoin de plus d'aide que l'ancien vocabulaire ne l'avoue.
La politique monétaire ne se fait pas dans un vide diplomatique, et la manœuvre d'automne de la PBoC doit au sommet davantage que les communiqués ne l'avouent. La rencontre sino-américaine a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles baisses de droits, mais sans nouveaux droits non plus — et cette pause vaut pour la banque centrale de Pékin davantage que n'importe quel instrument de sa boîte à outils. Une escalade douanière aurait signifié yuan affaibli, inflation importée et fuite des capitaux en même temps ; la trêve retire le pire scénario de la planification de la PBoC. « Une trêve, pas une paix ; les marchés s'en contenteront », comme le dit l'article. Les banquiers centraux aussi.
Le rebond du yuan — redressé après être brièvement passé sous les 6,70 pour un dollar — est la signature de la trêve sur le marché des changes. Avec des rendements du Trésor américain en hausse et l'étreinte de la PBoC desserrée, la monnaie a retrouvé son équilibre non par l'intervention mais par la levée d'une menace. Cette distinction compte : un yuan stabilisé par la diplomatie coûte moins cher à défendre qu'un yuan stabilisé par les réserves. Chaque semaine où la trêve tient est une semaine où la PBoC n'a pas à choisir entre la croissance et le taux de change — le choix qui a encagé la politique chinoise pendant l'essentiel d'une décennie.
Mais les trêves expirent, et janvier est plus proche qu'il n'y paraît. La prolongation sans baisses de droits est un gel, pas un dégel : les droits existants demeurent, les différends structurels intacts, la prochaine escalade à un gros titre de distance. La PBoC gère donc une fenêtre, pas un règlement — utilisant le calme diplomatique pour traverser la Semaine d'or, stabiliser la monnaie, acheter au « nouveau normal » le temps de faire ses preuves. Si janvier apporte l'escalade, la plomberie au billion de yuans ressemblera au prélude d'une saison plus dure. La diplomatie a offert à la banque centrale une marge de manœuvre, comme le note l'angle oriental. Une marge n'est pas une résolution. Elle se loue au mois, et le loyer échoit en janvier.
