La banque devrait maintenir son taux à 1,25 % vendredi et juger que l'inflation sous-jacente a à peu près atteint sa cible de 2 %, fin symbolique d'un combat de près de quatorze ans; et coup d'envoi du débat sur une hausse en décembre.
Publié le 26 octobre 2026 · 04:06 GMT
La banque devrait maintenir son taux à 1,25 % vendredi et juger que l'inflation sous-jacente a à peu près atteint sa cible de 2 %, fin symbolique d'un combat de près de quatorze ans; et coup d'envoi du débat sur une hausse en décembre. La Banque du Japon devrait maintenir son taux directeur à 1,25 % lors de sa réunion de deux jours qui s'achève vendredi 30 octobre, renonçant à une hausse consécutive pour laisser aux hausses passées le temps de se diffuser dans le crédit.
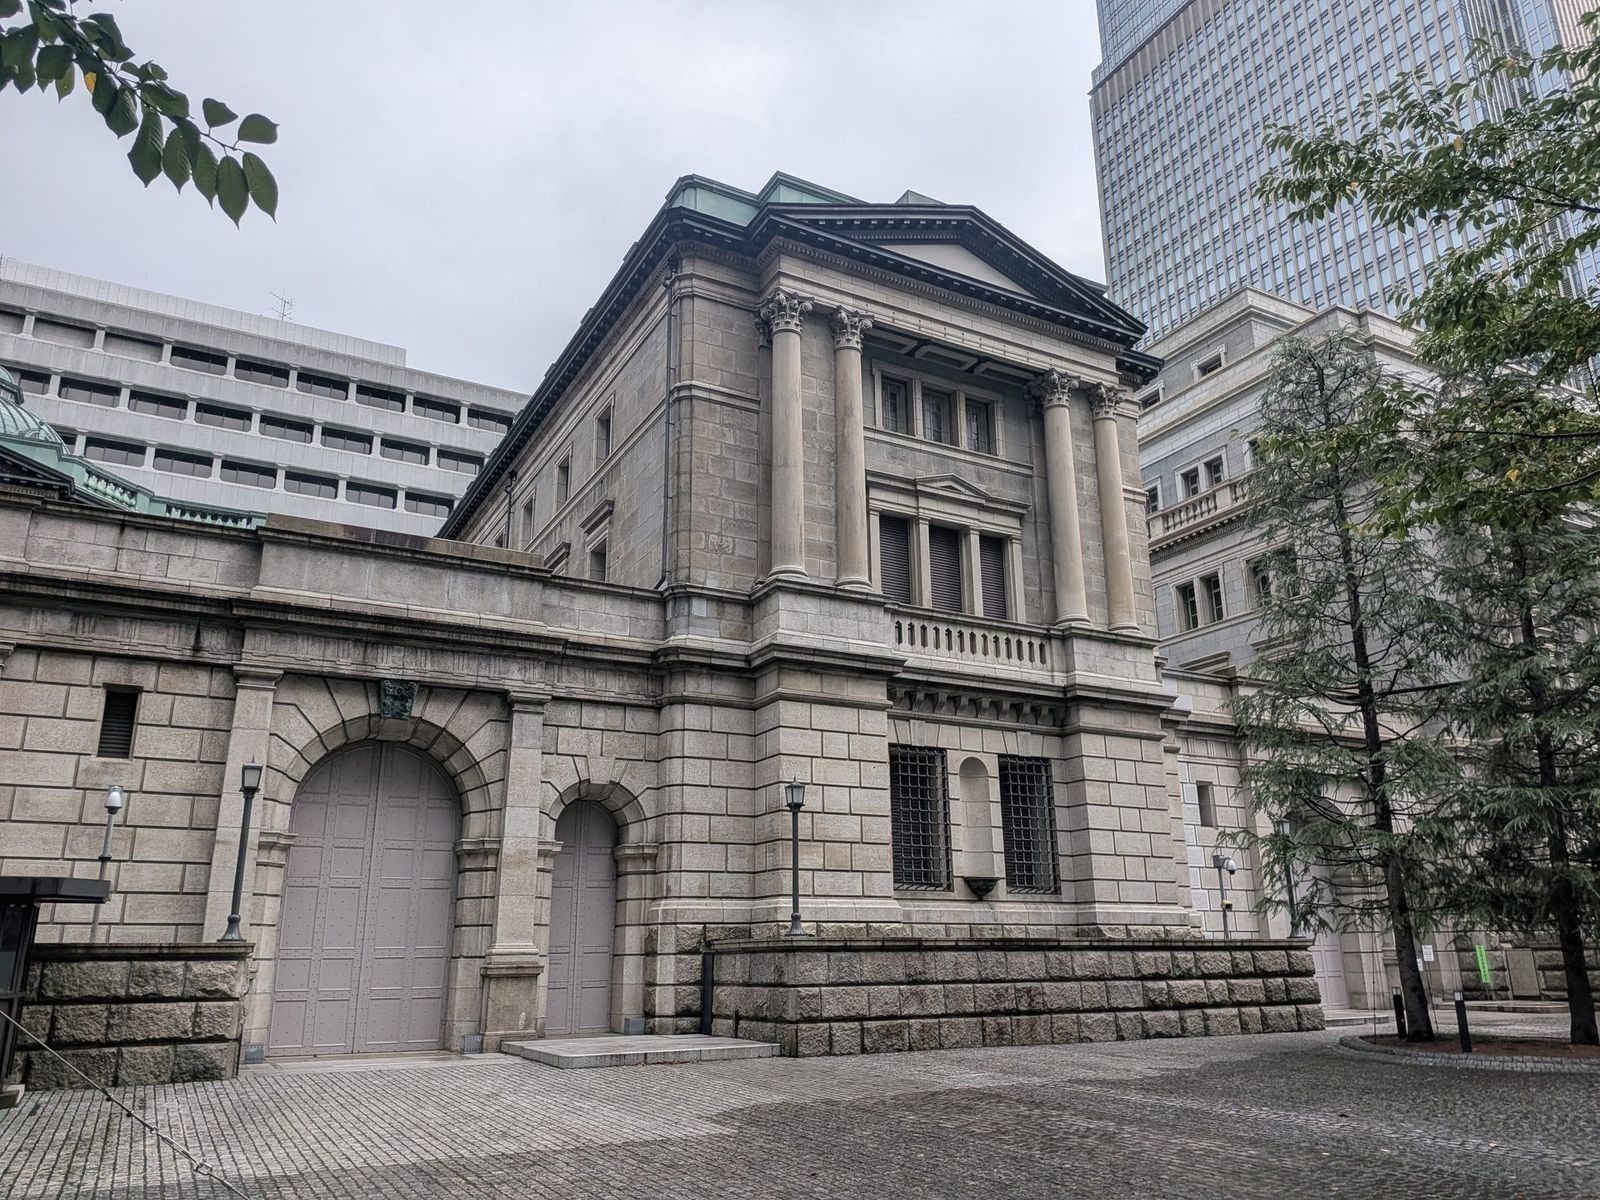
Vendredi, la Banque du Japon devrait laisser son taux directeur inchangé à 1,25 % et, dans le même souffle, déclarer une forme de victoire. Des personnes proches de la pensée de la banque ont confié à Reuters que son rapport trimestriel sur les perspectives jugerait l'inflation sous-jacente à peu près parvenue à la cible de 2 % fixée en janvier 2013. Après près de quatorze ans à ranimer les prix, le communiqué devrait basculer : non plus pousser l'inflation vers le haut, mais l'empêcher de dépasser la cible. Le maintien ne surprend personne après les hausses de juin et septembre vers un sommet en 31 ans. Ce qui compte vendredi, c'est donc la formulation, assez offensive pour garder une hausse de décembre sur la table, assez prudente pour ne pas ébranler des marchés nerveux, avant la conférence de presse du gouverneur Kazuo Ueda à 15 h 30, heure de Tokyo.
Sous l'ancien gouverneur Haruhiko Kuroda, la banque a déployé dès 2013 un stimulus massif pour sortir le Japon de la déflation, puis n'a relevé ses taux qu'avec prudence après 2024. Cette prudence a cédé cette année : une hausse en juin, puis une hausse en septembre de 1 % à 1,25 % par un vote de 7 voix contre 2; le rythme le plus rapide depuis 1990. Dans l'enquête Reuters du 13 au 19 octobre, 54 économistes sur 78 prévoyaient 1,50 % ce trimestre, environ 80 % de ceux qui ont nommé un mois ont choisi décembre, et seuls 2 % ont choisi octobre. Bloomberg trouve 83 % d'économistes prévoyant décembre, contre 35 % un mois plus tôt. Les prix de base progressent de plus de 2 % par an depuis quatre ans, et Ueda a déclaré à Bangkok le 16 octobre qu'il devient essentiel d'ancrer l'inflation près de la cible.
Les questions décisives restent ouvertes. La première est la formulation : Eiji Maeda, ancien directeur exécutif, ne s'attend pas à ce que la banque affirme plainement la cible atteinte, même si une évaluation avancée ne le surprendrait pas. La seconde est le vote : la division de septembre (7 voix contre 2, dont deux membres nommés par Sanae Takaichi) a montré un conseil partagé sur la vitesse. La troisième est la destination : l'économiste médian du sondage Bloomberg voit un taux terminal de 1,75 %, pourtant 51 % des répondants Reuters voient 2,00 % ou plus. Et la quatrième est le calendrier : Naomi Muguruma, stratège en chef des obligations chez Mitsubishi UFJ Morgan Stanley Securities, a dit que la banque examinera attentivement les données à venir pour décider d'une hausse en décembre ou d'un maintien jusqu'en janvier; avec les prix de Tokyo attendus vendredi matin.
La distinction entre une pause et un arrêt est toute l'histoire. Si la banque déclare sa cible de quatorze ans à peu près atteinte, sa mission affichée change en public : il ne s'agit plus d'appuyer sur l'accélérateur, mais d'apprendre à freiner, selon la formule de Muguruma. Pour les ménages, la transmission passe par les prix à l'importation et un yen faible. Le calendrier compte aussi à l'échelle mondiale. La Réserve fédérale et la Banque centrale européenne, attendues en pause cette semaine, pourraient relever leurs taux en décembre. Un maintien offensif du Japon renforcerait donc les attentes d'un resserrement synchronisé en fin d'année, alors qu'une demande vigoureuse liée à l'intelligence artificielle et le choc énergétique de la guerre au Moyen-Orient aggravent les pressions inflationnistes. Les marchés asiatiques négocient déjà cette tension, avec des actions en panne et un Brent en repli tandis que la prime de guerre du pétrole rencontre une semaine de décisions de banques centrales.
La pause attendue relève d'un gradualisme classique : agir, observer, agir à nouveau. Une personne proche de la pensée de la banque, rejointe par deux autres, a résumé la position à Reuters : avec des hausses de prix et de salaires modérées, la banque continuera de relever ses taux graduellement, sans se précipiter. La politique aiguise le dilemme : près des trois quarts des répondants Reuters ont estimé qu'une nouvelle dissidence lors de la prochaine hausse pourrait peser sur le yen, et les camps sont visibles, les faucons Takata et Tamura pourraient pousser pour une hausse dès vendredi, tandis que les colombes Asada et Sato s'y sont opposés. La prudence de la banque sur son taux neutre, estimé entre 1,1 % et 2,5 % mais inobservable; invite aussi à avancer par étapes. La banque a déjà mis en garde contre des risques de marché qui évoluent vite, et la formulation de vendredi montrera ce qu'il reste de cet avertissement dans la phase de resserrement.
Les effets de second ordre rayonnent depuis Tokyo dans trois directions. D'abord, les obligations : les rendements des obligations d'État japonaises évoluent déjà sur la perspective de hausses trimestrielles régulières, et une confirmation en décembre tendrait à les relever davantage tout en soutenant le yen. Ensuite, les importateurs asiatiques : un yen plus fort allège les factures énergétiques importées dans toute la région, mais resserre les conditions financières pour les emprunteurs liés au financement japonais, et la trajectoire du yen près de 156-158 pour un dollar, à seulement environ 4 % au-dessus de son plancher de 2026 proche de 164, laisse peu de place à l'autosatisfaction. Tandis que l'essor de l'intelligence artificielle joue dans les deux sens, soutenant la croissance tout en concentrant le risque de marché, comme la semaine difficile des entreprises technologiques japonaises l'a montré.
Le calendrier, à partir d'ici, est chargé. Vendredi matin apportera les prix de Tokyo pour octobre, l'emploi, la production industrielle et les ventes de septembre ; la décision suivra, puis la conférence de presse d'Ueda, et le texte complet des perspectives est attendu le 2 novembre. Des prix de Tokyo élevés renforceraient le cas de décembre, tandis qu'un yen faible ou une flambée énergétique plaideraient pour l'urgence plutôt que la patience. Au-delà, la prochaine réunion des 17 et 18 décembre est le point focal, avec une nouvelle hausse à 1,50 % comme scénario central et 1,75 % envisagé pour mars ou avril. Surveillez entre-temps si le communiqué répète l'engagement de relever les taux vers la neutralité, si un faucon exprime une dissidence en faveur d'une hausse immédiate, et si la banque révise à la hausse ses prévisions de prix.
Washington et Francfort lisent une course au resserrement De Washington, Londres et Francfort, l'histoire se lit comme une synchronisation : une Réserve fédérale et une Banque centrale européenne toutes deux attendues en pause cette semaine et en hausse en décembre, et un cycle de resserrement japonais qui, s'il se confirme, réduirait l'écart de taux qui pousse les capitaux hors de Tokyo. Le risque est le retard.
Tokyo lit la fin d'une guerre de quatorze ans De Tokyo et Singapour, l'histoire se lit comme un tournant : une cible fixée en 2013, poursuivie à travers une décennie de stimulus, jugée désormais à peu près atteinte, avec des salaires en hausse et des prix de base supérieurs à 2 % depuis quatre ans. Le débat porte sur la netteté de l'annonce.
Delhi et Bangkok lisent d'abord les retombées De Delhi, Bangkok et Manille, l'histoire se lit comme des retombées : un yen qui façonne les factures d'importation et les flux de capitaux dans toute l'Asie, une hausse de décembre qui pourrait stabiliser les monnaies régionales tout en resserrant le financement.
La banque a relevé ses taux en juin puis en septembre, à 1,25 %, et ses responsables voudraient, dit-on, davantage de temps pour juger l'effet de ces hausses sur le crédit. Les sondages concordent : aucun répondant de Bloomberg ne prévoyait un geste en octobre, et seuls 2 % des répondants Reuters ayant nommé un mois ont choisi octobre. Le maintien est donc une pause pour recueillir des données, et non un changement de cap.
Cela signifie que la banque juge l'inflation sous-jacente, les hausses de prix hors facteurs ponctuels et portées par la demande intérieure, à peu près parvenue à la cible fixée en janvier 2013. Le basculement compte parce que la tâche de la banque change : il ne s'agit plus de pousser l'inflation vers le haut, mais de l'empêcher de dépasser la cible. D'anciens responsables préviennent toutefois que la banque pourrait avancer son évaluation sans affirmer plainement la réalisation.
Dans le sondage Reuters du 13 au 19 octobre, 54 économistes sur 78 prévoyaient 1,50 % ce trimestre, et environ 80 % de ceux qui ont nommé un mois ont choisi décembre. Un sondage Bloomberg a trouvé 83 % d'économistes prévoyant décembre, contre 35 % un mois plus tôt. Les prix de marché concordent, impliquant environ 80 % de probabilité d'une hausse d'ici la réunion des 17 et 18 décembre.
Le taux neutre est le niveau qui ne refroidit ni ne surchauffe l'économie. Les services de la banque estiment celui du Japon entre 1,1 % et 2,5 %, de sorte que le taux actuel de 1,25 % se situe à l'intérieur de cette fourchette. La distance qu'il reste à parcourir dépend de l'endroit précis où se trouve le neutre dans cette fourchette; et la banque elle-même avertit que ce chiffre est inobservable et sensible aux hypothèses.
Des données d'inflation de Tokyo plus élevées, un yen nettement plus faible ou une flambée des prix de l'énergie pourraient avancer la hausse ou durcir le langage de la banque. À l'inverse, des données faibles, des turbulences de marché ou un conseil divisé pourraient repousser le geste à janvier, comme la stratège Naomi Muguruma l'a jugé possible. La formulation du communiqué de vendredi, la répartition des votes et les révisions des prévisions seront les premiers indices.
