Des chiffres américains de l'emploi plus faibles qu'attendu ont fait chuter les paris sur une hausse de la Fed en octobre à environ 22 %, propulsant l'or et soulageant les devises émergentes.
Publié le 5 octobre 2026 · 06:00 GMT
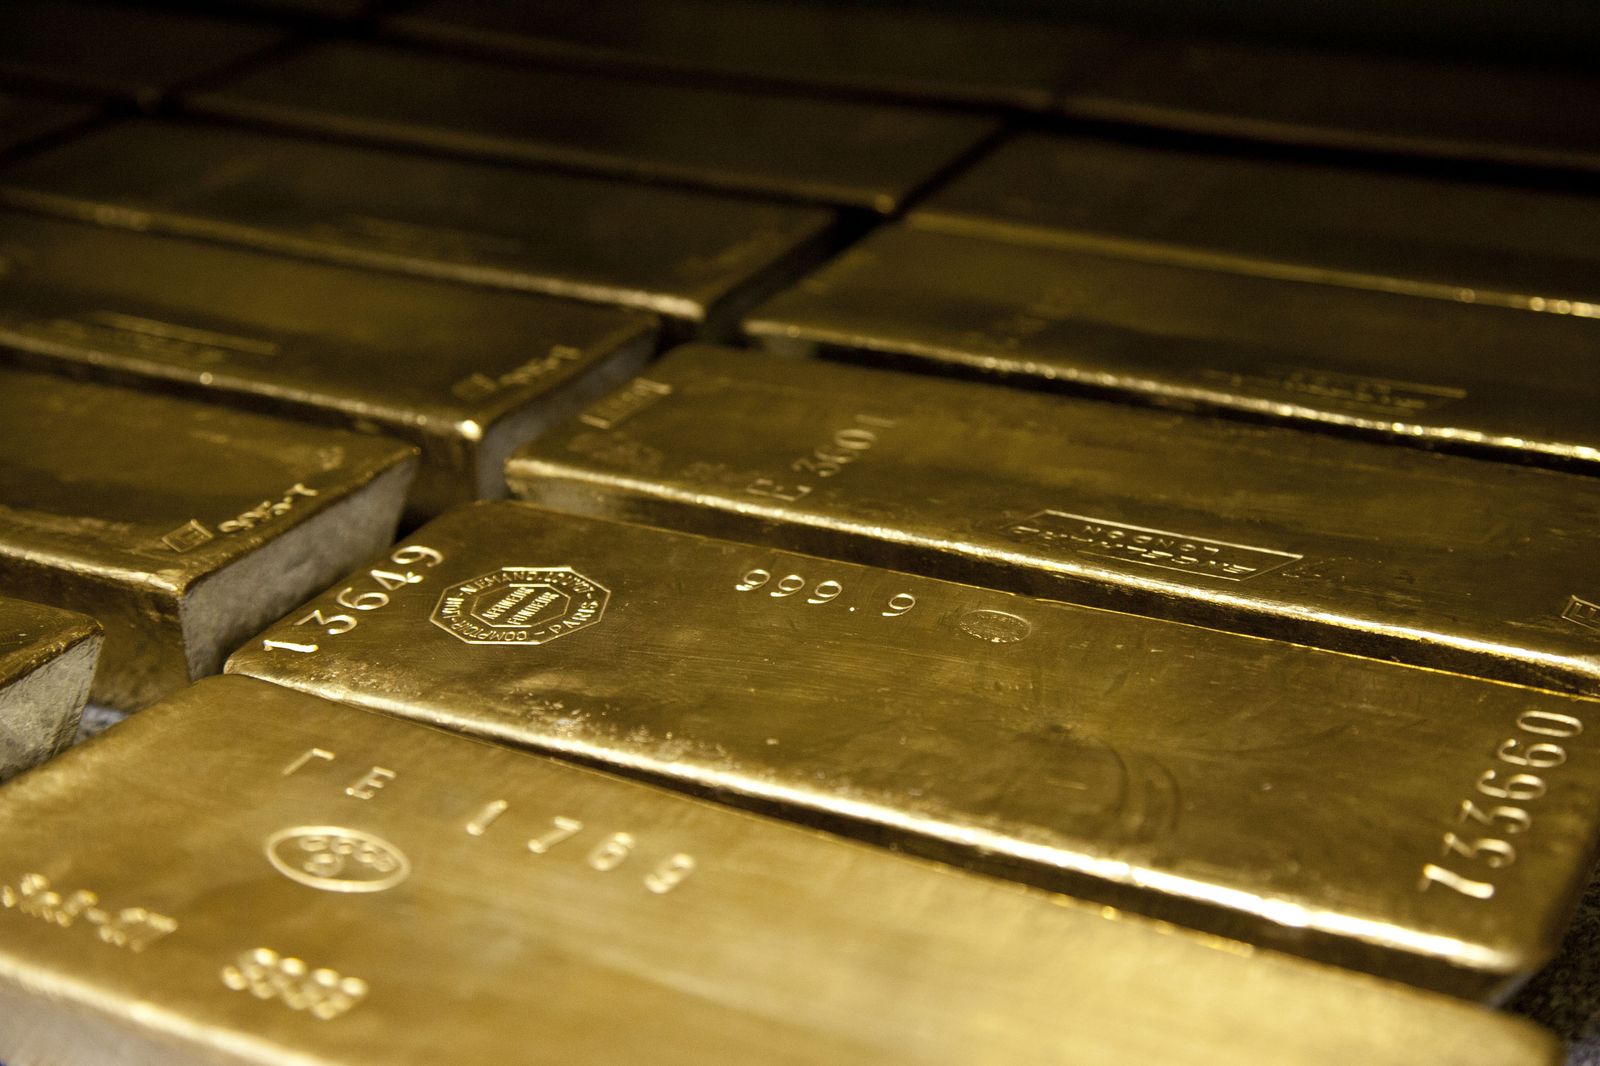
SYDNEY — L'or a grimpé lundi, les chiffres décevants de l'emploi américain de septembre ayant fait s'effondrer les paris sur une hausse des taux de la Réserve fédérale en octobre. L'or au comptant a progressé de 0,4 % à 4 158,17 dollars l'once à 1 h 50 GMT, selon Reuters, tandis que les contrats à terme américains de décembre gagnaient 0,6 % à 4 186,40 dollars — un rebond après la chute de 0,8 % à 4 141,2 dollars vendredi. L'économie américaine n'a créé que 29 000 emplois en septembre, loin du consensus de 90 000, et les deux mois précédents ont été fortement révisés à la baisse. Les opérateurs n'accordent plus que 22 % de probabilité à une hausse lors de la réunion d'octobre, contre 64 % une semaine plus tôt, même si décembre reste fermement d'actualité à 87 %, selon l'outil CME FedWatch. Pour l'or, qui ne rapporte rien, cette réévaluation a suffi : chaque point de base de resserrement attendu qui disparaît de la courbe est une offre d'achat de plus pour le métal.
Les chiffres publiés vendredi ne laissaient guère de place au doute. Les créations d’emplois non agricoles n’ont atteint que 29 000 en septembre, contre un consensus de 90 000, et les révisions nettes ont retranché 60 000 emplois des deux mois précédents, selon FNArena. Le taux de chômage a progressé de 0,1 point à 4,2 %, et la croissance du salaire horaire moyen est retombée à 3,0 % sur un an — son rythme le plus faible depuis mai 2021. Ce n’était pas un chiffre isolé et décevant ; c’était un marché du travail qui refroidissait sur tous les fronts mesurables.
La Réserve fédérale n’a relevé son taux que le mois dernier, de 25 points de base à 3,75–4,00 % — sa première hausse en trois ans. Avant vendredi, les opérateurs accordaient 64 % de probabilité à un nouveau tour de vis lors de la réunion d’octobre ; ils n’y voient plus que 22 %, selon l’outil CME FedWatch. Les marchés ont jugé que ce rapport plus faible donnait au Comité de politique monétaire davantage de temps pour évaluer la situation, et de hauts responsables de la Fed ont signalé qu’il n’y avait aucune urgence. Mais décembre reste d’actualité : les opérateurs y voient 87 % de chances d’une hausse.
Le marché parie qu'octobre ne sera pas le mois — une pause, pas un revirement. Ce pari étroit est tout le commerce de l'or en ce moment.
« La faiblesse des données du marché du travail a contribué à revoir à la baisse les anticipations d’une hausse de la Fed en octobre, ce qui soutient l’or. Mais le marché considère toujours le cycle global de resserrement de la Fed comme intact, même si une pause intervient en octobre », a déclaré Tim Waterer, analyste en chef des marchés chez KCM Trade.
Le marché obligataire a refusé de se réjouir franchement. Les investisseurs ont d’abord acheté des bons du Trésor, avant de les revendre — le rendement à dix ans a fini vendredi en hausse de 3 points de base à 5,27 %, soit un retournement de 12 points par rapport au plus bas de séance, et il évolue près de son plus haut niveau depuis 2002. « Les investisseurs semblaient réticents à extrapoler un seul chiffre d’emploi décevant alors que les risques d’inflation restaient élevés », a noté Morgan Stanley dans une note citée par Reuters. Pour l’or, les rendements sont la météo — le métal ne verse aucun intérêt, et chaque hausse des rendements réels est une taxe sur sa détention.
Le mouvement a été large. L’argent au comptant a gagné 1,7 % à 61,40 dollars l’once, le platine a progressé de 0,6 % à 1 708,48 dollars et le palladium s’est raffermi de 0,6 % à 1 175,04 dollars, selon Reuters. L’argent surperforme classiquement quand les anticipations de pause rencontrent la demande industrielle : valeur refuge et intrant d’usine, son bond de 1,7 % a dépassé les 0,4 % de l’or. Tous ces mouvements sont restés ordonnés — ni achats de panique, ni ruée désordonnée vers les métaux.
Sur le front géopolitique, le gouvernement yéménite soutenu par l’Arabie saoudite et reconnu internationalement a annoncé dimanche le lancement d’une vaste campagne militaire pour reprendre toutes les zones contrôlées par les Houthis soutenus par l’Iran. Cette offensive alourdit une prime de risque moyen-orientale déjà tendue par la guerre avec l’Iran. Pourtant, le pétrole a reculé : la hausse des exportations de brut du Moyen-Orient et l’accord du G7 de libérer jusqu’à 100 millions de barils de diesel et de pétrole sur les quatre prochains mois ont apaisé les inquiétudes sur l’offre. Le contrat actif sur le WTI a perdu 1,9 % à 91,1 dollars le baril. Le président français Emmanuel Macron a déclaré que cette libération coordonnée visait à « envoyer un signal clair aux marchés ». Un pétrole moins cher, c’est une inflation globale plus sage — et une inflation plus sage est précisément ce qui permet à la Fed de rester les bras croisés.
« Les développements au Moyen-Orient continueront de peser sur l’or, notamment par leur impact sur les prix du pétrole et sur les perspectives globales d’inflation. La volatilité devrait rester élevée tant que le pétrole, les rendements et les anticipations sur la Fed resteront instables », a ajouté Waterer.
La réévaluation s’est propagée jusqu’en Asie. La roupie indienne devrait ouvrir lundi entre 96,22 et 96,26 pour un dollar, selon les opérateurs cités par Reuters, après une clôture à 96,3150 jeudi, les marchés indiens étant fermés vendredi pour un jour férié. La devise a franchi le seuil très surveillé des 96 roupies pour un dollar et touché un plus bas de deux mois, malmenée par la flambée des rendements américains et des prix du pétrole toujours élevés. La Banque de réserve de l’Inde est intervenue avec constance pour freiner la chute, mais les opérateurs préviennent que ce répit est fragile : avec le seuil des 96 désormais nettement franchi, les risques d’une nouvelle dépréciation de la roupie se sont accrus, a confié un cambiste d’une banque privée.
Géopolitique. L’or est d’abord un actif de guerre, ensuite un actif de taux, et ce week-end il a été les deux. L’offensive yéménite ajoute un nouveau front à la guerre avec l’Iran — mer Rouge, infrastructures du Golfe, flambées du pétrole. Le recul du brut, sous l’effet des dégagements de stocks du G7, a rogné la queue inflationniste, mais l’avertissement de Waterer tient : tant que le pétrole, les rendements et les anticipations sur la Fed resteront instables, la volatilité restera élevée.
Macroéconomie. La mécanique est simple et intacte : la Fed a relevé à 3,75–4,00 % le mois dernier, sa première hausse en trois ans, et les marchés considèrent toujours le cycle global de resserrement pour vivant — 87 % en décembre contre 22 % en octobre. Le rebond de 0,4 % de l’or est une réévaluation du calendrier, pas des taux terminaux. Le métal prospère quand la trajectoire attendue des rendements réels recule ; il souffre quand le Trésor offre 5,27 % sur dix ans, près du plus haut depuis 2002. Voilà le plafond de chaque rallye de l’or jusqu’à ce que le cycle tourne vraiment.
Démographie. La note de Société Générale, via le Wall Street Journal, décrit le véritable affrontement comme un bras de fer entre acheteurs structurels — banques centrales et flux des fonds cotés — et vents contraires macroéconomiques comme le dollar fort et la hausse des taux. L’offre structurelle, c’est la démographie de la demande d’or : des acheteurs officiels qui accumulent avec constance au fil des cycles. plancher sous la chute brutale intrajournalière de la semaine dernière à 4 111 dollars, au plus bas depuis le 5 août ; le vent contraire macroéconomique l’empêche de s’envoler depuis.
Schémas historiques. Les cycles de resserrement de la Fed ont une chorégraphie connue avec l’or : souffrance lors des premières hausses, performance quand le cycle culmine et que les rendements réels redescendent. Celui-ci est singulier — première hausse en trois ans, atterrie à 3,75–4,00 % en septembre 2026, et les opérateurs parient déjà sur octobre et décembre séparément. La leçon de l’histoire, c’est que le tournant se date par les données, pas par les discours : les 29 000 créations d’emplois de vendredi sont exactement le genre de chiffre qui, dans les cycles passés, a marqué le moment où le marché commence à anticiper la pause. La prudence de Morgan Stanley — ne pas extrapoler un seul chiffre — est aussi la leçon historique : des chiffres isolés ont déjà simulé le tournant.
Structurel. La structure profonde est celle nommée par Société Générale : l’or devient une classe d’actifs institutionnelle. Les achats des banques centrales ne sont plus la garniture cyclique d’un marché haussier mais la base ; les flux des fonds cotés font désormais basculer le prix marginal comme le faisaient jadis les fonds de futures. En face, la plomberie de 2026 — un dix ans à 5,27 %, un dollar porté par les écarts de rendement, des dégagements stratégiques du G7 qui plafonnent le pétrole — est le plafond macroéconomique. Le pari de l’automne est l’écart entre ces deux forces — et les 0,4 % de lundi ont été une manche du camp structurel.
Le calendrier parle désormais. La décision d’octobre du FOMC est la première balise : avec une probabilité de hausse à 22 % et décembre à 87 % : le message du marché est le report, pas l’annulation. Chaque chiffre publié d’ici décembre — emploi, salaires, inflation — réévaluera cette répartition. Dans le Golfe, l’avancée de la campagne yéménite et le cours de la guerre avec l’Iran décideront si la prime pétrolière revient ou si les 100 millions de barils du G7 la maintiennent plafonnée. Et en Asie, les cambistes de la roupie ont dit l’essentiel : le répit est réel, mais le prochain chiffre de l’emploi comptera plus que le précédent.
Pour l’heure, l’or a fait ce qu’il fait quand le calendrier de la Fed glisse : il a dérivé vers le haut, avec ordre, sans euphorie. Les opérateurs ne parient pas que le cycle de resserrement est terminé — Waterer l’a dit, et décembre est d’accord. Ils parient seulement qu’octobre ne sera pas le mois. Sur un marché où le dix ans évolue près d’un sommet d’un quart de siècle, ce pari étroit — la pause, pas le revirement — est tout le commerce. La volatilité, a prévenu Waterer, devrait rester élevée tant que le pétrole, les rendements et les anticipations sur la Fed resteront instables.
La lecture occidentale des marchés, c'est le report, pas la délivrance. La hausse de septembre de la Fed à 3,75–4,00 % était sa première en trois ans, et les contrats à terme accordent toujours 87 % de probabilité à une augmentation en décembre — l'effondrement d'octobre, de 64 à 22 %, est une réévaluation du calendrier. L'avertissement de Morgan Stanley contre l'extrapolation d'un seul chiffre décevant, relayé par le refus du marché obligataire de se redresser franchement, dit que l'Occident institutionnel ne parie pas sur un revirement : les 0,4 % de l'or sont une offre tactique, plafonnée par un dix ans près de 5,27 %, au plus haut depuis 2002.
La lecture occidentale des politiques, c'est la coordination comme gestion des marchés. L'accord du G7 de libérer jusqu'à 100 millions de barils de diesel et de pétrole sur quatre mois — « envoyer un signal clair aux marchés », selon la formule de Macron — plus la pression de Trump pour des dégagements européens de diesel stratégique, c'est l'Occident utilisant ses stocks pour acheter du temps à la Fed : un pétrole moins cher apaise l'inflation globale, et une inflation plus sage permet à octobre de rester une pause. L'offensive yéménite est le contrepoids — un nouveau front dans la guerre avec l'Iran qui pourrait rendre sa prime au pétrole.
La lecture orientale, c'est le soulagement par le dollar. Quand les paris sur une hausse en octobre retombent, l'avantage de rendement du dollar se réduit, et c'est la courroie de transmission vers l'Asie : l'ouverture attendue de la roupie entre 96,22 et 96,26 n'en est que le cas le plus visible. Un dollar plus faible rend aussi l'or moins cher en yuans, en yens et en roupies, élargissant la demande de la région qui achète le plus de métal physique. Le décor structurel nommé par Société Générale — des banques centrales accumulatrices officielles et constantes — pèse le plus lourd à l'Est, où la diversification des réserves est une politique, pas une mode.
La prudence orientale, c'est que ce répit est emprunté. TradingView note que le dix ans, près de son plus haut depuis 2002, continue de peser sur les métaux précieux, et les cambistes de la roupie disent la même chose de leur devise : avec les 96 nettement franchis et décembre toujours coté à 87 %, l'espace de respiration de l'Asie dure exactement aussi longtemps que le prochain chiffre américain le permettra. Les importateurs de la région — de pétrole, de dollars — restent otages d'un cycle de resserrement reporté, pas mort.
La lecture du Sud global, c'est le canal des devises. Pour l'Inde — grande importatrice de pétrole et acheteuse d'or — la réévaluation du week-end est un double soulagement : un pétrole plus doux grâce aux dégagements du G7, plus un dollar plus faible grâce aux paris réduits sur une hausse, les deux allégeant la facture d'importations qui écrase la roupie à un plus bas de deux mois. L'intervention constante de la Banque de réserve de l'Inde montre la méthode : défendre la ligne des 96 tant que la Fed vous donne de l'air, parce que cet air est temporaire.
Le risque du Sud global, c'est l'asymétrie. Un pétrole moins cher aide les importateurs, mais l'offensive yéménite et la guerre avec l'Iran menacent les infrastructures du Golfe dont dépend la sécurité énergétique du Sud ; une seule escalade réévalue tout. Et l'or lui-même est le paradoxe du Sud — le métal monte sur la même hésitation de la Fed qui soulage ses devises, si bien que la couverture coûte plus cher exactement quand on en a le plus besoin.
L'or ne rapporte aucun intérêt : son attrait augmente dès que la trajectoire attendue des taux baisse, car le « coût d'opportunité » de le détenir diminue. Des paris réduits sur une hausse tendent aussi à affaiblir le dollar, rendant l'or moins cher pour les acheteurs en autres devises. Les 29 000 créations d'emplois de vendredi ont fait les deux à la fois.
La réponse du marché : pause en octobre, hausse en décembre. Les paris sur octobre se sont effondrés de 64 à 22 %, mais décembre reste coté à 87 % via l'outil CME FedWatch. Comme l'a dit Tim Waterer de KCM Trade, le marché considère toujours le cycle global de resserrement comme intact.
Les créations d'emplois non agricoles ont atteint 29 000 en septembre contre un consensus de 90 000 ; les révisions nettes ont retranché 60 000 des deux mois précédents ; la moyenne mobile sur trois mois s'établissait à 51 000 ; le chômage est remonté à 4,2 % avec une participation à 61,8 % ; et la croissance du salaire horaire moyen est retombée à 3,0 % sur un an — son rythme le plus faible depuis mai 2021.
Deux contrepoids : la hausse des exportations de brut du Moyen-Orient et l'accord du G7 de libérer jusqu'à 100 millions de barils de diesel et de pétrole sur quatre mois, destiné — selon les mots de Macron — à « envoyer un signal clair aux marchés ». Le contrat actif sur le WTI a perdu 1,9 % à 91,1 dollars le baril malgré l'offensive yéménite et les risques de la guerre avec l'Iran pour les infrastructures du Golfe.
Elle devrait ouvrir lundi entre 96,22 et 96,26 pour un dollar après une clôture à 96,3150 jeudi, les marchés indiens étant fermés vendredi — un plus bas de deux mois au-delà du seuil très surveillé des 96. La Banque de réserve de l'Inde intervient avec constance pour freiner la chute, mais les opérateurs estiment que ce répit pourrait être de courte durée avec les 96 nettement franchis.
D'abord la décision d'octobre du FOMC, puis chaque chiffre d'emploi, de salaire et d'inflation qui réévaluera la répartition octobre-contre-décembre ; le cours de la campagne yéménite et de la guerre avec l'Iran pour le canal pétrole-inflation ; et le rendement du Trésor à dix ans, près de 5,27 % — le plafond de chaque rallye de l'or jusqu'à ce que les rendements réels redescendent vraiment.
