L’euro est tombé à son plus bas en 17 mois, plombé par la dette française et le blocage politique ; l’écart des taux franco-allemands renoue avec les sommets de 2012 — le dollar triomphe.
Publié le 5 octobre 2026 · 06:00 GMT
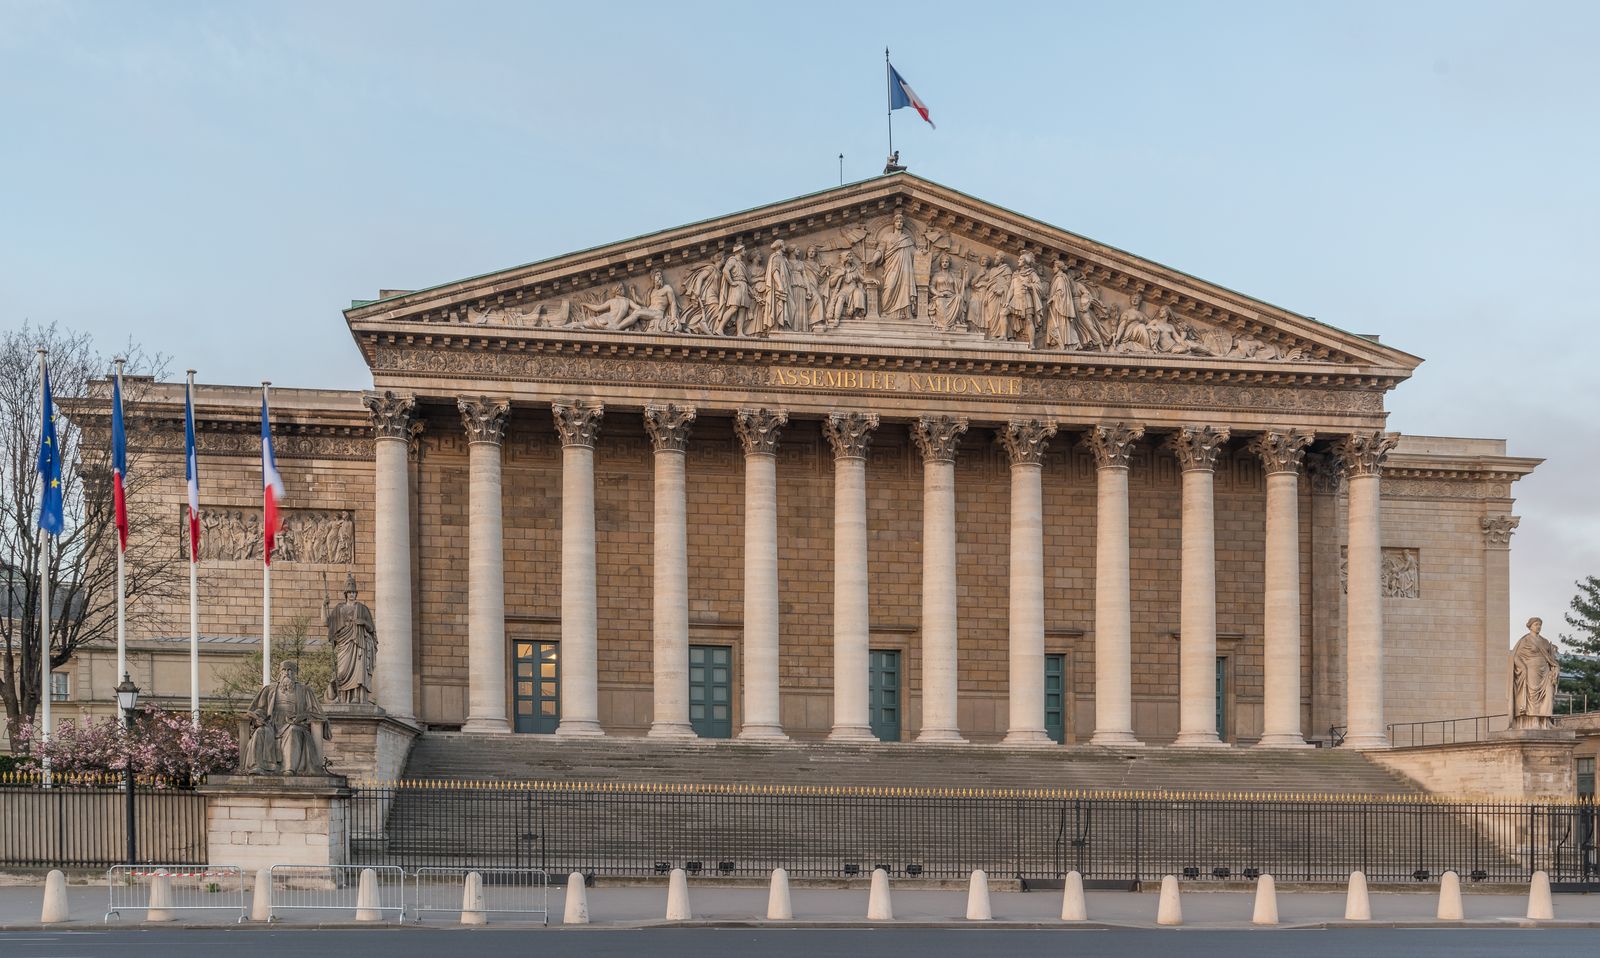
FRANCFORT — L’euro a un problème français, et lundi matin, cela s’est vu. Le dollar a bondi à l’ouverture de la semaine, et la monnaie unique en a payé le prix : en repli de 0,7 %, à 1,1246 dollar, son plus bas niveau depuis mai 2025, prolongeant une quatrième semaine consécutive de baisse. Le coupable n’est pas seulement la vigueur américaine, mais la faiblesse européenne — les craintes budgétaires en France, où une dette vertigineuse, un parlement bloqué et une élection présidentielle qui se profile l’an prochain ont fait de la deuxième économie de la zone euro la principale source d’inquiétude contagieuse. L’écart entre les coûts d’emprunt français et allemands à dix ans s’est creusé à environ 150 points de base, un plus haut depuis la crise de 2012, les investisseurs exigeant une prime de risque digne des années de crise pour détenir la dette française. Pendant ce temps, l’indice du dollar s’établissait à 101,97, proche d’un sommet de 17 mois, soutenu par des rendements du Trésor américain toujours élevés, même après un rapport sur l’emploi américain plus faible que prévu qui a fait passer sous les 20 % la probabilité d’une hausse des taux de la Réserve fédérale en octobre.
La glissade de la monnaie unique couronne un mois d’érosion régulière. Quatre semaines consécutives de repli ont ramené l’euro à des niveaux inédits depuis mai 2025, et la chute de 0,7 % de lundi a prolongé l’hémorragie dans le nouveau trimestre. Le dollar s’est repu de deux appétits à la fois : le portage des rendements du Trésor américain, toujours élevés, et une fuite mondiale hors des dettes souveraines vers le billet vert. La livre sterling s’échangeait à 1,3241 dollar. Le franc suisse valait 0,8286 pour un dollar et 0,9312 pour un euro, après avoir gagné plus de 1 % la semaine dernière. Le dollar australien restait stable à 0,6956 dollar tandis que le dollar néo-zélandais cédait 0,1 %, à 0,5610. En une semaine où toutes les valeurs refuges étaient recherchées, la seule monnaie que le marché refusait de toucher était celle qui portait une adresse française.
L’euro a un problème français — et le problème français ne fait que commencer.
L’épicentre est Paris. La prime qu’exigent les investisseurs pour détenir la dette française à dix ans plutôt que les Bunds allemands s’est envolée à environ 150 points de base, un plus haut depuis la crise de la zone euro de 2012, selon Reuters — et les données LSEG citées par Dow Jones plaçaient l’écart à 152,34 points de base vendredi, du jamais-vu depuis novembre 2011. La vitesse du mouvement a stupéfié les opérateurs : la prime de risque française ne s’était pas élargie aussi vite en une semaine depuis 2011, quand la crise de la dette faisait rage. Le rendement de l’OAT française à dix ans a touché environ 5 %, son plus haut depuis 2002, après la plus forte hausse trimestrielle en près de quatre décennies.
Le déclencheur fut le budget 2027 que le Premier ministre Sébastien Lecornu a présenté au Conseil des ministres le 1er octobre : 54 milliards d’euros d’économies — dont 43 milliards de mesures nouvelles — adossés au gel des salaires des fonctionnaires, au gel de toutes les pensions sauf les plus basses et à des hausses d’impôts ciblées, avec l’objectif de ramener le déficit de 5,4 % du PIB cette année à 5 % en 2027. Sans ce plan, estime le gouvernement, le déficit pourrait frôler 6,5 %. Le ministère des Finances table sur une dette publique à 119,3 % du PIB cette année et 121,7 % l’an prochain — un record — tandis que l’Agence France Trésor prévoit un record de 340 milliards d’euros d’émissions obligataires en 2027. La seule charge de la dette devrait atteindre 72,9 milliards d’euros l’an prochain, contre 62,6 milliards en 2026.
La politique est pire que l’arithmétique. Lecornu est le dernier en date des chefs de gouvernement à tenter de faire passer l’austérité dans un parlement profondément divisé par la dissolution surprise d’Emmanuel Macron en 2024 ; ses deux prédécesseurs immédiats ont été renversés pour des plans de rigueur. Les fonctionnaires ont fait grève la semaine dernière contre le gel des salaires, et des lycéens bloquent des dizaines d’établissements pour dénoncer le manque d’enseignants et des bâtiments délabrés. Avec une élection présidentielle prévue en avril et mai prochains — où la cheffe de l’extrême droite Marine Le Pen devance largement l’héritage centriste de Macron dans les sondages — chaque vote budgétaire est désormais une escarmouche de campagne. « Clairement, le marché teste la situation politique et dit aux responsables : vous devez être prudents avec le budget », déclarait vendredi Marion Le Morhedec, directrice des investissements obligataires chez Fidelity. La Banque centrale européenne dispose d’outils pour empêcher les rendements d’un État membre de s’emballer, mais les analystes jugent peu probable qu’elle ait à les utiliser pour la France pour l’instant.
De l’autre côté de l’Atlantique, la force du billet vert reposait sur un paradoxe. Le bon du Trésor américain à dix ans rapportait 5,262 % — en deçà du sommet de 5,34 % en 24 ans touché la semaine dernière, mais encore assez élevé pour garder les actifs américains magnétiques. « Le dollar est le grand gagnant de l’environnement actuel, car non seulement la hausse des rendements du Trésor renforce l’attrait des actifs américains, mais la vente massive de la dette à l’échelle mondiale alimente les flux vers le billet vert, valeur refuge », a déclaré Matthew Ryan, responsable de la stratégie de marché chez Ebury. Les stratèges d’OCBC ajoutent que si la volatilité des taux reste élevée, la pression sur les carry trades, les devises cycliques et l’euro persistera, tandis que les refuges traditionnels — le franc suisse et le dollar — resteront soutenus.
L’indice du dollar, qui mesure la devise américaine face à six grandes monnaies, s’établissait à 101,97, proche d’un sommet de 17 mois. Sa hausse a survécu même à un rapport sur l’emploi américain plus faible que prévu vendredi, qui a fait passer sous les 20 % la probabilité d’une hausse des taux de la Réserve fédérale en octobre — un geste en décembre, insistent les opérateurs, restant très envisageable. La déroute obligataire mondiale de la semaine dernière, qui a porté les coûts d’emprunt à des sommets pluri-décennaux et malmené la dette française tandis que les investisseurs s’inquiétaient des risques inflationnistes liés à la flambée des prix du pétrole, n’a fait que dorer les galons de valeur refuge du dollar.
La France n’était pas le seul marché souverain sous tension. Au Japon, le rendement des obligations d’État à trente ans a atteint un niveau record, avant les déclarations de la Première ministre Sanae Takaichi à l’ouverture d’une session parlementaire extraordinaire lundi. Le quotidien Nikkei rapportait la semaine dernière qu’elle devrait promettre une « réponse agile » à tout développement inattendu de l’économie et des marchés financiers. Le yen s’échangeait à 157,69 pour un dollar en début de séance asiatique — la victime classique d’une déroute obligataire qui n’est plus une histoire européenne, mais mondiale.
Les échanges ont été clairsemés par les jours fériés en Chine, en Corée du Sud et en Nouvelle-Galles du Sud, en Australie, mais l’humeur était à l’optimisme : le Nikkei de Tokyo a grimpé de 2,5 % et l’indice MSCI des actions d’Asie-Pacifique hors Japon a avancé de 1 %, les marchés européens s’annonçant bien orientés. Les actions, au moins, acceptaient de regarder au-delà des décombres obligataires — pour l’instant. Au Brésil, les investisseurs se préparaient à une forte réaction des marchés après la surperformance du sénateur Flávio Bolsonaro au premier tour, qui le qualifie pour un second tour face au président Luiz Inácio Lula da Silva — une histoire que cette édition traite séparément.
Géopolitique. La France n’est pas la Grèce, et c’est précisément ce qui fait peur. La France est la deuxième économie de la zone euro et l’un des premiers marchés de dette souveraine d’Europe — quand sa prime de risque se revalorise, tout le bloc le ressent. Rae Wee, de Reuters, notait que l’élargissement de l’écart franco-allemand fait craindre que la turbulence ne se propage plus largement aux marchés européens. Le filet de sécurité de la BCE existe, mais le déployer pour un pays du cœur serait en soi un séisme politique ; le marché le sait, et c’est pourquoi il teste Paris plutôt que Francfort.
Macroéconomie. La déroute obligataire est un étau coordonné : des finances publiques qui se dégradent, une avalanche d’émissions nouvelles et des coûts de l’énergie élevés ont porté les rendements des grandes économies à des sommets pluriannuels. Les opérateurs tablent toujours sur une hausse de la Fed en décembre et deux autres au premier semestre 2027, même si Mohit Kumar, stratège chez Jefferies, juge ce scénario agressif — son scénario central est d’une hausse chacune pour la Fed et la BCE. S’il a raison, l’avantage de taux du dollar culmine ; si le pétrole reste élevé, l’inflation qui défait les budgets défera aussi ce pari.
Démographie. Le drame de la dette française est aussi une affaire de générations. Les 54 milliards d’économies pèsent sur les salaires des fonctionnaires et les pensions — sur les jeunes enseignants dont la pénurie a déclenché les blocus de lycées, et sur les retraités dont les pensions sont gelées. Un pays vieillissant doit refinancer des centaines de milliards d’obligations arrivant à échéance, émises à des taux proches de zéro entre 2014 et 2021, à des rendements proches de 5 %. La facture atterrit sur une population active qui se rétrécit — l’arithmétique classique d’un piège démographique déguisé en masque budgétaire.
Schémas historiques. La dernière fois que l’écart franco-allemand a bougé ainsi, en 2011, la zone euro a failli se disloquer. La dernière fois que les rendements français à dix ans ont bondi de 1,4 point de pourcentage en trois mois — comme depuis juillet —, les précédents étaient le début 2022 et 1987, une année qui s’est achevée par le krach du Lundi noir. L’histoire ne se répète pas, mais elle rime en points de base : la prime de risque d’un pays du cœur à des niveaux de crise, un parlement divisé, et une élection qui pourrait porter l’extrême droite au pouvoir. Paris a déjà vu ce film ; il n’avait pas aimé la fin.
Structure. Ôtez la politique, la structure demeure : la France doit vendre un record de 340 milliards d’euros d’obligations l’an prochain sur un marché déjà gavé de papier souverain, pour une charge de la dette de près de 73 milliards. Le record du rendement japonais à trente ans montre que la même vague de refinancement frappe simultanément les pays riches les plus endettés du monde. Ce n’est pas un accident français, mais un changement de régime — la fin de la décennie où les États empruntaient pour rien, arrivée d’un seul coup.
Lundi apporte les PMI des services et composites de septembre pour la France et l’Allemagne, ainsi que les prix à la production d’août pour la zone euro — le décor chiffré d’une semaine où le budget français entame son parcours d’obstacles parlementaire. Les questions qui comptent : les 54 milliards de Lecornu survivront-ils à un parlement qui a déjà renversé deux Premiers ministres pour moins que cela ; la BCE restera-t-elle spectatrice ; et le double moteur du dollar — portage des rendements plus flux refuges — continuera-t-il de tourner jusqu’en décembre. L’euro, pour l’heure, a un problème français, et le problème français ne fait que commencer.
Les rédactions occidentales lisent lundi d'abord comme une histoire de crédibilité européenne, ensuite comme une histoire de change. Le fil rouge, de Reuters au Monde, c'est la prime de risque française : environ 150 points de base au-dessus des Bunds, un plus haut depuis 2012, qui s'élargit plus vite qu'à aucun moment depuis 2011 — sur un budget de 54 milliards d'euros du Premier ministre auquel le marché obligataire a répondu par une déroute. Le cadre est institutionnel : un parlement divisé qui a renversé deux chefs de gouvernement pour des plans d'austérité, un cycle électoral qui pourrait livrer la France à l'extrême droite, et une banque centrale dont les outils de soutien pourraient rester au fourreau précisément quand un pays du cœur aurait le plus besoin d'être rassuré.
La seconde lecture occidentale est le triomphe paradoxal du dollar. Le billet vert est proche d'un sommet de 17 mois non parce que l'économie américaine surchauffe — le rapport sur l'emploi de vendredi, plus faible que prévu, a fait passer sous les 20 % la probabilité d'une hausse en octobre — mais parce que toutes les alternatives sont pires : la dette française malmenée, les rendements japonais à trente ans à des records, les coûts d'emprunt mondiaux à des sommets pluri-décennaux. Dans un monde qui vend du papier souverain, la monnaie de réserve mondiale est le dernier acheteur debout.
La lecture orientale est sans sentimentalisme : la faiblesse de l'euro est le retour de bâton des propres turpitudes budgétaires de l'Occident. Un écart franco-allemand de 150 points de base, un plus haut depuis 2012, dit aux capitales, de Moscou à Pékin, que le cœur de la zone euro n'est plus le cœur — que l'architecture 'sans risque' de la finance européenne était un arrangement politique, pas une loi de la nature. L'envolée refuge du dollar se lit non comme une force américaine, mais comme l'attraction gravitationnelle d'un système financier unipolaire : quand les obligations brûlent partout, le capital fuit vers le seul marché assez profond pour l'absorber.
La seconde note orientale porte sur le Japon. Un rendement record des obligations japonaises à trente ans, avant l'allocution de la Première ministre Sanae Takaichi au Parlement, est observé comme le moment où le pays riche le plus endetté du monde rencontre la fin de l'argent gratuit. Pour les observateurs qui suivent le dénouement du carry trade sur le yen, la question est mécanique : à quel rendement l'arithmétique de la dette de Tokyo forcera-t-elle le type d'intervention de marché qui se répercuterait sur toutes les devises d'Asie.
La lecture du Sud global commence par le prix de l'emprunt. Quand les rendements français à dix ans touchent 5 % et que les coûts obligataires mondiaux atteignent des sommets pluri-décennaux, chaque ministère des Finances, d'Accra à Buenos Aires, paie plus cher sa propre dette — la vague de refinancement du monde riche est un impôt sur les budgets du monde pauvre. Les 340 milliards d'euros d'obligations françaises qui inonderont le marché l'an prochain concurrenceront directement le papier des marchés émergents pour le même vivier d'acheteurs qui se rétrécit.
La seconde lecture du Sud est politique. Le parlement français a renversé deux Premiers ministres pour des plans d'austérité pendant que des lycéens bloquent leurs établissements contre des salles de classe délabrées — une version pays riche de la politique de rue budgétaire que le Sud connaît intimement. La leçon tirée dans les capitales du Sud : le scénario d'austérité que le FMI prescrivait jadis aux autres se joue désormais, et mal, à Paris — et le marché en est le plus strict des exécuteurs.
Deux forces poussent . La faiblesse européenne elle-même — les craintes budgétaires en France, où une dette élevée et un blocage politique avant la présidentielle de l'an prochain ont porté l'écart franco-allemand à dix ans à environ 150 points de base, un plus haut depuis 2012 — et la vigueur américaine : l'indice du dollar s'établit à 101,97, proche d'un sommet de 17 mois, porté par des rendements du Trésor élevés et des flux refuges hors des obligations mondiales.
Le ministère des Finances attend une dette publique à 119,3 % du PIB cette année et 121,7 % l'an prochain — un record. Le budget 2027 présenté le 1er octobre par le Premier ministre Sébastien Lecornu propose 54 milliards d'euros d'économies pour ramener le déficit de 5,4 % à 5 % du PIB ; sans lui, le déficit pourrait frôler 6,5 %, selon le gouvernement.
C'est la prime qu'exigent les investisseurs pour détenir la dette française à dix ans plutôt que les Bunds allemands — la référence sans risque de la zone euro. À environ 150 points de base, c'est le plus large depuis la crise de la zone euro de 2012, et il ne s'était jamais élargi aussi vite en une semaine depuis 2011.
La Banque centrale européenne dispose d'outils pour empêcher les rendements d'un État membre de s'emballer, mais les analystes jugent peu probable qu'elle ait à les déployer pour la France pour l'instant, selon Reuters. Les déployer pour un pays du cœur serait en soi un séisme politique — l'une des raisons pour lesquelles le marché teste Paris plutôt que Francfort.
Le dollar a deux moteurs, selon la formule du stratège d'Ebury Matthew Ryan : la hausse des rendements du Trésor 'renforce l'attrait des actifs américains', et la vente mondiale d'obligations 'alimente les flux vers le billet vert, valeur refuge'. Le rapport sur l'emploi américain, plus faible que prévu, a fait passer sous les 20 % la probabilité d'une hausse en octobre, mais un geste en décembre reste anticipé.
Le rendement des obligations japonaises à trente ans a atteint un niveau record avant les déclarations de la Première ministre Sanae Takaichi à l'ouverture d'une session parlementaire extraordinaire lundi ; le quotidien Nikkei rapportait qu'elle devrait promettre une 'réponse agile' à tout développement inattendu de l'économie et des marchés. Le yen s'échangeait à 157,69 pour un dollar en début de séance asiatique.
