L'USS Theodore Roosevelt fait route vers le Moyen-Orient avec 9 000 à 10 000 soldats de plus, rejoignant les deux porte-avions déjà sur zone — tandis que Donald Trump envisage de reprendre les frappes sur l'Iran après les midterms et que le Brent culmine à 102 dollars.
Publié le 2 octobre 2026 · 06:00 GMT
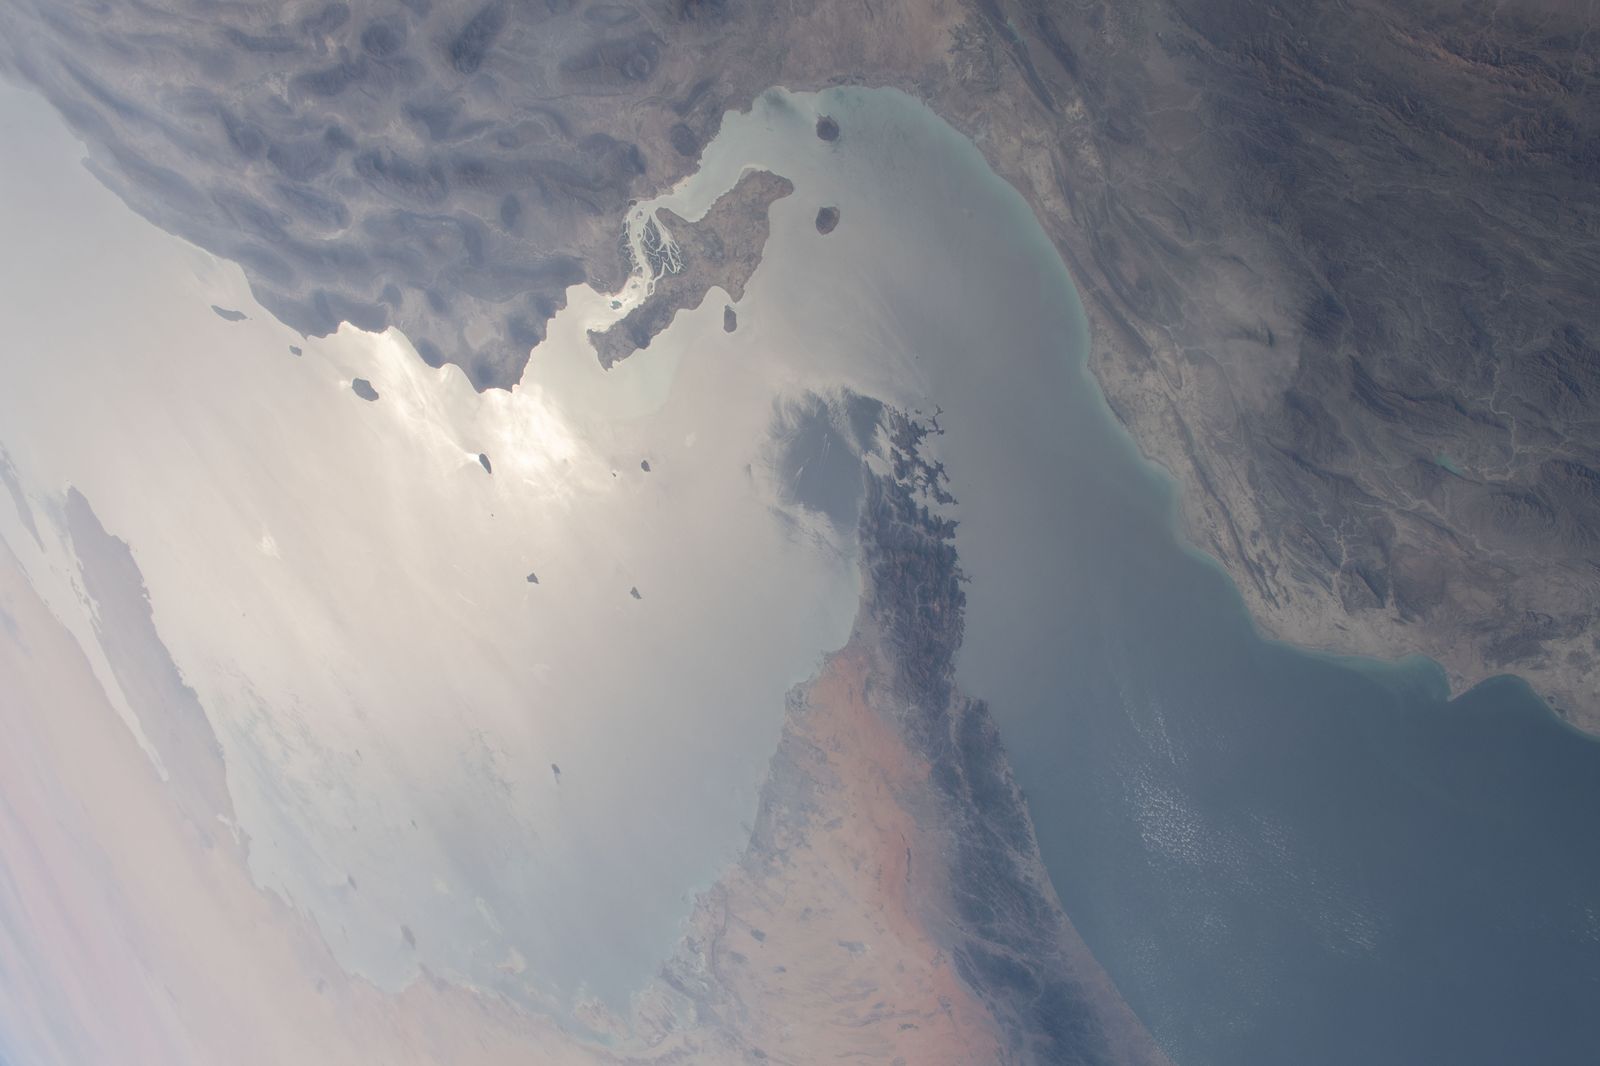
Trois porte-avions. Deux groupes amphibies. Soixante mille Américains voguant vers une échéance de novembre. Washington appelle cela garder toutes les options ouvertes — mais dans le Golfe, tout le monde sait ce qu'une flotte de cette taille signifie vraiment : le dernier argument avant que l'argument ne s'achève.
L'USS Theodore Roosevelt a quitté San Diego dimanche après-midi, et l'arithmétique de l'empire s'en est trouvée changée. Quelque part entre la côte californienne et le Pacifique ouvert, un troisième groupe aéronaval américain était soudain, officiellement, en route vers le Moyen-Orient — suivi un jour plus tard par les bâtiments d'assaut amphibie du groupe USS Makin Island, transportant plus de 2 000 marines de la 13ᵉ unité expéditionnaire et l'équivalent d'une petite armée en puissance aérienne. D'ici la fin novembre, si les calendriers tiennent, trois porte-avions et deux groupes amphibies seront déployés autour de l'Iran — la plus grande concentration militaire américaine dans la région depuis avril, lorsque la flotte avait atteint cette taille pour la dernière fois, juste avant que Washington et Téhéran ne scellent un fragile cessez-le-feu auquel ni l'un ni l'autre ne croyait et que ni l'un ni l'autre n'a respecté. Soixante mille soldats. C'est le chiffre qui compte, car ce n'est pas seulement un déploiement — c'est un message, et toute la région l'a reçu en quelques heures. À Téhéran, le message se lit comme une menace : le Wall Street Journal rapporte que le président Donald Trump a confié à ses conseillers qu'il comptait reprendre les bombardements contre l'Iran en novembre, le mois même où l'armada arrivera. À Riyad, Doha et Abou Dhabi, il se lit à la fois comme une assurance et un avertissement — les Américains reviennent en force, et les capitales du Golfe qui accueillent leurs bases seront protégées ou visées selon le déroulement des prochaines semaines. Et sur les marchés, il se lit comme un prix : le Brent a bondi de plus de quatre pour cent à 102,31 dollars le baril à la nouvelle, le coût de l'incertitude libellé dans la seule matière première dont la planète entière dépend. C'est de la diplomatie par accumulation coercitive — la négociation menée non pas autour d'une table, mais à travers un océan d'acier qui ne cesse de s'élargir. Trump l'a dit lui-même, dans un langage qu'aucun diplomate ne survivrait : l'Iran doit « signer un accord très équitable, ou cesser d'exister ». Huit mois après le début d'une guerre déclenchée le 28 février, avec des pourparlers bloqués sur la seule question qui compte vraiment — le contrôle par Téhéran du détroit d'Ormuz — Washington a décidé que la flotte parlerait jusqu'à ce que le calendrier la rattrape. Fin novembre. C'est là que tout converge : les porte-avions, les élections de mi-mandat et la date butoir que le président s'est fixée en privé.
Toute armée jamais assemblée a été un argument, mais rares sont celles qui l'ont été aussi explicitement. Le groupe Roosevelt et les bâtiments amphibies du Makin Island transportent entre 9 000 et 10 000 hommes de plus, qui s'ajoutent aux plus de 50 000 Américains déjà stationnés dans la région — portant le total au-delà de 60 000 pour la première fois depuis des mois. La correspondante d'Al Jazeera à Washington, citant des sources au Pentagone et à la Maison-Blanche, rapporte que le dispositif comprend une puissance aérienne supplémentaire, dont des chasseurs furtifs F-35, et que le Pentagone n'a aucune intention de retirer quoi que ce soit — même si un accord avec l'Iran était miraculeusement conclu. Relisez cette phrase deux fois : les canons restent, même si les discussions aboutissent. Le secrétaire à la Défense Pete Hegseth a déclaré les forces « prêtes à partir » si Trump ordonne de nouvelles frappes. Ce qui distingue ce déploiement de tous les précédents, c'est le mariage de la flotte et du calendrier. Les navires arrivent d'ici la fin novembre ; les élections de mi-mandat ont lieu le 3 novembre ; et Trump a confié aux sources du Journal qu'il comptait reprendre les bombardements ce même mois. Dans une interview au magazine Time publiée cette semaine, le président a estimé « possible » une intensification des frappes contre l'Iran après le vote — le mot « possible » accomplissant ici plus de travail que des paragraphes entiers de la plupart des présidents. Un responsable américain a déclaré à Al Jazeera que cette force offrait à Trump « un éventail d'options plus large » — la formule polie du Pentagone pour désigner davantage de façons de détruire. Et le message est déjà parvenu à Téhéran. Les Iraniens stockent nourriture et médicaments, selon des informations en provenance de la capitale, à mesure que la peur d'une reprise des combats se propage. Les capitales du Golfe, elles, exécutent la chorégraphie familière des exposés : silencieuses en public, fébriles en privé, appelant Washington pour poser la seule question qui importe — sommes-nous le bouclier, ou la cible ?
Washington ne négocie pas avec Téhéran. Il négocie avec le calendrier — et Téhéran n'est que le public.
La guerre a commencé le 28 février, lorsque les États-Unis et Israël ont lancé leur assaut conjoint contre l'Iran — et depuis huit mois, elle brûle par vagues, cessez-le-feu et effondrements. Avril fut le point culminant de la première phase : trois groupes aéronavals américains massés dans la région, une concentration que la marine n'avait plus tentée depuis 2003, et la pression produisit le fragile cessez-le-feu qui « mit temporairement fin » aux combats. Fragile fait ici beaucoup de travail dans la phrase. La trêve s'est effondrée, et les deux camps s'affrontent sporadiquement depuis — missiles, frappes sur pétroliers, salves de supplétifs, et un blocus naval qui a fait du détroit d'Ormuz les vingt et un milles marins les plus disputés de la planète. Septembre fut le mois où l'accalmie prit fin. L'Iran a tiré des missiles balistiques sur des navires de guerre américains dans le Golfe, selon des responsables américains — un défi direct que la marine ne pouvait ignorer. Entre le 2 et le 7 septembre, les deux camps se sont livré leur confrontation navale directe la plus grave à ce jour : le CENTCOM a frappé trois pétroliers liés à l'Iran au large de l'île de Kharg, de Jask et dans le golfe d'Oman, les décrivant comme un « réseau fantôme de plusieurs milliards de dollars » finançant les supplétifs de Téhéran ; les Gardiens de la révolution ont revendiqué des frappes de représailles sur six navires. Al Jazeera a parlé de guerre des pétroliers, et l'expression est restée. Le Centre conjoint d'information maritime a maintenu le détroit au niveau SÉVÈRE, son plus haut degré de menace, tandis que 89 transits facilités par les États-Unis s'y faufilaient en trois jours — le commerce se poursuivant sous la menace des canons. Pendant tout ce temps, la voie diplomatique s'est éteinte. L'Iran a poussé une feuille de route de sept jours par l'entremise du Qatar : Téhéran rouvrirait le détroit d'Ormuz et reprendrait les pourparlers nucléaires, en échange de la fin du blocus naval américain, d'un allègement des sanctions et d'un cessez-le-feu régional couvrant le Liban et le Yémen. Le ministre des Affaires étrangères Abbas Araghchi a affirmé que ces étapes pouvaient être accomplies en « quatre ou cinq jours ». Trump l'a rejetée. La position de la Maison-Blanche, comme toujours, est maximale : l'accord doit être « très équitable » — l'euphémisme de Washington pour la reddition de Téhéran sur le détroit — ou l'Iran « cessera d'exister ».
Pendant que les discussions mouraient, la pression continuait. Cette semaine, Washington a sanctionné les conglomérats ferroviaires et automobiles iraniens — pas les cibles habituelles du pétrole et de la banque, mais les artères ingrates d'une économie de guerre — dans ce que le Trésor a présenté comme un effort pour assécher ce qu'il reste des revenus de Téhéran. La stratégie est l'épuisement par tous les moyens disponibles : les bombes quand les caméras regardent, les sanctions quand elles ne regardent pas, et entre les deux un blocus naval qui étrangle le commerce pétrolier. Téhéran répond à chaque tour de vis par son propre théâtre. Le contre-amiral Habibollah Sayyari, chef adjoint de l'armée iranienne chargé de la coordination, a déclaré à l'agence Mehr, proche du pouvoir, que la marine des Gardiens de la révolution « tenait » la partie occidentale du détroit et le détroit lui-même, tandis que la marine de l'armée tenait les approches orientales et le nord de l'océan Indien — une proclamation de contrôle sur la voie d'eau par laquelle transite un cinquième du pétrole mondial. Le CENTCOM, pour sa part, refuse de commenter les mouvements de ses navires, un silence qui est lui-même un signal : la flotte avance, et le public n'apprend où elle se trouve que lorsque Washington le décide. L'impasse, dépouillée de ses communiqués, est simple. Téhéran ne cédera pas le contrôle du détroit d'Ormuz — le levier qu'il a passé huit mois de guerre à protéger — et Washington n'acceptera aucun accord qui laisserait ce levier entre les mains iraniennes. Les diplomates iraniens ont confié à l'agence IRNA qu'aucun nouveau cycle de pourparlers n'était prévu et qu'Araghchi regagnait Téhéran depuis New York. Il ne reste plus rien à négocier, sinon les modalités du prochain round de combats. C'est précisément pour cela que le Roosevelt navigue.
La géopolitique d'abord, parce que le calendrier est la stratégie. Trump a confié à ses conseillers qu'il comptait reprendre les bombardements en novembre — pas en octobre, quand les midterms sont en jeu, mais une fois les votes comptés. Un président qui frappe avant une élection risque de passer pour un imprudent ; un président qui frappe après passe pour un homme de décision. Le Roosevelt arrive « d'ici la fin novembre », selon des responsables américains, ce qui signifie que la disponibilité de la flotte et la fenêtre politique du président s'ouvrent sur la même page de la même semaine. Ce n'est pas une coïncidence ; c'est une chorégraphie. La diplomatie par accumulation coercitive ne fonctionne que si la menace est crédible, et la crédibilité, dans le Washington de Trump, se mesure en coques à l'horizon. Les capitales du Golfe comprennent cette arithmétique mieux que quiconque, car elles sont dedans. L'Arabie saoudite, le Qatar, les Émirats — hôtes des bases, des pistes et des stations d'écoute américaines — sont à la fois le bouclier et le ventre mou. Les planificateurs iraniens ont passé huit mois à répéter des frappes sur ces installations précises ; les planificateurs américains ont passé huit mois à assurer au Golfe que le parapluie tenait. Le rôle du Qatar comme convoyeur de la feuille de route de sept jours rejetée par Téhéran révèle le double lien : Doha est le messager que Washington tolère et l'otage que Téhéran menace. Quand les porte-avions se massent au large, les États du Golfe n'applaudissent pas — ils calculent. Chaque coque américaine supplémentaire est une raison de plus pour Téhéran de décider que les bases elles-mêmes sont le champ de bataille. Et puis il y a le second public, celui que personne ne nomme : Pékin. Le Roosevelt est un actif du Pacifique, détourné vers le Moyen-Orient comme tant de porte-avions avant lui. Chaque mois qu'un porte-avion américain passe dans le golfe d'Oman est un mois qu'il ne passe pas dans le Pacifique occidental. Les Chinois lisent ce déploiement comme les comptables lisent un bilan — et le bilan dit que l'Amérique dépense sa monnaie militaire la plus précieuse, la présence aéronavale, dans le mauvais océan.
La macroéconomie a déjà intégré la guerre dans ses prix. Les contrats à terme de décembre sur le Brent se sont établis à 102,31 dollars le baril, en hausse de 4,28 dollars — un bond de 4,4 pour cent en une seule séance, que les opérateurs attribuent à deux chocs simultanés : l'article du Journal sur le porte-avions et la révélation de Reuters selon laquelle les raffineurs chinois avaient suspendu leurs exportations de produits pétroliers au-delà de Hong Kong et Macao. Le WTI a clôturé à 92,87 dollars. « Nous peinons à envisager une issue rapide, globale et durable au conflit », a déclaré Walt Chancellor, stratégiste énergie chez Macquarie — le genre de phrase que les analystes écrivent quand les modèles cessent de fonctionner et que la guerre prend le relais. Une enquête du Journal auprès des banques situe le Brent du quatrième trimestre à 90,22 dollars en moyenne et le WTI à 85,47, en nette hausse par rapport aux estimations précédentes ; les banques ne prédisent pas la paix. La vraie douleur n'est pas dans le brut, mais dans le diesel. Les stocks mondiaux de diesel sont déjà tendus depuis que la Russie — premier exportateur — a interdit ses exportations de carburant jusqu'en octobre, et les dommages subis par les raffineries du Golfe ont étranglé les capacités régionales. L'arrêt des exportations chinoises resserre l'étau un peu plus. Les exportations de brut du Moyen-Orient se sont elles-mêmes redressées à 17,5 millions de barils par jour, soit environ 98 pour cent des niveaux d'avant-guerre, grâce au redéploiement du pipeline Est-Ouest saoudien et aux corridors d'exportation alternatifs — les monarchies du Golfe ont passé huit mois à contourner le détroit par l'ingénierie. Mais transporter du pétrole n'est pas le raffiner, et le monde découvre la différence à la pompe. Démographiquement, le bilan de la guerre s'écrit en deux populations : les marins et les consommateurs. USNI News a rapporté que les responsables de la marine avaient prévenu les familles du Roosevelt que le déploiement pourrait dépasser sept mois, huit mois servant de base de planification — la plus longue ombre sous laquelle une famille de militaire puisse vivre. À l'autre bout du bilan, chaque point de pourcentage sur le Brent est une taxe sur le Sud global, payée en tickets de bus et en prix du pain. L'économie du déploiement est, au fond, un transfert : des navetteurs les plus pauvres de la planète vers ses plus grands marchés d'assurance.
L'histoire structurelle est celle que le Pentagone veut le moins raconter : la marine craque. L'USS George Washington — le porte-avions basé au Japon déjà sur zone — a relevé l'USS Abraham Lincoln en août après un déploiement record de plus de 260 jours en mer, une mission si éprouvante que des récits ont décrit des conditions dégradées, des pénuries d'approvisionnement et des tentatives de suicide parmi l'équipage. Les frappes iraniennes sur les lignes d'approvisionnement, dont un port clé à Bahreïn, ont laissé les marins à court de provisions essentielles. Le commandement du Roosevelt a passé les semaines précédant le départ à stocker nourriture, produits d'hygiène et articles de la boutique de bord, tout en vantant de meilleures communications avec les familles — des préparatifs pour un long séjour qui se lisent, pour quiconque a suivi cette guerre, comme des préparatifs pour le pire. Historiquement, c'est le schéma qui devrait effrayer tout le monde. La dernière concentration de trois porte-avions, en avril, avait précédé le cessez-le-feu — la flotte était l'argument qui avait forcé la trêve. Les concentrations de forces de cette taille ont une dynamique propre ; les amiraux n'assemblent pas soixante mille hommes et des centaines d'aéronefs pour faire de la diplomatie. En 2003, la dernière fois que la marine avait empilé les porte-avions ainsi avant avril, le déploiement avait précédé l'invasion de l'Irak — un précédent que les Iraniens citent chaque soir à la télévision d'État et que le Pentagone fait semblant de ne pas entendre. Trump lui-même a déclaré à Fox News qu'il croyait que l'Amérique allait « gagner la guerre » contre l'Iran « très bientôt ». Les guerres sur le point d'être gagnées « très bientôt » ne nécessitent généralement pas trois groupes aéronavals. La note démographique est la plus sombre : la 13ᵉ unité expéditionnaire des marines qui navigue avec le groupe Makin Island est une force amphibie — conçue pour débarquer, pas pour tourner en rond. Les marines ne déploient pas sur des bâtiments d'assaut amphibie pour saluer des pétroliers.
Cinq éléments décideront de ce que ce déploiement deviendra. Premier : le calendrier. Le Roosevelt arrive fin novembre ; Trump a confié à ses conseillers qu'il comptait reprendre les bombardements ce même mois — mais un responsable a averti que cela pourrait intervenir dès la fin octobre. La fenêtre entre les midterms et l'arrivée de la flotte est la quinzaine la plus dangereuse de l'année, car un président fraîchement mandaté disposant d'une flotte au complet est un président qui n'a plus rien à attendre. Deuxième : la question du George Washington. Si le porte-avions basé au Japon repart à l'arrivée du Roosevelt, la région retombe à deux porte-avions et le déploiement n'était que du théâtre — coûteux, mais du théâtre. S'il reste, trois porte-avions et deux groupes amphibies se massent autour de l'Iran pour la première fois depuis avril, et le théâtre devient un plan. Les sources d'Al Jazeera au Pentagone affirment que les trois resteront ; celles du Journal sont moins catégoriques. Surveillez les mouvements du Washington durant la troisième semaine de novembre. Troisième : la réponse de l'Iran. Téhéran a déjà démontré sa capacité de riposte — des missiles balistiques tirés sur des navires de guerre américains ces dernières semaines, et désormais, selon des médias indiens, un essai revendiqué d'un missile balistique à longue portée contre une cible mobile. Un missile capable de frapper un navire en mouvement est la seule arme qui fait perdre le sommeil aux amiraux des porte-avions. Les médias d'État iraniens ont aussi évoqué la menace de frapper au-delà du Moyen-Orient si Washington reprend les bombardements — le genre de menace qui relève généralement de la fanfaronnade et que l'on croit toujours. Quatrième : le détroit. L'offre rejetée de l'Iran — rouvrir Ormuz contre la levée du blocus et l'allègement des sanctions — reste la seule issue diplomatique sur la table, et Trump l'a rejetée. Si le détroit reste contesté, la guerre des pétroliers de septembre devient le modèle de novembre. Si une version de la feuille de route médiée par le Qatar renaît, les porte-avions deviennent un levier au lieu d'être une munition. Cinquième : les marins. Huit mois de guerre ont produit une marine à bout de souffle et des familles à bout de nerfs. La limite la plus dure du déploiement n'est ni les missiles de Téhéran ni la politique de Washington — ce sont les êtres humains sous le pont, et le point où l'épuisement devient l'ennemi de tous.
Vu de Washington, l'arithmétique est limpide : la force est ce qui garde toutes les options sur la table, et la table est le seul endroit où l'Iran a jamais écouté. Le Roosevelt ne navigue pas pour déclencher une guerre — il navigue pour la rendre inutile, en convaincant Téhéran que l'alternative à un « accord très équitable » est exactement ce que le président a décrit sur la pelouse de la Maison-Blanche. Le refus du Pentagone de retirer ses moyens même si un accord était miraculeusement conclu n'est pas de la bellicosité ; c'est la plus vieille leçon du Golfe, apprise à la dure à travers des décennies de guerres des pétroliers et de crises d'ambassades — la dissuasion ne fonctionne que lorsqu'elle est visible, et elle cesse de fonctionner la semaine où elle rentre au port. Soixante mille soldats, trois porte-avions, deux groupes amphibies : ce n'est pas un bluff, car un bluff est une chose que l'on peut suivre. Ceci est la chose que l'on ne peut pas suivre.
Le bilan intérieur compte tout autant que le bilan militaire. Un président qui affiche sa force à l'étranger dans les semaines précédant les midterms ne passe pas pour un imprudent aux yeux de ses électeurs — il passe pour l'homme qui a assemblé la flotte ayant forcé le cessez-le-feu d'avril et qui peut désormais assembler l'accord qui mettra fin à la guerre pour de bon. Les coûts sont réels, et Washington les connaît : une marine poussée au-delà de ses limites, un pétrole à 102 dollars qui se répercute sur chaque station-service d'Amérique, et des alliés du Golfe qui sourient en public et grimaçent en privé. Mais l'alternative, dans ce récit, est bien pire — un Iran qui conserve le détroit d'Ormuz comme une arme chargée braquée sur l'économie mondiale, capable d'étrangler un cinquième du pétrole planétaire chaque fois que les pourparlers s'enlisent. Mieux vaut payer la flotte maintenant que le blocus plus tard. Tel est le cas occidental, et il n'est pas insensé — il suppose simplement que l'autre camp lit le signal comme Washington l'a envoyé.
Vus de Téhéran et de Moscou, la flotte se lit comme un aveu, pas comme une force. Une marine qui doit empiler trois porte-avions au large de l'Iran, prévenir ses propres marins de déploiements de huit mois et stocker des produits d'hygiène avant le départ est une marine à court de réponses — le calvaire de 260 jours de l'Abraham Lincoln, les tentatives de suicide, le fiasco logistique de Bahreïn sont cités chaque soir à la télévision d'État iranienne comme la preuve que la puissance américaine est une machine fatiguée, tenue par une logistique qu'elle ne peut plus garantir. La réponse de l'Iran est calibrée pour épouser exactement cette peur : des missiles balistiques visant des navires en mouvement, testés — affirme Téhéran — contre des cibles mobiles, plus la menace plus feutrée de frapper au-delà du Moyen-Orient si Washington reprend les bombardements. Le message est symétrique et délibéré : vous avez des porte-avions ; nous avons les missiles qui les coulent.
La Russie observe avec une arithmétique plus froide et une mémoire plus longue. Chaque porte-avions détourné du Pacifique vers le golfe d'Oman est un cadeau fait à Moscou et à Pékin — de l'attention américaine dépensée dans le mauvais océan, des coques américaines usées dans une guerre sans issue, des marins américains épuisés sur un théâtre où l'adversaire vit à côté. Dans ce récit, l'échéance de novembre n'est pas une menace mais un piège que Washington s'est tendu à lui-même : plus l'Amérique masse de forces, plus la région — et le monde au-delà — apprend à vivre, commercer, s'assurer et s'armer en contournant l'absence américaine. La lecture orientale est que les empires ne tombent pas quand ils sont vaincus ; ils tombent quand le maintien de la posture coûte plus cher que ce que la posture dissuade. Novembre, dans ce bilan, est le mois où la facture arrive.
Vus de Delhi, Dacca ou Djakarta, les porte-avions ne sont pas une stratégie — ce sont une facture, et c'est le Sud global qui est sommé de la payer. Un Brent à 102 dollars et un diesel en pénurie chronique se traduisent directement en tickets de bus, en prix du pain et en coûts d'usine dans tout le monde en développement, qui importe son carburant et exporte sa patience. Les pétroliers continueront de naviguer et les assureurs de Londres continueront d'encaisser leurs primes de risque de guerre ; ceux qui paient vraiment sont les navetteurs de Lagos et de Lahore, les camionneurs de Karachi, les pêcheurs de Mombasa — pas les amiraux de la Cinquième Flotte, qui brûlent un carburant que le Sud ne peut pas s'offrir.
Le verdict du Sud sur l'horloge de novembre est las et sans sentimentalisme : ni l'hégémonie américaine ni la fermeture iranienne du détroit ne servent quiconque en dehors des deux capitales. Ce que le monde en développement veut est la seule chose qu'aucun camp n'offre — un Golfe ennuyeux, où le pétrole circule, où les navires s'assurent à des tarifs normaux, et où le calendrier électoral de personne ne décide du prix du dîner à Dacca. En attendant, chaque coque de porte-avions à l'horizon n'est qu'une ligne de plus au coût des guerres des autres, et chaque menace de bombardement en novembre est une menace contre des budgets rédigés à des milliers de kilomètres du Pentagone. Le Sud n'a pas de porte-avions. Il n'a que la facture, et il la paie toujours.
Pékin vient de signer le plus gros chèque de liquidité de l'année — et n'a rien changé d'autre.
La Banque populaire de Chine offrira aux banques jusqu'à un billion de yuans par jour — environ 149 milliards de dollars — de fonds au jour le jour du 28 septembre au 8 octobre, couvrant les vacances de la Fête nationale. C'est le plus gros plafond de ce type depuis l'introduction de l'instrument en juin 2026, contre 600 milliards de yuans à la mi-septembre.
Le calendrier explique le moment. La Fête nationale envoie des centaines de millions de Chinois sur les routes et dans les magasins ; les banques ont besoin de cash comme les aéroports ont besoin de pistes. La banque centrale veille à ce que la plomberie tienne.
L'échelle, en revanche, est l'histoire. Un billion de yuans par jour, ce n'est pas de l'entretien de vacances. C'est un filet — le signal que, quoi que les vacances réservent au système financier, la PBOC l'a déjà couvert.
Et puis, de l'autre main : rien. Les banques chinoises ont laissé les taux préférentiels de prêt à un an et cinq ans inchangés à 3,00 % et 3,50 % — le 16e mois consécutif sans un mouvement.
Seize mois d'immobilité du prix du crédit, aux côtés du plus grand déluge de liquidité de l'année. Pékin arrose le jardin et refuse de baisser la clôture — de la liquidité oui, du crédit moins cher non.
Le gouverneur Pan Gongsheng a donné un nom à la doctrine : le ralentissement de la croissance du crédit devient « la nouvelle normalité ». L'immobilier et les emprunts des collectivités locales se contractent plus vite que les industries émergentes n'empruntent. Le moteur du crédit est reconstruit en plein vol.
La liquidité est la réponse de Pékin à tout, sauf à la seule question que les marchés ne cessent de poser : où est la croissance ?
La PBOC ne reste pas inactive par ailleurs. Elle a renforcé le soutien avec une injection nette de 200 milliards de yuans via les opérations de facilité de prêt à moyen terme, réaffirmé sa posture « modérément accommodante », et gardé la main sur le yuan.
Le yuan, pour sa part, a coopéré — rebondissant après être brièvement passé sous 6,70 pour un dollar, tandis que les rendements du Trésor américain montaient et que l'étreinte de la PBOC se desserrait.
La diplomatie a aidé. Un sommet sino-américain a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles réductions de droits de douane, mais sans nouveaux droits non plus. Une trêve, pas une paix ; les marchés s'en contenteront.
Pris de recul, c'est le contraste qui est l'histoire. À Washington, les rendements franchissent 5 % et les traders parient sur une nouvelle hausse. À Pékin, la banque centrale inonde le système de cash et laisse les taux inchangés pour un 16e mois. Deux banques centrales, deux planètes.
La logique n'est pas mystérieuse. Le problème de la Chine n'est pas une demande brûlante — c'est un crédit froid. Injecter de la liquidité maintient le système liquide ; baisser les taux face à une demande molle serait pousser sur la corde proverbiale.
Le risque est celui que Pékin connaît le mieux : des banques gorgées de cash, sans débouché productif où le prêter. De la liquidité sans crédit devient de l'écume d'actifs — la leçon de 2015, encore fraîche dans les mémoires institutionnelles.
Pour la région, le signal compte plus que la mécanique. Un yuan stable et un système bancaire chinois liquide pendant la Fête nationale, c'est le socle sous les chaînes d'approvisionnement de l'Asie. Quand Pékin éternue, les exportateurs de la région sortent les mouchoirs.
Regardez ce qui se passera après le 8 octobre. Si la fenêtre du billion de yuans se referme en douceur, c'était de la plomberie de vacances. Si le soutien persiste, c'était autre chose — une banque centrale qui vous dit, sans le dire, que l'économie a besoin de l'aide.
La couverture occidentale — Reuters et les agences financières — insiste sur la retenue : Pékin qui tient ses taux tout en inondant la liquidité, une banque centrale à court d'outils favoris.
Dans ce récit, 16 mois de taux préférentiels de prêt inchangés sont le vrai titre — la preuve d'un décideur coincé entre un monde faucon, un secteur immobilier faible, et la crainte que des baisses de taux n'affaiblissent le yuan. La liquidité, c'est ce qu'on fait quand on a décidé que les taux ne pouvaient pas bouger.
La « nouvelle normalité » de Pan reçoit un accueil sceptique : une formule élégante pour un moteur du crédit qui ne transmet plus. La question, dans le commentaire occidental, est de savoir si « modérément accommodant » est une posture ou un haussement d'épaules.
La couverture orientale — Xinhua et les médias chinois — insiste sur le calibrage : ciblé, saisonnier, et exactement conforme à la doctrine.
Dans ce récit, la facilité du billion de yuans est du manuel PBOC : précise, limitée dans le temps, et dirigée vers un besoin saisonnier connu. Les taux inchangés ne sont pas de la paralysie mais de la prudence — « modérément accommodant » signifie accommodant où il faut, stable où il importe, la stabilité du yuan comme contrainte impérative.
La prolongation de la trêve au sommet y reçoit un égal traitement : la diplomatie achetant à la banque centrale de la marge de manœuvre, et la manœuvre fonctionnant — le rebond du yuan présenté comme de la compétence politique, pas de la chance.
La couverture du Sud global — la presse économique malaisienne entre autres — insiste sur le voisinage : ce que la plomberie de Pékin signifie pour tout le monde en aval.
La lecture depuis Kuala Lumpur : une Chine liquide pendant la Fête nationale est une bonne nouvelle pour les exportateurs de l'ASEAN, les chaînes d'approvisionnement et les propres banques centrales de la région. La stabilité du yuan est un bien public en Asie, et la PBOC vient d'en souscrire une semaine de plus.
La prudence, dans cette couverture, est empruntée à l'expérience : quand la plus grande économie de la région a besoin d'une liquidité record pour passer des vacances, la « nouvelle normalité » du crédit ralenti est aussi la normalité de tout le monde.
Pour bien lire le geste de Pékin, il faut la boîte à outils. Commencez par la pension livrée au jour le jour — l'instrument au centre du titre au billion de yuans. Dans une opération de pension livrée, la banque centrale prête des liquidités aux banques commerciales pour la nuit, contre des obligations en garantie ; les banques obtiennent la trésorerie dont elles ont besoin, la banque centrale récupère les titres le lendemain matin plus un soupçon d'intérêt. C'est de la plomberie, pas de la politique : la monnaie créée existe un jour, éventuellement reconduite, et son objet est d'empêcher le marché interbancaire — où les banques se prêtent entre elles — de se gripper. Le plafond est le message. Un billion de yuans par jour dit : quoi que les congés réservent au système, la PBoC l'a déjà couvert.
L'outil lui-même est jeune — introduit seulement en juin 2026 — ce qui rend le plafond record plus intéressant. Le plafond d'un nouvel instrument se découvre normalement avec prudence ; passer de 600 milliards de yuans à la mi-septembre à un billion plein deux semaines plus tard, ce n'est pas du calibrage mais une déclaration. Cela dit aux banques, et à travers elles au marché, que la banque centrale ne se laissera pas surenchérir par le stress saisonnier. La facilité court du 28 septembre au 8 octobre, couvrant exactement la Semaine d'or. Bornée dans le temps, énorme et explicitement temporaire : la PBoC signe un chèque qu'elle entend déchirer le 9. La question sur laquelle l'article se referme — que se passe-t-il après le 8 octobre — est la seule qui compte, car un filet qui s'attarde cesse d'être un filet et devient une subvention.
Puis la facilité de prêt à moyen terme — la MLF — par laquelle la PBoC a injecté 200 milliards de yuans nets. Si les pensions livrées sont le découvert au jour le jour, la MLF est le prêt à terme : les banques empruntent pour des mois, pas des heures, contre garantie, à un taux fixé par la banque centrale. Le taux MLF est le levier discret de la PBoC — il guide les taux préférentiels sans le drame de les modifier. Et les taux préférentiels, les LPR, sont le chiffre auquel l'article revient sans cesse : 3,00 % à un an, 3,50 % à cinq ans, inchangés pour le seizième mois consécutif. Le LPR est la référence de la plupart des nouveaux crédits en Chine ; le tenir immobile tout en inondant le système de liquidités, c'est toute la doctrine en un geste. Des liquidités oui. Du crédit moins cher non.
Les seize mois d'immobilité méritent leur propre lecture, car l'immobilité est aussi une décision — seize fois prise. Dans un monde où Washington resserre et où les rendements franchissent 5 %, baisser les taux chinois réduirait le coussin déjà mince contre les sorties de capitaux et la dépréciation du yuan ; chaque point de base d'assouplissement est un point de base d'incitation à faire sortir l'argent. La boîte dans laquelle se trouve la PBoC, décrite par l'angle occidental, est réelle : un secteur immobilier qui ne transmet plus la relance, des collectivités qui se désendettent au lieu d'emprunter, et une monnaie dont la stabilité est la contrainte qui commande tout le reste. Tenir le LPR n'est pas de la paralysie. C'est reconnaître que le prix du crédit n'est plus la contrainte qui commande l'économie — et que le bouger coûterait plus en stress de change qu'il ne rapporterait en croissance.
Le calendrier explique le moment, comme le dit l'article — mais le calendrier mérite que son échelle soit énoncée crûment. La Semaine d'or est la plus grande migration humaine annuelle de la planète comprimée en sept jours : des centaines de millions de Chinois qui voyagent, dépensent, retirent des espèces, règlent des factures. La demande de liquidités du système bancaire ne monte pas. Elle détone. Les distributeurs doivent être approvisionnés, les comptes de règlement des commerçants alimentés, le marché interbancaire doté d'assez de réserves pour compenser une semaine de la deuxième économie mondiale changeant de mains. Les années normales, la PBoC gère cela par des opérations d'open market de routine. Cette année, elle a signé le plus gros chèque de la courte histoire de l'outil.
L'échelle, pourtant, est l'histoire — la formule de l'article, qui mérite d'être pressée. Un billion de yuans par jour, ce n'est pas de l'intendance de congés ; c'est un filet dimensionné pour quelque chose que la PBoC voit et que le marché ne voit pas encore. La demande saisonnière explique l'existence de la facilité. Elle n'explique pas entièrement sa taille. Soit la banque centrale est théâtralement prudente — signalant sa force en sur-approvisionnant la sécurité — soit sa lecture interne du stress financier des fêtes est plus sombre que les données publiques. Les deux lectures sont compatibles avec « modérément accommodant ». Une seule est rassurante. Les banques prendront les liquidités de toute façon ; le signal est dans le surplus.
Il y a aussi l'angle de la consommation, là où les liquidités rencontrent l'économie réelle. La Semaine d'or est le grand test annuel de la confiance des consommateurs chinois : la semaine où les ménages votent avec leur portefeuille sur la sécurité ressentie de l'économie. Un système bancaire visiblement adossé — des espèces disponibles, des paiements qui passent, aucune friction — est la condition préalable aux dépenses que l'État veut voir. La PBoC ne peut pas forcer les ménages à dépenser ; elle peut seulement garantir que rien dans la plomberie ne les en empêche. Dans une économie où le consommateur est la pièce manquante et où la richesse immobilière ne fait plus le travail de la dépense, les caisses des congés comptent davantage que le taux interbancaire. Le billion de yuans est, entre autres, un pari sur les tiroirs-caisses.
Et la lecture régionale — l'angle du Sud global depuis Kuala Lumpur — saisit ce que le congé signifie au-delà des frontières chinoises. Une Chine liquide pendant la Semaine d'or est le socle sous les chaînes d'approvisionnement asiatiques : des exportateurs payés, des importateurs financés, les banques centrales de la région épargnées par la volatilité d'un yuan sous stress de congés. La stabilité du yuan, comme le note l'article, est un bien public en Asie, et la PBoC vient de garantir une semaine de plus. Quand la plus grande économie de la région a besoin de liquidités record pour traverser un congé, le « nouveau normal » du crédit ralenti devient le normal de tout le monde — mais un congé stable reste un congé stable, et les exportateurs asiatiques le prendront.
Les banquiers centraux choisissent leurs formules comme les diplomates leurs communiqués — chaque mot pesé, chaque ambiguïté intentionnelle. Quand le gouverneur Pan Gongsheng a dit que le ralentissement de la croissance du crédit devenait « le nouveau normal », il ne décrivait pas une statistique. Il mettait une attente à la retraite. Pendant deux décennies, le moteur du crédit chinois tournait sur une formule simple : les promoteurs empruntaient, les collectivités empruntaient contre le foncier, et la construction qui en résultait portait le PIB. Ce moteur est démantelé en plein vol — désendettement immobilier, discipline de la dette des collectivités — plus vite que les industries émergentes ne peuvent emprunter pour le remplacer. « Nouveau normal », c'est la doctrine qui dit : cessez d'attendre le retour de l'ancien cycle du crédit. Il ne reviendra pas.
La doctrine a une logique, qui mérite d'être plaidée avant d'être doutée. La croissance à crédit a offert à la Chine deux décennies d'expansion et lui a laissé la crise immobilière, la montagne de dettes des collectivités et les vents contraires démographiques qui arrivent ensemble. Injecter du crédit bon marché dans cette structure — l'ancien manuel — regonflerait les déséquilibres mêmes que l'État tente de désamorcer. Une croissance du crédit plus lente et plus propre, dirigée vers la modernisation manufacturière et les industries stratégiques plutôt que vers le béton, c'est le pari de la qualité contre la quantité. La PBoC ne refuse pas de stimuler. Elle refuse de stimuler l'ancienne économie. La distinction est toute la politique.
Le risque, comme le note l'article, est celui que Pékin connaît le mieux : des banques gorgées de liquidités sans débouché productif où les prêter. Des liquidités sans crédit deviennent de l'écume d'actifs — la leçon de 2015, encore fraîche dans la mémoire institutionnelle, quand la relance avait fui vers la spéculation boursière plutôt que l'investissement productif. La facilité au billion de yuans, l'injection de 200 milliards via la MLF, la posture « modérément accommodante » — tout cela présuppose des canaux de transmission que le « nouveau normal » lui-même décrit comme affaiblis. Arroser le jardin, pour reprendre l'image de l'article, ne fonctionne que si la terre absorbe encore l'eau. Si l'immobilier et les collectivités ne boivent plus, et si les industries émergentes ne peuvent boire assez vite, l'eau stagne. Les liquidités stagnantes ont une histoire en Chine. Elle s'appelle une bulle.
Prenez du recul et le contraste sur lequel l'article se referme — deux banques centrales, deux planètes — est le cadre qui définira l'automne. Washington resserre sur des données qu'elle n'aura peut-être pas, combattant l'inflation avec les factures d'intérêts du Sud. Pékin inonde de liquidités qu'elle ne peut prêter, défendant une monnaie qu'elle ne peut laisser glisser, attendant un moteur du crédit qu'elle reconstruit en plein vol. Aucune n'a d'instrument propre. Les deux improvisent dans des doctrines — la dépendance aux données, le nouveau normal — qui décrivent le monde qu'elles voudraient gouverner. Surveillez le 8 octobre : si le guichet au billion de yuans se referme discrètement, c'était de la plomberie de congés, et la doctrine tient. S'il s'attarde, la PBoC vous aura dit, sans le dire, que le nouveau normal a besoin de plus d'aide que l'ancien vocabulaire ne l'avoue.
La politique monétaire ne se fait pas dans un vide diplomatique, et la manœuvre d'automne de la PBoC doit au sommet davantage que les communiqués ne l'avouent. La rencontre sino-américaine a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles baisses de droits, mais sans nouveaux droits non plus — et cette pause vaut pour la banque centrale de Pékin davantage que n'importe quel instrument de sa boîte à outils. Une escalade douanière aurait signifié yuan affaibli, inflation importée et fuite des capitaux en même temps ; la trêve retire le pire scénario de la planification de la PBoC. « Une trêve, pas une paix ; les marchés s'en contenteront », comme le dit l'article. Les banquiers centraux aussi.
Le rebond du yuan — redressé après être brièvement passé sous les 6,70 pour un dollar — est la signature de la trêve sur le marché des changes. Avec des rendements du Trésor américain en hausse et l'étreinte de la PBoC desserrée, la monnaie a retrouvé son équilibre non par l'intervention mais par la levée d'une menace. Cette distinction compte : un yuan stabilisé par la diplomatie coûte moins cher à défendre qu'un yuan stabilisé par les réserves. Chaque semaine où la trêve tient est une semaine où la PBoC n'a pas à choisir entre la croissance et le taux de change — le choix qui a encagé la politique chinoise pendant l'essentiel d'une décennie.
Mais les trêves expirent, et janvier est plus proche qu'il n'y paraît. La prolongation sans baisses de droits est un gel, pas un dégel : les droits existants demeurent, les différends structurels intacts, la prochaine escalade à un gros titre de distance. La PBoC gère donc une fenêtre, pas un règlement — utilisant le calme diplomatique pour traverser la Semaine d'or, stabiliser la monnaie, acheter au « nouveau normal » le temps de faire ses preuves. Si janvier apporte l'escalade, la plomberie au billion de yuans ressemblera au prélude d'une saison plus dure. La diplomatie a offert à la banque centrale une marge de manœuvre, comme le note l'angle oriental. Une marge n'est pas une résolution. Elle se loue au mois, et le loyer échoit en janvier.
