Goldman Sachs a signé un trimestre quasi record grâce au courtage actions, JPMorgan a manqué les attentes, et une vente massive des puces a fait baisser le Nasdaq mardi.
Publié le 14 octobre 2026 · 06:00 GMT
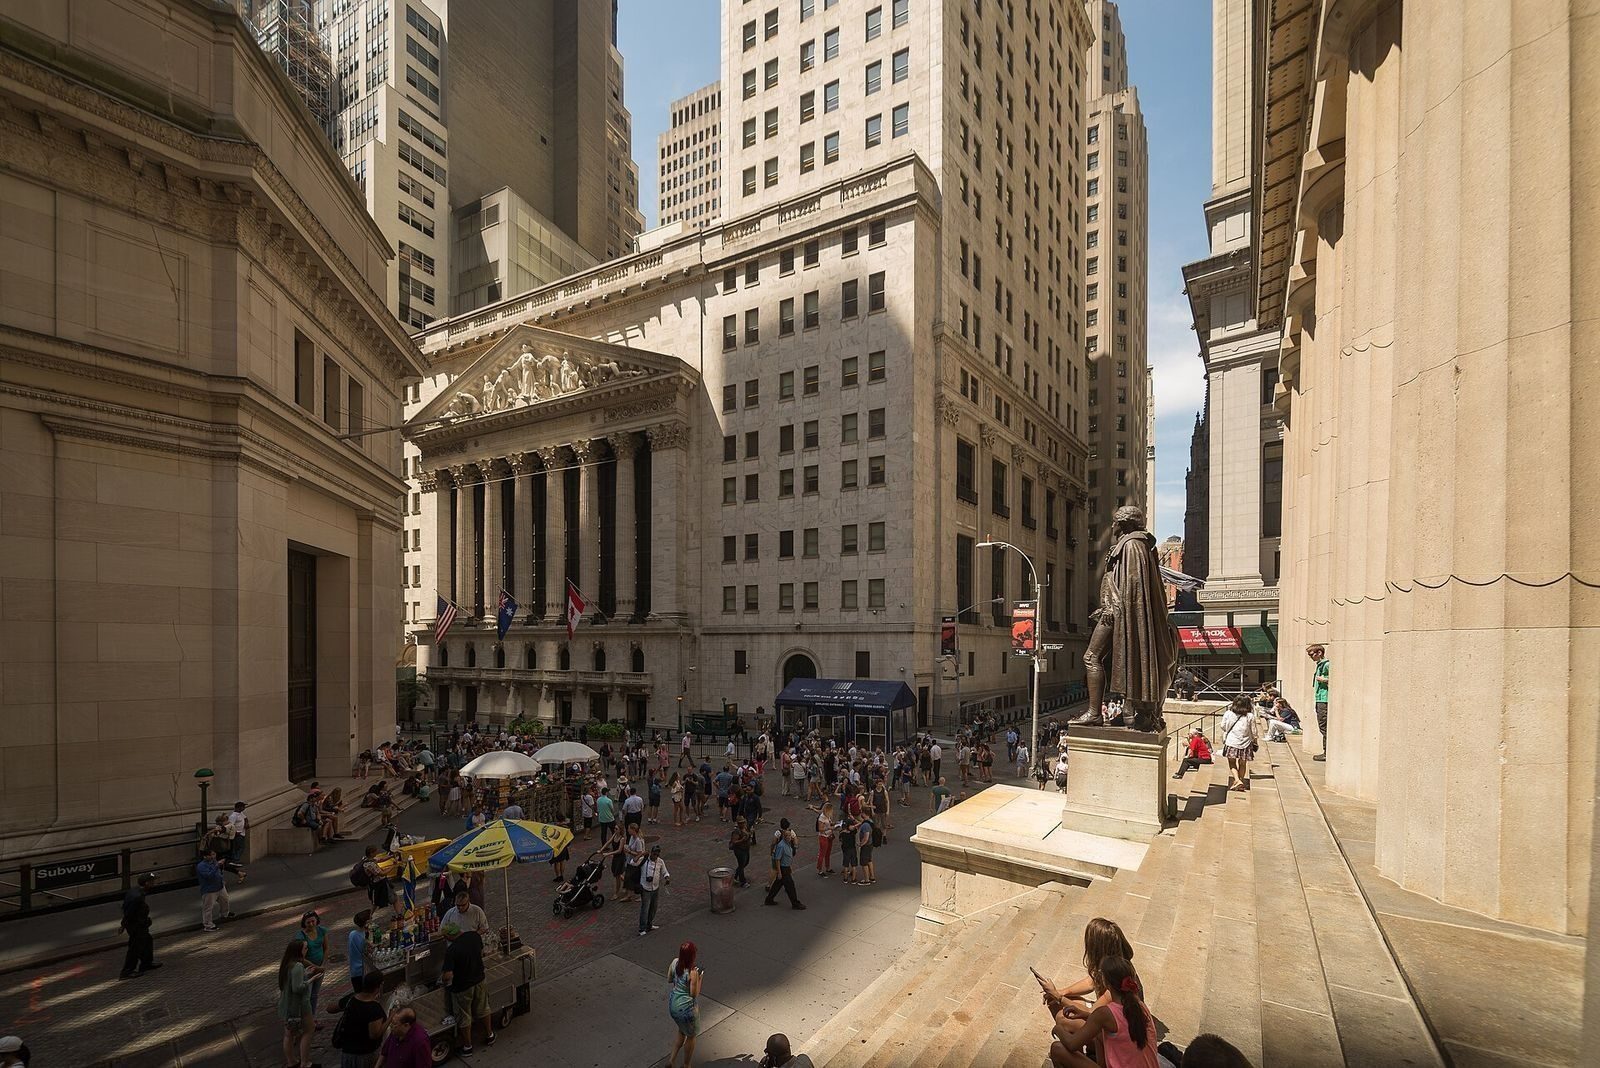
Mardi matin, Wall Street a reçu deux réponses à la même question. Goldman Sachs a publié l’un des meilleurs trimestres de son histoire. JPMorgan, la plus grande banque d’Amérique, a déçu les attentes. Le marché a lu les deux rapports à la fois, pesé une vente massive des puces à côté, et il est devenu prudent.
Les chiffres sont arrivés ensemble mardi 13 octobre, et ils ne concordaient pas. Goldman Sachs a publié un bénéfice net trimestriel de 5,29 milliards de dollars, en hausse de 29 % sur un an, pour un chiffre d’affaires net de 18,68 milliards de dollars, en hausse de 23 %. Le bénéfice par action a atteint 17,01 dollars, loin au-dessus du consensus d’environ 12,86 dollars. Il s’agit du deuxième chiffre d’affaires trimestriel le plus élevé de l’histoire de la firme, et les neuf premiers mois de 2026 sont un record. JPMorgan Chase, la plus grande banque américaine, a publié un bénéfice de 15,31 milliards de dollars, soit 5,57 dollars par action, contre 5,07 dollars un an plus tôt, mais en dessous des 5,93 dollars attendus par les analystes. Le chiffre d’affaires a progressé de 8 % à 50,17 milliards de dollars, en dessous des 51,23 milliards prévus.
La saison des résultats ne fait que commencer, et les deux premiers bilans ont déjà fixé le ton : la rentabilité ne suffit plus, c’est la trajectoire qui compte.Le verdict du marché a été sans sentiment. L’action JPMorgan a terminé la séance en baisse de 0,9 % après avoir oscillé entre gains et pertes, après avoir chuté d’environ 3 % avant l’ouverture. Citigroup a reculé de 5,6 % et Wells Fargo de 3,1 %. L’indice KBW des banques était déjà en correction, en baisse de 12 % par rapport à son pic de la mi-août, avant les résultats de mardi. De bons chiffres n’ont pas suffi. Le marché voulait une raison de croire que le prochain trimestre serait aussi clément, et il ne l’a pas obtenue.
Les banques sont rentables, le marché est sceptique, et l’écart est l’histoire.
Le trimestre de Goldman a été une histoire d’actions. Les revenus des actions ont bondi de 72 % à 6,44 milliards de dollars, portés par l’activité sur les produits dérivés et le financement des clients institutionnels. Le financement en actions à lui seul a progressé de 96 % pour atteindre un record de 3,37 milliards de dollars, et l’intermédiation a augmenté de 52 %. Les commissions de banque d’investissement ont progressé de 21 % à 3,22 milliards de dollars, dont des commissions de conseil de 1,65 milliard de dollars, elles aussi un record trimestriel. Les revenus de la gestion d’actifs et de fortune ont augmenté de 14 %.
Le trimestre de JPMorgan avait une autre forme. Les revenus des marchés ont augmenté de 15 %, avec les actions en hausse de 49 %, mais les revenus du courtage obligataire ont reculé de 4 % à 5,4 milliards de dollars, manquant les attentes d’environ 550 millions de dollars, tandis que les matières premières, les taux, le crédit et les finances publiques s’affaiblissaient tous. Les résultats incluent une perte de 658 millions de dollars sur des titres d’investissement que le directeur général Jamie Dimon a qualifiée de discrétionnaire. Les dépenses ont augmenté de 12 % à 27,3 milliards de dollars, plus vite que le chiffre d’affaires, en raison de coûts de volume plus élevés, de recrutements et de l’inflation salariale. Le ratio CET1 a glissé à 13,9 %.
En regardant de plus près, le moteur de JPMorgan tournait toujours. Le revenu net d’intérêts a augmenté de 13 % à 27,1 milliards de dollars, et la banque a relevé sa prévision pour 2026 à environ 106,2 milliards de dollars au total, avec un scénario central de 107 milliards de dollars pour 2027 hors marchés. La provision pour pertes sur crédits s’est établie à 2,74 milliards de dollars, contre 3,4 milliards de dollars un an plus tôt, et les pertes nettes de 2,20 milliards de dollars ont été les plus basses en cinq trimestres. La déception était réelle, mais c’était une déception face à des attentes élevées, et non une fissure dans le bilan.
La prudence est venue du sommet des deux banques. Dimon a déclaré que l’économie américaine restait alimentée par un fort investissement des entreprises et une consommation soutenue, et le directeur financier Jeremy Barnum a souligné des tendances de dépenses restées solides même hors carburant plus cher. Mais Dimon a aussi averti que la douleur financière s’aggraverait si les taux montaient d’un point de plus.
Le contexte des taux explique la nervosité. Le rendement du bon du Trésor à 10 ans se situait près de 5,24 %, en dessous des 5,35 % atteints le 7 octobre, mais toujours près de son plus haut depuis 2002.
Puis est venue la vente massive des puces, qui a donné à la prudence un deuxième front. Le Nasdaq a reculé de 0,15 % à 27 204,38 points mardi, tandis que le S&P 500 reculait de 0,02 % à 7 805,45 points et que le Dow Jones reculait de 0,35 % à 51 670,10 points. L’indice PHLX des puces a chuté de 0,23 %, en baisse pour une cinquième séance consécutive, après que le directeur général de Broadcom, Hock Tan, a comparé lundi une partie des flux d’investissement vers le secteur à des « jeux de casino ». Micron a perdu 3,6 % et Applied Materials près de 7 %.
L’histoire de CXMT mérite de la prudence, car le marché a bougé sur une affirmation, et non sur un produit livré. Le président de CXMT, Cao Kanyu, a déclaré lors d’une conférence sur les chiplets à Shanghai samedi 10 octobre que sa société livrerait avant fin 2026 un module mémoire DDR5 de qualité serveur construit sur une cellule 4F² plus dense, environ deux ans avant la feuille de route de Samsung. Mais l’affirmation n’est pas étayée. Samsung et SK Hynix ont chuté de plus de 7 % à Séoul mardi.
Un autre élément a coloré l’humeur sans la dominer. Mardi, le département du Trésor a annoncé plus de 1,21 milliard de dollars de pénalités contre Bank of America, la deuxième banque du pays, pour des violations des lois contre le blanchiment d’argent et les sanctions, la troisième pénalité la plus importante de l’histoire du Trésor. Bank of America a indiqué que ses résultats de mercredi incluront une charge de 1,2 milliard de dollars. Le récit complet est couvert dans notre article sur l’amende de Bank of America. La leçon de mardi était plus simple : les défaillances de conformité coûtent désormais des milliards, et les investisseurs intègrent ce risque dans chaque banque.
À travers cinq dimensions, la journée ressemble à un tournant, et non à un effondrement. Sur le plan géopolitique, les banques intègrent un monde où la guerre dans le Golfe, une possible hausse des taux et une rivalité sur les puces surviennent en même temps. Sur le plan économique, le consommateur dépense toujours et l’investissement des entreprises reste fort, mais le coût de l’argent augmente et le vent favorable du courtage s’affaiblit. Sur le plan démographique, les dépenses sont larges : JPMorgan a ajouté 650 000 comptes courants.
Le calendrier à surveiller est chargé. Mercredi, Bank of America et Morgan Stanley publient leurs résultats, et l’amende pèsera dans les chiffres de Bank of America. Le bond de 40 % du bénéfice de Citigroup mérite un second regard. Et la question des puces n’attendra pas : soit CXMT livre d’ici la fin de l’année, soit la vente massive restera une frayeur née d’un discours. Pour l’instant, les banques sont rentables, le marché est sceptique, et l’écart entre ces deux faits est l’histoire.
Les investisseurs regarderont aussi si les banques resserrent encore le crédit aux entreprises les plus endettées, un signal avancé d’un cycle qui se durcit.Du point de vue occidental, mardi a été le marché faisant son travail : distinguer un trimestre éclatant d’une déception, et facturer à tous l’incertitude. Goldman a mérité sa prime en surfant sur la volatilité sur les bons desks. JPMorgan a été sanctionnée pour des coûts croissant plus vite que le chiffre d’affaires et pour une rare déception au sommet du marché. La vente massive des puces suit la même logique : les investisseurs qui ont payé n’importe quel prix pour l’exposition à l’intelligence artificielle demandent désormais ce que chaque maillon de la chaîne gagne vraiment.
Le risque de cette lecture est que la discipline se transforme en doute sur l’ensemble du cycle. Si chaque succès est vendu et chaque déception sanctionnée, les banques thésauriseront le capital, resserreront le crédit et ralentiront les prêts dont l’économie a encore besoin.
Du point de vue oriental, le choc CXMT compte plus que les chiffres des banques. Un fabricant chinois de mémoires affirmant deux ans d’avance dans la DRAM serveur, malgré des sanctions bloquant l’accès aux outils de pointe, défie directement l’idée que les contrôles à l’exportation peuvent freiner l’essor chinois des puces. La vente massive à Séoul et au Nasdaq montre à quel point le rallye de l’intelligence artificielle repose sur l’hypothèse que trois sociétés contrôlent à jamais les prix de la mémoire.
La prudence dans cette lecture est que l’affirmation reste non prouvée. Les commentaires orientaux qui traitent un discours de conférence comme un produit livré risquent la même surréaction qu’ils critiquent sur les marchés occidentaux.
Du point de vue du Sud global, la vraie histoire du jour est le coût de l’argent. Quand le rendement du bon du Trésor à 10 ans se situe près de 5,24 % et que la Réserve fédérale penche pour une nouvelle hausse, l’emprunt devient plus cher partout, de Lagos à Lima en passant par Lahore. Les solides bénéfices des banques américaines bâtis sur des taux élevés sont, pour le Sud, l’autre face de crédits immobiliers plus chers, de dettes souveraines plus coûteuses et de capitaux aspirés vers le nord.
La pénalité de Bank of America résonne aussi différemment ici : une banque sanctionnée pour avoir manqué des milliards de flux suspects rappelle que la surveillance de l’argent mondial passe toujours par les régulateurs américains, et que le Sud paie le prix quand cette surveillance échoue.
Goldman Sachs a publié un bénéfice net de 5,29 milliards de dollars, en hausse de 29 %, pour un chiffre d’affaires net de 18,68 milliards de dollars, en hausse de 23 %. Le bénéfice par action a atteint 17,01 dollars, loin au-dessus du consensus d’environ 12,86 dollars. Les revenus des actions ont bondi de 72 % à 6,44 milliards de dollars, tandis que les commissions de banque d’investissement progressaient de 21 % à 3,22 milliards de dollars.
JPMorgan a gagné 15,31 milliards de dollars, soit 5,57 dollars par action, en dessous du consensus de 5,93 dollars. Le courtage obligataire a reculé de 4 % à 5,4 milliards de dollars, manquant les attentes d’environ 550 millions de dollars. Les dépenses ont augmenté de 12 %, plus vite que le chiffre d’affaires, et les résultats incluent une perte de 658 millions de dollars sur des titres d’investissement. Le crédit et le revenu net d’intérêts ont pourtant fortement progressé.
Les actions des puces ont chuté après que le fabricant chinois de mémoires CXMT a annoncé qu’il livrerait une mémoire serveur plus dense d’ici la fin de l’année, ce qui a ravivé les craintes de concurrence. Le patron de Broadcom avait aussi comparé une partie des flux d’investissement du secteur à des jeux de casino. Micron a perdu 3,6 % et Applied Materials près de 7 %, tandis que l’indice des puces reculait pour une cinquième séance consécutive.
Le Trésor a infligé à Bank of America plus de 1,21 milliard de dollars d’amende pour ne pas avoir signalé plus de 5 milliards de dollars de transactions suspectes, dont plus d’un milliard liées à des risques de sécurité nationale. La banque a indiqué que ses résultats du troisième trimestre incluront une charge de 1,2 milliard de dollars, réduisant le bénéfice net d’environ 17 cents par action.
