Les producteurs devraient geler les quotas de novembre lors de la réunion de dimanche, tandis que l'Arabie saoudite achemine 3,5 millions de barils par jour par son pipeline du désert, contournant un détroit d'Ormuz fermé.
Publié le 1 octobre 2026 · 06:00 GMT
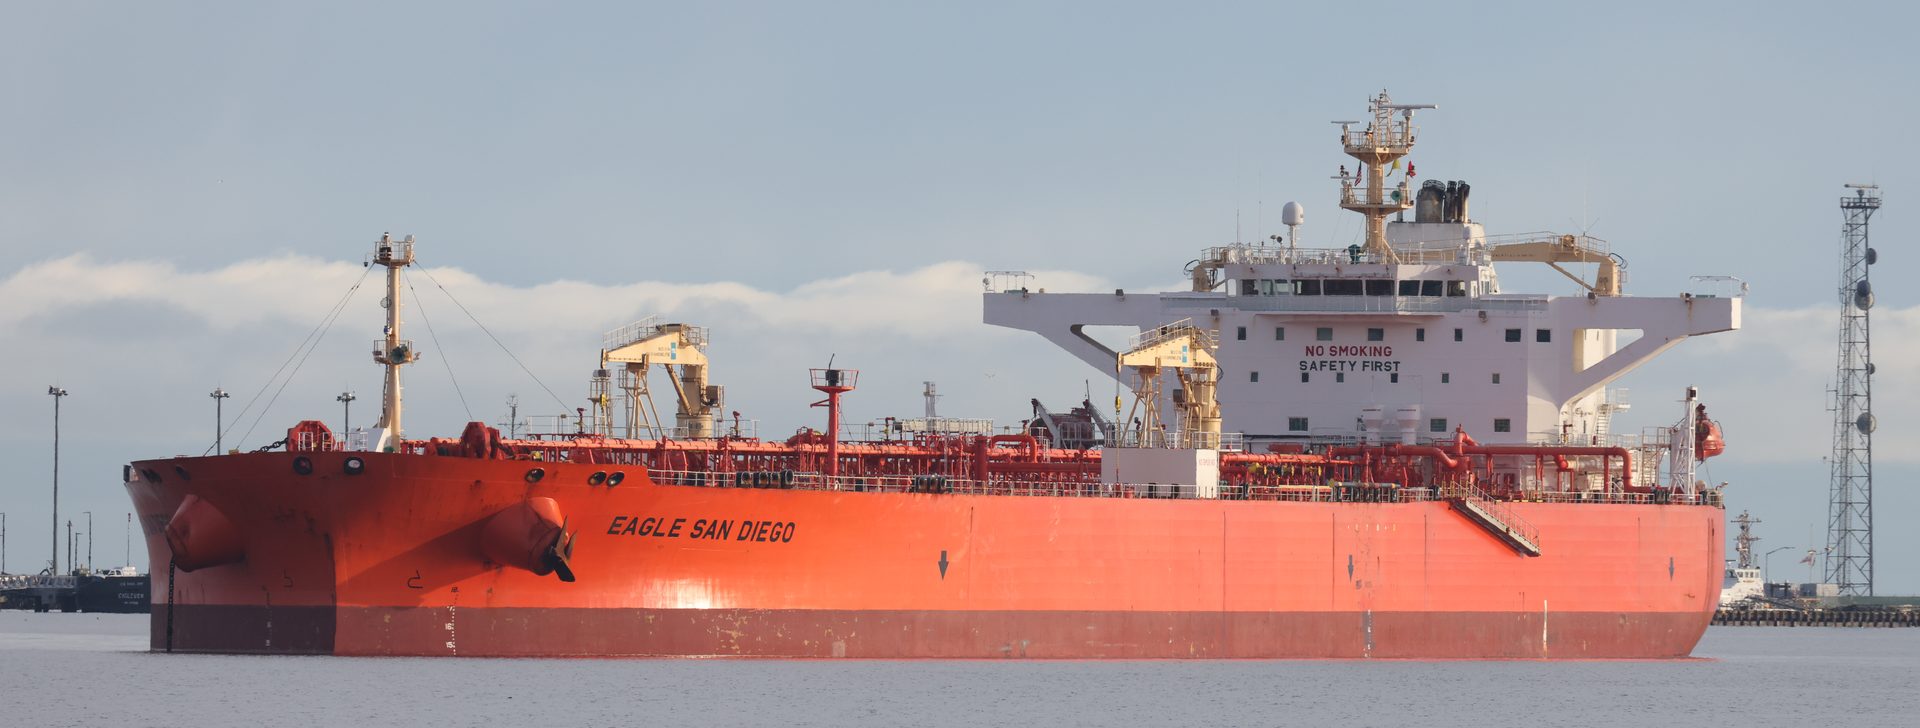
La plus importante réunion pétrolière de l'automne ne décidera probablement de rien — et c'est précisément la décision. Pendant que l'OPEP+ gèle ses quotas, l'Arabie saoudite redessine discrètement la carte du pétrole mondial autour d'une guerre qu'elle n'a pas déclenchée.
La visioconférence de dimanche sera brève. Les sept producteurs clés — ceux dont les décisions déplacent réellement des barils — devraient reconduire inchangés les objectifs de novembre, prolongeant la pause adoptée pour octobre. Pas de drame, pas de feux d'artifice de communiqué. Après avoir relevé les objectifs l'essentiel de l'année, le groupe a décidé que le quatrième trimestre serait celui de l'observation, pas du pompage. La vraie négociation, chacun l'admet, porte sur les références 2027 — et ce combat a à peine commencé.
Le gel est un aveu habillé en stratégie. Les quotas sont devenus, selon un vétéran du marché, « plus ou moins sans objet depuis mars » : le détroit d'Ormuz est de fait fermé depuis l'assaut américano-israélien contre l'Iran fin février, piégeant l'offre du Golfe à l'intérieur du golfe Persique. On ne peut pas manquer un objectif qu'on ne peut physiquement expédier. Les sept membres clés ont pompé 25 millions de barils par jour en août — 630 000 de plus qu'en juillet, et toujours cinq millions de moins qu'avant la guerre.
Le pipeline du désert fut moqué comme un monument à la paranoïa. Cette semaine, il transporte trois millions et demi de barils par jour de justification.
C'est ce qui fait du mouvement parallèle de Riyad la vraie histoire de la semaine. Saudi Aramco a ramené son pipeline Est-Ouest à environ 3,5 millions de barils par jour — la moitié de sa capacité nominale — et le brut charge de nouveau à Yanbu et au terminal voisin d'Al Muajjiz, sur la mer Rouge : près de dix millions de barils selon les décomptes maritimes, avec les programmes de chargement d'octobre déjà transmis aux clients. Le pipeline du désert, construit il y a des décennies comme assurance contre exactement ce scénario, rentabilise enfin son existence.
Le marché l'a remarqué. Le Brent a grimpé d'environ un pour cent à 103,64 dollars le baril mercredi, le WTI à 90,21 dollars, le contournement apaisant la crainte d'offre la plus aiguë sans lever la crainte sous-jacente. Les données Kpler de septembre racontent l'histoire complète : les exportations moyen-orientales ont rebondi à 12,8 millions de barils par jour, un record depuis février — l'Arabie saoudite seule en passe d'atteindre 5,4 millions, contre 2,446 millions en août où elle était à genoux — mais toujours six millions sous les 18,8 millions du mois d'avant-guerre. Reprise, oui. Normalité, non.
Derrière les chiffres se joue une partie d'échecs plus lente et plus lourde de conséquences. Le cabinet américain DeGolyer and MacNaughton doit remettre prochainement ses évaluations de capacités, et ces chiffres fixeront les références 2027 — les niveaux de production de référence à partir desquels chaque quota futur, chaque coupe future, sera calculé. Pour un Golfe qui pompe encore très loin de ses objectifs papier, l'examen des références n'est pas de la bureaucratie ; c'est le destin. Qui verrouille une référence élevée possède le levier de la prochaine décennie.
Reste la question que personne ne pose à voix haute en visioconférence : que se passe-t-il si le détroit reste fermé. Les pourparlers menés par le Qatar pour rouvrir Ormuz n'ont rien produit ; les analystes de Deutsche Bank notent que les traders intègrent une perturbation longue. Le contournement par pipeline aide l'Arabie saoudite et, dans une moindre mesure, les Émirats — mais il ne fait rien pour l'Irak, le Koweït ou le GNL qatari, qui n'ont pas de détour par le désert. L'unité de l'OPEP+ a survécu à la guerre jusqu'ici ; un hiver de quotas gelés dira si cette unité est une stratégie ou une simple paralysie.
Pour l'heure, Riyad joue la carte qu'elle s'est distribuée il y a des décennies : l'infrastructure comme politique étrangère. Le pipeline Est-Ouest fut des années durant moqué comme un éléphant blanc — trop cher, trop vide, monument à la paranoïa. Cette semaine, il transporte trois millions et demi de barils par jour de justification. Dans le Golfe, la partie la plus longue est la seule qui compte.
La plus importante réunion pétrolière de l'automne ne décidera probablement de rien — et c'est précisément la décision. Dimanche, en visioconférence, les sept producteurs clés de l'OPEP+ devraient reconduire inchangés les objectifs de novembre, prolongeant la pause adoptée pour octobre. Pas de drame, pas de feux d'artifice de communiqué. Après avoir relevé les objectifs l'essentiel de l'année, le groupe a décidé que le quatrième trimestre serait celui de l'observation, pas du pompage.
Mais ne vous y trompez pas : un gel n'est jamais un non-événement. Dans un cartel, ne rien décider est une décision qui se paie — en crédibilité, en parts de marché, en signaux envoyés aux traders. Le gel de dimanche dit trois choses à qui sait l'entendre. D'abord, que les quotas sont devenus largement théoriques : avec le détroit d'Ormuz de fait fermé depuis l'assaut américano-israélien contre l'Iran fin février, on ne peut pas manquer un objectif qu'on ne peut physiquement expédier. Ensuite, que la vraie négociation — les références 2027, ces niveaux de production de référence à partir desquels chaque quota futur sera calculé — n'a pas encore commencé, et que personne ne veut dégainer le premier. Enfin, que l'unité du groupe tient, pour l'instant, par l'immobilisme : on ne se dispute pas quand on ne décide rien.
Et pendant que la visioconférence ne décide rien, Riyad agit. Saudi Aramco a ramené son pipeline Est-Ouest à environ 3,5 millions de barils par jour — la moitié de sa capacité nominale — et le brut charge de nouveau à Yanbu et au terminal voisin d'Al Muajjiz, sur la mer Rouge : près de dix millions de barils selon les décomptes maritimes, avec les programmes de chargement d'octobre déjà transmis aux clients. Le contraste est saisissant : d'un côté, un cartel qui gèle ; de l'autre, un royaume qui creuse — au sens propre — sa propre voie de sortie. La vraie histoire de la semaine n'est pas dans le communiqué de dimanche. Elle est dans le désert saoudien, où un tuyau vieux de plusieurs décennies transporte trois millions et demi de barils par jour de justification.
Pour mesurer ce qui se joue, il faut remonter à la naissance de la bête. L'OPEP naît en 1960 à Bagdad, cinq pays producteurs décidés à reprendre aux grandes compagnies occidentales le contrôle du prix de leur sous-sol. Pendant un demi-siècle, le cartel alterne les triomphes — l'embargo de 1973, qui quadruple les prix et traumatise l'Occident — et les débandades, quand la triche interne ou la montée de producteurs hors cartel (la mer du Nord, puis le schiste américain) vide les quotas de leur sens. La leçon de cette histoire est simple : un cartel ne survit que s'il parvient à discipliner ses membres, et la discipline pétrolière est une denrée plus rare que le pétrole lui-même.
L'OPEP+ est la réponse du XXIe siècle à cette malédiction. Née en 2016 d'une alliance entre l'OPEP et la Russie — élargie ensuite à une dizaine d'autres producteurs —, elle est devenue une sorte de banque centrale du brut : elle fixe des objectifs de production, elle ajuste l'offre pour stabiliser les prix, elle communique par communiqués laconiques que les marchés décortiquent comme les déclarations d'un gouverneur de banque centrale. Le mécanisme a fonctionné, avec des hauts et des bas, pendant une décennie : les coupes coordonnées de 2020 ont sauvé les prix de l'effondrement pandémique, et les réouvertures progressives ont accompagné la reprise.
La coupe de 1,65 million de barils par jour décidée en 2023 appartient à cette grammaire : face à une demande hésitante et à une offre américaine vigoureuse, le groupe avait choisi de sacrifier des volumes pour défendre les prix. Son démantèlement progressif, achevé en septembre, marquait le retour à une posture plus offensive — reconquérir des parts de marché. Et puis la guerre est arrivée, fin février, avec l'assaut contre l'Iran et la fermeture de fait d'Ormuz. Depuis, les quotas sont, selon l'expression d'un vétéran du marché, « plus ou moins sans objet depuis mars ». Le banquier central continue de publier ses taux directeurs ; mais la monnaie ne circule plus, parce que le détroit est fermé.
C'est dans ce contexte qu'il faut lire la seconde couche de coupes — environ 2 millions de barils par jour, qui court jusqu'à fin 2026. Sur le papier, c'est de la discipline ; dans les faits, c'est de la décoration : comment « couper » une production déjà amputée par la géographie ? Les sept membres clés ont pompé 25 millions de barils par jour en août — 630 000 de plus qu'en juillet, et toujours cinq millions de moins qu'avant la guerre. L'écart entre le papier et le terrain n'a jamais été aussi grand. Et c'est précisément cet écart qui rend l'examen des références 2027 si explosif : il s'agit de réécrire la carte des droits de production pour la prochaine décennie, en partant non des quotas théoriques, mais des capacités réelles, éprouvées par la guerre. Le cabinet américain DeGolyer and MacNaughton doit remettre prochainement ses évaluations — et ces chiffres, arides en apparence, décideront de la hiérarchie du Golfe pour dix ans.
Il y a des lieux dont la géographie est un destin. Le détroit d'Ormuz — 33 kilomètres de large au point le plus étroit, entre l'Iran et Oman — est le goulot par lequel transite environ un cinquième du pétrole consommé dans le monde. Chaque jour de temps normal, des dizaines de pétroliers géants y défilent, chargés du brut saoudien, irakien, koweïtien, émirati, et du gaz naturel liquéfié qatari. Il n'existe pas d'équivalent : aucun autre détroit ne concentre une telle part de l'énergie mondiale sur une bande d'eau aussi étroite, aussi exposée, aussi disputée.
L'histoire du détroit est une histoire de menaces. Pendant la guerre Iran-Irak des années 1980, la « guerre des pétroliers » avait déjà montré que les deux belligérants savaient frapper le trafic maritime ; depuis, chaque crise avec Téhéran s'accompagne du même rituel : l'Iran menace de fermer Ormuz, les marines occidentales déploient des frégates, les prix grimpent de quelques dollars, puis la tension retombe. Pendant des décennies, la fermeture est restée une menace — brandie, jamais exécutée. Les stratèges occidentaux la jugeaient impensable : pourquoi l'Iran se tirerait-il une balle dans le pied en bloquant ses propres exportations ?
Fin février, l'impensable s'est produit — non par blocus iranien délibéré, mais par la guerre elle-même : l'assaut américano-israélien contre l'Iran a rendu le détroit impraticable de fait. Les assureurs maritimes ont retiré leurs couvertures ou les ont tarifées à des niveaux prohibitifs ; les armateurs ont détourné leurs navires ; les flux se sont effondrés. Les données Kpler racontent la chute puis le rebond partiel : les exportations moyen-orientales sont remontées à 12,8 millions de barils par jour en septembre — un record depuis février — mais restent six millions sous les 18,8 millions d'avant-guerre. Le détroit n'est pas « bloqué » au sens d'une chaîne en travers du chenal ; il est fermé au sens où l'économie du risque l'a rendu inutilisable. C'est une fermeture moderne : pas de canons, des primes d'assurance.
Les pourparlers menés par le Qatar pour rouvrir Ormuz n'ont rien produit, et les analystes de Deutsche Bank notent que les traders intègrent désormais une perturbation longue. C'est le tournant psychologique : tant que la fermeture était vue comme temporaire, les marchés la traitaient comme un choc ; dès qu'elle devient structurelle, ils la traitent comme un régime — avec des prix durablement plus élevés, des routes durablement détournées, des gagnants et des perdants durablement redistribués. Le Brent à 103,64 dollars, en hausse d'environ 1 % mercredi, n'est pas le prix d'une panique : c'est le prix d'une résignation.
C'est ici qu'entre en scène le pipeline Est-Ouest — le « Petroline » des cartes. Construit il y a des décennies, précisément comme assurance contre une fermeture d'Ormuz, il relie les champs pétrolifères de l'est saoudien au port de Yanbu, sur la mer Rouge, en traversant 1 200 kilomètres de désert. Pendant des années, il a été moqué comme un éléphant blanc : trop cher, sous-utilisé, monument à la paranoïa d'un royaume qui voyait des menaces partout. Les stratèges occidentaux, eux, jugeaient la fermeture d'Ormuz impensable — et donc le pipeline inutile. L'histoire, cette semaine, a tranché : Riyad avait raison de se préparer, et les moqueurs avaient tort de rire.
Le retour en service est méthodique, à l'image du royaume. Environ 3,5 millions de barils par jour — la moitié de la capacité nominale — transitent de nouveau par le tuyau ; les chargements ont repris à Yanbu et au terminal voisin d'Al Muajjiz ; près de dix millions de barils ont été embarqués selon les décomptes maritimes ; les programmes d'octobre sont déjà transmis aux clients. L'Arabie saoudite, qui était « à genoux » en août avec 2,446 millions de barils par jour d'exportations, est en passe d'atteindre 5,4 millions en septembre. C'est une remontée spectaculaire — et elle est entièrement l'œuvre d'une infrastructure que personne ne regardait.
Mais le tuyau a ses limites, et elles dessinent la carte des gagnants et des perdants de la crise. Le contournement aide l'Arabie saoudite et, dans une moindre mesure, les Émirats arabes unis — qui disposent de leur propre pipeline vers l'océan Indien. Il ne fait rien pour l'Irak, dont le brut du sud ne peut sortir que par le Golfe ; rien pour le Koweït, coincé au fond du golfe Persique ; rien pour le GNL qatari, qui ne se transporte pas par oléoduc. La solidarité de l'OPEP+, dans cette configuration, est mise à rude épreuve : Riyad retrouve ses clients et ses revenus pendant que ses partenaires restent derrière un détroit fermé, avec des quotas qu'ils ne peuvent atteindre et des clients qu'ils ne peuvent joindre.
Géopolitique. La crise d'Ormuz redistribue les cartes du pouvoir énergétique. L'Arabie saoudite en sort renforcée : elle est le seul producteur du Golfe capable d'exporter à grande échelle sans le détroit, ce qui fait d'elle l'arbitre de fait de l'offre moyen-orientale — et un interlocuteur incontournable pour Washington comme pour Pékin. La Russie, elle, verrouille le statu quo à l'approche de l'examen des références 2027 : avec des sanctions occidentales qui étranglent toujours sa logistique, elle n'a aucun intérêt au théâtre des quotas et tout intérêt à une référence reflétant sa capacité réelle, éprouvée par la guerre. L'Iran, enfin, paie le prix fort : ses exportations, déjà entravées, sont prises en étau entre la guerre et le détroit fermé. Et les États-Unis découvrent le coût de leur propre stratégie : l'assaut de février, censé affaiblir Téhéran, a offert à Riyad un levier historique et aux consommateurs américains un Brent au-dessus de 100 dollars.
Macroéconomie. Un Brent durablement au-dessus de 100 dollars est une taxe mondiale sur la croissance. Pour les économies développées, c'est de l'inflation importée au moment où les banques centrales croyaient en avoir fini avec elle ; pour les pays en développement importateurs — des centrales pakistanaises aux matatus kényans — c'est une ponction directe sur des budgets déjà exsangues. Chaque mois de fermeture d'Ormuz est un mois où le Sud paie une prime de guerre sur son propre développement. Et le mécanisme est pervers : les prix élevés renflouent les producteurs — Arabie saoudite en tête — qui sont aussi les créanciers de nombre de ces pays endettés. La crise énergétique est aussi une crise de la dette qui ne dit pas son nom.
Démographie. Sous la diplomatie, une horloge tourne : les villes du Sud global accueilleront des centaines de millions de nouveaux consommateurs d'énergie cette décennie. L'urbanisation de l'Afrique et de l'Asie du Sud est le fait démographique majeur du siècle — et elle est énergivore par construction : logements à climatiser, motos puis voitures, industries naissantes. Chaque année de prix élevés ralentit cette montée en puissance et creuse l'écart entre les pays qui produisent l'énergie et ceux qui la consomment. La question que posent les importateurs — pourquoi l'énergie du monde doit-elle transiter par un unique détroit qu'une seule guerre peut fermer ? — n'est pas rhétorique : c'est le programme énergétique du Sud pour les trente prochaines années, et il passe par la diversification des routes autant que des sources.
Histoire. Le pétrole a toujours été une arme et un otage, jamais une simple marchandise. L'embargo de 1973 avait appris à l'Occident que les producteurs pouvaient affamer les consommateurs ; la guerre des pétroliers des années 1980 avait montré que les détroits étaient des points de rupture ; la guerre des prix de 2020, quand le baril s'était brièvement vendu à prix négatif, avait rappelé que l'abondance pouvait être aussi brutale que la pénurie. La crise actuelle combine les trois leçons : un choc d'offre géopolitique, un goulot d'étranglement maritime, et un cartel qui découvre que ses instruments — les quotas — ne fonctionnent que si les navires peuvent passer.
Structure et technologie. La crise accélère trois mutations structurelles. D'abord, la cartographie de l'offre se redessine autour des infrastructures de contournement : pipelines, terminaux alternatifs, routes terrestres — la géographie de l'énergie devient la géographie de la résilience. Ensuite, la donnée devient un champ de bataille : les évaluations de DeGolyer and MacNaughton, les décomptes de Kpler, les programmes de chargement scrutés par les traders — la guerre des barils se joue désormais dans les tableurs avant de se jouer dans les détroits. Enfin, le gaz naturel liquéfié rappelle sa vulnérabilité spécifique : contrairement au brut, le GNL qatari ne peut pas prendre un pipeline de contournement — il lui faut des méthaniers, et des détroits ouverts. La transition énergétique, qui devait réduire la dépendance aux hydrocarbures, découvre que la dépendance aux routes des hydrocarbures est une vulnérabilité à part entière.
À Riyad, la satisfaction est discrète mais réelle. Le royaume a transformé une moquerie — le pipeline du désert — en triomphe, retrouvé ses volumes d'exportation, et conquis sans tirer un coup de feu le statut d'arbitre de l'offre du Golfe. Sa stratégie est lisible : tenir le cartel uni par le gel des quotas, le temps de consolider son avantage infrastructurel, puis aborder l'examen des références 2027 en position de force. Le risque, pour Riyad, serait de trop gagner : si les partenaires piégés derrière Ormuz — Irak, Koweït — en viennent à voir dans le contournement saoudien non une soupape collective mais un privilège égoïste, l'unité de l'OPEP+ pourrait se fissurer par le bas.
À Moscou, le calcul est froid et transactionnel. Le gel arrange la Russie : il fige une situation où ses propres exportations, réorientées vers l'Asie, ne dépendent pas d'Ormuz, et il reporte le vrai combat — les références 2027 — à un moment où sa capacité réelle, éprouvée par les sanctions et la guerre, pourra être reconnue. La Russie n'a jamais cru au marché pétrolier « fondé sur des règles » ; elle y voit un rapport de forces, et le rapport de forces actuel lui convient.
À Washington et à Londres, on lit le gel comme de la prudence et le pipeline comme une soupape qui fonctionne — le marché s'ajuste, le Brent se stabilise au-dessus de 100 dollars sans panique. Mais cette lecture sous-estime qui a payé la soupape : les consommateurs, d'abord, via l'inflation énergétique ; les alliés du Golfe piégés derrière le détroit, ensuite. Et elle élude la question gênante : c'est l'assaut de février, parrainé par Washington, qui a fermé le détroit — la « soupape » répare un dégât dont l'architecte est aussi le pompier.
Dimanche, la visioconférence devrait être brève : reconduction des quotas, communiqué laconique, rendez-vous au prochain examen. Le vrai signal ne sera pas dans le communiqué, mais dans ses marges — le ton sur les références 2027, les allusions à Ormuz, la solidarité affichée ou non envers les producteurs piégés. Ensuite viendront les chiffres de DeGolyer and MacNaughton : arides, techniques, décisifs. Puis l'hiver, avec sa demande saisonnière, qui testera la solidité du contournement saoudien. Et, en arrière-plan, les pourparlers qataris sur Ormuz — au point mort aujourd'hui, mais capables de faire basculer les prix de dix dollars en une annonce.
Deux détonateurs, donc : un titre sur Ormuz, un chiffre sur l'hiver. Entre les deux, un cartel qui a choisi de ne rien décider, et un royaume qui a choisi de construire il y a des décennies. L'un parie sur le temps ; l'autre l'avait acheté d'avance. Dans le Golfe, la partie la plus longue est la seule qui compte — et elle ne fait que commencer.
Washington et Londres lisent le gel comme le choix par l'OPEP+ de la prudence contre la confrontation : avec le détroit fermé et des quotas déjà fictifs, relever les objectifs ne ferait qu'afficher l'impuissance. La remise en service du pipeline est, dans cette lecture, la soupape du marché qui fonctionne — l'infrastructure privée absorbant un choc géopolitique, le Brent se stabilisant au-dessus de 100 dollars sans panique.
Mais la lecture occidentale sous-estime qui a payé la soupape. Le contournement protège d'abord la part de marché et les revenus saoudiens ; l'Irak, le Koweït et les autres restent derrière un détroit fermé, avec des quotas qu'ils ne peuvent atteindre et des clients qu'ils ne peuvent joindre. La solidarité, sur ce marché, est un bien de luxe.
La lecture de Moscou est plus froide et plus transactionnelle : le gel arrange parfaitement la Russie, qui verrouille le statu quo à l'approche de l'examen des références 2027 — la négociation qui compte vraiment. Avec des sanctions occidentales qui étranglent toujours sa propre logistique, la Russie n'a aucun intérêt au théâtre des quotas ; elle a tout intérêt à une référence qui reflète sa capacité réelle, éprouvée par la guerre.
L'Est note aussi l'ironie que l'Ouest élude : le marché pétrolier « fondé sur des règles » fonctionne désormais grâce à un pipeline construit précisément parce que les règles n'ont jamais été crues. Riyad avait anticipé la fermeture du détroit quand Washington la jugeait encore impensable. La prévoyance, apparemment, est la seule matière première qui ne connaît pas de quota.
Pour le Sud global — les acheteurs, pas les vendeurs — le gel n'est ni une bonne ni une mauvaise nouvelle ; c'est un prix. Un Brent au-dessus de 100 dollars est une taxe sur chaque économie en développement importatrice, des centrales pakistanaises aux matatus kényans. Le contournement par pipeline empêche la taxe de devenir une crise, mais la question des importateurs est plus crue : pourquoi l'énergie du monde doit-elle encore transiter par un unique détroit qu'une seule guerre peut fermer ?
Et une horloge démographique tourne sous la diplomatie. Les villes du Sud accueilleront des centaines de millions de consommateurs d'énergie cette décennie. Chaque mois de fermeture du détroit est un mois où le Sud paie une prime de guerre sur son propre développement — pendant que la visioconférence des producteurs décide, poliment, de ne rien décider.
