Les producteurs devraient geler les quotas de novembre lors de la réunion de dimanche, tandis que l'Arabie saoudite achemine 3,5 millions de barils par jour par son pipeline du désert, contournant un détroit d'Ormuz fermé.
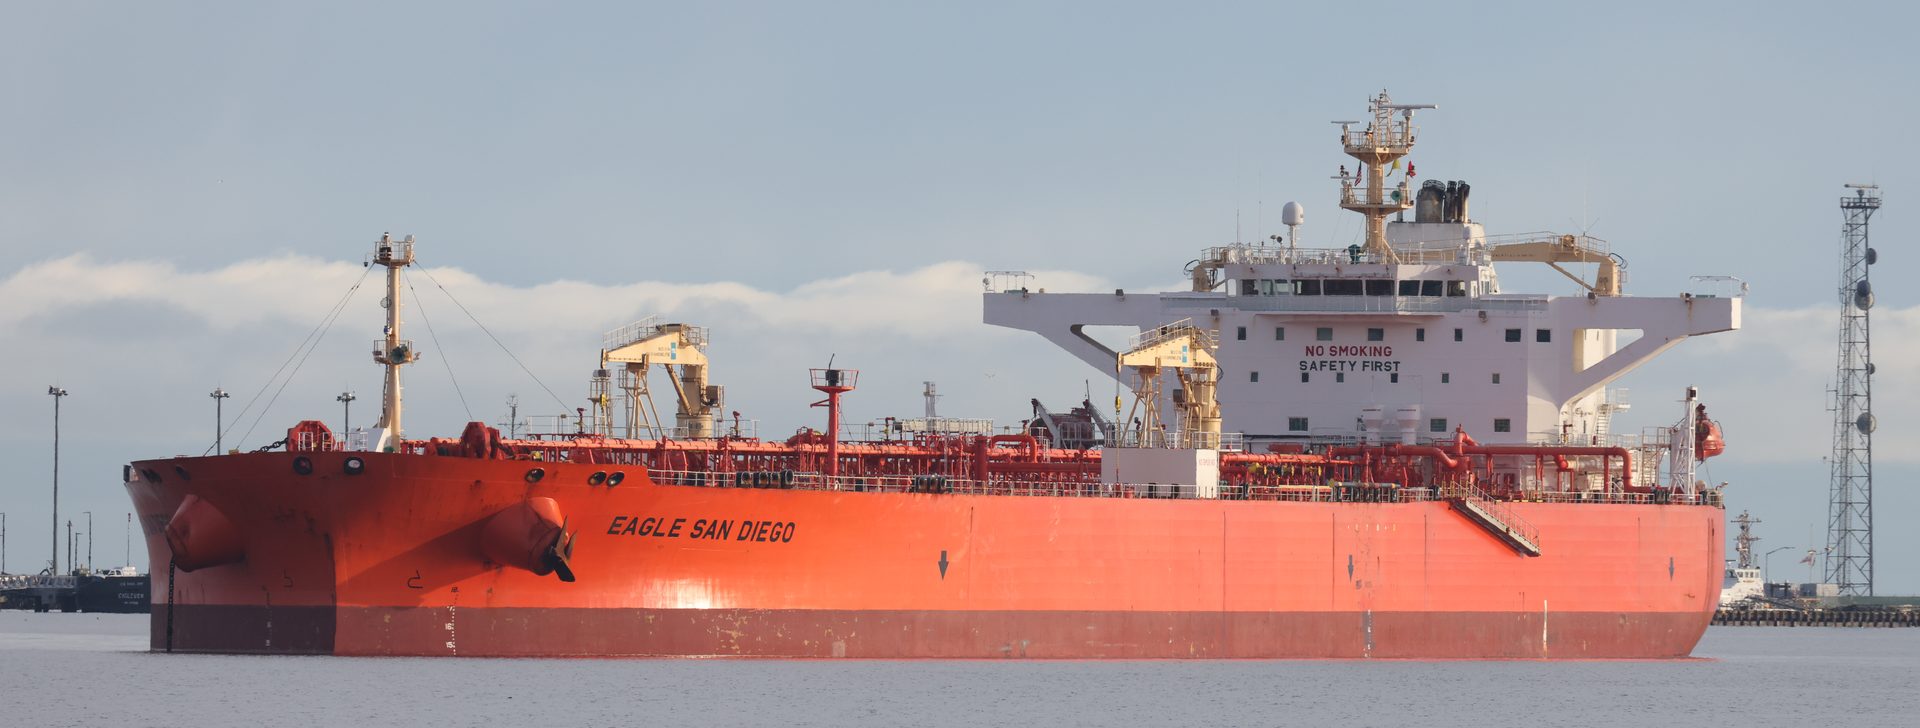
La plus importante réunion pétrolière de l'automne ne décidera probablement de rien — et c'est précisément la décision. Pendant que l'OPEP+ gèle ses quotas, l'Arabie saoudite redessine discrètement la carte du pétrole mondial autour d'une guerre qu'elle n'a pas déclenchée.
La visioconférence de dimanche sera brève. Les sept producteurs clés — ceux dont les décisions déplacent réellement des barils — devraient reconduire inchangés les objectifs de novembre, prolongeant la pause adoptée pour octobre. Pas de drame, pas de feux d'artifice de communiqué. Après avoir relevé les objectifs l'essentiel de l'année, le groupe a décidé que le quatrième trimestre serait celui de l'observation, pas du pompage. La vraie négociation, chacun l'admet, porte sur les références 2027 — et ce combat a à peine commencé.
Le gel est un aveu habillé en stratégie. Les quotas sont devenus, selon un vétéran du marché, « plus ou moins sans objet depuis mars » : le détroit d'Ormuz est de fait fermé depuis l'assaut américano-israélien contre l'Iran fin février, piégeant l'offre du Golfe à l'intérieur du golfe Persique. On ne peut pas manquer un objectif qu'on ne peut physiquement expédier. Les sept membres clés ont pompé 25 millions de barils par jour en août — 630 000 de plus qu'en juillet, et toujours cinq millions de moins qu'avant la guerre.
Le pipeline du désert fut moqué comme un monument à la paranoïa. Cette semaine, il transporte trois millions et demi de barils par jour de justification.
C'est ce qui fait du mouvement parallèle de Riyad la vraie histoire de la semaine. Saudi Aramco a ramené son pipeline Est-Ouest à environ 3,5 millions de barils par jour — la moitié de sa capacité nominale — et le brut charge de nouveau à Yanbu et au terminal voisin d'Al Muajjiz, sur la mer Rouge : près de dix millions de barils selon les décomptes maritimes, avec les programmes de chargement d'octobre déjà transmis aux clients. Le pipeline du désert, construit il y a des décennies comme assurance contre exactement ce scénario, rentabilise enfin son existence.
Le marché l'a remarqué. Le Brent a grimpé d'environ un pour cent à 103,64 dollars le baril mercredi, le WTI à 90,21 dollars, le contournement apaisant la crainte d'offre la plus aiguë sans lever la crainte sous-jacente. Les données Kpler de septembre racontent l'histoire complète : les exportations moyen-orientales ont rebondi à 12,8 millions de barils par jour, un record depuis février — l'Arabie saoudite seule en passe d'atteindre 5,4 millions, contre 2,446 millions en août où elle était à genoux — mais toujours six millions sous les 18,8 millions du mois d'avant-guerre. Reprise, oui. Normalité, non.
Derrière les chiffres se joue une partie d'échecs plus lente et plus lourde de conséquences. Le cabinet américain DeGolyer and MacNaughton doit remettre prochainement ses évaluations de capacités, et ces chiffres fixeront les références 2027 — les niveaux de production de référence à partir desquels chaque quota futur, chaque coupe future, sera calculé. Pour un Golfe qui pompe encore très loin de ses objectifs papier, l'examen des références n'est pas de la bureaucratie ; c'est le destin. Qui verrouille une référence élevée possède le levier de la prochaine décennie.
Reste la question que personne ne pose à voix haute en visioconférence : que se passe-t-il si le détroit reste fermé. Les pourparlers menés par le Qatar pour rouvrir Ormuz n'ont rien produit ; les analystes de Deutsche Bank notent que les traders intègrent une perturbation longue. Le contournement par pipeline aide l'Arabie saoudite et, dans une moindre mesure, les Émirats — mais il ne fait rien pour l'Irak, le Koweït ou le GNL qatari, qui n'ont pas de détour par le désert. L'unité de l'OPEP+ a survécu à la guerre jusqu'ici ; un hiver de quotas gelés dira si cette unité est une stratégie ou une simple paralysie.
Pour l'heure, Riyad joue la carte qu'elle s'est distribuée il y a des décennies : l'infrastructure comme politique étrangère. Le pipeline Est-Ouest fut des années durant moqué comme un éléphant blanc — trop cher, trop vide, monument à la paranoïa. Cette semaine, il transporte trois millions et demi de barils par jour de justification. Dans le Golfe, la partie la plus longue est la seule qui compte.
Washington et Londres lisent le gel comme le choix par l'OPEP+ de la prudence contre la confrontation : avec le détroit fermé et des quotas déjà fictifs, relever les objectifs ne ferait qu'afficher l'impuissance. La remise en service du pipeline est, dans cette lecture, la soupape du marché qui fonctionne — l'infrastructure privée absorbant un choc géopolitique, le Brent se stabilisant au-dessus de 100 dollars sans panique.
Mais la lecture occidentale sous-estime qui a payé la soupape. Le contournement protège d'abord la part de marché et les revenus saoudiens ; l'Irak, le Koweït et les autres restent derrière un détroit fermé, avec des quotas qu'ils ne peuvent atteindre et des clients qu'ils ne peuvent joindre. La solidarité, sur ce marché, est un bien de luxe.
La lecture de Moscou est plus froide et plus transactionnelle : le gel arrange parfaitement la Russie, qui verrouille le statu quo à l'approche de l'examen des références 2027 — la négociation qui compte vraiment. Avec des sanctions occidentales qui étranglent toujours sa propre logistique, la Russie n'a aucun intérêt au théâtre des quotas ; elle a tout intérêt à une référence qui reflète sa capacité réelle, éprouvée par la guerre.
L'Est note aussi l'ironie que l'Ouest élude : le marché pétrolier « fondé sur des règles » fonctionne désormais grâce à un pipeline construit précisément parce que les règles n'ont jamais été crues. Riyad avait anticipé la fermeture du détroit quand Washington la jugeait encore impensable. La prévoyance, apparemment, est la seule matière première qui ne connaît pas de quota.
Pour le Sud global — les acheteurs, pas les vendeurs — le gel n'est ni une bonne ni une mauvaise nouvelle ; c'est un prix. Un Brent au-dessus de 100 dollars est une taxe sur chaque économie en développement importatrice, des centrales pakistanaises aux matatus kényans. Le contournement par pipeline empêche la taxe de devenir une crise, mais la question des importateurs est plus crue : pourquoi l'énergie du monde doit-elle encore transiter par un unique détroit qu'une seule guerre peut fermer ?
Et une horloge démographique tourne sous la diplomatie. Les villes du Sud accueilleront des centaines de millions de consommateurs d'énergie cette décennie. Chaque mois de fermeture du détroit est un mois où le Sud paie une prime de guerre sur son propre développement — pendant que la visioconférence des producteurs décide, poliment, de ne rien décider.
