L’approvisionnement intérieur a franchi les 2 milliards de pieds cubes par jour, le gazoduc OB3 est achevé, et Abuja parie que le gaz accomplira ce que le pétrole n’a jamais fait — éclairer le pays, nourrir ses usines et alimenter la demande nouvelle d’un continent entier.
Publié le 3 octobre 2026 · 06:00 GMT
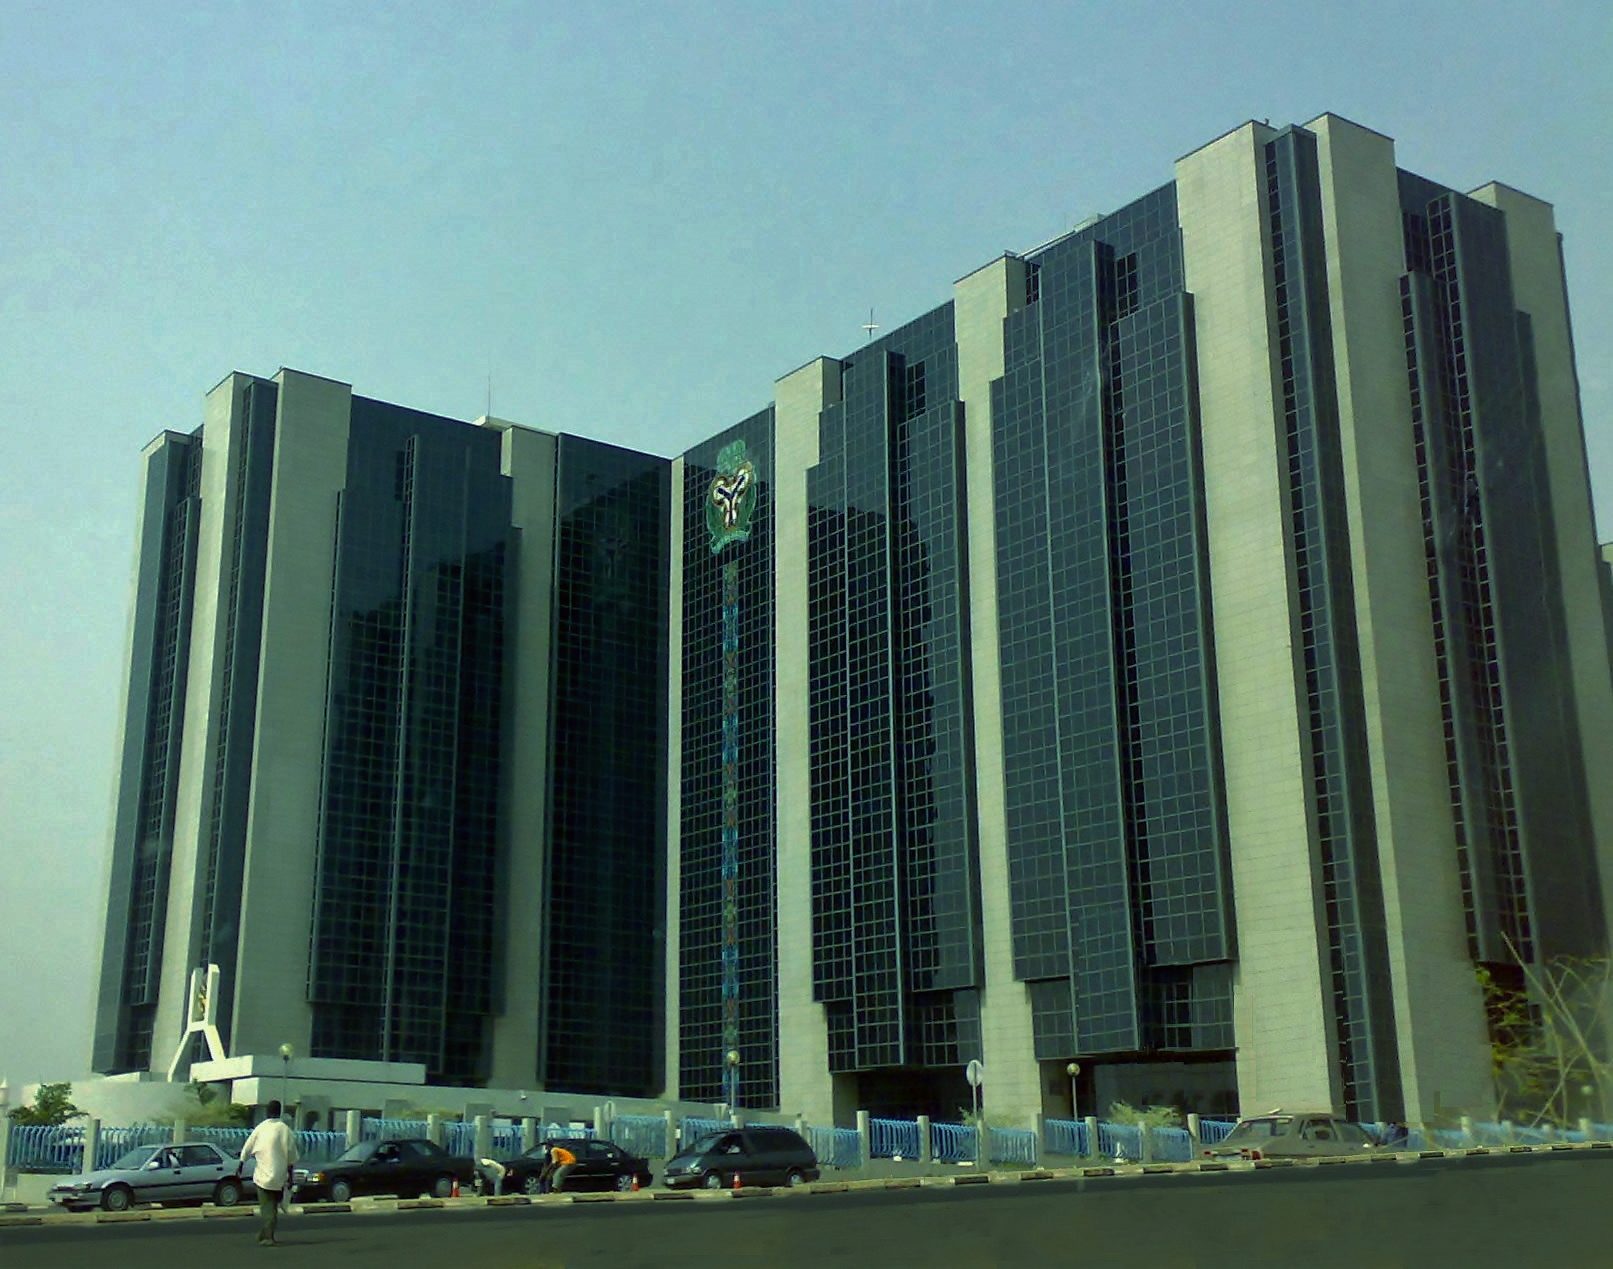
ABUJA — Le Nigeria a franchi pour la première fois la barre des deux milliards de pieds cubes de gaz par jour sur son marché intérieur, a annoncé vendredi le ministre du Gaz Ekperikpe Ekpo, tandis que le gouvernement pousse ses molécules vers les centrales électriques et les usines plutôt que vers les torchères. Ce cap couronne une progression discrète de trois ans : la production nationale de gaz est passée à 7,5 milliards de pieds cubes par jour, contre environ 6,8 en 2023, et les réserves prouvées ont grimpé à 215,19 billions de pieds cubes, contre 208,83. Derrière ces chiffres, un pari aussi vieux que le pétrole nigérian et aussi neuf que le réseau de demain : que le gaz — et non le brut — soit le combustible qui électrifiera enfin la première économie d’Afrique, nourrira ses usines, ses fabriques d’engrais et ses ambitions d’exportation. Mais la fête a ses astérisques, typiquement nigérians : un empire de gazoducs à moitié achevé, une raffinerie au Kenya enlisée dans son deuxième procès, et une offensive de charme américaine qui tourne autour des gisements du continent.
La nuit tombe sur le delta du Niger et les torchères s’épanouissent. Elles brûlent depuis soixante-dix ans — des langues orange léchant un ciel noir, le bûcher le plus gaspilleur de la planète. Le Nigeria possédait de quoi éclairer un continent et a choisi, pendant des décennies, de brûler son gaz à la tête du puits pendant que ses propres villes croupissaient dans le noir. L’annonce de vendredi est la tentative du pays de transformer ce bûcher en foyer. Ekperikpe Ekpo, le ministre d’État aux Ressources pétrolières chargé du gaz, a déclaré aux journalistes le 2 octobre que l’approvisionnement intérieur a désormais dépassé les deux milliards de pieds cubes par jour. Ce gaz alimente les centrales électriques et les pôles industriels, a-t-il précisé — les deux bouches les plus affamées d’une économie qui n’a jamais produit assez d’électricité pour ses ambitions. C’est, à vue honnête, le chiffre énergétique le plus important que le Nigeria ait produit depuis des années. Pas une découverte. Pas un protocole d’accord. Des molécules, qui circulent vraiment, et qu’on peut mesurer. Les cyniques noteront, à juste titre, que deux milliards de pieds cubes par jour restent modestes au regard de ce que le Nigeria recèle sous son sol et ses marécages. Ils noteront que l’annonce tombe dix jours avant la Semaine africaine de l’énergie, cette saison où les ministres se rendent au Cap pour poser à côté de maquettes de gazoducs. Tout cela est vrai. Le cynisme ne coûte pas cher au Nigeria ; c’est presque la monnaie nationale. Mais sous le vacarme, quelque chose de concret se produit, et c’est fait d’acier. Le gazoduc Obiafu-Obrikom-Oben — OB3 pour tous ceux qui l’attendent depuis des années — a atteint son achèvement complet, et l’on prépare l’arrivée du premier gaz. À son ouverture, ses deux milliards de pieds cubes par jour de capacité libéreront plus de 500 millions de pieds cubes standard par jour de gaz domestique supplémentaire, dirigés droit vers le réseau et les usines. Le gazoduc Ajaokuta-Kaduna-Kano, le fameux AKK, en est à environ 95 % d’achèvement — assez près pour sentir le gaz. Le Nigeria a passé une décennie à promettre des gazoducs comme d’autres pays promettent des élections. Cette fois, les tuyaux sont bel et bien enterrés.
Le Nigeria gagne des millions d’habitants chaque année — l’équivalent d’un nouveau pays de taille moyenne, chaque année, à l’intérieur d’un seul pays. Chacun de ces millions a besoin de lumière, de chaleur, de travail, et d’un téléphone rechargé par autre chose que le groupe électrogène du voisin. Le réseau national, chacun le sait, fournit une électricité moins fiable que la somme des générateurs diesel qui crachotent derrière les villas de Lagos. Le gaz est le pont entre ce sombre présent et tout futur plausible, et le cap de vendredi en est la première planche. C’est l’arithmétique de la lentille démographique, et elle ne pardonne pas. Une population qui croît au rythme du Nigeria ne peut être alimentée par des vœux pieux, ni par le pétrole brut — cette matière que le Nigeria exporte au prix mondial pour la réimporter ensuite sous forme d’essence et de gazole, l’une des grandes absurdités de l’économie moderne. Le gaz est ce que le Nigeria possède véritablement en abondance : 215,19 billions de pieds cubes de réserves prouvées, et le compteur tourne encore — la plus belle dotation du continent. C’est lui qui fait tourner les turbines, les usines d’engrais et les ambitions pétrochimiques du pays. C’est important aussi pour une question de calendrier. L’Europe a passé quatre ans à chercher du gaz non russe après son grand divorce pipelinier. L’appétit asiatique pour le GNL ne cesse de croître. Les trains de liquéfaction de Bonny Island tournent depuis des années en dessous de leur capacité, affamés de charge par les vols, le sous-investissement et l’insécurité dans le Delta. Si l’approvisionnement intérieur augmente vraiment — si OB3 libère le volume promis de molécules nouvelles — le même gaz pourra servir deux maîtres : les centrales du pays et les terminaux d’exportation. C’est le plus vieux tour du manuel énergétique, et le Nigeria est enfin en position de le tenter. Et c’est important à cause de ceux qui regardent. Washington a remarqué. Bruxelles a remarqué. Pékin avait remarqué il y a dix ans. La compétition pour l’avenir énergétique de l’Afrique n’est plus un passe-temps diplomatique discret mené dans les sous-sols d’ambassades. C’est l’événement principal, et le Nigeria vient d’entrer en scène.
Le Nigeria possédait de quoi éclairer un continent et a choisi, pendant des décennies, de brûler son gaz à la tête du puits pendant que ses propres villes croupissaient dans le noir.
Le Nigeria est « sur le point » de devenir une superpuissance gazière depuis à peu près l’invention de l’expression. Le gaz a toujours été là — ce gaz associé qui remonte avec le pétrole, brûlé parce qu’il coûtait moins cher de le torcher que de le capter, une torche visible depuis les satellites. Pendant des décennies, l’économie était perverse : le pétrole payait les factures, le gaz était une nuisance, et les torchères étaient le prix des affaires. La loi sur l’industrie pétrolière, la Décennie du gaz proclamée, les interminables tournées ministérielles à Houston et à Londres — tout cela visait à inverser l’équation, à faire de la nuisance le cœur du métier. Les chiffres suggèrent aujourd’hui que le renversement, lentement, s’opère. La production de gaz est montée à 7,5 milliards de pieds cubes par jour, contre environ 6,8 en 2023. Pas une révolution — une direction, ce qui au Nigeria est déjà une nouvelle. Les réserves prouvées sont passées à 215,19 billions de pieds cubes, contre 208,83, fruit discret de puits d’évaluation, de révisions comptables et de gisements enfin pris au sérieux. Ce sont des victoires de comptables : sans glamour, incrémentielles, réelles. L’argent a suivi, du moins en partie. Via le Fonds d’infrastructure gazière midstream et aval, l’État a déployé 671 milliards de nairas — environ 434 millions de dollars — et affirme que cette mise a attiré quelque 1 600 milliards de nairas d’investissements privés, répartis sur 31 projets et 205 actifs d’infrastructure. Lisez ce ratio comme le lirait un investisseur : l’argent public comme l’allumette, l’argent privé comme l’incendie, plus de deux pour un. Reste la plus vieille question nigériane : l’incendie continuera-t-il de brûler ? Les règles survivront-elles au prochain remaniement, au prochain ministre, à la prochaine humeur ? L’histoire profonde est un avertissement et, pour une fois, un contraste. Le Nigeria a enterré plus de plans directeurs gaziers que la plupart des pays n’en ont jamais rédigés. La différence, cette fois, est physique et donc plus difficile à truquer : des gazoducs qu’on peut longer à pied, des stations de compression qu’on peut toucher, un premier gaz qu’on peut mesurer. Les promesses sur papier n’ont pas besoin de soudeurs.
L’épine dorsale de tout le pari est d’acier enterré, et l’acier arrive enfin. Le gazoduc Obiafu-Obrikom-Oben — deux milliards de pieds cubes par jour de capacité, achèvement complet atteint, premier gaz en préparation — existe pour accomplir la tâche ingrate et décisive : acheminer le gaz des bassins producteurs de l’est vers les centres de demande qui l’attendent depuis des décennies, libérant plus de 500 millions de pieds cubes standard par jour d’approvisionnement domestique supplémentaire. Cette seule tranche, si elle se matérialise dans les délais, fait la différence entre le réseau comme aspiration et le réseau comme réalité. Son frère du nord, le gazoduc Ajaokuta-Kaduna-Kano, en est à environ 95 % d’achèvement — et les cinq derniers pour cent, comme vous le confiera tout entrepreneur nigérian autour d’un long déjeuner, sont là où les projets meurent ou renaissent. L’AKK est le plus romanesque des deux : une grande artère reliant les gisements au nord industriel, aux usines de Kano et aux ateliers de Kaduna, un argument physique selon lequel le Nigeria est une seule économie plutôt que deux moitiés inégales. Si OB3 nourrit le réseau, l’AKK nourrit l’idée du pays. Les objectifs du gouvernement sont écrits à l’encre assurée des documents officiels : une production de gaz de 10 milliards de pieds cubes par jour d’ici 2027 et de 12 milliards d’ici 2030. Le catalogue des usages finaux se lit comme une liste de courses nationale — production d’électricité, industrie, engrais, pétrochimie, GNL, transport et exportations. Des engrais issus du gaz nigérian pour nourrir les fermes africaines ; une pétrochimie issue du gaz nigérian pour emballer les marchandises du continent ; des cargaisons de GNL appareillant pour les devises pendant que les lumières restent allumées au pays. C’est une belle liste. Les listes sont faciles ; les gazoducs sont difficiles. Mais pour une fois, les gazoducs sont la partie du plan la plus avancée, et cela mérite d’être noté dans un pays où l’inverse a toujours été vrai.
Géopolitique d’abord : le gaz est le billet du Nigeria pour retrouver sa pertinence sur une carte énergétique en pleine recomposition. Le divorce de l’Europe avec le gaz russe par gazoduc a déclenché une ruée vers les alternatives ; le GNL américain a comblé une bonne partie du vide, mais les acheteurs réclament des options, et la position atlantique du Nigeria — à quelques jours de navigation des terminaux européens et sud-américains — est la géographie comme destin. Washington ne regarde pas l’histoire gazière de l’Afrique en spectateur : la banque américaine EXIM a approuvé près de 5 milliards de dollars pour le GNL de TotalEnergies au Mozambique, et ExxonMobil et ses partenaires de la zone 4 ont attribué en août quelque 1,1 milliard de dollars de contrats de pré-investissement pour le GNL de Rovuma. Le Nigeria, qui détient les plus grandes réserves du continent, ne peut pas se permettre d’être le pays qui aura regardé le boom depuis sa torchère. Macroéconomie : ôtez le cérémonial, et c’est une histoire de devises. Le Nigeria brûle de rares dollars à importer ce qu’il pourrait fabriquer chez lui — carburants, engrais, produits pétrochimiques — pendant que l’inflation mord et que le taux de change s’ajuste au réel. Chaque pied cube de gaz qui remplace un litre importé est un petit acte d’autodéfense monétaire. Le groupe Dangote a tenu exactement ce discours à la Foire internationale d’Abuja le 2 octobre, exhortant le pays à doper sa production intérieure et à réduire ses importations, invoquant les pressions inflationnistes, les ajustements du taux de change et l’évolution de la fiscalité. Quand l’industriel le plus brillant du continent et l’instinct du ministère des Finances s’alignent, on écoute. Évolutions démographiques : la lentille qui écrase toutes les autres. Le Nigeria gagne des millions d’habitants chaque année, avec un âge médian calé dans l’adolescence. Ces jeunes millions n’accepteront pas l’obscurité que leurs parents avaient normalisée — les groupes électrogènes, les coupures, la résignation silencieuse. Ils voteront, ou ils partiront, ou ils feront entendre leur colère dans la rue. L’accès à l’énergie n’est plus au Nigeria une question d’infrastructure ; c’est une question de légitimité. Du gaz qui fait tourner des usines qui emploient les jeunes, c’est de la survie politique déguisée en politique industrielle, et chaque ministre à Abuja le sait. Schémas historiques : le Nigeria entretient un musée de plans énergétiques abandonnés, et chaque nouvelle annonce y est exposée à côté des anciennes. Le schéma honnête, celui que confirment les archives, c’est que les projets énergétiques nigérians réussissent quand trois conditions s’alignent — une infrastructure physique, une tarification crédible, et un ministre qui reste en poste assez longtemps pour voir refroidir les soudures. Deux de ces conditions sont aujourd’hui visibles. La troisième est, comme toujours, le pari sur lequel tout repose. Tendances structurelles et technologiques : le monde s’électrifie, et le gaz — quoi qu’en disent les slogans des conférences — est le combustible de transition que même ses détracteurs brûlent discrètement. Batteries à l’échelle du réseau, turbines gaz-électricité, gazoducs virtuels et GNL à petite échelle réduisent la distance entre un gisement et une usine qui n’a jamais vu le réseau national. Le Nigeria n’a pas besoin de photocopier la transition énergétique d’un autre. Il doit mener la sienne, et la sienne fonctionne au gaz.
Pendant ce temps, au Kenya, l’industriel le plus célèbre du continent découvre qu’il est plus facile de couler du béton que de faire bouger du papier. La raffinerie de 700 000 barils par jour que Dangote projette à Lamu — un pari selon lequel le futur carburant de l’Afrique de l’Est devrait être raffiné sur le sol africain — vient de buter sur son deuxième obstacle juridique. La Fédération des consommateurs du Kenya, la COFEK, a saisi le comité des pétitions des PPP, affirmant que des détails essentiels du projet n’ont jamais été rendus publics et exigeant que la part prévue de l’État dans le projet soit divulguée. La transparence d’abord, plaident les pétitionnaires ; les fondations ensuite. La pétition fait suite à une première action en justice intentée par plus de 130 résidents invoquant des droits fonciers ancestraux, dont l’audience est fixée au 14 octobre. Deux procès, deux inquiétudes distinctes — l’une sur la transparence au sommet du montage, l’autre sur l’appartenance à sa base — et entre les deux la plus vieille histoire du développement africain : le grand capital rencontre la revendication locale, et ce sont les avocats qui prospèrent les premiers. Dangote, qui lançait les travaux mercredi, n’était pas d’humeur élégiaque. « Ceux qui veulent causer des problèmes, nous sommes prêts », a-t-il lancé — le haussement d’épaules d’un homme qui a bâti un empire du ciment à travers un continent d’objections, et qui les a toutes déjà entendues. Sous la défiance, il y a une logique. À la Foire internationale d’Abuja le 2 octobre, son groupe a exhorté le Nigeria à doper sa production intérieure et à réduire sa dépendance aux importations, pointant les pressions inflationnistes, les ajustements du taux de change et l’évolution de la fiscalité. La raffinerie de Lamu est cet argument coulé dans le béton kenyan : une vision industrielle panafricaine, qui s’étend désormais à l’énergie. Reste à savoir si les tribunaux kenyans partagent cette vision — le 14 octobre commencera à le dire, et les industriels de toute la région liront le jugement.
Surveillez d’abord la politique, car au Nigeria la politique est la géologie — tout y passe. Le président Bola Tinubu a profité du discours du 66e anniversaire de l’indépendance pour proclamer une « ère de prospérité », annonçant que « le traitement d’urgence est terminé. Les fondations ont été réparées ». L’économie a crû de plus de 4 % cette année, a-t-il affirmé ; les exportations non pétrolières ont dépassé 6 milliards de dollars en 2025, un record historique. Puis est venue la phrase qui le suivra : les dirigeants du passé, a-t-il dit, ont choisi la morphine pendant que la maladie progressait — des antidouleurs administrés au lieu de remèdes. C’est une métaphore saisissante, et comme toute métaphore saisissante c’est aussi une reconnaissance de dette. Un gaz domestique à deux milliards de pieds cubes par jour, c’est soit le remède qui commence à agir, soit une nouvelle dose de morphine. Les gazoducs, comme toujours, trancheront. Surveillez aussi Washington. Les États-Unis élargissent leur engagement énergétique en Afrique à un rythme qui évoque la stratégie plutôt que le sentiment. Josh Volz, sous-secrétaire adjoint au département américain de l’Énergie, portera l’agenda américain à la Semaine africaine de l’énergie 2026 au Cap, du 12 au 16 octobre. L’agence américaine pour le commerce et le développement, l’USTDA, a quant à elle fait venir aux États-Unis des décideurs énergétiques de la République démocratique du Congo, de l’Éthiopie, du Kenya et de l’Ouganda pour des partenariats en technologies de réseau. Le message n’est pas subtil : l’Amérique veut sa place à la table énergétique de l’Afrique, et elle arrive avec des financements plutôt que des leçons. Surveillez l’acier : le premier gaz d’OB3, les cinq derniers pour cent de l’AKK, et la question de savoir si l’objectif de 10 milliards de pieds cubes par jour pour 2027 survivra au contact de la réalité nigériane. Surveillez les tribunaux : l’audience de Lamu le 14 octobre, et la question de savoir si les exigences de transparence de la COFEK freineront l’élan de la raffinerie. Et chaque nuit, surveillez les torchères du Delta. Tant qu’elles brûleront, le travail ne sera pas terminé — et tout Abuja le sait.
Vu de Washington et de Bruxelles, le chiffre de vendredi est un événement de dérisquage. Deux milliards de pieds cubes par jour sur le marché intérieur, un OB3 achevé, un AKK à 95 % — c’est le langage que le capital international comprend : des molécules sous contrat, de l’acier enterré, un gouvernement qui a enfin appris à compter ce qui compte. Pour les majors en quête d’optionalité atlantique après la rupture européenne avec le gaz russe, le Nigeria est de retour sur la carte — non comme une promesse, mais comme un gazoduc.
L’enthousiasme s’accompagne des réserves occidentales habituelles, formulées avec le poli d’usage. Sainteté des contrats. Tarification crédible, reflétant les coûts. Sécurité dans le Delta. L’effet de levier du Fonds d’infrastructure gazière — 671 milliards de nairas publics attirant quelque 1 600 milliards de capitaux privés — est exactement le récit de finance mixte que les banques de développement adorent raconter. Mais les investisseurs occidentaux ont la mémoire longue au Nigeria, et ils observeront si les règles survivent au ministre qui les a annoncées.
Il y a aussi de la stratégie, pas seulement du commerce. L’engagement de près de 5 milliards de dollars de l’EXIM américaine pour le GNL mozambicain, les attributions de pré-investissement de Rovuma, le voyage de Josh Volz au Cap, les délégations réseau de l’USTDA venues de quatre capitales africaines — Washington assemble une architecture énergétique pour l’Afrique, et préfère manifestement le Nigeria à l’intérieur de la tente. Le sous-texte tient en un mot, et ce n’est pas charité.
Vus de Moscou et de Pékin, l’annonce nigériane se lit comme de la souveraineté, pas comme des statistiques. Un grand producteur africain dirige enfin la richesse de son sous-sol vers ses propres centrales et ses propres usines — l’acte élémentaire d’indépendance économique que l’ordre multipolaire a été conçu pour défendre. L’Occident qualifie le gaz de combustible de transition tout en sermonnant l’Afrique sur le carbone ; l’Est note, avec sécheresse, que les donneurs de leçons ont chauffé leurs propres révolutions industrielles au charbon.
La méthode mérite aussi l’approbation orientale : l’État comme catalyseur, non comme spectateur. Un fonds public d’infrastructure déployant 671 milliards de nairas pour débloquer 1 600 milliards d’investissements privés sur 31 projets, c’est de la politique industrielle au sens classique — cette coordination étatique qui a bâti les gazoducs chinois et la diplomatie gazière russe. Des gazoducs comme OB3 et AKK sont de la construction nationale coulée dans l’acier, et aucune paperasse ESG occidentale n’y change rien.
La mise en garde de l’Est porte sur les contreparties. Le financement américain — les milliards de l’EXIM, les délégations de l’USTDA — arrive toujours avec des conditions, des critères et des séminaires de gouvernance. La vraie multipolarité, c’est la diversification des partenariats : technologie russe, capacité de construction chinoise, capitaux du Golfe, marchés occidentaux — un Nigeria qui traite avec tous, sans appartenir à personne. Le cap des 2 milliards de pieds cubes par jour est une étape ; la destination est un Nigeria qu’aucune capitale ne peut éteindre.
Enfin un chiffre qui nous concerne. Deux milliards de pieds cubes par jour pour les centrales nigérianes et les usines nigérianes — pas pour une torchère, pas d’abord pour un terminal étranger. Pendant soixante ans, le gaz du Delta a illuminé le ciel pendant que les villages en dessous croupissaient dans le noir ; l’absurdité postcoloniale d’exporter la lumière et d’importer l’obscurité touche peut-être à sa fin. C’est le chiffre qui compte : l’intérieur avant l’exportation, la maison avant l’étranger.
Mais l’Afrique a appris à lire les annonces comme nos grands-mères lisaient les politiciens — avec amour et sans illusions. À qui appartiennent les 205 actifs d’infrastructure ? Qui fixe le prix du gaz, et qui encaisse la rente quand les 1 600 milliards de nairas commenceront à rapporter ? La saga Dangote à Lamu est le miroir tendu à la célébration : un capital africain aux rêves panafricains, confronté aux tribunaux africains, aux revendications foncières africaines, à des citoyens africains qui exigent de voir les dossiers. L’ambition est la bienvenue ; la redevabilité est obligatoire.
Et il y a la question de la jeunesse, qui est la seule question. Des millions de jeunes Nigérians observent si ce gaz deviendra des emplois et de la lumière ou une nouvelle pièce du musée des plans directeurs. Tinubu promet une ère de prospérité ; les jeunes la mesureront en mégawatts et en fiches de paie. Le gaz est là. Les tuyaux sont presque là. Ce qui a toujours manqué, c’est la persévérance — et la persévérance, enfin, est un choix.
Pékin vient de signer le plus gros chèque de liquidité de l'année — et n'a rien changé d'autre.
La Banque populaire de Chine offrira aux banques jusqu'à un billion de yuans par jour — environ 149 milliards de dollars — de fonds au jour le jour du 28 septembre au 8 octobre, couvrant les vacances de la Fête nationale. C'est le plus gros plafond de ce type depuis l'introduction de l'instrument en juin 2026, contre 600 milliards de yuans à la mi-septembre.
Le calendrier explique le moment. La Fête nationale envoie des centaines de millions de Chinois sur les routes et dans les magasins ; les banques ont besoin de cash comme les aéroports ont besoin de pistes. La banque centrale veille à ce que la plomberie tienne.
L'échelle, en revanche, est l'histoire. Un billion de yuans par jour, ce n'est pas de l'entretien de vacances. C'est un filet — le signal que, quoi que les vacances réservent au système financier, la PBOC l'a déjà couvert.
Et puis, de l'autre main : rien. Les banques chinoises ont laissé les taux préférentiels de prêt à un an et cinq ans inchangés à 3,00 % et 3,50 % — le 16e mois consécutif sans un mouvement.
Seize mois d'immobilité du prix du crédit, aux côtés du plus grand déluge de liquidité de l'année. Pékin arrose le jardin et refuse de baisser la clôture — de la liquidité oui, du crédit moins cher non.
Le gouverneur Pan Gongsheng a donné un nom à la doctrine : le ralentissement de la croissance du crédit devient « la nouvelle normalité ». L'immobilier et les emprunts des collectivités locales se contractent plus vite que les industries émergentes n'empruntent. Le moteur du crédit est reconstruit en plein vol.
La liquidité est la réponse de Pékin à tout, sauf à la seule question que les marchés ne cessent de poser : où est la croissance ?
La PBOC ne reste pas inactive par ailleurs. Elle a renforcé le soutien avec une injection nette de 200 milliards de yuans via les opérations de facilité de prêt à moyen terme, réaffirmé sa posture « modérément accommodante », et gardé la main sur le yuan.
Le yuan, pour sa part, a coopéré — rebondissant après être brièvement passé sous 6,70 pour un dollar, tandis que les rendements du Trésor américain montaient et que l'étreinte de la PBOC se desserrait.
La diplomatie a aidé. Un sommet sino-américain a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles réductions de droits de douane, mais sans nouveaux droits non plus. Une trêve, pas une paix ; les marchés s'en contenteront.
Pris de recul, c'est le contraste qui est l'histoire. À Washington, les rendements franchissent 5 % et les traders parient sur une nouvelle hausse. À Pékin, la banque centrale inonde le système de cash et laisse les taux inchangés pour un 16e mois. Deux banques centrales, deux planètes.
La logique n'est pas mystérieuse. Le problème de la Chine n'est pas une demande brûlante — c'est un crédit froid. Injecter de la liquidité maintient le système liquide ; baisser les taux face à une demande molle serait pousser sur la corde proverbiale.
Le risque est celui que Pékin connaît le mieux : des banques gorgées de cash, sans débouché productif où le prêter. De la liquidité sans crédit devient de l'écume d'actifs — la leçon de 2015, encore fraîche dans les mémoires institutionnelles.
Pour la région, le signal compte plus que la mécanique. Un yuan stable et un système bancaire chinois liquide pendant la Fête nationale, c'est le socle sous les chaînes d'approvisionnement de l'Asie. Quand Pékin éternue, les exportateurs de la région sortent les mouchoirs.
Regardez ce qui se passera après le 8 octobre. Si la fenêtre du billion de yuans se referme en douceur, c'était de la plomberie de vacances. Si le soutien persiste, c'était autre chose — une banque centrale qui vous dit, sans le dire, que l'économie a besoin de l'aide.
La couverture occidentale — Reuters et les agences financières — insiste sur la retenue : Pékin qui tient ses taux tout en inondant la liquidité, une banque centrale à court d'outils favoris.
Dans ce récit, 16 mois de taux préférentiels de prêt inchangés sont le vrai titre — la preuve d'un décideur coincé entre un monde faucon, un secteur immobilier faible, et la crainte que des baisses de taux n'affaiblissent le yuan. La liquidité, c'est ce qu'on fait quand on a décidé que les taux ne pouvaient pas bouger.
La « nouvelle normalité » de Pan reçoit un accueil sceptique : une formule élégante pour un moteur du crédit qui ne transmet plus. La question, dans le commentaire occidental, est de savoir si « modérément accommodant » est une posture ou un haussement d'épaules.
La couverture orientale — Xinhua et les médias chinois — insiste sur le calibrage : ciblé, saisonnier, et exactement conforme à la doctrine.
Dans ce récit, la facilité du billion de yuans est du manuel PBOC : précise, limitée dans le temps, et dirigée vers un besoin saisonnier connu. Les taux inchangés ne sont pas de la paralysie mais de la prudence — « modérément accommodant » signifie accommodant où il faut, stable où il importe, la stabilité du yuan comme contrainte impérative.
La prolongation de la trêve au sommet y reçoit un égal traitement : la diplomatie achetant à la banque centrale de la marge de manœuvre, et la manœuvre fonctionnant — le rebond du yuan présenté comme de la compétence politique, pas de la chance.
La couverture du Sud global — la presse économique malaisienne entre autres — insiste sur le voisinage : ce que la plomberie de Pékin signifie pour tout le monde en aval.
La lecture depuis Kuala Lumpur : une Chine liquide pendant la Fête nationale est une bonne nouvelle pour les exportateurs de l'ASEAN, les chaînes d'approvisionnement et les propres banques centrales de la région. La stabilité du yuan est un bien public en Asie, et la PBOC vient d'en souscrire une semaine de plus.
La prudence, dans cette couverture, est empruntée à l'expérience : quand la plus grande économie de la région a besoin d'une liquidité record pour passer des vacances, la « nouvelle normalité » du crédit ralenti est aussi la normalité de tout le monde.
Pour bien lire le geste de Pékin, il faut la boîte à outils. Commencez par la pension livrée au jour le jour — l'instrument au centre du titre au billion de yuans. Dans une opération de pension livrée, la banque centrale prête des liquidités aux banques commerciales pour la nuit, contre des obligations en garantie ; les banques obtiennent la trésorerie dont elles ont besoin, la banque centrale récupère les titres le lendemain matin plus un soupçon d'intérêt. C'est de la plomberie, pas de la politique : la monnaie créée existe un jour, éventuellement reconduite, et son objet est d'empêcher le marché interbancaire — où les banques se prêtent entre elles — de se gripper. Le plafond est le message. Un billion de yuans par jour dit : quoi que les congés réservent au système, la PBoC l'a déjà couvert.
L'outil lui-même est jeune — introduit seulement en juin 2026 — ce qui rend le plafond record plus intéressant. Le plafond d'un nouvel instrument se découvre normalement avec prudence ; passer de 600 milliards de yuans à la mi-septembre à un billion plein deux semaines plus tard, ce n'est pas du calibrage mais une déclaration. Cela dit aux banques, et à travers elles au marché, que la banque centrale ne se laissera pas surenchérir par le stress saisonnier. La facilité court du 28 septembre au 8 octobre, couvrant exactement la Semaine d'or. Bornée dans le temps, énorme et explicitement temporaire : la PBoC signe un chèque qu'elle entend déchirer le 9. La question sur laquelle l'article se referme — que se passe-t-il après le 8 octobre — est la seule qui compte, car un filet qui s'attarde cesse d'être un filet et devient une subvention.
Puis la facilité de prêt à moyen terme — la MLF — par laquelle la PBoC a injecté 200 milliards de yuans nets. Si les pensions livrées sont le découvert au jour le jour, la MLF est le prêt à terme : les banques empruntent pour des mois, pas des heures, contre garantie, à un taux fixé par la banque centrale. Le taux MLF est le levier discret de la PBoC — il guide les taux préférentiels sans le drame de les modifier. Et les taux préférentiels, les LPR, sont le chiffre auquel l'article revient sans cesse : 3,00 % à un an, 3,50 % à cinq ans, inchangés pour le seizième mois consécutif. Le LPR est la référence de la plupart des nouveaux crédits en Chine ; le tenir immobile tout en inondant le système de liquidités, c'est toute la doctrine en un geste. Des liquidités oui. Du crédit moins cher non.
Les seize mois d'immobilité méritent leur propre lecture, car l'immobilité est aussi une décision — seize fois prise. Dans un monde où Washington resserre et où les rendements franchissent 5 %, baisser les taux chinois réduirait le coussin déjà mince contre les sorties de capitaux et la dépréciation du yuan ; chaque point de base d'assouplissement est un point de base d'incitation à faire sortir l'argent. La boîte dans laquelle se trouve la PBoC, décrite par l'angle occidental, est réelle : un secteur immobilier qui ne transmet plus la relance, des collectivités qui se désendettent au lieu d'emprunter, et une monnaie dont la stabilité est la contrainte qui commande tout le reste. Tenir le LPR n'est pas de la paralysie. C'est reconnaître que le prix du crédit n'est plus la contrainte qui commande l'économie — et que le bouger coûterait plus en stress de change qu'il ne rapporterait en croissance.
Le calendrier explique le moment, comme le dit l'article — mais le calendrier mérite que son échelle soit énoncée crûment. La Semaine d'or est la plus grande migration humaine annuelle de la planète comprimée en sept jours : des centaines de millions de Chinois qui voyagent, dépensent, retirent des espèces, règlent des factures. La demande de liquidités du système bancaire ne monte pas. Elle détone. Les distributeurs doivent être approvisionnés, les comptes de règlement des commerçants alimentés, le marché interbancaire doté d'assez de réserves pour compenser une semaine de la deuxième économie mondiale changeant de mains. Les années normales, la PBoC gère cela par des opérations d'open market de routine. Cette année, elle a signé le plus gros chèque de la courte histoire de l'outil.
L'échelle, pourtant, est l'histoire — la formule de l'article, qui mérite d'être pressée. Un billion de yuans par jour, ce n'est pas de l'intendance de congés ; c'est un filet dimensionné pour quelque chose que la PBoC voit et que le marché ne voit pas encore. La demande saisonnière explique l'existence de la facilité. Elle n'explique pas entièrement sa taille. Soit la banque centrale est théâtralement prudente — signalant sa force en sur-approvisionnant la sécurité — soit sa lecture interne du stress financier des fêtes est plus sombre que les données publiques. Les deux lectures sont compatibles avec « modérément accommodant ». Une seule est rassurante. Les banques prendront les liquidités de toute façon ; le signal est dans le surplus.
Il y a aussi l'angle de la consommation, là où les liquidités rencontrent l'économie réelle. La Semaine d'or est le grand test annuel de la confiance des consommateurs chinois : la semaine où les ménages votent avec leur portefeuille sur la sécurité ressentie de l'économie. Un système bancaire visiblement adossé — des espèces disponibles, des paiements qui passent, aucune friction — est la condition préalable aux dépenses que l'État veut voir. La PBoC ne peut pas forcer les ménages à dépenser ; elle peut seulement garantir que rien dans la plomberie ne les en empêche. Dans une économie où le consommateur est la pièce manquante et où la richesse immobilière ne fait plus le travail de la dépense, les caisses des congés comptent davantage que le taux interbancaire. Le billion de yuans est, entre autres, un pari sur les tiroirs-caisses.
Et la lecture régionale — l'angle du Sud global depuis Kuala Lumpur — saisit ce que le congé signifie au-delà des frontières chinoises. Une Chine liquide pendant la Semaine d'or est le socle sous les chaînes d'approvisionnement asiatiques : des exportateurs payés, des importateurs financés, les banques centrales de la région épargnées par la volatilité d'un yuan sous stress de congés. La stabilité du yuan, comme le note l'article, est un bien public en Asie, et la PBoC vient de garantir une semaine de plus. Quand la plus grande économie de la région a besoin de liquidités record pour traverser un congé, le « nouveau normal » du crédit ralenti devient le normal de tout le monde — mais un congé stable reste un congé stable, et les exportateurs asiatiques le prendront.
Les banquiers centraux choisissent leurs formules comme les diplomates leurs communiqués — chaque mot pesé, chaque ambiguïté intentionnelle. Quand le gouverneur Pan Gongsheng a dit que le ralentissement de la croissance du crédit devenait « le nouveau normal », il ne décrivait pas une statistique. Il mettait une attente à la retraite. Pendant deux décennies, le moteur du crédit chinois tournait sur une formule simple : les promoteurs empruntaient, les collectivités empruntaient contre le foncier, et la construction qui en résultait portait le PIB. Ce moteur est démantelé en plein vol — désendettement immobilier, discipline de la dette des collectivités — plus vite que les industries émergentes ne peuvent emprunter pour le remplacer. « Nouveau normal », c'est la doctrine qui dit : cessez d'attendre le retour de l'ancien cycle du crédit. Il ne reviendra pas.
La doctrine a une logique, qui mérite d'être plaidée avant d'être doutée. La croissance à crédit a offert à la Chine deux décennies d'expansion et lui a laissé la crise immobilière, la montagne de dettes des collectivités et les vents contraires démographiques qui arrivent ensemble. Injecter du crédit bon marché dans cette structure — l'ancien manuel — regonflerait les déséquilibres mêmes que l'État tente de désamorcer. Une croissance du crédit plus lente et plus propre, dirigée vers la modernisation manufacturière et les industries stratégiques plutôt que vers le béton, c'est le pari de la qualité contre la quantité. La PBoC ne refuse pas de stimuler. Elle refuse de stimuler l'ancienne économie. La distinction est toute la politique.
Le risque, comme le note l'article, est celui que Pékin connaît le mieux : des banques gorgées de liquidités sans débouché productif où les prêter. Des liquidités sans crédit deviennent de l'écume d'actifs — la leçon de 2015, encore fraîche dans la mémoire institutionnelle, quand la relance avait fui vers la spéculation boursière plutôt que l'investissement productif. La facilité au billion de yuans, l'injection de 200 milliards via la MLF, la posture « modérément accommodante » — tout cela présuppose des canaux de transmission que le « nouveau normal » lui-même décrit comme affaiblis. Arroser le jardin, pour reprendre l'image de l'article, ne fonctionne que si la terre absorbe encore l'eau. Si l'immobilier et les collectivités ne boivent plus, et si les industries émergentes ne peuvent boire assez vite, l'eau stagne. Les liquidités stagnantes ont une histoire en Chine. Elle s'appelle une bulle.
Prenez du recul et le contraste sur lequel l'article se referme — deux banques centrales, deux planètes — est le cadre qui définira l'automne. Washington resserre sur des données qu'elle n'aura peut-être pas, combattant l'inflation avec les factures d'intérêts du Sud. Pékin inonde de liquidités qu'elle ne peut prêter, défendant une monnaie qu'elle ne peut laisser glisser, attendant un moteur du crédit qu'elle reconstruit en plein vol. Aucune n'a d'instrument propre. Les deux improvisent dans des doctrines — la dépendance aux données, le nouveau normal — qui décrivent le monde qu'elles voudraient gouverner. Surveillez le 8 octobre : si le guichet au billion de yuans se referme discrètement, c'était de la plomberie de congés, et la doctrine tient. S'il s'attarde, la PBoC vous aura dit, sans le dire, que le nouveau normal a besoin de plus d'aide que l'ancien vocabulaire ne l'avoue.
La politique monétaire ne se fait pas dans un vide diplomatique, et la manœuvre d'automne de la PBoC doit au sommet davantage que les communiqués ne l'avouent. La rencontre sino-américaine a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles baisses de droits, mais sans nouveaux droits non plus — et cette pause vaut pour la banque centrale de Pékin davantage que n'importe quel instrument de sa boîte à outils. Une escalade douanière aurait signifié yuan affaibli, inflation importée et fuite des capitaux en même temps ; la trêve retire le pire scénario de la planification de la PBoC. « Une trêve, pas une paix ; les marchés s'en contenteront », comme le dit l'article. Les banquiers centraux aussi.
Le rebond du yuan — redressé après être brièvement passé sous les 6,70 pour un dollar — est la signature de la trêve sur le marché des changes. Avec des rendements du Trésor américain en hausse et l'étreinte de la PBoC desserrée, la monnaie a retrouvé son équilibre non par l'intervention mais par la levée d'une menace. Cette distinction compte : un yuan stabilisé par la diplomatie coûte moins cher à défendre qu'un yuan stabilisé par les réserves. Chaque semaine où la trêve tient est une semaine où la PBoC n'a pas à choisir entre la croissance et le taux de change — le choix qui a encagé la politique chinoise pendant l'essentiel d'une décennie.
Mais les trêves expirent, et janvier est plus proche qu'il n'y paraît. La prolongation sans baisses de droits est un gel, pas un dégel : les droits existants demeurent, les différends structurels intacts, la prochaine escalade à un gros titre de distance. La PBoC gère donc une fenêtre, pas un règlement — utilisant le calme diplomatique pour traverser la Semaine d'or, stabiliser la monnaie, acheter au « nouveau normal » le temps de faire ses preuves. Si janvier apporte l'escalade, la plomberie au billion de yuans ressemblera au prélude d'une saison plus dure. La diplomatie a offert à la banque centrale une marge de manœuvre, comme le note l'angle oriental. Une marge n'est pas une résolution. Elle se loue au mois, et le loyer échoit en janvier.
