
Le dollar reconquiert 101 pendant que le 10 ans franchit 5 % et l'or recule
Des chiffres américains solides et la perspective de nouveaux tours de vis de la Fed ont envoyé l'indice du dollar à un plus haut de huit semaines, propulsé le rendement du Trésor à 10 ans à un niveau inédit depuis 2007, et fait passer l'or sous les 4 300 dollars — livre sterling et euro glissant dans le sillage du billet vert.
Publié le 28 septembre 2026 · 06:00 GMT
Points clés
- L'indice du dollar a clôturé à 101,096 le 23 septembre — son plus haut en huit semaines — après un PMI composite flash de 58,4 signalant l'expansion la plus rapide du secteur privé américain depuis plus de cinq ans. HTX Insights
- Le rendement du Trésor à 10 ans a touché 5,225 % le 24 septembre — un plus haut depuis 2007 — tandis que le 2 ans grimpait vers 4,9 %, faisant passer la probabilité d'une hausse de la Fed en octobre d'environ 52 % à environ 66 %. TradingNews ; InsiderFinance
- L'or au comptant est tombé vers 4 288 dollars l'once — soit environ 2 % de baisse hebdomadaire — tandis que l'argent reculait davantage, en baisse d'environ 3,7 % à 63,90 dollars, le dollar fort et des rendements en hausse l'emportant sur la demande de valeur refuge. HDFCSky, Inde
- La livre sterling est tombée à environ 1,3216 dollar — son plus bas depuis fin juin — et l'euro s'est affaissé vers 1,1367 dollar, tandis que les responsables de la Fed signalaient de nouveaux tours de vis. TradingNews
- Les banques centrales ont acheté un record de 289 tonnes d'or au deuxième trimestre 2026 — en hausse de plus de 60 % sur un an — la Chine prolongeant sa série d'achats à 22 mois consécutifs, un soutien structurel qui amortit la chute de l'or. HDFCSky ; Discovery Alert
Le dollar est de retour, et il ne demande la permission à personne.
L'indice du dollar a clôturé à 101,096 le 23 septembre — son plus haut niveau en huit semaines. La même semaine, le rendement du Trésor à 10 ans a franchi les 5 % pour la première fois depuis 2007, touchant 5,225 % le 24 septembre. Le billet vert n'est pas seulement fort. Il charge.
L'étincelle fut un chiffre : 58,4. L'indice PMI composite flash de septembre a montré l'activité du secteur privé américain en expansion à son rythme le plus rapide depuis plus de cinq ans — usines et services, ensemble, en accélération.
Le PMI mérite sa réputation de système d'alerte avancée des marchés. C'est une enquête, pas une statistique — des directeurs d'achats qui déclarent si les commandes, la production et l'embauche montent ou baissent — et 50 est la ligne entre expansion et contraction. À 58,4, le secteur privé américain ne fait pas que croître ; il croît à un rythme qui laisse la ligne loin derrière. La lecture « flash » arrive des semaines avant les données officielles, et c'est pourquoi les opérateurs obligataires la traitent comme un avant-goût de l'économie que la Fed examinera lors de sa réunion d'octobre.
Les opérateurs obligataires lisent ce chiffre comme un médecin lit une fièvre. Si l'économie américaine tourne à ce régime avec le pétrole au-dessus de 100 dollars le baril, les taux d'intérêt ne sont pas assez élevés — ou du moins, pas en baisse.
Les rendements ont donc grimpé. Le passage du 10 ans au-dessus de 5 % est une ligne chargée d'histoire : la dernière fois qu'il vivait là, l'iPhone n'était qu'une rumeur et les prêts subprime passaient pour de l'innovation.
L'histoire vaut qu'on s'y arrête. La dernière fois que le Trésor à 10 ans rapportait 5 %, le monde était endetté jusqu'au cou sans le savoir encore — la crise financière était à un an de distance, et le « subprime » était un modèle d'affaires, pas un conte moral. L'économie qui revient à 5 % aujourd'hui est une autre bête : elle arrive après des années de lutte contre l'inflation, avec une dette publique immensément plus lourde et le bilan de la Fed encore en réduction. Le chiffre est le même. Rien d'autre ne l'est.
Le rendement à 2 ans a grimpé vers 4,9 %, et avec lui le pari des marchés sur octobre. Les opérateurs tablent désormais sur environ deux chances sur trois — quelque 66 %, contre 52 % — que la Réserve fédérale relève à nouveau ses taux le mois prochain.
Mesurez le coup de fouet. Il y a quelques semaines, le débat portait sur le moment où la Fed pourrait baisser. La question est désormais de savoir combien de hausses il reste. Ce sont les données qui ont fait ça.
Le coup de fouet a une mécanique. La Fed fixe un taux, mais le marché price une trajectoire — et la trajectoire se price sur des données qui arrivent par à-coups. Un seul PMI brûlant, empilé sur un pétrole au-dessus de 100 dollars et une économie qui refuse de refroidir, reprice toute la courbe d'un coup : le 2 ans, qui vit et meurt des anticipations de Fed à court terme, a bougé le premier, et le 10 ans, qui price la décennie, a suivi. Le saut de 52 % à 66 % n'est pas une prévision. C'est le marché admettant qu'il s'était trompé de direction et corrigeant dans l'urgence.
La croissance est trop chaude, les rendements trop hauts, et la Fed est d'une certaine façon en retard sur les deux.
La flambée du dollar est l'image miroir. Quand les rendements américains paient 5 % pour le papier le plus sûr de la planète, le capital mondial fait l'arithmétique et achète des dollars.
La livre sterling l'a senti la première. Elle a glissé vers environ 1,3216 dollar — son plus bas depuis fin juin — tandis que les opérateurs intégraient davantage de resserrement de la Fed. L'euro s'est affaissé vers 1,1367 dollar. Face à la gravité du dollar, tout le reste chute.
Il y a une élégance cruelle dans le mécanisme. Les États-Unis combattent leur inflation par des taux plus élevés ; le reste du monde importe le résultat via une monnaie plus faible. Un dollar fort, c'est le resserrement américain livré à votre porte.
Pour le monde émergent, la livraison à domicile est toute l'histoire. Des milliers de milliards de dette libellée en dollars s'alourdissent à chaque tick de l'indice ; le capital qui chassait le rendement à São Paulo, Jakarta et Mumbai fait la même arithmétique que tout le monde et rentre au bercail du 5 % sans risque. Les banques centrales, du Brésil à l'Indonésie, font face au dilemme classique : défendre la monnaie en relevant les taux dans la faiblesse, ou la laisser glisser et importer l'inflation via chaque matière première cotée en dollars. La Fed ne cherche pas à resserrer le monde. Elle le fait, c'est tout.
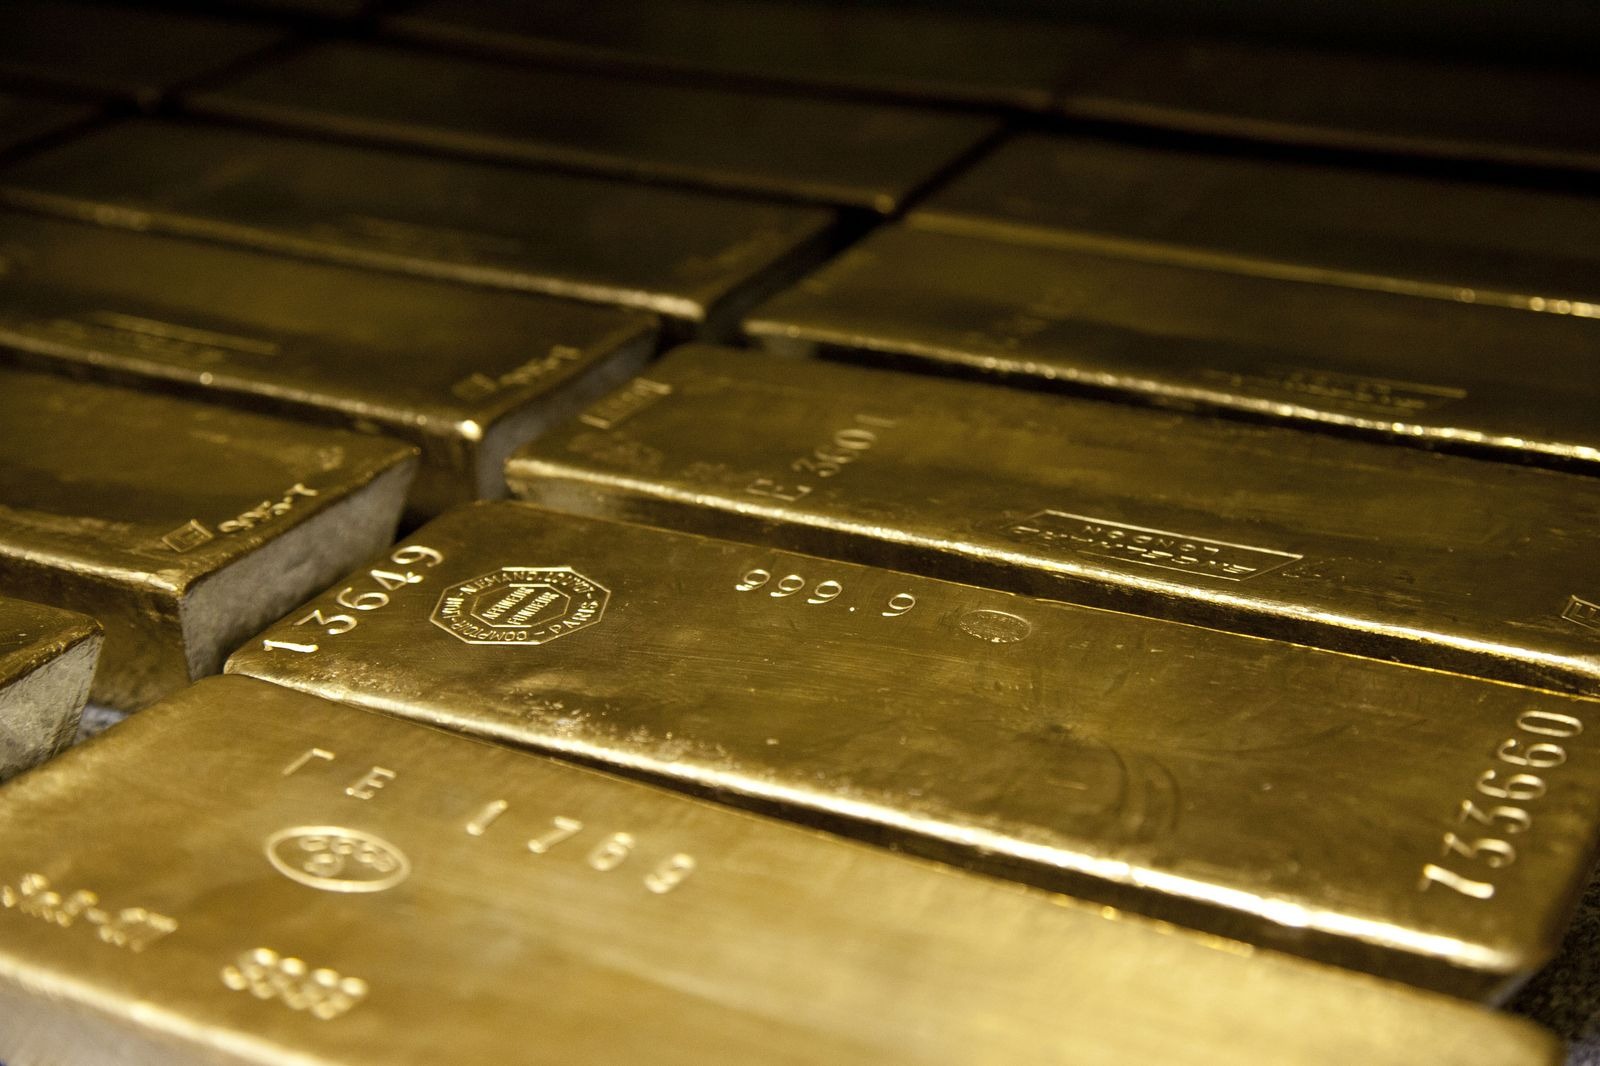
L'or, la plus vieille couverture du manuel, a pris le coup. Les cours au comptant sont tombés vers 4 288 dollars l'once — environ 2 % de baisse hebdomadaire — tandis que l'argent chutait plus durement, de quelque 3,7 % à 63,90 dollars.
La logique est arithmétique, pas sentimentale. L'or ne rapporte aucun intérêt. Quand le 10 ans paie 5,2 %, chaque once dans le coffre vous coûte le rendement que vous n'avez pas encaissé. Un dollar fort ajoute une seconde taxe : l'or devient plus cher en euros, en livres et en roupies.
Gardez la baisse en perspective : 4 288 dollars l'once est un prix qui aurait relevé du fantasme il y a dix ans. Le repli de l'or est une baisse hebdomadaire de 2 % à l'intérieur d'un marché haussier historique, pas une déroute — le métal a passé l'année à grimper sur les mêmes peurs (inflation, dette, géopolitique) qui sont aujourd'hui, temporairement, mises en minorité par le carry trade. La chute plus dure de l'argent est révélatrice : le métal le plus spéculatif oscille toujours plus large, dans les deux sens.
La demande de valeurs refuges n'a pas disparu — le monde ne manque guère de raisons de se cacher. Elle est simplement mise en minorité, pour l'instant, par le carry trade.
Mais sous la baisse, un plancher se construit — par les acheteurs qui ne spéculent jamais. Les banques centrales ont acheté un record de 289 tonnes d'or au deuxième trimestre 2026, en hausse de plus de 60 % sur un an.
La Chine mène le cortège. La Banque populaire achète désormais de l'or depuis 22 mois consécutifs — près de deux ans d'accumulation régulière, la plus longue série de son histoire moderne.
L'offre des banques centrales n'est pas une question de prix. C'est une question d'assurance — celle qu'on souscrit après avoir vu brûler la maison du voisin. Quand les sanctions occidentales ont gelé les réserves de change de la Russie en 2022, chaque banque centrale de la planète a retenu la même leçon : des dollars dans une banque occidentale sont des dollars qu'on peut éteindre. L'or dans son propre coffre, non. Le record de 289 tonnes est le bruit de cette leçon appliquée, trimestre après trimestre, acheteur après acheteur, quel que soit le cours au comptant d'une semaine donnée.
Le paradoxe est délicieux : les banques centrales achètent de l'or parce qu'elles veulent une assurance contre le dollar, pendant que les investisseurs vendent de l'or parce qu'ils veulent le rendement du dollar. Les deux camps lisent le même monde. Ils sont juste en désaccord sur ce qu'il coûte.
Pour les emprunteurs, le message est plus simple et moins drôle. Un taux sans risque à 5 % reprice tout : les crédits immobiliers, les obligations d'entreprises, la dette des marchés émergents. L'ère de l'argent facile ne fait pas une pause. On l'enterre.
L'enterrement est complet parce que le repricing se cumule. Un crédit immobilier souscrit à 3 % se moque du rendement du jour, mais chaque nouvel accédant, chaque entreprise qui renouvelle ses obligations, chaque pays en développement qui refinance sa dette en dollars rencontre le marché tel qu'il est : 5 % sans risque, plus la prime. Les trésoriers d'entreprise qui ont passé une décennie à emprunter pour des rachats d'actions empruntent désormais pour survivre. L'ère de l'argent facile a formé toute une génération de dirigeants, de propriétaires et de ministres des Finances à traiter les taux bas comme la météo. La météo a changé, et la garde-robe ne va plus.
Pour la Réserve fédérale, la force est une permission. Une économie en plein boom donne au président Warsh la marge de tenir — ou de relever — sans rien casser de visible. Les colombes n'ont plus de données où se tenir.
Le problème des colombes, c'est que leurs meilleurs arguments ne cessent d'expirer. Chaque statistique molle de l'été a été écrasée par la chaleur de l'automne : le PMI à 58,4, le pétrole au-dessus de 100 dollars, une économie en expansion à son rythme le plus rapide depuis cinq ans. Warsh n'a pas besoin d'être un faucon pour relever en octobre ; il lui suffit d'être un banquier central qui lit les chiffres devant lui. Les 66 % du marché sont en réalité un pari que la Fed fera l'évidence — et l'évidence, avec une croissance aussi chaude, c'est davantage de resserrement.
Le risque, comme toujours, c'est que la confiance est un indicateur retardé. Les marchés obligataires aussi sûrs d'eux se sont déjà trompés, généralement juste avant le tournant. Si le PMI n'était qu'un accident, les rendements d'aujourd'hui sont les excuses de demain.
Et pour le reste de la planète, l'arithmétique est déjà faite : du pétrole au-dessus de 100 dollars coté dans un dollar en flambée, c'est l'énergie la plus chère que le Sud global ait achetée depuis des années. Le boom du Nord est la facture du Sud.
Faites le calcul de l'importateur, et la facture est brutale. Le pétrole est coté en dollars partout sur terre ; quand le baril coûte 100 dollars et que le dollar lui-même coûte plus cher dans votre monnaie, la facture énergétique grimpe deux fois — une fois sur la matière première, une fois sur le change. Pour l'Inde, pour le Brésil, pour chaque importateur de pétrole sans planche à billets en dollars, la combinaison de septembre est le pire des deux mondes : une énergie chère dans une monnaie chère, avec une Fed qui ne montre aucun signe de cligner des yeux. Le consommateur américain récolte le boom. Le Sud global reçoit la facture.
La couverture occidentale — Reuters, Bloomberg, le Financial Times — insiste sur la résilience : l'exceptionnalisme américain, fondé sur les données et mérité.
Dans ce récit, le repricing est le marché qui fonctionne comme prévu. L'économie a accéléré, les anticipations se sont ajustées, et la crédibilité de la Fed a fait le reste. Le fantôme des années 1970 reste enterré ; l'atterrissage en douceur se durcit en quelque chose qui ressemble à pas d'atterrissage du tout.
La question ouverte dans le commentaire occidental n'est pas de savoir si l'économie peut supporter 5 % — apparemment oui — mais combien de temps le reste du monde peut supporter le dollar à 101.
Le prisme occidental traite aussi le marché obligataire comme l'acteur honnête de la pièce. Les actions peuvent rêver ; les monnaies peuvent parader ; mais le 10 ans à 5,225 %, c'est le marché qui met son argent là où sont les données. Dans cette lecture, le repricing n'est pas un caprice mais un verdict — et le verdict, c'est que l'économie américaine, malgré ses dettes et ses divisions, continue de dépasser les attentes du monde à son égard.
La couverture orientale — Xinhua, la presse financière chinoise, le commentaire russe — insiste sur l'exportation : l'Amérique combat son inflation avec l'argent du monde.
L'argument, tel que porté par les médias chinois : chaque hausse de la Fed est un impôt prélevé dans la monnaie des autres pays. Le dollar fort n'est pas un accident de marché mais le privilège structurel de la monnaie de réserve — Washington resserre, et Jakarta, São Paulo et Delhi paient l'écart.
La série de 22 mois d'achats d'or de la Chine y occupe la place d'honneur : présentée comme la réponse patiente et stratégique — diversifier les réserves, attendre la fin du cycle, et laisser le dollar faire ce que les dollars forts font toujours.
Le prisme oriental lit le cycle comme un conte moral sur la monnaie de réserve elle-même. Les dollars forts finissent toujours de la même façon — par des crises de marchés émergents, par le téléphone du FMI qui sonne, par le monde qui se souvient pourquoi il déteste le privilège exorbitant. La frénésie d'achats d'or de Pékin y est présentée non comme un pari mais comme une thèse : l'accumulateur patient survit au cycle chaud, et 22 mois d'achats, voilà à quoi ressemble la conviction quand l'Occident est occupé à repricer.
La couverture du Sud global — dont la presse financière indienne — insiste sur l'arithmétique des importateurs : ce que la force du dollar coûte à tous les autres.
La lecture de Mumbai et Delhi : l'or est peut-être moins cher en dollars, mais il n'est pas moins cher en roupies. Le capital suit le rendement au bercail — quand Washington paie 5 % sans risque, les actifs émergents saignent, les monnaies s'affaissent, et les banques centrales de São Paulo à Jakarta subissent la pression de défendre.
L'acheteur structurel y a aussi le dernier mot : 289 tonnes d'or des banques centrales en un seul trimestre, en hausse de 60 % sur un an. Quand les officiels achètent la baisse, la baisse n'est peut-être pas une baisse du tout.
Le prisme du Sud compte aussi l'effet cumulé. Une Amérique à 5 % ne fait pas que renchérir le prix de l'argent ; elle renchérit le prix de tout ce que l'argent achète quand on l'emprunte en dollars — le pétrole, le blé, le service de la dette. L'arithmétique de l'importateur en septembre est la plus vieille histoire du Sud racontée avec des chiffres neufs : le Nord fixe le taux, le Sud le paie, et l'or dans le coffre de la banque centrale est le seul actif qui ne demande pas la permission de Washington.
Les enjeux sont les plus vieux de la finance : qui paie pour la force américaine. Le PMI à 58,4 dit que le boom est réel ; le 10 ans à 5,225 % dit que le marché y croit ; le dollar à 101,096 dit que le monde le paie. Si les données tiennent, octobre apportera la hausse qu'attend désormais le marché, et le repricing continuera jusqu'à ce que quelque chose casse — une monnaie, un marché de la dette, le nerf d'une banque centrale. Si le PMI n'était qu'un accident, les excuses seront rapides et le rebond violent. Dans les deux cas, les 289 tonnes dans les coffres des banques centrales seront toujours là : le seul pari de tout ce repricing qui ne dépend pas d'avoir raison sur le mois prochain.
Le consensus
- Ce sur quoi nous nous accordons
- Les trois blocs s'accordent sur les chiffres : l'indice du dollar à 101,096 le 23 septembre, un plus haut de huit semaines ; le Trésor à 10 ans à 5,225 % le 24 septembre, son plus haut depuis 2007 ; la probabilité d'une hausse en octobre revalorisée d'environ 52 % à environ 66 % ; l'or au comptant près de 4 288 dollars, en baisse d'environ 2 % sur la semaine ; la livre à 1,3216 dollar et l'euro près de 1,1367. La revalorisation est réelle, et elle est portée par les données.
- Ce sur quoi nous ne nous accordons pas
- Sur ce que la revalorisation signifie — une économie saine qui gagne ses taux (Occident), un privilège de monnaie de réserve qui taxe le monde (Orient), ou un étau pour les importateurs, avec la facture qui arrive en monnaie locale (Sud). Le même dollar se lit de trois façons.
- Ce que nous savons
- Nous connaissons la mécanique : un PMI à 58,4 signalant l'expansion la plus rapide du secteur privé américain depuis plus de cinq ans ; l'or ne rapporte rien et perd face à un papier à 5 % ; les banques centrales ont acheté un record de 289 tonnes au deuxième trimestre, la Chine prolongeant sa série à 22 mois.
- Ce que nous ignorons encore
- Nous ignorons si la vigueur du PMI persiste ou s'estompe — la différence entre une revalorisation justifiée et un excès. Nous ignorons quelle part de la demande de valeur refuge attend simplement le tour du dollar.
- Ce que nous anticipons
- Nous anticipons au moins que la décision d'octobre sera un vrai suspense — le marché dit deux chances sur trois pour une hausse. Plus de force du dollar jusqu'à ce que les données craquent, plus de pression sur la livre, l'euro et les monnaies émergentes, et des banques centrales qui achètent discrètement l'or que les investisseurs vendent.