
Le canal rappelle les navires : Suez vise un retour en octobre
Les armateurs mondiaux préparent des traversées d'essai à Suez en octobre, les recettes du canal bondissent de 23 % sur un an, et les banques égyptiennes envisagent un nouveau prêt de 300 millions de dollars à l'Autorité du canal. Le fossé le plus important du monde reprend vie.
Publié le 29 septembre 2026 · 06:00 GMT
Points clés
- Des armateurs dont CMA CGM, Cosco et OOCL préparent des traversées « d'essai » en octobre à Suez ; le voyage d'essai d'OOCL est le ballon d'essai de l'industrie pour un retour plus large. Egypt Local Newsletter ; SCA
- Les recettes du canal ont atteint 4,67 milliards de dollars sur l'exercice 2025/26, en hausse de 23 % sur un an — une reprise, mais toujours moins de la moitié des 10,2 milliards de 2023. next.news ; SCA
- Les banques égyptiennes envisagent un nouveau prêt de 300 millions de dollars à l'Autorité du canal de Suez — la deuxième facilité de ce type, le temps que l'Autorité comble le trou de recettes. Ship&Bunker;
- La revue du FMI arrive dans quelques semaines : le conseil s'attend à une conclusion d'ici mi-novembre, avec 1,2 milliard de dollars en jeu et la livre stable près de 50,95. next.news
- CMA CGM a déjà fait repasser un navire en mai — le retour se fait armateur par armateur, pas d'un seul coup. Egypt Local Newsletter
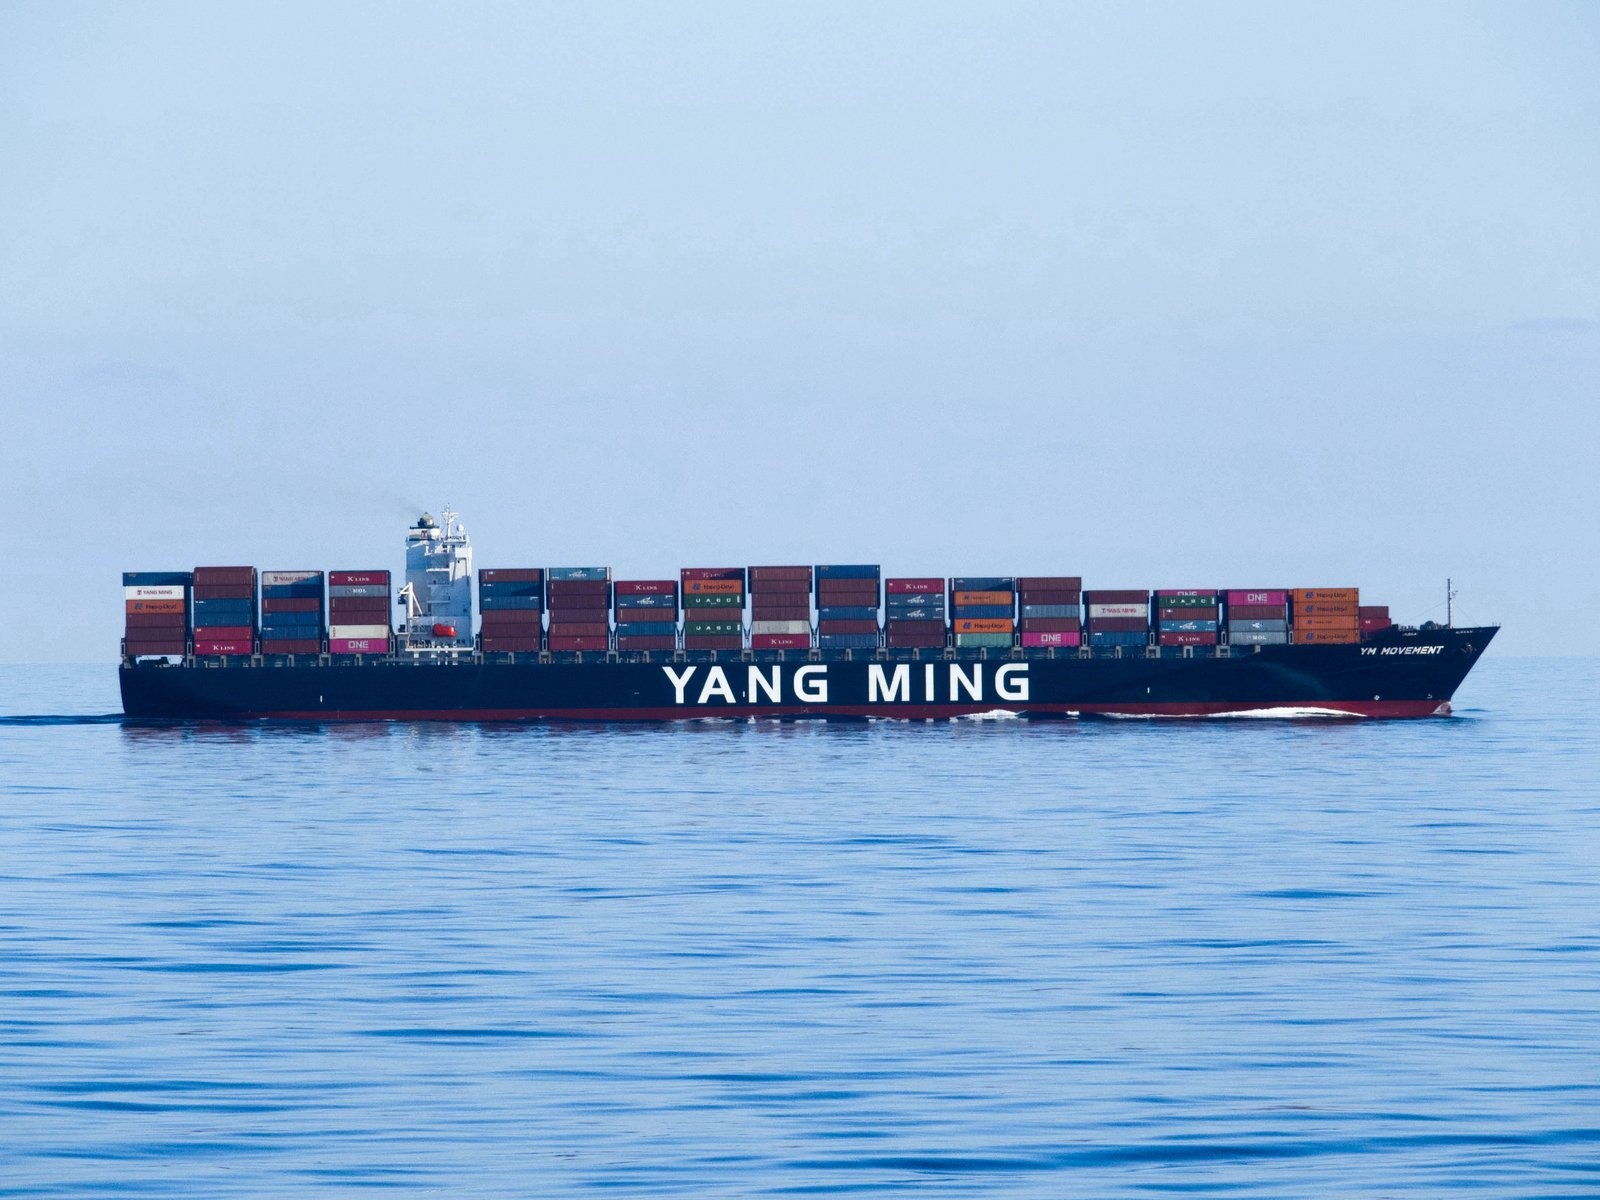
Les navires reviennent à Suez — prudemment, une traversée d'essai à la fois. En octobre, OOCL enverra un transit test par le canal, le ballon d'essai de l'industrie pour un retour plus large ; CMA CGM, qui y a déjà glissé un navire en mai, et Cosco préparent leurs propres essais. Après trois ans de surprimes de risque de guerre et de détours par le cap de Bonne-Espérance, le fossé le plus important du monde auditionne pour son ancien emploi.
Le fossé est l'artère. Depuis 1869, le canal de Suez est le raccourci entre l'Europe et l'Asie — les 193 kilomètres d'eau qui portent environ un huitième du commerce mondial, les porte-conteneurs et pétroliers et vraquiers pour qui l'alternative est 6 000 milles nautiques supplémentaires autour de l'Afrique. Quand le canal fonctionne, c'est une infrastructure invisible, de celles que l'économie mondiale suppose. Quand il a cessé de fonctionner, le monde a appris ce que « supposer » coûte : le détour par le Cap a ajouté des semaines aux voyages, brûlé du carburant par millions de tonnes, et repricé tout, des importations européennes à l'alimentation africaine.
Les chiffres racontent une blessure qui guérit. Les recettes de l'Autorité du canal de Suez ont atteint 4,67 milliards de dollars pour l'exercice 2025/26 — en hausse de 23 % sur l'année, avec le seul mois d'août rapportant 800 millions. C'est une vraie reprise après l'effondrement de 62 % de 2024, quand la crise de la mer Rouge a vidé le canal. C'est aussi, et l'Autorité le sait, moins de la moitié des 10,2 milliards que le canal gagnait en 2023. Guérir n'est pas guéri.
L'arithmétique de la blessure vaut d'être posée. En 2023, le canal gagnait 10,2 milliards de dollars — un record, le point haut du commerce d'avant-crise. En 2024, les recettes se sont effondrées de 62 % alors que la crise de la mer Rouge vidait la voie d'eau — les transporteurs déroutés autour du Cap, les surprimes de risque de guerre sortant le canal du marché. Les 4,67 milliards de l'exercice 2025/26, en hausse de 23 %, sont le tournant : 800 millions pour le seul mois d'août, signe que le rythme mensuel remonte vers quelque chose sur quoi l'Autorité peut planifier. Mais 4,67 milliards, c'est toujours moins de la moitié de 10,2 milliards. La reprise a une forme — un V au bras droit allongé. Le trou que la crise a soufflé dans les comptes de l'Autorité est toujours là ; il rétrécit, simplement.
La chorégraphie des transporteurs est le vrai signal. Personne n'annonce un retour complet ; tout le monde prépare un « essai ». CMA CGM, Cosco, OOCL — l'industrie avance comme elle avance toujours, en formation, chacun observant l'autre. Une traversée d'essai, c'est la version maritime du pied dans l'eau : elle teste l'assurance, la sécurité et la disponibilité du canal sans engager l'horaire.
Une traversée d'essai, c'est la version maritime du pied dans l'eau.
L'essai est un instrument précis, que l'industrie a affiné en trois ans de crise. Un seul navire, sur un seul voyage, teste les trois variables qui décident de tout : l'assurance — si les assureurs du risque de guerre couvriront le transit et à quelle prime ; la sécurité — si les patrouilles navales, les convois, les arrangements de corridor tiennent ; et la disponibilité du canal — les pilotes, remorqueurs et la gestion du trafic de l'Autorité après des années de fonctionnement sous capacité. Le transit de mai de CMA CGM fut le premier point de donnée. Le voyage d'octobre d'OOCL est le second. L'arrangement de Cosco est le troisième. L'industrie avance en formation parce qu'aucun transporteur ne veut être celui qui est revenu seul — et aucun ne veut être celui qui est resté à l'écart pendant que les autres économisaient le carburant du Cap.
La prime de risque de guerre est le chiffre qui fait de l'essai une expérience financière autant que sécuritaire. Pendant trois ans, les assureurs ont pricé les transits de la mer Rouge comme risque de guerre — des surprimes qui réduisaient l'avantage de péage du canal à une erreur d'arrondi face au carburant supplémentaire du Cap. Les essais testent si la prime a un chiffre avec lequel les comptables peuvent vivre : le risque pricé, dans le maritime, est un risque gérable. Le risque non priciable est ce qui a tenu les navires à l'écart. « Une expérience de pricing de la peur » n'est pas une métaphore. C'est la réunion de souscription.
Derrière les essais se tient la question d'argent. Les banques égyptiennes envisagent un autre prêt de 300 millions de dollars à l'Autorité du canal — la seconde facilité de ce type — parce que les comptes de l'Autorité portent toujours le trou que la crise y a soufflé. L'Égypte a, selon un calcul, perdu 2 milliards à cause des tribulations du canal. Les prêts sont un pont ; le trafic est la destination.
La seconde facilité dit que la première n'a pas suffi. L'Autorité du canal — l'une des grandes machines à devises de l'Égypte, le péage sur un huitième du commerce mondial — emprunte aux banques intérieures pour enjamber un manque à gagner que la crise a ouvert et que la reprise n'a pas encore refermé. Deux milliards perdus, selon un calcul : les péages non perçus, le trafic non transité, les devises non gagnées, dans une économie où la devise est la contrainte qui lie tout. Les 300 millions sont un prêt-relais au sens littéral — une travée entre les 4,67 milliards du présent et les 10,2 milliards du passé. Le trafic est la destination parce que seul le trafic referme le trou pour de bon.
Et le calendrier n'est pas neutre. L'examen par le FMI du programme égyptien de 8 milliards de dollars devrait se conclure à la mi-novembre, avec 1,2 milliard de décaissements en jeu. La mission du Fonds était au Caire les 22–23 septembre ; la livre est stable près de 50,95, les réserves sont à 50,73 milliards, et un canal qui fonctionne est le meilleur argument que l'Égypte puisse présenter que ses comptes extérieurs guérissent.
L'arithmétique du FMI est l'ombre derrière chaque traversée d'essai. Le programme de 8 milliards est la bouée financière du pays — le sceau d'approbation qui débloque les dépôts du Golfe, les prêts de la Banque mondiale et la confiance des marchés. L'examen, attendu à la mi-novembre, jugera si les comptes extérieurs guérissent : la livre stable près de 50,95, les réserves à 50,73 milliards, et le canal — le canal est la pièce à conviction. Une voie d'eau gagnant 800 millions en août, avec les grands transporteurs mondiaux faisant la queue pour des transits d'essai en octobre, est un argument qu'aucun tableur ne porte aussi bien. La mission du Fonds était au Caire les 22–23 septembre ; elle a vu les chiffres. Ce qu'il lui faut voir maintenant, ce sont les navires.
Sous la surface, la question plus profonde est de savoir si la mer Rouge est vraiment sûre ou simplement calme. Les transporteurs parient que le second suffit — l'assurance de risque de guerre peut se pricer, les convois peuvent s'organiser, et les semaines supplémentaires et le carburant de la route du Cap sont un coût que l'industrie est lasse de payer. Les traversées d'essai sont, en ce sens, une expérience de pricing de la peur.
La distinction sûr-ou-calme est celle que l'industrie ne dira pas à voix haute et ne peut cesser de ruminer. Trois ans de crise ont appris aux transporteurs que le danger de la mer Rouge est épisodique — des flambées, pas un blocus permanent — et que le danger épisodique se gère comme l'industrie a toujours géré : avec des convois, des patrouilles navales, une assurance pricée au risque. « Simplement calme » suffit si le calme tient le temps d'un transit. Le pari n'est pas que la crise est finie. Le pari est que le calme est assez long pour naviguer. Chaque traversée d'essai teste cette proposition, une coque à la fois.
Le coût de la route du Cap est la raison du pari. Le détour autour de l'Afrique a ajouté des semaines aux voyages Asie-Europe — des semaines de carburant, de location affrétée, de stocks assis sur l'eau au lieu des rayonnages. Pendant trois ans l'industrie l'a payé, parce que l'alternative était un risque non priciable. Mais l'économie du Cap fut toujours un prix de crise, et les prix de crise créent leur propre pression à la normalisation : chaque trimestre où le détour continue, les économies d'un retour à Suez se composent. Les transporteurs sont las de payer — et la lassitude, dans cette industrie, est une force de marché.
La suite est arithmétique. Si les essais d'octobre se passent bien, le filet deviendra un ruisseau d'ici la fin de l'année ; si un seul incident les interrompt, la route du Cap garde son trafic pour une autre année. La reprise du canal, comme son effondrement, se décidera un navire à la fois.
L'arithmétique a une mémoire. L'effondrement s'est décidé un navire à la fois aussi — chaque décision de déroutage d'un transporteur, chaque hausse de prime d'un assureur, chaque horaire réécrit autour du Cap, jusqu'à ce que le filet devienne une sécheresse et les 10,2 milliards des 4,67 milliards. La reprise est le film à l'envers : OOCL en octobre, le précédent de mai de CMA CGM, l'arrangement de Cosco — chaque essai un vote, chaque transit sans incident un point de donnée pour la prochaine réunion de souscription. Un seul incident inverse le tout, parce que l'assurance a une mémoire aussi, et que la mémoire se price en points de base. L'ancien emploi du canal attend. L'audition se fait un navire à la fois.
La couverture occidentale — Lloyd's List, la presse maritime — lit le retour comme la normalisation du marché : les marchés de l'assurance ont appris à pricer le risque de la mer Rouge, la prime de risque de guerre a désormais un chiffre, et l'économie du détour par le Cap ne se justifie plus. Les essais sont présentés comme la due diligence collective de l'industrie.
Le prisme occidental surveille aussi l'angle FMI. Un canal en reprise renforce la position extérieure de l'Égypte avant l'examen ; le commentaire occidental tend à traiter les essais comme une bonne nouvelle pour le programme — et pour les chaînes d'approvisionnement européennes qui n'ont jamais aimé la route du Cap.
Le prisme occidental ajoute la mémoire des chaînes d'approvisionnement au récit de normalisation. Les importateurs européens n'ont jamais aimé la route du Cap — les semaines supplémentaires, les coûts de stocks, les horaires en juste-à-temps réécrits autour de l'Afrique — et les essais sont, dans cette lecture, le marché corrigeant une distorsion de trois ans. La normalisation n'est pas de l'optimisme ; c'est la suppression d'une surprime. La due diligence collective de l'industrie est une due diligence avec une échéance : chaque mois où l'économie du Cap persiste, quelqu'un paie. Le pari de l'Occident est que le marché, ayant appris à pricer le risque, le pricera désormais en routine — et le risque de routine n'est qu'une ligne de plus dans le taux de fret.
La couverture orientale lit l'histoire de Suez à travers le prisme du goulot : qui contrôle le corridor taxe le commerce mondial. Le cadrage de Xinhua note que la reprise du canal restaure un levier — et que les années de perturbation ont enseigné à chaque grande puissance la même leçon sur les routes alternatives.
Le prisme oriental note aussi le rôle des transporteurs chinois. Le fait que Cosco prépare un essai est, dans cette lecture, Pékin testant le corridor dont dépend son propre commerce — l'épine dorsale maritime de la Ceinture et de la Route, de retour aux affaires.
Le prisme oriental compte aussi la leçon enseignée par la perturbation. Trois ans d'un canal vidé furent un séminaire sur la vulnérabilité des goulots pour chaque grande puissance — les routes alternatives étudiées, les corridors terrestres chiffrés, les réserves stratégiques de patience testées. La reprise restaure le levier, mais le séminaire n'est pas oublié : les puissances qui ont vu le canal se vider sont les mêmes qui investissent désormais dans les alternatives, au cas où. Un goulot restauré reste un goulot. Le levier fonctionne dans les deux sens, et tout le monde le sait maintenant.
Le prisme du Sud global — Al Jazeera, la presse égyptienne — lit l'histoire comme une reprise nationale. Le canal est la fierté de l'Égypte et sa bouée en devises ; chaque traversée d'essai est une petite restauration de la souveraineté sur la géographie propre du pays. Le prêt de 300 millions n'est pas couvert comme un sauvetage mais comme un pont que l'État se construit à lui-même.
Le point plus profond du Sud porte sur qui a souffert du détour. La route du Cap a renchéri l'alimentation et le carburant à travers l'Afrique ; le retour du canal est, pour les importateurs du continent, une histoire de coût de la vie avant d'être une histoire maritime.
Le prisme du Sud mesure aussi la taxe du détour sur le continent. La route du Cap n'a pas seulement coûté du carburant aux transporteurs — elle a coûté de l'argent aux importateurs africains, de la façon la plus directe : l'alimentation et le carburant arrivant plus tard et plus cher, la surprime de fret transmise le long de la chaîne jusqu'à l'étal du marché. Pour les importateurs du continent, le retour du canal est une histoire de coût de la vie avant d'être une histoire maritime — le prix du pain et du diesel, pas le prix de l'affrètement. Chaque traversée d'essai par Suez est un petit vote pour une arrivée moins chère. La souveraineté sur la géographie, dans ce récit, est la souveraineté sur le ticket d'épicerie.
Les enjeux, c'est le corridor. Un huitième du commerce mondial, 10,2 milliards de péages au pic, 4,67 milliards l'année de la guérison, 800 millions pour le seul mois d'août. Les essais d'octobre — le ballon d'OOCL, le précédent de CMA CGM, l'arrangement de Cosco — sont l'expérience de l'industrie en pricing de la peur, une coque à la fois. Derrière, un prêt-relais de 300 millions, un examen du FMI avec 1,2 milliard en jeu, une livre à 50,95 et des réserves à 50,73 milliards. La reprise du canal, comme son effondrement, se décidera un navire à la fois. L'audition est en cours. L'ancien emploi attend.
Le consensus
- Ce sur quoi nous nous accordons
- Les trois prismes s'accordent sur les faits : OOCL, CMA CGM et Cosco préparent des transits d'essai en octobre ; les recettes du canal ont été de 4,67 milliards de dollars sur l'exercice 2025/26, en hausse de 23 % ; les banques égyptiennes envisagent un prêt de 300 millions à la SCA ; la revue du FMI est attendue d'ici mi-novembre.
- Ce sur quoi nous ne nous accordons pas
- Ils divergent sur le sens : l'Occident y voit les marchés qui se normalisent ; l'Orient, un levier de goulet qui se restaure ; le Sud, le rétablissement d'une nation et le soulagement du coût de la vie d'un continent.
- Ce que nous savons
- Nous savons que la reprise est réelle mais partielle — 4,67 milliards contre 10,2 en 2023. Nous savons que le retour se fait armateur par armateur.
- Ce que nous ignorons encore
- Nous ignorons si la mer Rouge est sûre ou simplement calme — les essais sont l'expérience qui y répond.
- Ce que nous anticipons
- Nous anticipons que le filet deviendra rivière d'ici la fin de l'année si octobre se passe bien — et qu'un seul incident gèlera tout le retour.