Clicks vient de dépasser les 50 milliards de rands de chiffre d'affaires et a pourtant été sanctionné par le marché, Shoprite continue de distancer ses rivaux, et les ménages chassent les bonnes affaires avant le Black Friday. La fracture entre les valeurs de consommation de Johannesburg raconte désormais, à elle seule, l'histoire du consommateur sud-africain.
Publié le 25 octobre 2026 · 19:01 GMT
Clicks vient de dépasser les 50 milliards de rands de chiffre d'affaires et a pourtant été sanctionné par le marché, Shoprite continue de distancer ses rivaux, et les ménages chassent les bonnes affaires avant le Black Friday. La fracture entre les valeurs de consommation de Johannesburg raconte désormais, à elle seule, l'histoire du consommateur sud-africain.
Les consommateurs sud-africains subissent une pression sévère, prix des carburants, taux d'intérêt élevés, budgets des ménages étirés, et cette pression est désormais visible dans les résultats commerciaux comme dans les cours de Bourse du secteur.
La faiblesse de Clicks est-elle un problème propre à l'entreprise, lié à la concurrence accrue de Dis-Chem et de Shoprite, ou le premier signe d'un repli sectoriel qui rattrapera aussi ses rivaux ?
Le Black Friday et la saison des fêtes sauveront-ils l'année des distributeurs, ou confirmeront-ils que les ménages ont simplement cessé de dépenser au-delà de l'essentiel ?
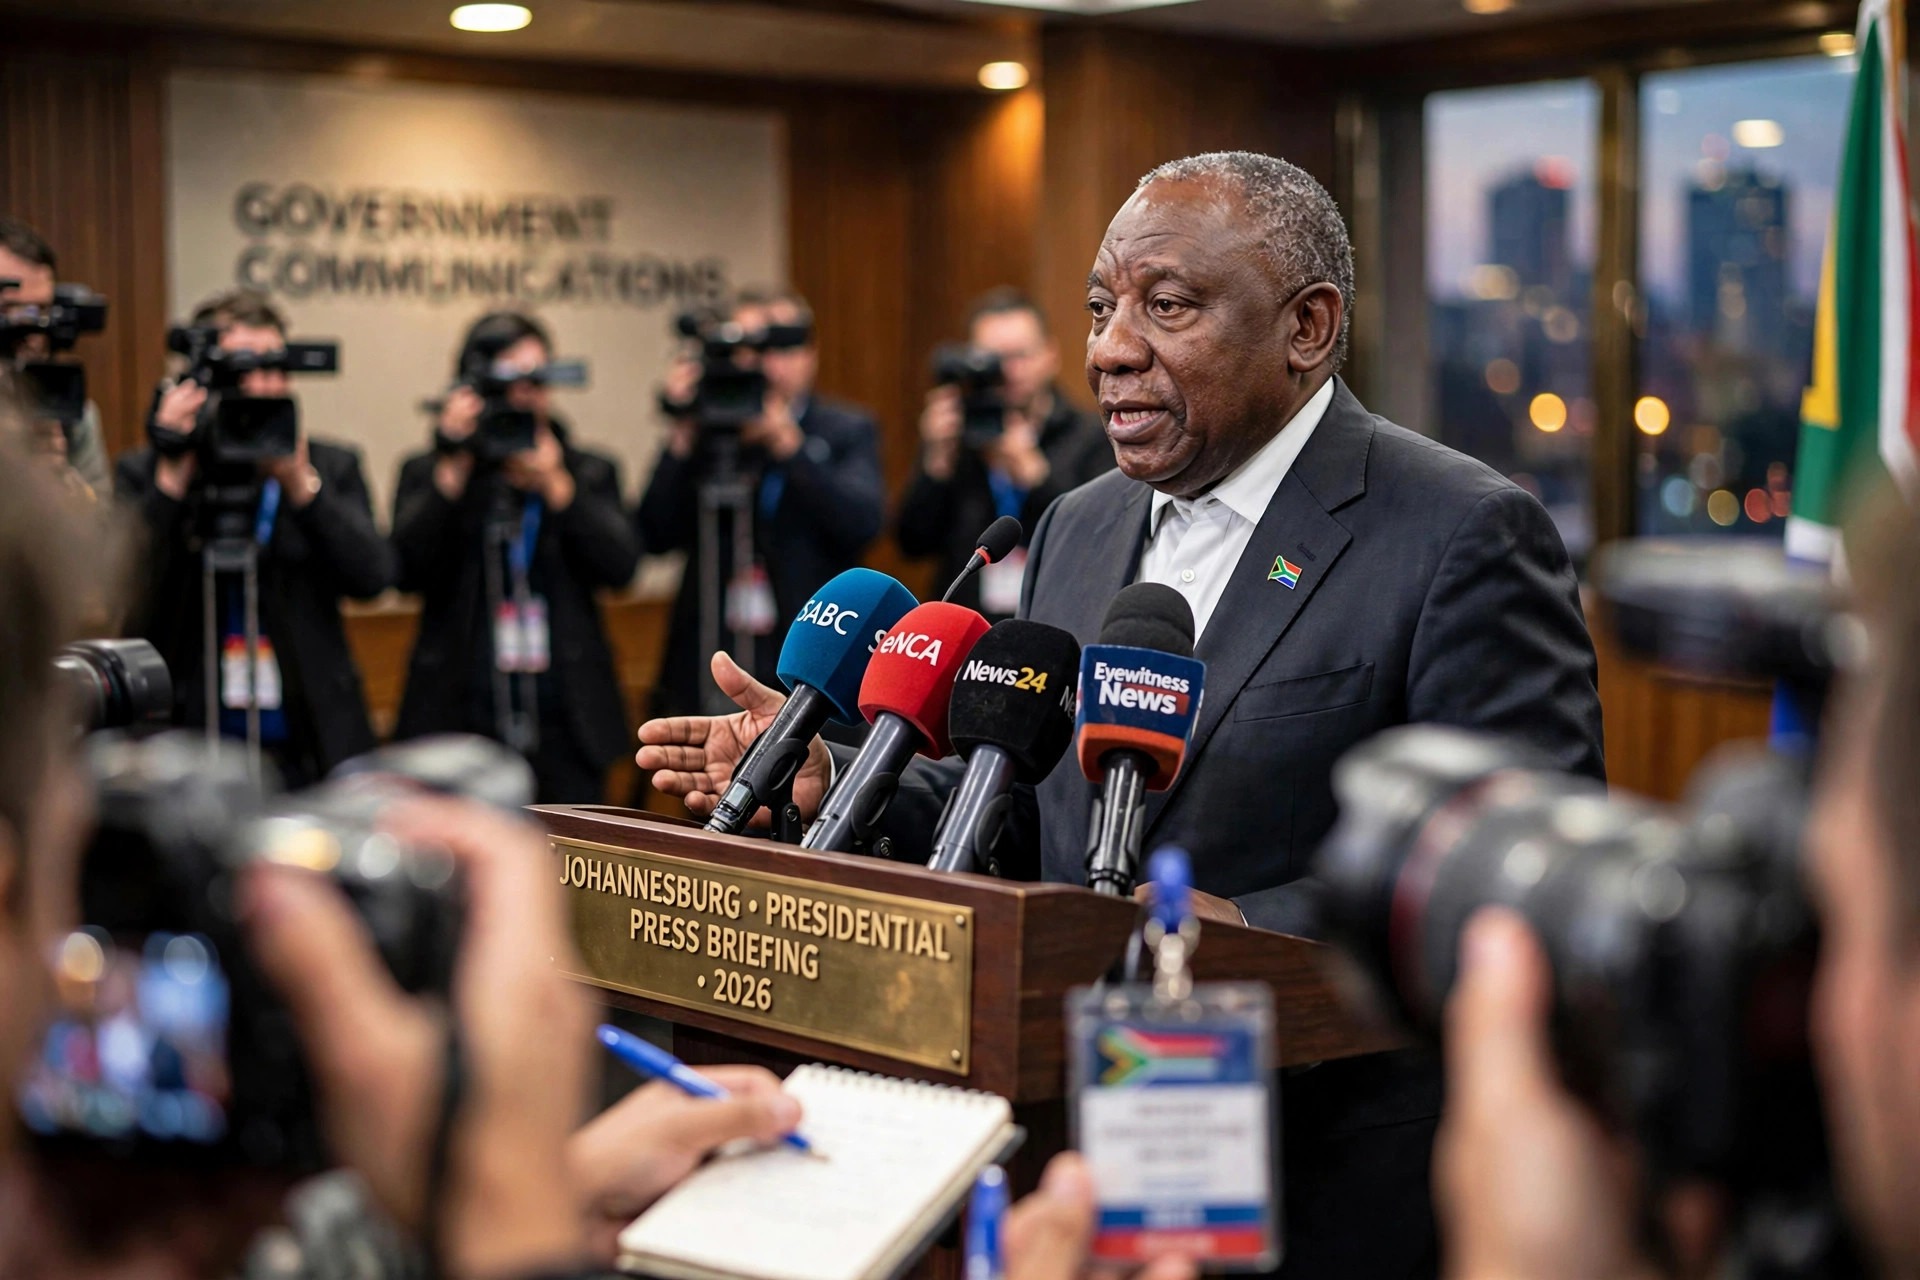
Quelque chose s'est cassé dans la manière dont les investisseurs valorisent les distributeurs sud-africains. La dernière preuve est arrivée le 22 octobre, lorsque Clicks, longtemps une valeur favorite du marché, a publié un chiffre d'affaires supérieur à 50 milliards de rands pour la première fois et a été puni quand même. Son action a chuté jusqu'à 6 % en séance avant de clôturer en baisse de 3,56 %, effaçant environ 1,99 milliard de rands de capitalisation en une seule journée. Les résultats eux-mêmes n'étaient pas faibles : le chiffre d'affaires a progressé de 5,4 % à 50,41 milliards de rands, le bénéfice par action courant de 4,4 % à 1 421,7 cents, et le bénéfice de 2,6 % à 3,32 milliards de rands. Mais le marché attendait davantage, et dans un environnement de consommation aussi impitoyable, satisfaire les attentes ne suffit plus.
La sanction de Clicks a couronné une année où la plupart des valeurs de consommation de Johannesburg ont été, selon les mots du Finance Ghost du Daily Maverick, écrasées. Clicks perd 42 % sur douze mois. Son rival en pharmacie Dis-Chem perd 17 %. Woolworths recule de 26 %, Foschini de 52 %, Pepkor de 32 % et Mr Price de 22 %. Face à ce naufrage, quelques noms se détachent : Shoprite gagne 18 %, Boxer 10 %, le distributeur de meubles à crédit Lewis 9,5 % et Spur 14,9 %. La marée, comme le dit la chronique, s'est retirée; et le marché voit désormais qui nageait nu.
La fracture n'a rien d'aléatoire, et elle recoupe fidèlement ce que les Sud-Africains ne peuvent pas se permettre d'abandonner. Shoprite, le premier épicier d'Afrique, a construit son avance sur le prix et l'échelle, et la pression des prix du carburant sur les ménages ne fait que renforcer l'attrait de ses formats discount. Business Day rapportait à la mi-octobre que Shoprite s'approche d'une valorisation de 200 milliards de rands tandis que ses rivaux perdent du terrain, avec environ 173 000 employés et de lourds investissements technologiques pour gagner encore en efficacité. Boxer, sa chaîne discount, profite du même report : quand l'argent manque, les clients ne cessent pas de manger, ils descendent en gamme.
Les perdants racontent l'autre moitié de l'histoire. Pick n Pay, en baisse de 35 % sur un an, poursuit un redressement pluriannuel après l'échec de la stratégie Ekuseni, et n'attend plus l'équilibre d'exploitation de son activité supermarchés que pour l'exercice 2029. SPAR, en baisse de 56 %, paie une mise en œuvre ratée du système d'entrepôt SAP, quatre directeurs généraux en cinq ans et des années de pertes successives. Dans l'habillement, où la dépense se reporte le plus facilement, les dégâts sont généralisés : Foschini perd plus de la moitié de sa valeur, Truworths 18 % malgré une solide activité britannique qui l'amortit, et les chaînes de valeur Pepkor et Mr Price environ un tiers et un cinquième. Seuls les distributeurs aux marges solides, soutient le Daily Maverick, peuvent financer les promotions qu'exigent désormais des clients en chasse de bonnes affaires; et seuls ceux-là sont récompensés.
Les données officielles confirment un consommateur qui dépense toujours, mais autrement. Statistics South Africa a annoncé des ventes au détail en volume en hausse de 3,3 % sur un an en août, mais en baisse de 0,3 % par rapport à juillet, après une forte hausse mensuelle de 2,4 % en juillet. Les ventes d'habillement, de chaussures et de textiles ont progressé de 6,5 % sur un an, tandis que le bricolage, la peinture et le verre reculaient de 3,6 %. L'inflation annuelle, elle, est montée à 4,5 % en septembre contre 4,4 % en août, s'éloignant encore de la cible de 3 % de la banque centrale alors que les prix du diesel et de l'essence s'envolaient. Le tableau est celui d'un budget familial réarbitré chaque mois, et non abandonné; et de distributeurs qui se disputent un gisement de rands discrétionnaires qui rétrécit.
La grande inconnue est de savoir si le ralentissement de Clicks est propre à l'entreprise ou sectoriel. Le Daily Maverick pose la question qui retient le souffle de tout le marché : la faiblesse de Clicks signifie-t-elle simplement que Dis-Chem vend mieux, ou est-elle la première preuve que le consommateur de pharmacie et de beauté fléchit sur tout le marché ? La réponse viendra avec les résultats de Dis-Chem, fin octobre. Si Dis-Chem affiche la même mollesse, la lecture s'étendra à tout le secteur. S'il publie des résultats solides, Clicks sera jugé sur sa seule exécution; et sa valorisation devra faire davantage le travail.
Une deuxième inconnue concerne la profondeur du repli de la restauration. Chez Famous Brands, propriétaire de Steers et de Mugg & Bean, la croissance à périmètre comparable de la restauration rapide s'est effondrée de 2,6 % au premier trimestre à 0,4 % au deuxième, tandis que la restauration avec service à table passait d'un repli de 0,1 % à un recul de 1,0 %. Manger dehors compte parmi les dépenses les plus faciles à couper, et les chiffres suggèrent que les familles l'ont déjà fait; une sortie hebdomadaire devenue mensuelle, ou un plat Woolworths Food à la maison à la place. Reste à savoir s'il s'agit d'une réinitialisation durable des habitudes ou d'une pause qu'une meilleure saison des fêtes pourrait inverser.
Une troisième inconnue plane sur la saison des fêtes elle-même. Le Daily Maverick note que les vacances d'été constituent le pic saisonnier de nombreuses entreprises sud-africaines, et qu'une saison décevante impose une longue attente jusqu'à la suivante. Le gouvernement étudierait un allègement temporaire des prix du carburant, et le Brent serait revenu près des sommets observés au début de la guerre en Iran; mais ni l'un ni l'autre ne change l'arithmétique de base de bilans familiaux étirés. Le Black Friday produira-t-il un vrai rebond des dépenses ou ne fera-t-il qu'avancer des ventes qui auraient eu lieu de toute façon ? Seules les mises à jour commerciales de janvier le diront.
Le commerce de détail est le point de rencontre de l'économie sud-africaine et de ses habitants. Le secteur emploie des centaines de milliers de personnes, ancre les centres commerciaux du pays et sert d'indicateur en temps réel de la confiance des ménages. Quand Shoprite gagne pendant que Pick n Pay et SPAR reculent, les conséquences ne se limitent pas aux actionnaires : fermetures de magasins, pertes d'emplois et conditions fournisseurs suivent les perdants, tandis que les gagnants consolident leur pouvoir de prix sur fournisseurs et bailleurs. L'indice Clur des centres commerciaux montre déjà la tension qui se propage à l'immobilier : la densité commerciale des centres sud-africains a progressé de 4,6 % sur un an au deuxième trimestre, sous le taux d'inflation de juin; la première période prolongée depuis octobre 2024 où la croissance de l'immobilier commercial passe sous l'inflation.
Cela compte aussi parce que la pression sur le consommateur est devenue un fait politique. Avec les élections locales de 2026 qui placent le coût de la vie au centre du débat, et le coût des services de base sous surveillance, un gouvernement incapable d'alléger les prix du carburant et de l'alimentation fera face à des électeurs qui le ressentent chaque semaine à la caisse. L'allègement envisagé des prix du carburant reconnaît cette pression, mais un allègement temporaire ne répare pas un budget familial; il reporte l'échéance. Pour les investisseurs, la leçon de l'année écoulée est plus brutale : dans un marché aussi divisé, détenir le secteur n'est plus une stratégie. Seuls les bons noms, à l'intérieur du secteur, ont fonctionné.
Trois forces expliquent la divergence, et aucune ne relève de la chance. La première est le format : l'épicerie discount et de valeur est le point d'atterrissage du report vers le bas, et Shoprite occupe ce terrain avec Shoprite, Checkers et Boxer, tandis que Pick n Pay a passé des années à courir après un repositionnement haut de gamme que son client de base ne lui a jamais demandé. La deuxième est l'exécution : l'investissement de Shoprite dans la technologie, la logistique et la marque propre lui a permis de tenir ses prix pendant que ses rivaux absorbaient le coût de systèmes défaillants; le fiasco SAP de SPAR a perturbé les livraisons en magasin et provoqué des ruptures généralisées, une blessure qui met des années à se refermer. La troisième est le bilan : les gagnants sont entrés dans le repli avec des marges qu'ils pouvaient dépenser en promotions, tandis que les perdants y sont entrés avec des redressements encore à financer.
Clicks se situe maladroitement entre les deux camps. C'est un opérateur de qualité, 1 110 magasins et 840 pharmacies, un programme de fidélité ClubCard comptant 13,1 millions de membres actifs, et une nouvelle marque de proximité pour les townships, KwaMakhi, visant une économie des townships que Business Day évalue à environ 900 milliards de rands par an, mais il est exposé sur deux fronts à la fois : Dis-Chem et Shoprite qui poussent dans la santé et la beauté, et un consommateur qui réduit d'abord ses dépenses de beauté discrétionnaires. Sa décision de porter sa participation dans le distributeur de beauté haut de gamme ARC à 61 % pour 507 millions de rands montre où la direction situe encore la croissance. Le verdict du marché, le 22 octobre, a été que tout cela ne suffit pas, pour l'instant, à justifier l'ancienne valorisation. Les achats à contre-courant d'Allan Gray suggèrent que certains professionnels ne sont pas d'accord. Les deux prochains mois diront qui a raison.
D'abord, vers l'immobilier. Quand la densité commerciale passe sous l'inflation, comme le montre désormais l'indice Clur, les bailleurs perdent leur pouvoir de prix et les centres marginaux souffrent; et les promoteurs qui ouvrent encore des méga-centres ancrés par Shoprite, Boxer, Pick n Pay, Dis-Chem et Clicks parient que les centres ancrés par l'alimentaire survivent alors que ceux tirés par la mode ne le font pas. Ensuite, vers l'emploi : un secteur qui emploie des centaines de milliers de personnes ne peut pas réduire ses chaînes les plus faibles sans supprimer des postes, et l'accord récent de Pick n Pay avec son syndicat, la rémunération dominicale ramenée du double au temps et demi contre davantage de travail à plein temps le week-end, montre comment les coûts du travail se renégocient au grand jour.
Ensuite, vers les fournisseurs et les petits commerces. Quand les plus grands épiciers gagnent des parts de marché, ils gagnent du pouvoir de négociation sur les producteurs alimentaires, et les détaillants indépendants et spaza shops qui servent les townships affrontent des concurrents adossés à une logistique nationale, ce qui explique précisément pourquoi l'expérience KwaMakhi de Clicks, construite autour de fournisseurs locaux et d'un dialogue avec les communautés, est observée au-delà de ses propres magasins. Et enfin, vers le fisc, une pression que reflètent les États-Unis, où le moral des ménages est tombé à un plus bas historique : une consommation plus faible signifie des recettes de TVA plus faibles, à un moment où le débat budgétaire est déjà tendu. Un repli du commerce n'est jamais seulement une histoire de commerce en Afrique du Sud. C'est un ralentissement qui sort du centre commercial pour entrer dans les comptes nationaux.
Le calendrier parle désormais de lui-même. Les résultats de Dis-Chem, fin octobre, constituent le premier point de contrôle : ils diront si le ralentissement des pharmacies est sectoriel ou propre à Clicks, et ils donneront le ton à toutes les autres valeurs de consommation avant la saison des fêtes. Puis viendront le Black Friday et les mises à jour commerciales de décembre, lorsque Shoprite, Pick n Pay, SPAR et les chaînes d'habillement montreront si le client en chasse de bonnes affaires a vraiment dépensé; ou s'il n'a fait que regarder. La prochaine décision de taux de la banque centrale, et toute confirmation de l'allègement envisagé des prix du carburant, encadreront les deux.
À plus long terme, surveillez la guerre des formats. Clicks prévoit 40 à 50 nouveaux magasins pour l'exercice 2027 et s'enfonce davantage dans les townships ; Shoprite continue d'étendre son empreinte discount ; et la bataille du commerce en ligne entre Takealot, Amazon, Shein et Temu continuera de presser les marges de l'habillement. Pour les ménages, le signal honnête ne sera aucun cours de Bourse isolé. Ce sera la caisse : des promotions qui s'approfondissent parce que les distributeurs sont désespérés, ou qui s'allègent parce que les clients sont revenus. Au vu de l'année écoulée, le désespoir a été le meilleur pari; et le marché n'a payé que les distributeurs assez solides pour se le permettre.
Le regard occidental : une histoire de consommation que le monde observe pour ce qu'elle signale Lu depuis Londres et New York, c'est un scénario familier des marchés émergents, avec un accent sud-africain : un cycle de hausses de taux, un choc pétrolier, et un consommateur qui descend en gamme avant de cesser de dépenser. La couverture occidentale des résultats de Clicks s'est concentrée sur le paradoxe, chiffre d'affaires record, action en baisse, et sur ce qu'il dit de la valorisation : une entreprise de qualité décotée, et non cassée, selon Allan Gray, qui a acheté davantage d'actions Clicks pendant même leur chute. La lecture occidentale est que le repli du consommateur sud-africain est cyclique et surmontable pour les solides, mais que le marché ne paiera plus de prime pour la qualité tant que le cycle de consommation ne se retournera pas.
Le regard oriental : les plateformes asiatiques déjà au cœur de l'histoire Lu depuis l'Asie, c'est une histoire remarquable pour ce qui arrive autant que pour ce qui tombe. Shein et Temu, aux côtés du lancement sud-africain d'Amazon, sont devenus centraux dans la manière dont les Sud-Africains achètent vêtements et électronique, et les chroniques de commerce du Daily Maverick notent que les deux plateformes chinoises régnaient soudain en maîtres quand Amazon est arrivé avec une adresse locale. Aucun média d'Asie de l'Est n'a publié de reportage propre sur les mouvements boursiers de cette semaine, l'histoire reste, pour l'instant, une histoire intérieure sud-africaine, mais la pression concurrentielle que le commerce en ligne asiatique exerce sur Foschini, Truworths, Pepkor et Mr Price est déjà lisible dans leurs cours.
Le regard austral : la caisse comme révélateur de vérité Lu depuis Johannesburg et le reste du Sud global, ce n'est pas du tout une histoire de Bourse. C'est une histoire de ce qui se passe à la caisse quand le carburant, la nourriture et la dette augmentent ensemble. Les commentateurs sud-africains utilisent depuis longtemps le panier d'épicerie comme l'indicateur économique le plus honnête du pays, et la fracture actuelle, Shoprite et Boxer qui prospèrent pendant que les chaînes de milieu de gamme peinent, se lit comme une carte des inégalités : les plus pauvres étaient déjà chez les discounters, et la classe moyenne étranglée les rejoint désormais.
Clicks a publié un chiffre d'affaires de 50,41 milliards de rands pour l'exercice clos en août 2026, en hausse de 5,4 %, avec un bénéfice par action courant en progression de 4,4 %. Mais le marché attendait une croissance plus forte, et l'action a chuté jusqu'à 6 % le 22 octobre avant de clôturer en baisse de 3,56 %. Dans un environnement de consommation dégradé, les investisseurs ont sanctionné un résultat qui se contentait de satisfaire, sans dépasser, les attentes.
L'action Shoprite gagne 18 % et celle de sa chaîne discount Boxer 10 % sur douze mois, les clients se reportant vers les formats d'épicerie les moins chers. Le distributeur de meubles à crédit Lewis progresse de 9,5 %, aidé par une valorisation de départ modeste, et le groupe de restauration Spur gagne 14,9 % malgré le repli général de la consommation.
Pick n Pay, en baisse de 35 % sur un an, poursuit un redressement pluriannuel et n'attend plus l'équilibre d'exploitation de son activité supermarchés que pour l'exercice 2029. SPAR, en baisse de 56 %, a subi une mise en œuvre ratée du système d'entrepôt SAP, quatre directeurs généraux en cinq ans et des années de pertes successives.
Les résultats de Dis-Chem, fin octobre, montreront si le ralentissement des pharmacies est sectoriel ou propre à Clicks. Ensuite, le Black Friday et les mises à jour commerciales de la saison des fêtes révéleront si les ménages ont dépensé ou seulement regardé, tandis que les décisions de taux de la banque centrale et un éventuel allègement des prix du carburant façonneront ce que les clients peuvent s'offrir.
