À 1,1237 dollar, l'euro touche son plus bas depuis dix-sept mois — et le marché a désigné le coupable : la France. Tandis que l'OAT à dix ans frôle les 5 % et que l'écart avec l'Allemagne retrouve des sommets de crise, les vigiles obligataires facturent le risque politique directement dans la monnaie unique.
Publié le 2 octobre 2026 · 06:00 GMT
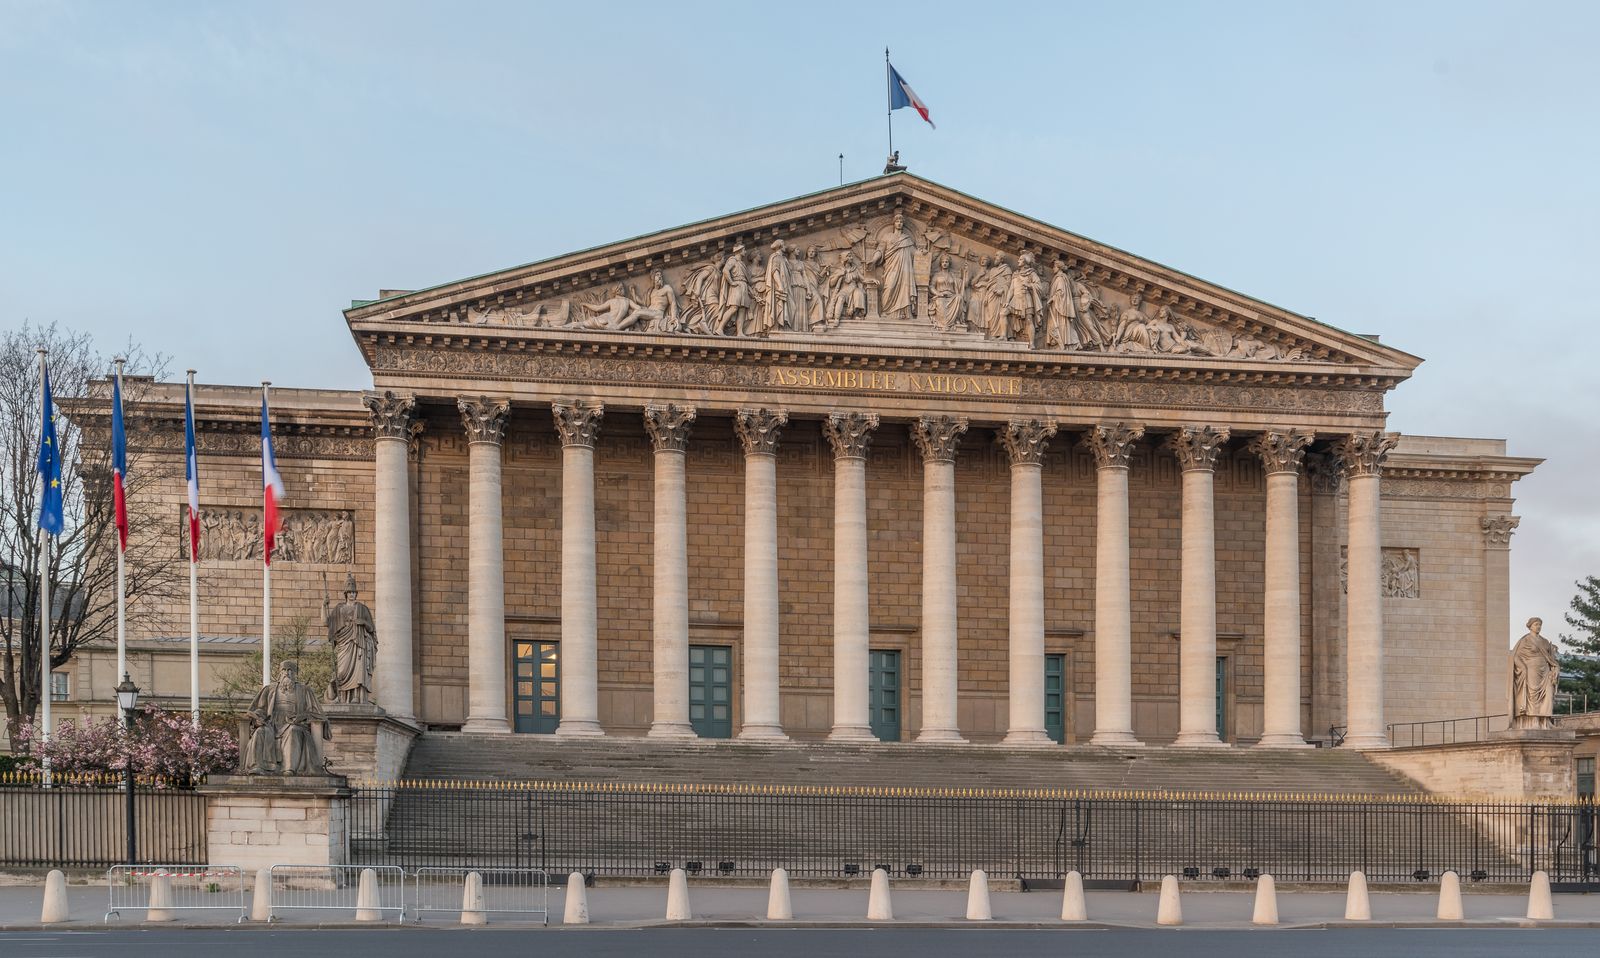
Pour la première fois depuis dix-sept mois, l'euro s'échange à 1,1237 dollar — et la traîne a un accent français. Les cambistes ne tablent pas sur un ralentissement. Ils intègrent dans les cours un système politique qui ne peut plus payer ses promesses sans effrayer ses propres créanciers.
La matinée de ce vendredi sur le marché des changes a commencé comme jeudi s’était terminé : avec un dollar qui grimpe sur un mur d’inquiétudes empruntées aux autres. Le billet vert trône à un plus haut de dix-sept mois, en route pour sa troisième semaine consécutive de hausse, l’indice dollar à 102,08. Derrière lui, une déroute obligataire d’un poids véritablement historique — jeudi, le rendement du Trésor américain à dix ans a touché 5,344 %, au plus haut depuis 2002, avant de se stabiliser à 5,249 % vendredi matin. Les coûts d’emprunt à travers le monde culminent à des sommets pluridécennaux, portés, dans le langage feutré des stratèges, par des « craintes inflationnistes liées à la hausse des prix du pétrole ». En langage clair : les États de la planète empruntent des sommes colossales en même temps, dans le même sens, et le marché a commencé à facturer une prime pour ce privilège. Ce qui distingue ce vendredi de toutes les autres déroutes obligataires des vingt dernières années, c’est l’endroit où la douleur atterrit. La dépêche de marché de Reuters le résumait en une phrase dévastatrice : l’euro s’échangeait à 1,1237 dollar, « collé à son plus bas niveau depuis mai 2025, lesté par les inquiétudes sur la santé budgétaire de la France ». Pas par un ralentissement allemand. Pas par un budget italien. Par la France — la deuxième économie de la zone euro, sa cofondatrice, son pilier supposé. Le yen se maintenait à 158 pour un dollar. L’inflation sous-jacente de Tokyo accélérait à son rythme le plus rapide depuis dix mois. Et partout, le même diagnostic sur les salles de marché, formulé par Charu Chanana, de Saxo : les investisseurs font face à « un mélange inconfortable d’inflation tenace, d’endettement public massif et d’offre obligataire abondante », et la remontée des taux longs relève « de plus en plus de la prime de terme et du risque budgétaire, et non plus seulement de la prochaine décision de la Fed ». Traduction : il ne s’agit plus de savoir si la Réserve fédérale relèvera ses taux en octobre. Il s’agit de savoir si les grands débiteurs du monde restent solvables à ces prix-là. L’euro a perdu près de 2,5 % en septembre, sa plus forte baisse mensuelle depuis juillet 2025. La monnaie d’une union monétaire ne vaut jamais plus que la plus fragile des promesses qui la portent — et cette semaine, le marché a décidé que la promesse la plus fragile était française.
Il est rare qu’une devise chute sur de simples rumeurs de marché obligataire, et c’est pourquoi le glissement de l’euro mérite un examen plus attentif que le habituel récit de la force du dollar. Jeudi, l’euro est passé sous 1,13 dollar pour la première fois depuis mai 2025, clôturant en baisse de 0,3 % à 1,1299 — puis a continué de s’enfoncer jusqu’à 1,1237 vendredi. Il a cédé face au yen et au franc suisse, et n’a sauvé qu’à grand-peine un territoire positif contre la livre sterling. Ce n’est pas le schéma familier d’un euro affaibli par une Fed faucon ; c’est un euro réévalué de l’intérieur. Le mécanisme est le plus ancien de la finance : le capital fait payer plus cher le crédit à l’emprunteur en qui il a moins confiance, et une monnaie est, entre autres, une créance sur les recettes fiscales futures d’un État. Quand le marché obligataire réévalue la crédibilité française, la devise de l’union que la France co-ancre encaisse le choc. Les enquêtes de septembre montraient l’activité manufacturière de la zone euro à son plus haut depuis mai 2022, et les ventes au détail allemandes affichaient une progression mensuelle notable. L’économie réelle ne s’effondre pas. Ce qui s’effondre, c’est la confiance du marché dans la capacité de Paris à gouverner ses propres finances — et dans une union monétaire de vingt pays partageant une même monnaie, la confiance est le seul collatéral qui compte. L’euro est une moyenne pondérée de vingt crédibilités budgétaires, et la France pèse environ un cinquième de la production de la zone euro. On ne peut pas confiner une crise budgétaire française à l’intérieur des frontières françaises quand la monnaie elle-même est la courroie de transmission. Chaque retraité de Lisbonne, chaque exportateur de Milan, chaque épargnant d’Amsterdam détient une devise dont la valeur oscille désormais au gré de l’arithmétique parlementaire de l’Assemblée nationale. Voilà la crise constitutionnelle silencieuse qui couve sous les mouvements de marché de cette semaine : la monnaie unique n’a ni union budgétaire, ni Trésor commun, et — cette semaine l’a démontré — aucune immunité contre la politique de ses plus grands membres.
Les chiffres qui alimentent l’angoisse sont saisissants, et ils s’accumulent depuis des mois. Jeudi, le rendement de l’OAT française à dix ans a bondi à 4,96 %, au plus haut depuis juillet 2002, avant de retomber à 4,93 % dans des échanges heurtés. L’écart avec le Bund allemand de référence — la mesure la plus pure du risque de crédit français aux yeux du marché — s’est creusé autour de 127 à 130 points de base, un niveau inédit depuis la crise de la dette de la zone euro. Arrêtons-nous sur cette comparaison, car elle contient toute l’histoire : la dernière fois que l’emprunt français portait une telle pénalité face à l’Allemagne, la zone euro se battait pour sa survie. Et considérons l’humiliation nichée dans ce chiffre. Pour la première fois depuis plus d’une décennie, la France emprunte à des taux supérieurs à l’Italie et à la Grèce — ces deux pays qui ont passé les années 2010 dans le rôle des mauvais élèves budgétaires de l’Europe. L’Italie et l’Espagne ont consacré ces dernières années à assainir leurs finances publiques et à resserrer leurs propres écarts face à l’Allemagne ; la France a pris la direction opposée, et le marché l’a remarqué. La dette publique atteignait 119,3 % du PIB fin juin, au plus haut depuis 1946, et les projections du gouvernement la portent à 121,7 % en 2027. Les économistes s’attendent à ce qu’elle continue de grimper pendant des années. La charge annuelle d’intérêts — cet argent mort que la France verse à ses créanciers avant qu’un seul euro n’aille aux écoles, aux hôpitaux ou aux soldats — atteint 79 milliards d’euros en 2026, est estimée à quelque 91 milliards en 2027 et, de l’aveu même du ministre de l’Économie et des Finances Roland Lescure, est en route vers 100 milliards d’ici la fin de la décennie. Plus de la moitié du déficit de l’an prochain sera constituée d’intérêts. La rédaction économique du Monde décrivait le piège avec une clarté brutale : la France remplace semaine après semaine des emprunts contractés il y a sept ou huit ans à des taux très bas, voire négatifs, par des emprunts nouveaux bien plus coûteux, à un taux très supérieur à sa croissance économique — le classique effet boule de neige, où l’État doit émettre toujours plus de dette simplement pour honorer l’ancienne. Quand un pays emprunte pour payer les intérêts de ce qu’il doit déjà, le marché obligataire commence à se demander si l’emprunteur est encore un emprunteur, ou déjà autre chose.
Le déclencheur immédiat, c’est le budget 2027, dévoilé jeudi par le gouvernement du Premier ministre Sébastien Lecornu, et le verdict du marché a été instantané et sans appel. Le plan totalise 54 milliards d’euros d’économies, dont 43 milliards de mesures nouvelles en 2027 : modération des dépenses, plafonnement des revalorisations des retraites et des salaires des fonctionnaires, hausses d’impôts et prolongation d’une contribution exceptionnelle sur les grandes entreprises. L’objectif affiché : ramener le déficit à 5 % du PIB en 2027 contre 5,4 % projetés cette année. Lescure, présentant le plan, a insisté sur le sérieux de l’effort — « ce budget nous permet de nous remettre sur la voie de l’assainissement grâce à un effort significatif » — et a repoussé les Cassandre : « je tiens à réaffirmer ici que la signature de la France est solide ». La réponse du marché obligataire est arrivée en quelques heures : 4,96 %, le rendement le plus élevé depuis vingt-quatre ans. Le problème n’est pas l’arithmétique du budget ; c’est la politique qui le porte. L’équipe d’ING — les économistes Charlotte de Montpellier, Benjamin Schroeder, Peter Vanden Houte et Carsten Brzeski — a jugé que le plan empêcherait le déficit d’atteindre 6,5 % mais ne stabiliserait pas la dette, et a averti que l’écart OAT-Bund pourrait tester les 150 points de base. Le problème le plus profond, c’est la mise en œuvre. L’Assemblée nationale est fragmentée entre des partis qui se livrent une guerre ouverte à l’approche de l’élection présidentielle du printemps prochain. Depuis deux ans, les négociations budgétaires ont dépassé la date butoir de fin d’année, et les députés ont voté la chute de Premiers ministres qui poussaient aux coupes — deux fois. Les investisseurs, selon la formule sèche de Reuters, ont « à plusieurs reprises exprimé leurs inquiétudes face aux promesses de dépenses non éprouvées » de Marine Le Pen, la populiste eurosceptique, et du challenger de la gauche radicale Jean-Luc Mélenchon. Si Le Pen l’emporte, son premier grand défi sera de convaincre les marchés financiers de financer ses promesses de campagne face à une croissance anémique et au long historique français de déficits manqués. Le budget dévoilé jeudi n’est pas une loi ; c’est l’offre d’ouverture de mois de guerre parlementaire. Et le marché, qui a vu deux gouvernements tomber sur cette même colline, intègre dans les cours la probabilité que celui-ci échoue à son tour. Quand les opérateurs disent s’inquiéter de la « santé budgétaire de la France », ce qu’ils veulent dire est plus simple : ils ne croient pas que la politique française puisse produire l’arithmétique française.
La France emprunte comme un pays auquel le marché ne croit plus tout à fait — et c’est l’euro qui paie la différence.
Rien de tout cela ne se déroule dans le vide, et la France serait en difficulté même avec un budget parfait, car le marché obligataire mondial mène en parallèle sa propre enquête sur chaque État lourdement endetté. La déroute de jeudi a couronné la plus forte hausse trimestrielle des rendements du Trésor américain depuis 1994. Les causes immédiates sont familières — le pétrole repassé au-dessus de 100 dollars le baril, le gaz naturel, l’essence et le diesel s’envolant sur le choc énergétique de la guerre en Iran — mais l’histoire structurelle est celle que Chanana a nommée : inflation tenace, endettement public massif et offre obligataire abondante, avec la prime de terme qui fait les dégâts. Notons le détail révélateur : les prix à la consommation américains ont moins progressé qu’attendu en août, le chiffre de juillet a été révisé à la baisse, et deux hauts responsables de la Fed ont plaidé avec une clarté inhabituelle pour la patience avant toute nouvelle hausse — et pourtant les taux longs ont grimpé quand même. Quand les rendements montent alors même que les anticipations de hausse s’atténuent, le marché ne price pas la politique monétaire. Il price le risque budgétaire : le rendement supplémentaire qu’exigent les investisseurs pour détenir le papier d’États qui empruntent sans fin. Cette réévaluation est mondiale — même le Bund allemand de référence a été attaqué cette semaine — mais elle punit d’abord et plus durement les plus fragiles sur le plan budgétaire, et c’est pourquoi la France, porteuse de la dette la plus lourde parmi les économies cœur de la zone euro, est devenue l’épicentre. Le verdict du Wall Street Journal était sans pitié : « La France est l’épicentre de la déroute obligataire mondiale. » Il y a là une sombre symétrie. Les mêmes forces qui portent les rendements américains — inflation énergétique, émissions colossales, investisseurs exigeant une compensation pour le risque budgétaire — sont celles qui écrasent les obligations françaises, sauf que la France ne peut ni imprimer sa propre monnaie, ni dévaluer, ni compter sur une banque centrale qui réponde à Paris. La BCE répond à vingt capitales, et son mandat est la stabilité des prix, pas la soutenabilité de la dette française. Cette distinction, académique les années calmes, est toute la partie en période de déroute.
Prenons du recul, et les événements de la semaine se résolvent dans les cinq dimensions à travers lesquelles toute grande convulsion de marché doit être lue. Géopolitique : le choc énergétique de la guerre en Iran est le marteau exogène. Le Brent repassé au-dessus de 100 dollars, la flambée du gaz et des carburants, et le conflit au Moyen-Orient générant ce que la BCE elle-même qualifie de risques inflationnistes persistants à la hausse — la zone euro, importatrice d’énergie, subit une taxe géopolitique qu’elle n’a pas votée et ne contrôle pas. Macroéconomie : le piège est désormais refermé. L’inflation a bondi à travers le bloc en septembre — le taux harmonisé français à 3,4 % contre 2,6 %, l’italien à 4,1 % contre 3,2 %, l’allemand à 3,3 % contre 2,9 %, l’espagnol à 5,0 % contre 4,6 % — tous très au-dessus de la cible de 2 % de la BCE, les économistes avertissant que le pic pourrait frôler 4 %. La BCE a déjà relevé ses taux deux fois cette année, rehaussé ses projections d’inflation (3,0 % en 2026, 2,5 % en 2027), et les marchés anticipent quatre hausses supplémentaires sur les douze prochains mois en plus des deux déjà actées. Or chaque hausse resserre l’étau sur les souverains endettés — la classique collision monétaro-budgétaire. Comme le notait cette semaine une note de marché, le marché obligataire fait désormais le travail de la banque centrale à sa place : la flambée des rendements resserre les conditions financières tout comme le feraient des hausses de taux, et c’est pourquoi la probabilité d’une hausse de la BCE en octobre s’est effondrée, de plus de 70 % à environ 44 %. Francfort est coincée entre une inflation qu’elle doit combattre et des souverains qu’elle ne doit pas briser. Démographie : le tabou, ce sont les retraites, et ce n’est pas un hasard si la hache de Lecornu s’y abat. Une France vieillissante a promis à ses retraités plus que ses actifs ne peuvent financer, et chaque tentative d’y toucher explose politiquement — c’est précisément pourquoi deux Premiers ministres sont tombés et pourquoi le marché escompte les promesses du troisième. Schémas historiques : la dette française a grimpé sans relâche, de 14,5 % du PIB en 1974 à 40 % en 1992, franchissant 100 % lors de l’année Covid 2020, jusqu’à 119,3 % aujourd’hui — un demi-siècle d’emprunt à travers tous les cycles, bons et mauvais. Les années 2010 ont appris à la zone euro que les écarts de taux sont le verdict du marché sur la crédibilité politique ; les années 2020 lui apprennent que ce verdict s’applique aussi aux fondateurs. Tendances structurelles : l’union monétaire reste une monnaie sans État. L’instrument de protection de la transmission de la BCE existe, mais comme le note ING, son seuil est élevé — il exige un budget conforme et des politiques saines, exactement ce qu’un pays en crise politique ne peut produire. L’architecture suppose la convergence ; la France est désormais le moteur de la divergence.
Le calendrier du jour est inhabituellement chargé, et chaque rendez-vous est un accélérant potentiel. À 11 h 00, heure de Paris, Eurostat publie l’estimation flash de l’inflation de septembre en zone euro : le consensus Reuters table sur un bond à 3,6–3,7 % contre 3,2 % en août, l’inflation sous-jacente — celle qui exclut l’énergie et l’alimentation, volatiles — étant attendue en légère hausse à 2,5–2,6 % contre 2,4 %. Le chiffre global, c’est le choc énergétique ; le chiffre sous-jacent, c’est le verdict sur sa diffusion aux salaires et aux services, ces « effets de second tour » qui forceraient la main de la BCE. Deux voix de la BCE montent à la tribune aujourd’hui : Piero Cipollone, membre du directoire, et Claudia Buch, présidente du conseil de surveillance prudentielle. Chaque syllabe sera disséquée à la recherche de signaux sur la réunion d’octobre, où le marché ne voit plus qu’une chance sur deux environ d’une hausse. Puis, à 12 h 30 GMT, tombe le rapport américain sur l’emploi de septembre — consensus autour de 90 000 à 100 000 créations de postes, chômage stable à 4,1 % — et un chiffre faible relancerait la question de savoir si la Fed, contrairement à la BCE, peut se permettre de regarder au travers du choc énergétique. Au-delà d’aujourd’hui, le vrai calendrier est politique : des mois de guerre de tranchées parlementaire autour des 54 milliards, une date butoir de fin d’année que l’histoire récente dit manquée d’avance, l’écart face au Bund en référendum quotidien (surveillez la ligne des 150 points de base signalée par ING), puis l’élection présidentielle du printemps prochain, qui plane sur chaque adjudication d’OAT comme une lame de guillotine. La France prévoit un record de 340 milliards d’euros d’emprunts en 2027 pour financer le déficit et refinancer la dette arrivant à échéance — chaque euro à placer auprès d’investisseurs qui viennent de voir le taux à dix ans toucher 5 %. Lescure affirme que la signature de la France est solide. La contre-offre du marché est écrite dans les cours : solide, peut-être, mais plus aux conditions du tout premier rang — et tant que Paris n’aura pas prouvé qu’il peut voter un budget, l’euro continuera de porter la décote française.
Vu des salles de marché atlantiques, c’est la discipline budgétaire qui arrive par la seule voie qu’elle emprunte jamais : le marché obligataire. La France a passé une décennie à traiter la règle des 3 % de déficit comme une aspiration et le marché obligataire comme un public captif ; le public a quitté la salle. L’écart OAT-Bund proche de 130 points de base n’est pas de la spéculation — c’est de l’information, le prix d’un système politique qui promet des retraites qu’il ne peut financer puis fait tomber qui ose le dire. Les fondateurs de l’euro ont écrit des règles précisément pour prévenir ce moment ; la tragédie, c’est qu’elles n’ont jamais été appliquées aux fondateurs eux-mêmes. Si la douleur du crédit plus cher est ce qui force enfin Paris à gouverner ses finances, les marchés appelleront cela une vertu, pas un défaut.
Le point de vue institutionnel occidental est tout aussi tranché sur Francfort : la BCE ne peut pas et ne doit pas devenir le prêteur de convenance politique de la France. L’instrument de protection de la transmission existe contre la fragmentation désordonnée, pas pour mettre un gouvernement à l’abri des conséquences de sa propre arithmétique — et ses propres conditions exigent un budget conforme. Les successeurs de Lagarde ne peuvent pas rejouer le « quoi qu’il en coûte » de 2012 pour un pays dont le problème est le refus, pas l’illiquidité. Chaque point de base d’écart français que la BCE viendrait à comprimer serait une subvention à l’indiscipline budgétaire, payée par chaque épargnant de l’union. La réunion d’octobre est donc un test de crédibilité : relever ou maintenir selon les données, mais ne jamais — en aucune circonstance — monétiser la politique parisienne.
Vu de l’Est, le spectacle confirme une thèse défendue depuis des années : une union monétaire sans union budgétaire est une contradiction qui finit par se résoudre dans la devise. L’euro a été vendu comme la monnaie post-nationale ; cette semaine, il s’est comporté comme ce qu’il est — une moyenne pondérée de promesses nationales, décotée sur la plus fragile. Bruxelles a passé les années 2010 à sermonner Athènes, Rome et Madrid sur des règles que Paris viole aujourd’hui en toute impunité, et le marché a remarqué l’asymétrie. Le plus haut du dollar depuis dix-sept mois n’est pas seulement la force américaine ; c’est la prime que paient les investisseurs pour une devise dont le garant budgétaire, aussi endetté soit-il, répond à un seul Trésor et à une seule armée. Chaque vacillement de l’euro est une publicité pour la diversification — vers l’or, vers le yuan, vers tout ce qui n’est pas libellé dans les promesses de Francfort.
Reste la question de savoir comment l’Europe en est arrivée à ce choc énergétique. L’escalade de la guerre en Iran a renvoyé le Brent au-dessus de 100 dollars et fait s’envoler le gaz et les carburants européens — une taxe géopolitique infligée à un continent importateur d’énergie par des conflits qu’il a applaudis, armés ou failli à prévenir. Washington peut regarder au travers du choc parce qu’il produit son propre pétrole ; Francfort ne le peut pas, et Paris — avec un déficit de 5,4 % et une dette à 119 % du PIB — n’a aucune marge budgétaire pour amortir le coup pour ses ménages. De Pékin à Moscou en passant par New Delhi, la leçon archivée est la même : le modèle budgétaire occidental supposait une énergie bon marché, un argent bon marché et des marchés obligataires dociles pour toujours. Les trois hypothèses ont expiré au même trimestre.
Vu du Sud global, le drame français se joue sur fond d’un double standard exquis. La France affiche un déficit de 5,4 % et une dette de 119 % du PIB, et récolte des sermons tarifés par le marché et des éditoriaux compatissants sur sa « complexité politique ». Un ministre africain des Finances avec un déficit de 3,5 % hérite d’un programme du FMI, de repères structurels et d’une leçon sur la prodigalité. La règle européenne des 3 % — le plafond sacré — est violée en routine par le cofondateur de l’union, sans procédure de déficit excessif qui morde, sans troïka, sans humiliation. Les règles, en somme, n’ont jamais été des règles ; c’étaient de la discipline pour la périphérie, des suggestions pour le cœur. Dakar et Nairobi regardent, et prennent des notes pour la prochaine mission de Bruxelles.
Et il existe une courroie de transmission directe dont la presse européenne parle rarement : quatorze pays africains arriment leur monnaie à l’euro via les accords du franc CFA. Quand Paris fait vaciller l’ancre — quand le risque budgétaire français décote l’euro lui-même — la zone franc importe la volatilité sans vote à Francfort, sans siège à la BCE, sans aucun du théâtre démocratique que la France s’accorde à elle-même. Une crise monétaire fabriquée à l’Assemblée nationale devient, par arrimage mécanique, un événement monétaire à Abidjan, Yaoundé et Dakar. La crise budgétaire française est donc aussi, silencieusement, une crise de l’ordre monétaire qu’elle ancre encore en Afrique — et le silence de Paris sur cette externalité en dit long sur la stabilité de qui le système a été construit pour protéger.
Pékin vient de signer le plus gros chèque de liquidité de l'année — et n'a rien changé d'autre.
La Banque populaire de Chine offrira aux banques jusqu'à un billion de yuans par jour — environ 149 milliards de dollars — de fonds au jour le jour du 28 septembre au 8 octobre, couvrant les vacances de la Fête nationale. C'est le plus gros plafond de ce type depuis l'introduction de l'instrument en juin 2026, contre 600 milliards de yuans à la mi-septembre.
Le calendrier explique le moment. La Fête nationale envoie des centaines de millions de Chinois sur les routes et dans les magasins ; les banques ont besoin de cash comme les aéroports ont besoin de pistes. La banque centrale veille à ce que la plomberie tienne.
L'échelle, en revanche, est l'histoire. Un billion de yuans par jour, ce n'est pas de l'entretien de vacances. C'est un filet — le signal que, quoi que les vacances réservent au système financier, la PBOC l'a déjà couvert.
Et puis, de l'autre main : rien. Les banques chinoises ont laissé les taux préférentiels de prêt à un an et cinq ans inchangés à 3,00 % et 3,50 % — le 16e mois consécutif sans un mouvement.
Seize mois d'immobilité du prix du crédit, aux côtés du plus grand déluge de liquidité de l'année. Pékin arrose le jardin et refuse de baisser la clôture — de la liquidité oui, du crédit moins cher non.
Le gouverneur Pan Gongsheng a donné un nom à la doctrine : le ralentissement de la croissance du crédit devient « la nouvelle normalité ». L'immobilier et les emprunts des collectivités locales se contractent plus vite que les industries émergentes n'empruntent. Le moteur du crédit est reconstruit en plein vol.
La liquidité est la réponse de Pékin à tout, sauf à la seule question que les marchés ne cessent de poser : où est la croissance ?
La PBOC ne reste pas inactive par ailleurs. Elle a renforcé le soutien avec une injection nette de 200 milliards de yuans via les opérations de facilité de prêt à moyen terme, réaffirmé sa posture « modérément accommodante », et gardé la main sur le yuan.
Le yuan, pour sa part, a coopéré — rebondissant après être brièvement passé sous 6,70 pour un dollar, tandis que les rendements du Trésor américain montaient et que l'étreinte de la PBOC se desserrait.
La diplomatie a aidé. Un sommet sino-américain a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles réductions de droits de douane, mais sans nouveaux droits non plus. Une trêve, pas une paix ; les marchés s'en contenteront.
Pris de recul, c'est le contraste qui est l'histoire. À Washington, les rendements franchissent 5 % et les traders parient sur une nouvelle hausse. À Pékin, la banque centrale inonde le système de cash et laisse les taux inchangés pour un 16e mois. Deux banques centrales, deux planètes.
La logique n'est pas mystérieuse. Le problème de la Chine n'est pas une demande brûlante — c'est un crédit froid. Injecter de la liquidité maintient le système liquide ; baisser les taux face à une demande molle serait pousser sur la corde proverbiale.
Le risque est celui que Pékin connaît le mieux : des banques gorgées de cash, sans débouché productif où le prêter. De la liquidité sans crédit devient de l'écume d'actifs — la leçon de 2015, encore fraîche dans les mémoires institutionnelles.
Pour la région, le signal compte plus que la mécanique. Un yuan stable et un système bancaire chinois liquide pendant la Fête nationale, c'est le socle sous les chaînes d'approvisionnement de l'Asie. Quand Pékin éternue, les exportateurs de la région sortent les mouchoirs.
Regardez ce qui se passera après le 8 octobre. Si la fenêtre du billion de yuans se referme en douceur, c'était de la plomberie de vacances. Si le soutien persiste, c'était autre chose — une banque centrale qui vous dit, sans le dire, que l'économie a besoin de l'aide.
La couverture occidentale — Reuters et les agences financières — insiste sur la retenue : Pékin qui tient ses taux tout en inondant la liquidité, une banque centrale à court d'outils favoris.
Dans ce récit, 16 mois de taux préférentiels de prêt inchangés sont le vrai titre — la preuve d'un décideur coincé entre un monde faucon, un secteur immobilier faible, et la crainte que des baisses de taux n'affaiblissent le yuan. La liquidité, c'est ce qu'on fait quand on a décidé que les taux ne pouvaient pas bouger.
La « nouvelle normalité » de Pan reçoit un accueil sceptique : une formule élégante pour un moteur du crédit qui ne transmet plus. La question, dans le commentaire occidental, est de savoir si « modérément accommodant » est une posture ou un haussement d'épaules.
La couverture orientale — Xinhua et les médias chinois — insiste sur le calibrage : ciblé, saisonnier, et exactement conforme à la doctrine.
Dans ce récit, la facilité du billion de yuans est du manuel PBOC : précise, limitée dans le temps, et dirigée vers un besoin saisonnier connu. Les taux inchangés ne sont pas de la paralysie mais de la prudence — « modérément accommodant » signifie accommodant où il faut, stable où il importe, la stabilité du yuan comme contrainte impérative.
La prolongation de la trêve au sommet y reçoit un égal traitement : la diplomatie achetant à la banque centrale de la marge de manœuvre, et la manœuvre fonctionnant — le rebond du yuan présenté comme de la compétence politique, pas de la chance.
La couverture du Sud global — la presse économique malaisienne entre autres — insiste sur le voisinage : ce que la plomberie de Pékin signifie pour tout le monde en aval.
La lecture depuis Kuala Lumpur : une Chine liquide pendant la Fête nationale est une bonne nouvelle pour les exportateurs de l'ASEAN, les chaînes d'approvisionnement et les propres banques centrales de la région. La stabilité du yuan est un bien public en Asie, et la PBOC vient d'en souscrire une semaine de plus.
La prudence, dans cette couverture, est empruntée à l'expérience : quand la plus grande économie de la région a besoin d'une liquidité record pour passer des vacances, la « nouvelle normalité » du crédit ralenti est aussi la normalité de tout le monde.
Pour bien lire le geste de Pékin, il faut la boîte à outils. Commencez par la pension livrée au jour le jour — l'instrument au centre du titre au billion de yuans. Dans une opération de pension livrée, la banque centrale prête des liquidités aux banques commerciales pour la nuit, contre des obligations en garantie ; les banques obtiennent la trésorerie dont elles ont besoin, la banque centrale récupère les titres le lendemain matin plus un soupçon d'intérêt. C'est de la plomberie, pas de la politique : la monnaie créée existe un jour, éventuellement reconduite, et son objet est d'empêcher le marché interbancaire — où les banques se prêtent entre elles — de se gripper. Le plafond est le message. Un billion de yuans par jour dit : quoi que les congés réservent au système, la PBoC l'a déjà couvert.
L'outil lui-même est jeune — introduit seulement en juin 2026 — ce qui rend le plafond record plus intéressant. Le plafond d'un nouvel instrument se découvre normalement avec prudence ; passer de 600 milliards de yuans à la mi-septembre à un billion plein deux semaines plus tard, ce n'est pas du calibrage mais une déclaration. Cela dit aux banques, et à travers elles au marché, que la banque centrale ne se laissera pas surenchérir par le stress saisonnier. La facilité court du 28 septembre au 8 octobre, couvrant exactement la Semaine d'or. Bornée dans le temps, énorme et explicitement temporaire : la PBoC signe un chèque qu'elle entend déchirer le 9. La question sur laquelle l'article se referme — que se passe-t-il après le 8 octobre — est la seule qui compte, car un filet qui s'attarde cesse d'être un filet et devient une subvention.
Puis la facilité de prêt à moyen terme — la MLF — par laquelle la PBoC a injecté 200 milliards de yuans nets. Si les pensions livrées sont le découvert au jour le jour, la MLF est le prêt à terme : les banques empruntent pour des mois, pas des heures, contre garantie, à un taux fixé par la banque centrale. Le taux MLF est le levier discret de la PBoC — il guide les taux préférentiels sans le drame de les modifier. Et les taux préférentiels, les LPR, sont le chiffre auquel l'article revient sans cesse : 3,00 % à un an, 3,50 % à cinq ans, inchangés pour le seizième mois consécutif. Le LPR est la référence de la plupart des nouveaux crédits en Chine ; le tenir immobile tout en inondant le système de liquidités, c'est toute la doctrine en un geste. Des liquidités oui. Du crédit moins cher non.
Les seize mois d'immobilité méritent leur propre lecture, car l'immobilité est aussi une décision — seize fois prise. Dans un monde où Washington resserre et où les rendements franchissent 5 %, baisser les taux chinois réduirait le coussin déjà mince contre les sorties de capitaux et la dépréciation du yuan ; chaque point de base d'assouplissement est un point de base d'incitation à faire sortir l'argent. La boîte dans laquelle se trouve la PBoC, décrite par l'angle occidental, est réelle : un secteur immobilier qui ne transmet plus la relance, des collectivités qui se désendettent au lieu d'emprunter, et une monnaie dont la stabilité est la contrainte qui commande tout le reste. Tenir le LPR n'est pas de la paralysie. C'est reconnaître que le prix du crédit n'est plus la contrainte qui commande l'économie — et que le bouger coûterait plus en stress de change qu'il ne rapporterait en croissance.
Le calendrier explique le moment, comme le dit l'article — mais le calendrier mérite que son échelle soit énoncée crûment. La Semaine d'or est la plus grande migration humaine annuelle de la planète comprimée en sept jours : des centaines de millions de Chinois qui voyagent, dépensent, retirent des espèces, règlent des factures. La demande de liquidités du système bancaire ne monte pas. Elle détone. Les distributeurs doivent être approvisionnés, les comptes de règlement des commerçants alimentés, le marché interbancaire doté d'assez de réserves pour compenser une semaine de la deuxième économie mondiale changeant de mains. Les années normales, la PBoC gère cela par des opérations d'open market de routine. Cette année, elle a signé le plus gros chèque de la courte histoire de l'outil.
L'échelle, pourtant, est l'histoire — la formule de l'article, qui mérite d'être pressée. Un billion de yuans par jour, ce n'est pas de l'intendance de congés ; c'est un filet dimensionné pour quelque chose que la PBoC voit et que le marché ne voit pas encore. La demande saisonnière explique l'existence de la facilité. Elle n'explique pas entièrement sa taille. Soit la banque centrale est théâtralement prudente — signalant sa force en sur-approvisionnant la sécurité — soit sa lecture interne du stress financier des fêtes est plus sombre que les données publiques. Les deux lectures sont compatibles avec « modérément accommodant ». Une seule est rassurante. Les banques prendront les liquidités de toute façon ; le signal est dans le surplus.
Il y a aussi l'angle de la consommation, là où les liquidités rencontrent l'économie réelle. La Semaine d'or est le grand test annuel de la confiance des consommateurs chinois : la semaine où les ménages votent avec leur portefeuille sur la sécurité ressentie de l'économie. Un système bancaire visiblement adossé — des espèces disponibles, des paiements qui passent, aucune friction — est la condition préalable aux dépenses que l'État veut voir. La PBoC ne peut pas forcer les ménages à dépenser ; elle peut seulement garantir que rien dans la plomberie ne les en empêche. Dans une économie où le consommateur est la pièce manquante et où la richesse immobilière ne fait plus le travail de la dépense, les caisses des congés comptent davantage que le taux interbancaire. Le billion de yuans est, entre autres, un pari sur les tiroirs-caisses.
Et la lecture régionale — l'angle du Sud global depuis Kuala Lumpur — saisit ce que le congé signifie au-delà des frontières chinoises. Une Chine liquide pendant la Semaine d'or est le socle sous les chaînes d'approvisionnement asiatiques : des exportateurs payés, des importateurs financés, les banques centrales de la région épargnées par la volatilité d'un yuan sous stress de congés. La stabilité du yuan, comme le note l'article, est un bien public en Asie, et la PBoC vient de garantir une semaine de plus. Quand la plus grande économie de la région a besoin de liquidités record pour traverser un congé, le « nouveau normal » du crédit ralenti devient le normal de tout le monde — mais un congé stable reste un congé stable, et les exportateurs asiatiques le prendront.
Les banquiers centraux choisissent leurs formules comme les diplomates leurs communiqués — chaque mot pesé, chaque ambiguïté intentionnelle. Quand le gouverneur Pan Gongsheng a dit que le ralentissement de la croissance du crédit devenait « le nouveau normal », il ne décrivait pas une statistique. Il mettait une attente à la retraite. Pendant deux décennies, le moteur du crédit chinois tournait sur une formule simple : les promoteurs empruntaient, les collectivités empruntaient contre le foncier, et la construction qui en résultait portait le PIB. Ce moteur est démantelé en plein vol — désendettement immobilier, discipline de la dette des collectivités — plus vite que les industries émergentes ne peuvent emprunter pour le remplacer. « Nouveau normal », c'est la doctrine qui dit : cessez d'attendre le retour de l'ancien cycle du crédit. Il ne reviendra pas.
La doctrine a une logique, qui mérite d'être plaidée avant d'être doutée. La croissance à crédit a offert à la Chine deux décennies d'expansion et lui a laissé la crise immobilière, la montagne de dettes des collectivités et les vents contraires démographiques qui arrivent ensemble. Injecter du crédit bon marché dans cette structure — l'ancien manuel — regonflerait les déséquilibres mêmes que l'État tente de désamorcer. Une croissance du crédit plus lente et plus propre, dirigée vers la modernisation manufacturière et les industries stratégiques plutôt que vers le béton, c'est le pari de la qualité contre la quantité. La PBoC ne refuse pas de stimuler. Elle refuse de stimuler l'ancienne économie. La distinction est toute la politique.
Le risque, comme le note l'article, est celui que Pékin connaît le mieux : des banques gorgées de liquidités sans débouché productif où les prêter. Des liquidités sans crédit deviennent de l'écume d'actifs — la leçon de 2015, encore fraîche dans la mémoire institutionnelle, quand la relance avait fui vers la spéculation boursière plutôt que l'investissement productif. La facilité au billion de yuans, l'injection de 200 milliards via la MLF, la posture « modérément accommodante » — tout cela présuppose des canaux de transmission que le « nouveau normal » lui-même décrit comme affaiblis. Arroser le jardin, pour reprendre l'image de l'article, ne fonctionne que si la terre absorbe encore l'eau. Si l'immobilier et les collectivités ne boivent plus, et si les industries émergentes ne peuvent boire assez vite, l'eau stagne. Les liquidités stagnantes ont une histoire en Chine. Elle s'appelle une bulle.
Prenez du recul et le contraste sur lequel l'article se referme — deux banques centrales, deux planètes — est le cadre qui définira l'automne. Washington resserre sur des données qu'elle n'aura peut-être pas, combattant l'inflation avec les factures d'intérêts du Sud. Pékin inonde de liquidités qu'elle ne peut prêter, défendant une monnaie qu'elle ne peut laisser glisser, attendant un moteur du crédit qu'elle reconstruit en plein vol. Aucune n'a d'instrument propre. Les deux improvisent dans des doctrines — la dépendance aux données, le nouveau normal — qui décrivent le monde qu'elles voudraient gouverner. Surveillez le 8 octobre : si le guichet au billion de yuans se referme discrètement, c'était de la plomberie de congés, et la doctrine tient. S'il s'attarde, la PBoC vous aura dit, sans le dire, que le nouveau normal a besoin de plus d'aide que l'ancien vocabulaire ne l'avoue.
La politique monétaire ne se fait pas dans un vide diplomatique, et la manœuvre d'automne de la PBoC doit au sommet davantage que les communiqués ne l'avouent. La rencontre sino-américaine a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles baisses de droits, mais sans nouveaux droits non plus — et cette pause vaut pour la banque centrale de Pékin davantage que n'importe quel instrument de sa boîte à outils. Une escalade douanière aurait signifié yuan affaibli, inflation importée et fuite des capitaux en même temps ; la trêve retire le pire scénario de la planification de la PBoC. « Une trêve, pas une paix ; les marchés s'en contenteront », comme le dit l'article. Les banquiers centraux aussi.
Le rebond du yuan — redressé après être brièvement passé sous les 6,70 pour un dollar — est la signature de la trêve sur le marché des changes. Avec des rendements du Trésor américain en hausse et l'étreinte de la PBoC desserrée, la monnaie a retrouvé son équilibre non par l'intervention mais par la levée d'une menace. Cette distinction compte : un yuan stabilisé par la diplomatie coûte moins cher à défendre qu'un yuan stabilisé par les réserves. Chaque semaine où la trêve tient est une semaine où la PBoC n'a pas à choisir entre la croissance et le taux de change — le choix qui a encagé la politique chinoise pendant l'essentiel d'une décennie.
Mais les trêves expirent, et janvier est plus proche qu'il n'y paraît. La prolongation sans baisses de droits est un gel, pas un dégel : les droits existants demeurent, les différends structurels intacts, la prochaine escalade à un gros titre de distance. La PBoC gère donc une fenêtre, pas un règlement — utilisant le calme diplomatique pour traverser la Semaine d'or, stabiliser la monnaie, acheter au « nouveau normal » le temps de faire ses preuves. Si janvier apporte l'escalade, la plomberie au billion de yuans ressemblera au prélude d'une saison plus dure. La diplomatie a offert à la banque centrale une marge de manœuvre, comme le note l'angle oriental. Une marge n'est pas une résolution. Elle se loue au mois, et le loyer échoit en janvier.
