L'or a franchi les 4 200 dollars pendant que deux voix de la Fed promettaient de nouvelles hausses de taux et que la Chine signait son 23e mois consécutif d'achats d'or.
Publié le 10 octobre 2026 · 06:00 GMT
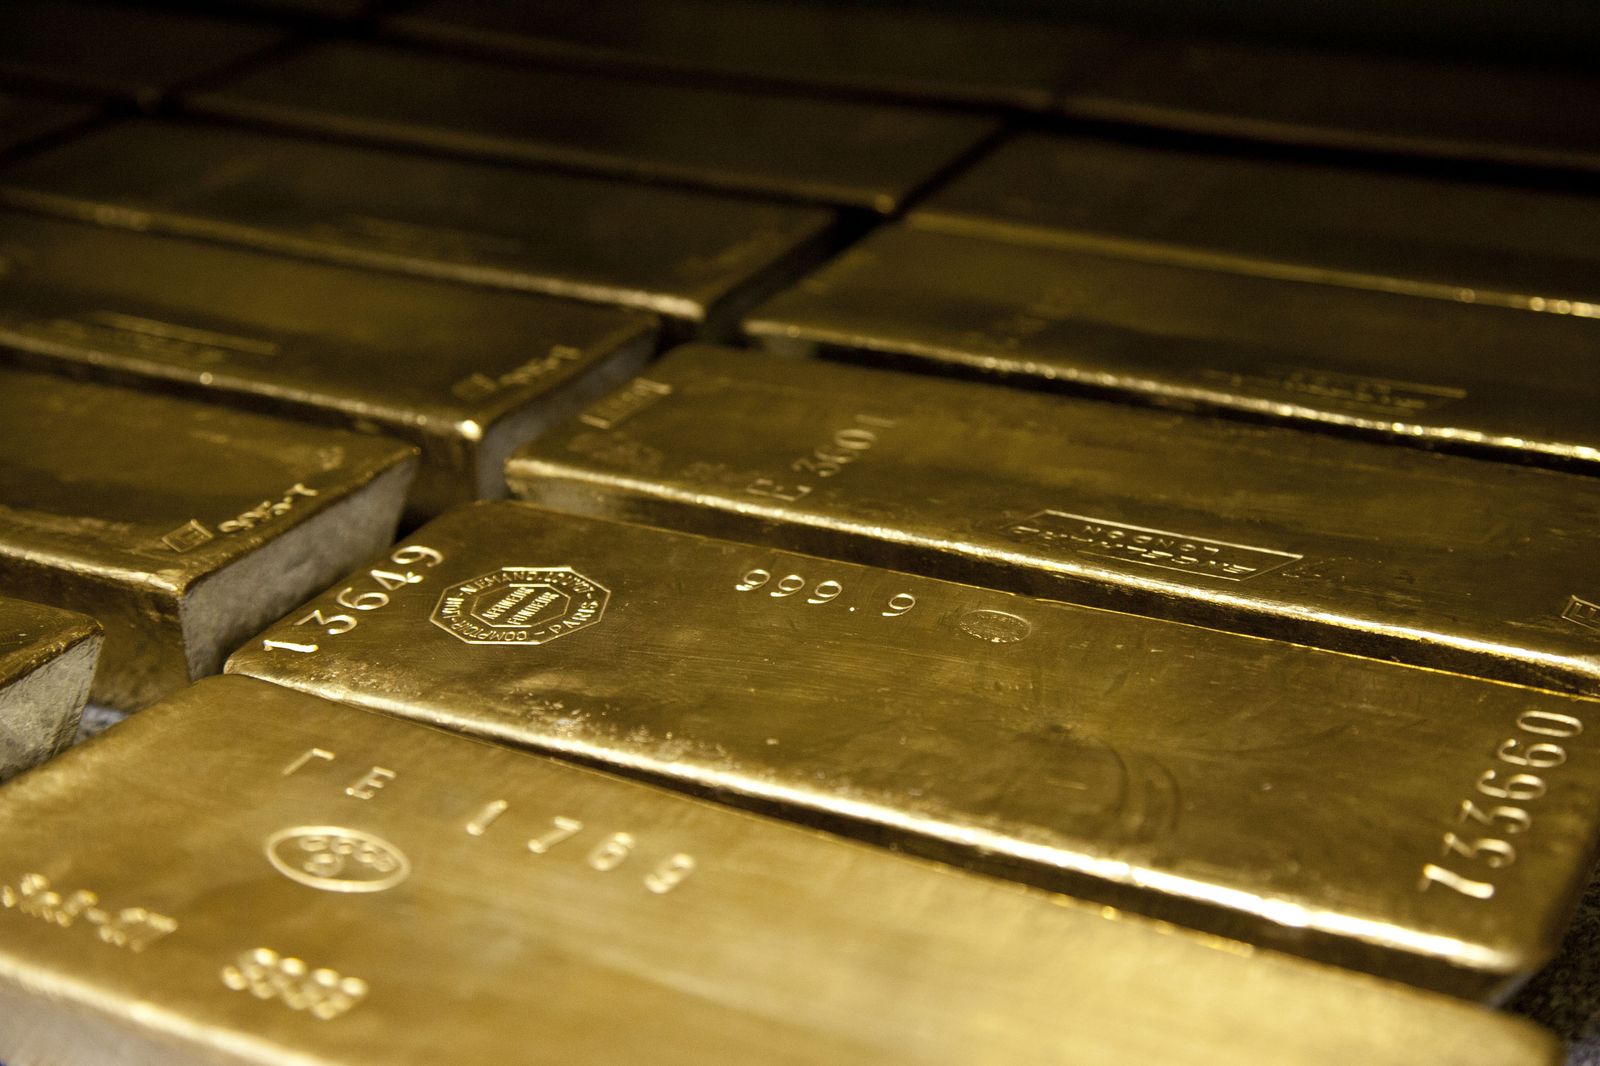
L'once d'or a franchi les 4 200 dollars vendredi 9 octobre, à peine trois semaines après que la Réserve fédérale a relevé ses taux pour la première fois depuis 2023. Le jeudi 8 octobre, deux banquiers centraux ont enfoncé le clou : Christopher Waller, gouverneur de la Fed, a dit attendre de nouvelles hausses si les données confirment la trajectoire ; Alberto Musalem, président de la Fed de Saint-Louis, a jugé qu'un resserrement supplémentaire sera nécessaire pour ramener l'inflation à l'objectif de 2 %. Dans le même temps, la Banque populaire de Chine révélait son 23e mois consécutif d'achats d'or, avec 740 000 onces ajoutées en septembre. Le signal est net : l'inflation ne lâche pas prise, et personne, ni à Washington ni à Pékin, ne parie sur un assouplissement proche.
Jeudi à Istanbul, Christopher Waller a prononcé la phrase que les marchés attendaient et redoutaient : si les données évoluent comme prévu, de nouvelles hausses de taux seront mises en œuvre pour ramener l'inflation à 2 % en temps voulu. La précision vaut autant que la promesse : ces hausses n'ont pas besoin d'intervenir lors de réunions consécutives, a-t-il ajouté, tant qu'elles arrivent dans un délai acceptable. Traduction : la Fed peut sauter octobre et frapper en décembre.
Le contexte se lit dans les minutes de la réunion des 15 et 16 septembre, publiées le 7 octobre. La plupart des participants jugent une nouvelle hausse probablement appropriée avant la fin de l'année ; 16 des 18 responsables en prévoient au moins une de plus en 2026. Le vote de septembre a été unanime, 12 voix contre 0, pour 25 points de base portant la fourchette à 3,75-4,00 %, première hausse depuis 2023. Les minutes ajoutent que plusieurs participants jugent la politique actuelle à peine restrictive, voire pas du tout.
L'or ne monte pas parce qu'on l'aime. Il monte parce qu'on ne fait plus confiance au papier qui l'entoure.
Alberto Musalem a mis des chiffres sur le calendrier. S'exprimant jeudi à New York, le président de la Fed de Saint-Louis a déclaré qu'un resserrement supplémentaire sera nécessaire pour ramener l'inflation à l'objectif en temps voulu. Si « en temps voulu » signifie environ 18 mois, alors les taux devraient continuer de monter pendant six à neuf mois. Musalem ne vote pas cette année au comité de politique monétaire, mais son diagnostic donne le ton : la trajectoire des prix exige encore du resserrement, pas une pause.
Ce qui a fait basculer la Fed, ce sont des mois d'inflation tenace : le PCE sous-jacent a progressé de 3,0 % en août en glissement annuel, et l'inflation de base tourne autour de 2,5 à 3,0 % depuis le printemps 2024, loin de la cible de 2 %. Les minutes citent trois sources de pression : la géopolitique qui a fait grimper le pétrole, la frénésie d'investissements dans l'IA, et la menace de nouvelles hausses de droits de douane. Le marché du travail reste proche du plein emploi : 29 000 créations d'emplois en septembre, décevant face aux 84 000 attendus, sans urgence sur le chômage.
Les marchés ont encaissé. Jeudi, le S&P 500 a cédé 0,47 % à 7 765,36 points et le Nasdaq Composite 1,25 % à 27 193,34 points, le Nasdaq 100 perdant 1,4 %, le Dow Jones grappillant 0,1 % à 51 231,64 points. Le rendement du Trésor américain à dix ans a touché 5,29 %, son plus haut niveau depuis 2002, avant de retomber vers 5,23 % après une adjudication à 30 ans réussie. Le baril de Brent, lui, a bondi de 4,2 % pour dépasser 104 dollars, sur fond d'attaques contre des navires dans le Golfe et à Ormuz.
Le détonateur de la vente sur les technologiques est venu d'OpenAI : selon des documents cités par la presse, son chiffre d'affaires annualisé accuserait un écart de 20 milliards de dollars avec les niveaux évoqués. Nvidia a cédé près de 3 %, Oracle plus de 5 %, AMD et Broadcom environ 4 %.
Et c'est là que l'or entre en scène. Des taux longs à 5,29 % devraient écraser un actif qui ne verse aucun revenu. Au lieu de cela, l'once a franchi les 4 200 dollars vendredi, en hausse de plus de 1 % sur la séance, prolongeant un rebond après un creux de deux mois. Les contrats à terme de décembre ont touché 4 216,30 dollars. L'explication tient en deux moteurs : les banques centrales achètent sans relâche, et la peur achète aussi, entre pétrole à 104 dollars et resserrement attendu.
La Chine mène la danse : la Banque populaire de Chine a ajouté 740 000 onces à ses réserves en septembre, portant le total à 77,47 millions d'onces, soit environ 2 409 tonnes. C'est le 23e mois consécutif d'achats depuis novembre 2024, un record mensuel depuis environ trois ans. Pékin a acheté pendant que l'or reculait de plus de 6 % en septembre : acheter la baisse, méthodiquement, mois après mois.
La diversification a un prix : la valeur comptable des réserves d'or chinoises a fondu à 323,5 milliards de dollars fin septembre, contre 350,1 milliards un mois plus tôt. Les réserves de change totales ont reculé de 38,1 milliards, soit 1,11 %, à 3 400,3 milliards, sous l'effet d'un dollar fort et d'actifs mondiaux en baisse. Selon le Conseil mondial de l'or, la Chine a accumulé environ 103 tonnes depuis janvier 2026, deuxième acheteur souverain de l'année derrière la Pologne. Les banques centrales, ensemble, ont acheté net 39 tonnes rien qu'en août.
Parce que l'arithmétique de l'inflation a changé de camp. Après plus de cinq ans au-dessus de 2 %, les minutes le disent noir sur blanc : une inflation durablement élevée pourrait finir par contaminer les anticipations. John Williams (Fed de New York) prônait la semaine dernière l'absence d'urgence ; le vice-président Philip Jefferson ne voyait aucun besoin imminent de hausse. La majorité n'a pas suivi : la direction est au resserrement, seul le calendrier reste en question. Et Donald Trump, qui réclame publiquement des taux plus bas, offre à la Réserve fédérale une raison supplémentaire de démontrer son indépendance en tenant bon.
Parce que le marché obligataire fait déjà une partie du travail. À 5,29 % sur dix ans, le resserrement financier est réel sans que le comité ait bougé : les entreprises empruntent plus cher, l'immobilier se fige, et la prime de terme enfle à mesure que les acheteurs exigent d'être payés pour le risque budgétaire. D'où la flexibilité de Waller sur le calendrier : la Fed peut laisser passer octobre sans perdre son mordant, les taux longs serrant déjà la vis à sa place.
Parce que la nature de l'inflation a changé. Les minutes nomment l'IA comme risque inflationniste structurel : si les centres de données et les semi-conducteurs poussent la demande au-dessus de l'offre à moyen terme, l'inflation ne retombera pas toute seule. Ajoutez le pétrole à 104 dollars, des droits de douane qui n'ont pas fini de monter, et un marché du travail solide : la Fed de 2026 fait face à une inflation d'offre autant que de demande, la plus difficile à traiter avec le seul taux directeur. Le compte rendu de septembre le confirme ligne après ligne.
Pékin regarde le dollar comme une arme, pas comme une monnaie. Chaque once achetée depuis novembre 2024 est un vote contre la concentration : moins de bons du Trésor américain, plus d'un actif que personne ne peut geler par décret. Avec 77,47 millions d'onces, l'or reste modeste face aux 3 400 milliards de réserves chinoises, mais la direction est constante depuis vingt-trois mois. Washington voit un cycle de taux ; Pékin voit un cycle de confiance, que la fiche de la Chine dans notre Factbook retrace.
La géopolitique donne raison aux acheteurs d'or. Les attaques contre des navires autour du Golfe et d'Ormuz ont propulsé le Brent au-dessus de 104 dollars, et Donald Trump a dit qu'il s'abstiendrait de frapper l'Iran avant les mi-mandat du 3 novembre : un répit, pas une résolution. Chaque baril à 104 dollars taxe la croissance mondiale et alimente l'inflation américaine. C'est exactement le cocktail qui a poussé la Fed à relever ses taux en septembre.
La macroéconomie raconte une prime de risque. Les États-Unis empruntent à 5,29 % sur dix ans avec une dette publique au-delà de 115 % du PIB ; Musalem lui-même a dénoncé une trajectoire budgétaire insoutenable. Quand l'État le plus solvable du monde emprunte au prix fort, l'or, qui ne dépend de la promesse de personne, redevient l'actif de dernier ressort. Les flux records vers les ETF or en septembre le confirment.
L'histoire met en garde contre les comparaisons faciles. La dernière fois que la Fed a repris un cycle de hausses après une pause, l'inflation avait fini par refluer ; cette fois, elle repart à la hausse avec des taux longs déjà à des sommets de vingt-quatre ans. La ruée vers l'or rappelle 1979-1980, mais la mécanique diffère : ce sont désormais les banques centrales qui accumulent des tonnes, mois après mois, pour des raisons d'État.
La tendance structurelle est la plus durable des cinq dimensions. La demande d'or des banques centrales n'est plus un épisode, c'est un régime : 170 tonnes nettes sur huit mois en 2026, la Chine et la Pologne en tête, l'Ouzbékistan en embuscade. Tant que la part du dollar dans les réserves mondiales reculera, le plancher sous le métal restera épais.
À surveiller d'abord : la Fed des 27 et 28 octobre. Les contrats à terme accordent 82,8 % de probabilité au statu quo, et le marché a déplacé son pari sur décembre : la réunion des 8 et 9 décembre est désormais le rendez-vous attendu, avec environ 83 % de probabilité. L'inflation et l'emploi d'octobre trancheront : une surprise à la hausse, et octobre redeviendra une option.
Ensuite : les données d'octobre de la Banque populaire de Chine, attendues début novembre. Un 24e mois d'achats confirmerait que le plancher sous l'or est institutionnel, pas spéculatif. Les primes locales à la réouverture des marchés chinois après la Semaine d'or mesureront la demande des ménages.
Enfin, le pétrole et la politique : si le Brent se maintient au-dessus de 100 dollars, l'inflation américaine de fin d'année portera sa marque, et la Fed n'aura pas le luxe d'attendre. Les mi-mandat du 3 novembre ajoutent une contrainte : aucune banque centrale n'aime bouger à une semaine d'un scrutin, mais Waller a prévenu que les hausses doivent seulement arriver à temps, pas être consécutives. Le compte à rebours est lancé.
La lecture occidentale est une question de crédibilité, et le marché note la Fed avec indulgence. Après cinq ans d'inflation au-dessus de la cible, le discours de Waller à Istanbul était moins une prévision qu'un contrat : hausser quand les données l'exigent, sauter quand elles ne l'exigent pas, mais ne jamais laisser douter de la destination. Les 82,8 % de probabilité de statu quo en octobre montrent que les opérateurs croient à la chorégraphie, pas à l'hésitation.
L'angoisse occidentale la plus profonde est budgétaire, pas monétaire. La « trajectoire insoutenable » dénoncée par Musalem, un dix ans à 5,29 % et une prime de terme qui enfle sur fond de craintes de déficit signifient que le marché obligataire resserre la politique à la place de Washington. L'or à 4 200 dollars est le reçu : quand l'emprunteur le plus sûr paie des rendements d'époque de crise, les investisseurs achètent le seul actif qui ne leur doit rien.
La lecture orientale commence à Pékin, où les 740 000 onces achetées en septembre par la PBOC constituent la plus forte augmentation depuis environ trois ans, et la 23e d'affilée. Acheter pendant une chute de 6 % des cours n'est pas du trading, c'est de la politique : chaque once réduit l'exposition à un système dollar que Washington a brandi comme une arme à plusieurs reprises. Les primes de Shanghai et la réouverture après la Semaine d'or diront si les ménages suivent l'État.
Tokyo et Séoul lisent le même écran avec des yeux plus froids. Un dix ans japonais à des plus hauts de plusieurs décennies et des exportateurs coréens pris entre un pétrole à 104 dollars et un dollar fort font du resserrement de la Fed une taxe importée. Pour l'Asie de l'Est, la question n'est pas de savoir si la Fed relèvera en décembre, mais quelle marge il reste à ses propres banques centrales pour diverger.
La lecture du Sud est celle de ceux qui paient le remède de Washington. Le Sensex indien a cédé 1,64 % à un plus bas de trente-deux mois pendant que les investisseurs étrangers retiraient un montant record de 30,4 milliards de dollars cette année, écrasés entre pétrole cher, taux mondiaux en hausse et roupie en glissade. Pour les émergents importateurs de pétrole, chaque hausse de la Fed renchérit leur dette et chaque baril à 104 dollars creuse la facture d'importation.
C'est pourquoi le Sud regarde l'or autrement : non comme un pari, mais comme un bouclier. Les banques centrales, de Varsovie à Pékin en passant par Tachkent, reconstruisent leurs réserves en métal précisément parce que le financement en dollars se renchérit quand la Fed resserre. Les vingt-trois mois d'achats chinois sont la version la plus sonore d'une stratégie que beaucoup de petites banques centrales copient discrètement.
Probablement pas. Les contrats à terme accordent 82,8 % de probabilité au statu quo lors de la réunion des 27 et 28 octobre, et les minutes de septembre ne signalent aucune urgence. Waller a explicitement ouvert la porte à un saut d'octobre : les hausses n'ont pas besoin d'être consécutives. Le marché a déplacé son pari sur la réunion des 8 et 9 décembre, désormais le rendez-vous attendu.
Parce que deux acheteurs ignorent les taux : les banques centrales et la peur. La Chine accumule 740 000 onces par mois pendant que le pétrole à 104 dollars et les tensions dans le détroit d'Ormuz nourrissent la demande de valeurs refuges. Les flux records vers les ETF or en septembre montrent que les portefeuilles institutionnels paient une prime d'assurance contre l'inflation et le risque budgétaire.
Pékin réduit méthodiquement sa concentration en actifs libellés en dollars depuis novembre 2024, vingt-trois mois d'affilée. Avec 77,47 millions d'onces, l'or reste modeste face aux 3 400 milliards de réserves, mais la direction est constante. C'est un vote de défiance structurel, pas une spéculation : un actif que personne ne peut geler par décret contre des bons du Trésor américain.
La réunion de la Fed des 27 et 28 octobre, puis celle des 8 et 9 décembre, où le marché attend la prochaine hausse avec une probabilité proche de 83 %. Entre les deux : les chiffres d'inflation et d'emploi d'octobre, qui trancheront. Début novembre, les données de la Banque populaire de Chine diront si un 24e mois d'achats d'or confirme le plancher institutionnel sous le métal.
