Sur ordre de Pékin, les raffineurs chinois suspendent toutes leurs exportations de carburant pour octobre, hors Hong Kong et Macao. PetroChina annule des cargaisons, la pénurie de diesel s'aggrave en Asie, et le monde découvre ce que vaut vraiment l'arme des quotas mensuels.
Publié le 2 octobre 2026 · 06:00 GMT
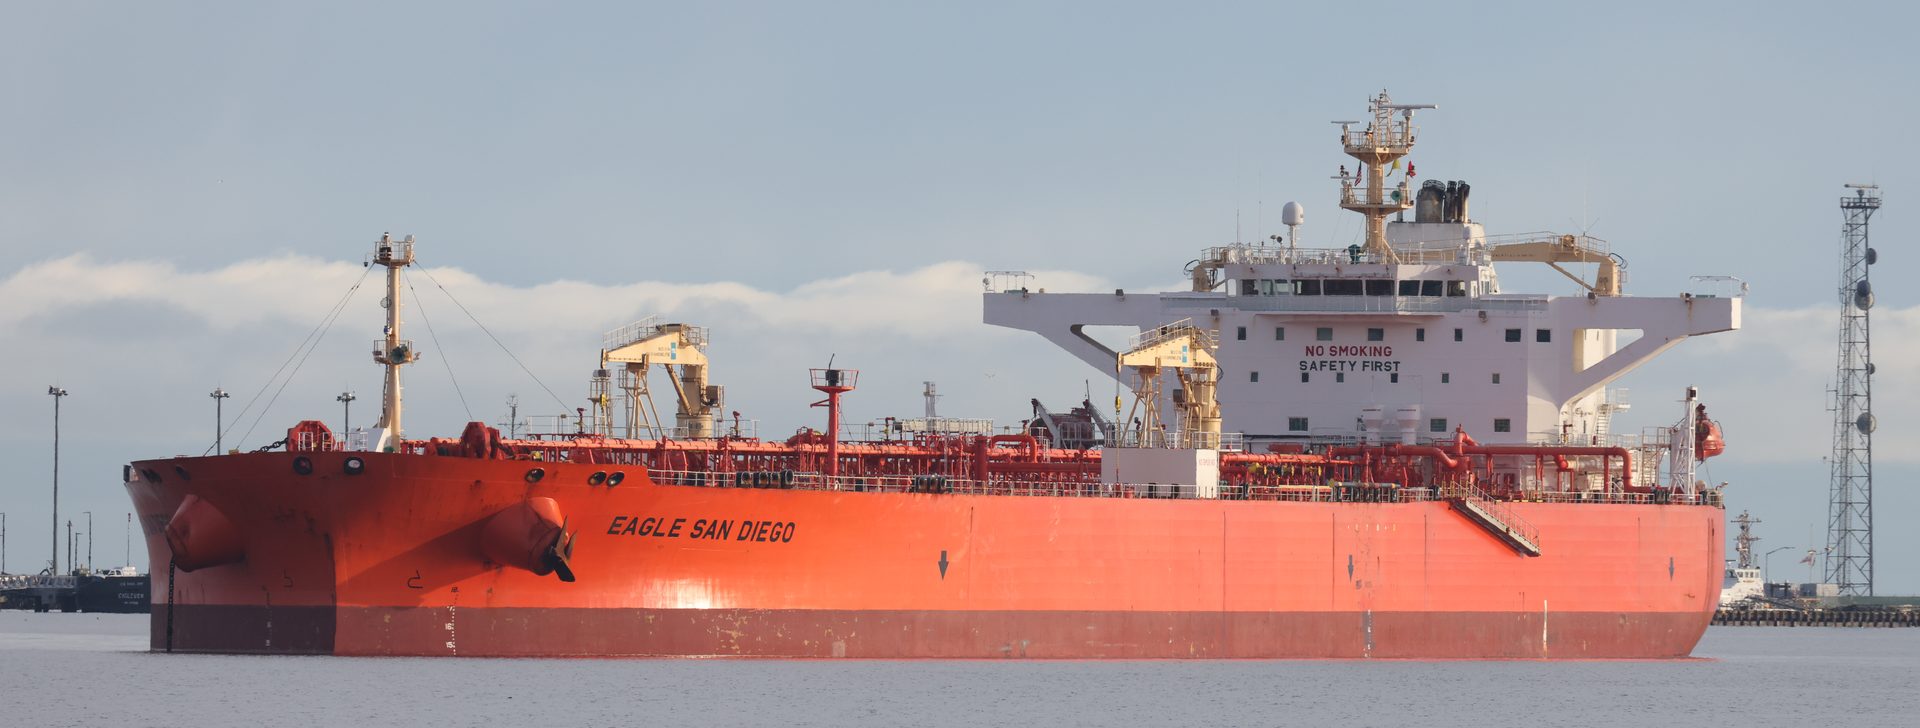
Pékin a coupé les vannes. Sur ordre du gouvernement, les raffineurs chinois suspendent toutes leurs exportations de carburant pour octobre, hors Hong Kong et Macao, PetroChina annule ses cargaisons, et l'Asie se prépare à une pénurie de diesel — au pire moment imaginable pour des marchés pétroliers déjà secoués par la guerre.
Jeudi après-midi, les salles de marché asiatiques ont reçu de ces nouvelles qui figent les claviers. Les raffineurs chinois ont suspendu toutes leurs exportations d'octobre de produits pétroliers raffinés — essence, diesel, kérosène — vers toutes les destinations hors Hong Kong et Macao, et ils l'ont fait sur ordre de Pékin. Pas une réduction de quotas, pas une rumeur : une suspension pure et simple, « jusqu'à nouvel ordre », selon quatre personnes informées du dossier citées par Reuters. Le calendrier ajoute au choc. La Chine est entrée jeudi dans sa semaine de congés de la Fête nationale sans donner le feu vert à ses raffineurs pour une seule cargaison d'octobre destinée à un acheteur étranger, et nul ne sait si le robinet rouvrira après le 7 octobre. Le géant d'État PetroChina — premier raffineur du pays et premier nom que tout négociant asiatique surveille — avait déjà bougé. Mercredi, il a annulé la majeure partie des expéditions d'essence et de kérosène prévues pour octobre, des contrats pourtant signés au cours des deux dernières semaines. Zhejiang Petrochemical, poids lourd privé du raffinage, n'a programmé aucune expédition de produits pour la semaine de congés. La réaction du marché a été instantanée et violente. Le Brent décembre — le nouveau contrat à échéance rapprochée — a clôturé jeudi en hausse de 4,28 dollars, soit 4,4 %, à 102,31 dollars le baril. Le WTI a fini à 92,87 dollars, en hausse de 2,45 dollars. Et ce, avant que le Wall Street Journal ne révèle que Washington dépêche un troisième porte-avions et jusqu'à 10 000 soldats supplémentaires vers le Moyen-Orient, le président envisageant ouvertement de nouvelles frappes contre l'Iran après les élections de mi-mandat. Le pétrole est de nouveau au-dessus de 100 dollars, la bouée de sauvetage asiatique du diesel est en train d'être coupée, et le monde apprend, d'un seul coup, ce que signifie la décision du premier pôle de raffinage de la planète de garder son carburant pour lui.
La Chine n'est pas un fournisseur comme les autres. C'est le colosse mondial du raffinage — l'exportateur d'appoint sur lequel l'Asie compte pour lisser ses équilibres de diesel et de kérosène chaque fois que tout le monde est à sec. Rien qu'en août, les raffineurs chinois ont expédié 6,01 millions de tonnes de produits pétroliers à l'étranger, en hausse de 12,7 % sur un an et au plus haut depuis mars 2024, selon les données douanières citées par S&P Global. En septembre, ils ont écoulé 1,4 million de tonnes de diesel, 500 000 tonnes d'essence et au moins 2 millions de tonnes de kérosène, selon les estimations du secteur. Désormais, toutes ces tonnes restent au pays — et cette perte frappe un marché sans aucun matelas. « La pause chinoise retire une source d'approvisionnement flexible à un moment particulièrement difficile, » analyse Nitesh Shah, stratège matières premières chez WisdomTree. « Les perturbations au Moyen-Orient ont déjà réduit la disponibilité des produits raffinés, et les importateurs disposent de moins d'alternatives. » Les signaux d'alerte clignotaient depuis des semaines. Les stocks chinois de diesel s'étaient effondrés à des plus bas pluriannuels, et GL Consulting, cabinet détenu par MySteel, prévenait ses clients la semaine dernière qu'avec une offre intérieure déjà contrainte et une demande interne en renforcement, les raffineurs privilégieraient vraisemblablement le marché domestique. Giovanni Staunovo, analyste chez UBS, ne tourne pas autour du pot : « L'interdiction d'exportation chinoise traduit des inquiétudes sur la disponibilité des produits sur le marché intérieur. » Le diesel est le carburant sur lequel tourne le monde moderne — les camions, les tracteurs, les flottes minières, les chantiers, les groupes électrogènes, les chaudières. Quand le diesel se tend, le coût ne reste pas sur un écran de cotation ; il réapparaît dans les tarifs de fret, les prix alimentaires et, à l'approche de l'hiver, dans les factures de chauffage, de la Nouvelle-Angleterre à la Normandie. Une pénurie mondiale de diesel, alimentée par les guerres en Iran et en Ukraine, ne devait de toute façon guère s'atténuer avant l'an prochain, selon les indicateurs du marché du stockage et les professionnels du secteur. Pékin vient de retirer la seule bouée qui l'atténuait.
Quand le pôle de raffinage du monde garde son carburant pour lui, le marché asiatique du diesel apprend ce que vaut la sécurité énergétique — en temps réel, à la pompe.
Ce n'est pas la première fois que Pékin tourne la vanne. Le schéma est désormais assez familier pour tenir de la doctrine. En mars, après l'éclatement de la guerre américano-israélienne contre l'Iran qui a plongé les approvisionnements moyen-orientaux dans le chaos, Pékin a restreint ses exportations de carburant pour protéger son marché intérieur. Tout au long du printemps et du début de l'été, les expéditions chinoises ont été bridées pendant que la crise du détroit d'Ormuz désorganisait les routes d'approvisionnement du Golfe et que le blocus iranien du détroit contraignait les flux mondiaux de brut à des détours toujours plus étroits. Puis, à la mi-juillet, les autorités ont assoupli les restrictions — et les raffineurs chinois sont repartis à plein régime, dopant leurs expéditions à l'étranger en juillet, août et septembre et atténuant sensiblement la pénurie de carburant en Asie. Depuis, Pékin gère les envois de diesel, d'essence et de kérosène mois par mois, via un système de quotas qui fait office de thermostat étatique des exportations : on ouvre la vanne quand cela arrange, on la ferme quand les rayonnages intérieurs semblent clairsemés. La fermeture d'octobre est le tour de thermostat le plus brutal à ce jour. Et l'arithmétique qui la sous-tend est implacable. Les données sectorielles citées par Reuters situent les stocks chinois d'essence à leur plus bas depuis 2011 et ceux de diesel à leur plus bas depuis 2015 — plus d'une décennie de coussin de sécurité consumée en une seule saison de guerre. Chaque cargaison chargée pour un acheteur étranger est du carburant qui ne parviendra pas à un automobiliste, une compagnie aérienne, un agriculteur ou une usine chinois. Le calcul de Pékin, comme toujours, est limpide : nourrir d'abord le marché intérieur, compter ensuite les dollars de l'export. Ce n'est pas une théorie du complot. C'est le plus vieil instinct de tout État énergétique — et il s'écrit désormais dans un rituel mensuel que toute l'Asie a appris à observer les poings serrés.
Le système des quotas mérite qu'on s'y arrête, car c'est lui le véritable instrument — plus discret qu'un embargo, plus souple qu'un droit de douane, et tout aussi redoutable. La Chine ne se contente pas d'autoriser ou d'interdire les exportations de carburant ; elle les dose, mois par mois, via des permis délivrés par l'État, sans lesquels aucun raffineur, public ou privé, ne peut appareiller. PetroChina, Sinopec, Zhejiang Petrochemical et les autres ont besoin du feu vert de Pékin pour chaque cargaison. Cela fait du robinet d'exportation un cadran de politique publique que la direction peut tourner sans discours, sans décret, sans incident diplomatique. Quand les stocks sont pleins, le cadran tourne et la Chine joue les généreux fournisseurs d'appoint — comme tout l'été, sous les applaudissements des salles de marché asiatiques. Quand les stocks s'affaissent, le cadran tourne dans l'autre sens et le monde reçoit une leçon de souveraineté. Les analystes prédisaient exactement cela depuis des semaines. Avec les stocks d'essence et de diesel à des plus bas de sept ans, GL Consulting avertissait qu'octobre pourrait voir les exportations reculer à nouveau et resserrer davantage les marchés mondiaux du carburant. La surprise n'est pas que Pékin ait fermé le robinet ; c'est la vitesse à laquelle cela s'est fait — PetroChina annulant des contrats signés à peine quinze jours plus tôt, toute une industrie passant de « on expédie tout » à « on n'expédie plus rien » en quelques jours. Cette vélocité en dit long sur l'état réel des cuves au pays. On n'annule pas une cargaison un mardi si les étagères ne sont pas plus vides que ne l'avouent les livres de comptes.
Commençons par la géopolitique, car le calendrier hurle. Il y a à peine une semaine, lors de la visite d'État du président chinois, le président américain pressait publiquement Pékin — dans une fiche d'information de la Maison-Blanche datée du 25 septembre — d'« accroître la production de produits pétroliers raffinés pour stabiliser l'offre mondiale ». La réponse de Pékin est arrivée sept jours plus tard : exportations coupées, cargaisons annulées, marché intérieur d'abord. Qu'on y voie une coïncidence de calendrier dictée par des cuves vides, ou un refus délibéré enveloppé d'arithmétique des stocks, l'optique est impossible à manquer. Max Meizlish, chercheur au Centre sur le pouvoir économique et financier de la Foundation for Defense of Democracies, a résumé la lecture cynique dans un communiqué : « La Chine peut temporairement restreindre le carburant, comme elle l'a fait plus tôt dans la guerre, puis elle lèvera ces contrôles pour se sauver elle-même. » Le monde la verra alors « comme une sauveuse, alors qu'en réalité c'est la Chine qui se sauve elle-même ». Pendant ce temps, Washington mène sa propre diplomatie énergétique à coups de marteau. Reuters rapportait jeudi que l'administration fait pression sur la France et l'Allemagne pour qu'elles libèrent leurs réserves d'urgence de diesel, menaçant sinon d'interdire les exportations américaines de ce carburant — un levier actionné contre des alliés la même semaine où Pékin en actionnait un contre le monde. Le secrétaire américain à l'Énergie, Chris Wright, a mis la nouvelle réalité sur la table mercredi dans le Bureau ovale : « nous avons perdu les exportations de diesel de la Chine », a-t-il déclaré, ajoutant que certaines fournitures moyen-orientales étaient en cours de rétablissement. Tout le monde thésaurise désormais, ou menace de thésauriser, ou supplie quelqu'un d'autre de ne pas thésauriser. Voilà à quoi ressemble un marché du carburant en temps de guerre quand les raffineurs qui le fluidifiaient sont devenus des instruments d'État.
L'économie, elle, roule sur deux voies qui refusent de se rejoindre. Le brut se redresse — l'Arabie saoudite a repris les chargements de pétroliers depuis son port de Yanbu, en mer Rouge, après avoir relancé son oléoduc Est-Ouest contournant le détroit d'Ormuz bloqué, et UOB notait jeudi dans une étude que les flux de brut en provenance du Moyen-Orient seraient proches de leurs niveaux d'avant-guerre. Mais les approvisionnements en carburants, essence en tête, accusent un retard considérable, ajoutait la banque. David Morrison, analyste senior chez Trade Nation, estime que l'oléoduc a fait « l'essentiel du gros œuvre » pour acheminer le brut hors du Golfe depuis le blocus iranien du détroit — tout en étant loin de tourner à plein régime. C'est ce clivage que le marché arbitre désormais : l'abondance du brut contre la rareté des produits, et c'est la rareté des produits qui l'emporte. Les stocks américains de distillats ont chuté de 2,3 millions de barils la semaine dernière — neuf fois le recul attendu — et les contrats à terme américains sur le diesel ont bondi de 4,5 % à 5,1175 dollars le gallon mercredi. L'Agence américaine d'information sur l'énergie (EIA) prévoit que les stocks de distillats resteront sous leurs plus bas niveaux quinquennaux jusqu'à la fin 2026 et pendant l'essentiel de 2027, et table sur un diesel au détail à 5,07 dollars le gallon en moyenne cette année, contre 3,66 en 2025. L'American Automobile Association mesurait le diesel à 6,39 dollars le gallon en moyenne nationale jeudi. « Le marché fait l'inventaire d'un faisceau de signaux résolument contrastés cette semaine, » commente Tim Waterer, analyste en chef de KCM Trade, notant qu'après un jeudi perturbé, les opérateurs « reprenaient simplement leur souffle ». « Un tableau saoudien des exportations plus sain est contrebalancé par les informations sur un nouveau porte-avions américain en route vers le Golfe et par la décision chinoise de restreindre les exportations de produits raffinés. » Le Brent doit tenir les 100 dollars en clôture pour confirmer le rebond, disent les techniciens ; au-dessus se profile une résistance vers 110 dollars. Tout cela importe peu au routier qui paie à la pompe — le prix du diesel est désormais fixé par des cuves vides, pas par des modèles.
La date qui compte est le 7 octobre, fin de la semaine dorée, quand Pékin devra décider de reprendre ou non la délivrance des permis d'exportation. Rien dans les informations disponibles ne suggère que la décision soit prise. Les sources de Reuters évoquent seulement une suspension « jusqu'à nouvel ordre » — la formule classique qui maintient tout le monde, des négociants de Singapour aux planificateurs parisiens du carburant, dans l'expectative. Si les permis reprennent, la tension retombe et le pic de jeudi ressemblera à une frayeur. Sinon, octobre sera un long mois sec pour le diesel asiatique, et les acheteurs dépendants des cargaisons chinoises se disputeront aux enchères des barils de remplacement venus du Moyen-Orient, d'Inde et de Russie — à des prix qui ont déjà dépassé les 100 dollars. Les premières cotations de vendredi n'offraient guère de réconfort : le Brent gagnait encore 29 cents à 102,60 dollars le baril, le WTI 27 cents à 93,14 dollars, les opérateurs digérant la semaine plutôt que de parier contre elle. Le Brent se dirige vers une perte hebdomadaire de 1,9 %, mais après un bond de 14 % sur l'ensemble de septembre ; le WTI n'a gagné que 4 % le mois dernier, et la pénurie de produits ne fait que commencer. Surveillez les marges asiatiques de raffinage du diesel, qui ont fortement grimpé à mesure que l'offre physique se tendait — c'est le thermomètre honnête du marché. Surveillez si Washington mettra à exécution sa menace d'interdire les exportations américaines de diesel si la France et l'Allemagne ne puisent pas dans leurs stocks d'urgence, car une interdiction d'exporter en Amérique transformerait une pénurie régionale en pénurie mondiale. Et surveillez le nord-est des États-Unis, où l'EIA avertit que des stocks bas pourraient faire grimper les prix du fioul domestique cet hiver ; Mark Wolfe, de la National Energy Assistance Directors Association, s'attend déjà à ce que davantage de familles aient besoin d'aide pour se chauffer. La saison froide est l'échéance inflexible avec laquelle personne ne peut négocier. Quand viendront les premières gelées, chaque cargaison chinoise manquante se fera sentir dans un salon — à Canton, au Gujarat, ou dans le Connecticut.
Prenons du recul, et la leçon est structurelle, non saisonnière. La Chine détient le plus grand parc de raffinage du monde, et elle a passé trois ans à démontrer que le robinet d'exportation est un instrument de politique publique — ouvert en mars pour la diplomatie, fermé au printemps pour la sécurité, rouvert en été pour le commerce, refermé en octobre pour le marché intérieur. La sécurité énergétique, dans la doctrine de Pékin, n'est pas un slogan affiché au mur d'un ministère ; c'est le premier devoir de l'État, avant les balances commerciales, avant les acheteurs étrangers, avant une fiche d'information de la Maison-Blanche. L'Occident a passé des décennies à bâtir un marché mondial du carburant sur le postulat que le raffineur le moins cher expédierait toujours. Cette semaine a éprouvé ce postulat au pire moment possible — une guerre bloquant le détroit d'Ormuz, des infrastructures de raffinage endommagées dans le Golfe et en Russie, des stocks de diesel raclant des plus bas pluriannuels sur trois continents — et l'a trouvé défaillant. Le robinet peut rouvrir aussi vite qu'il s'est fermé ; Pékin l'a déjà fait, et la réouverture de juillet a prouvé que le cadran tourne dans les deux sens. Mais chaque importateur asiatique fait désormais le même calcul : un fournisseur qui peut légalement disparaître un mois n'est pas un fournisseur sur lequel on peut planifier un hiver. La diversification n'est plus un document de stratégie ; c'est un réflexe de survie. Quand le pôle de raffinage du monde garde son carburant pour lui, le reste de la planète apprend, cargaison après cargaison, ce que coûte la souveraineté — et qui la paie.
Du point de vue de Washington, l'image est accablante et la leçon urgente. Le président américain a demandé publiquement à Pékin, le 25 septembre — dans une fiche de la Maison-Blanche — d'accroître sa production de produits raffinés pour apaiser les marchés mondiaux ; Pékin a répondu en coupant ses exportations. Ajoutez le blocus d'Ormuz, les déploiements de porte-avions et un marché américain du diesel déjà raclant des plus bas quinquennaux, et le réflexe politique occidental est prévisible : réserves stratégiques, coordination alliée, et examen sans concession de la dépendance à un unique raffineur d'appoint qui traite les acheteurs étrangers comme une variable d'ajustement.
Le corollaire gênant, c'est que Washington joue désormais le même jeu. Menacer d'interdire les exportations américaines de diesel si la France et l'Allemagne ne libèrent pas leurs stocks d'urgence, c'est de l'art de l'énergie sans gants de velours — quelques jours à peine après avoir vu la Chine faire exactement la même chose. La conversation transatlantique de ce mois-ci portera sur qui thésaurise en dernier, et chaque thésauriseur désigne l'autre. Le regard occidental voit un marché instrumentalisé ; sa note honnête est que l'arme était chargée bien avant que Pékin n'appuie sur la détente.
Du point de vue de Pékin, l'indignation étrangère sonne comme de l'hypocrisie amplifiée. Les stocks chinois d'essence sont à un plus bas de quinze ans, ceux de diesel à un plus bas de onze ans — un pays incapable de ravitailler ses propres camions, tracteurs et avions est un pays qui court vers une crise intérieure, et aucun gouvernement au monde n'exporterait jusqu'à la provoquer. Les épisodes de mars et de juillet ont prouvé que le système des quotas fonctionne exactement comme prévu : un thermostat souverain, ouvert avec générosité tout l'été quand l'Asie en avait besoin, fermé quand les cuves se sont vidées. Les acheteurs étrangers ne s'étaient jamais vu promettre un droit au carburant chinois.
La lecture chinoise, plus profonde, est structurelle. Les États-Unis — qui sermonnaient Pékin sur la stabilité des marchés — menacent simultanément leurs propres alliés d'une interdiction d'exporter du diesel pour leur soutirer des stocks d'urgence. Washington contourne un détroit bloqué avec du brut saoudien et appelle cela de la logistique ; Pékin retient ses produits raffinés et on l'accuse d'instrumentalisation. Le regard oriental voit un deux poids deux mesures déguisé en principe, et le rappel qu'en temps de guerre énergétique, l'État qui possède les raffineries écrit les règles.
Du point de vue du Sud global — les ports de Mombasa, les fermes du Pendjab, les mines de Zambie — ce n'est pas une partie d'échecs ; c'est une facture. Quand la Chine, l'Amérique et l'Europe se disputent sur la thésaurisation, ce sont les importateurs asiatiques et africains qui paient : un diesel à 6,39 dollars le gallon en Amérique signifie un diesel à des prix ruineux à Nairobi, car le même réservoir mondial se vide du même baril qui rétrécit. Tarifs de fret, coûts des engrais, prix alimentaires — la pression descend la chaîne d'approvisionnement jusqu'à des populations qui n'ont jamais signé d'ordre de quota.
La leçon du Sud est plus ancienne que cette crise : les acheteurs aux marges les plus fines absorbent les chocs des puissances les plus épaisses. Les 6,01 millions de tonnes d'exportations chinoises d'août étaient une bouée sur laquelle le Sud comptait sans jamais avoir été consulté ; le silence d'octobre est une décision prise au-dessus de sa tête. L'exigence structurelle du Sud n'est pas la compassion — c'est la diversification, des capacités régionales de raffinage, et une place aux tables où l'on tourne les vannes. Personne ne les a invités à la décision de mars, à la réouverture de juillet, ni à la fermeture d'octobre. Ils ont payé les trois.
Pékin vient de signer le plus gros chèque de liquidité de l'année — et n'a rien changé d'autre.
La Banque populaire de Chine offrira aux banques jusqu'à un billion de yuans par jour — environ 149 milliards de dollars — de fonds au jour le jour du 28 septembre au 8 octobre, couvrant les vacances de la Fête nationale. C'est le plus gros plafond de ce type depuis l'introduction de l'instrument en juin 2026, contre 600 milliards de yuans à la mi-septembre.
Le calendrier explique le moment. La Fête nationale envoie des centaines de millions de Chinois sur les routes et dans les magasins ; les banques ont besoin de cash comme les aéroports ont besoin de pistes. La banque centrale veille à ce que la plomberie tienne.
L'échelle, en revanche, est l'histoire. Un billion de yuans par jour, ce n'est pas de l'entretien de vacances. C'est un filet — le signal que, quoi que les vacances réservent au système financier, la PBOC l'a déjà couvert.
Et puis, de l'autre main : rien. Les banques chinoises ont laissé les taux préférentiels de prêt à un an et cinq ans inchangés à 3,00 % et 3,50 % — le 16e mois consécutif sans un mouvement.
Seize mois d'immobilité du prix du crédit, aux côtés du plus grand déluge de liquidité de l'année. Pékin arrose le jardin et refuse de baisser la clôture — de la liquidité oui, du crédit moins cher non.
Le gouverneur Pan Gongsheng a donné un nom à la doctrine : le ralentissement de la croissance du crédit devient « la nouvelle normalité ». L'immobilier et les emprunts des collectivités locales se contractent plus vite que les industries émergentes n'empruntent. Le moteur du crédit est reconstruit en plein vol.
La liquidité est la réponse de Pékin à tout, sauf à la seule question que les marchés ne cessent de poser : où est la croissance ?
La PBOC ne reste pas inactive par ailleurs. Elle a renforcé le soutien avec une injection nette de 200 milliards de yuans via les opérations de facilité de prêt à moyen terme, réaffirmé sa posture « modérément accommodante », et gardé la main sur le yuan.
Le yuan, pour sa part, a coopéré — rebondissant après être brièvement passé sous 6,70 pour un dollar, tandis que les rendements du Trésor américain montaient et que l'étreinte de la PBOC se desserrait.
La diplomatie a aidé. Un sommet sino-américain a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles réductions de droits de douane, mais sans nouveaux droits non plus. Une trêve, pas une paix ; les marchés s'en contenteront.
Pris de recul, c'est le contraste qui est l'histoire. À Washington, les rendements franchissent 5 % et les traders parient sur une nouvelle hausse. À Pékin, la banque centrale inonde le système de cash et laisse les taux inchangés pour un 16e mois. Deux banques centrales, deux planètes.
La logique n'est pas mystérieuse. Le problème de la Chine n'est pas une demande brûlante — c'est un crédit froid. Injecter de la liquidité maintient le système liquide ; baisser les taux face à une demande molle serait pousser sur la corde proverbiale.
Le risque est celui que Pékin connaît le mieux : des banques gorgées de cash, sans débouché productif où le prêter. De la liquidité sans crédit devient de l'écume d'actifs — la leçon de 2015, encore fraîche dans les mémoires institutionnelles.
Pour la région, le signal compte plus que la mécanique. Un yuan stable et un système bancaire chinois liquide pendant la Fête nationale, c'est le socle sous les chaînes d'approvisionnement de l'Asie. Quand Pékin éternue, les exportateurs de la région sortent les mouchoirs.
Regardez ce qui se passera après le 8 octobre. Si la fenêtre du billion de yuans se referme en douceur, c'était de la plomberie de vacances. Si le soutien persiste, c'était autre chose — une banque centrale qui vous dit, sans le dire, que l'économie a besoin de l'aide.
La couverture occidentale — Reuters et les agences financières — insiste sur la retenue : Pékin qui tient ses taux tout en inondant la liquidité, une banque centrale à court d'outils favoris.
Dans ce récit, 16 mois de taux préférentiels de prêt inchangés sont le vrai titre — la preuve d'un décideur coincé entre un monde faucon, un secteur immobilier faible, et la crainte que des baisses de taux n'affaiblissent le yuan. La liquidité, c'est ce qu'on fait quand on a décidé que les taux ne pouvaient pas bouger.
La « nouvelle normalité » de Pan reçoit un accueil sceptique : une formule élégante pour un moteur du crédit qui ne transmet plus. La question, dans le commentaire occidental, est de savoir si « modérément accommodant » est une posture ou un haussement d'épaules.
La couverture orientale — Xinhua et les médias chinois — insiste sur le calibrage : ciblé, saisonnier, et exactement conforme à la doctrine.
Dans ce récit, la facilité du billion de yuans est du manuel PBOC : précise, limitée dans le temps, et dirigée vers un besoin saisonnier connu. Les taux inchangés ne sont pas de la paralysie mais de la prudence — « modérément accommodant » signifie accommodant où il faut, stable où il importe, la stabilité du yuan comme contrainte impérative.
La prolongation de la trêve au sommet y reçoit un égal traitement : la diplomatie achetant à la banque centrale de la marge de manœuvre, et la manœuvre fonctionnant — le rebond du yuan présenté comme de la compétence politique, pas de la chance.
La couverture du Sud global — la presse économique malaisienne entre autres — insiste sur le voisinage : ce que la plomberie de Pékin signifie pour tout le monde en aval.
La lecture depuis Kuala Lumpur : une Chine liquide pendant la Fête nationale est une bonne nouvelle pour les exportateurs de l'ASEAN, les chaînes d'approvisionnement et les propres banques centrales de la région. La stabilité du yuan est un bien public en Asie, et la PBOC vient d'en souscrire une semaine de plus.
La prudence, dans cette couverture, est empruntée à l'expérience : quand la plus grande économie de la région a besoin d'une liquidité record pour passer des vacances, la « nouvelle normalité » du crédit ralenti est aussi la normalité de tout le monde.
Pour bien lire le geste de Pékin, il faut la boîte à outils. Commencez par la pension livrée au jour le jour — l'instrument au centre du titre au billion de yuans. Dans une opération de pension livrée, la banque centrale prête des liquidités aux banques commerciales pour la nuit, contre des obligations en garantie ; les banques obtiennent la trésorerie dont elles ont besoin, la banque centrale récupère les titres le lendemain matin plus un soupçon d'intérêt. C'est de la plomberie, pas de la politique : la monnaie créée existe un jour, éventuellement reconduite, et son objet est d'empêcher le marché interbancaire — où les banques se prêtent entre elles — de se gripper. Le plafond est le message. Un billion de yuans par jour dit : quoi que les congés réservent au système, la PBoC l'a déjà couvert.
L'outil lui-même est jeune — introduit seulement en juin 2026 — ce qui rend le plafond record plus intéressant. Le plafond d'un nouvel instrument se découvre normalement avec prudence ; passer de 600 milliards de yuans à la mi-septembre à un billion plein deux semaines plus tard, ce n'est pas du calibrage mais une déclaration. Cela dit aux banques, et à travers elles au marché, que la banque centrale ne se laissera pas surenchérir par le stress saisonnier. La facilité court du 28 septembre au 8 octobre, couvrant exactement la Semaine d'or. Bornée dans le temps, énorme et explicitement temporaire : la PBoC signe un chèque qu'elle entend déchirer le 9. La question sur laquelle l'article se referme — que se passe-t-il après le 8 octobre — est la seule qui compte, car un filet qui s'attarde cesse d'être un filet et devient une subvention.
Puis la facilité de prêt à moyen terme — la MLF — par laquelle la PBoC a injecté 200 milliards de yuans nets. Si les pensions livrées sont le découvert au jour le jour, la MLF est le prêt à terme : les banques empruntent pour des mois, pas des heures, contre garantie, à un taux fixé par la banque centrale. Le taux MLF est le levier discret de la PBoC — il guide les taux préférentiels sans le drame de les modifier. Et les taux préférentiels, les LPR, sont le chiffre auquel l'article revient sans cesse : 3,00 % à un an, 3,50 % à cinq ans, inchangés pour le seizième mois consécutif. Le LPR est la référence de la plupart des nouveaux crédits en Chine ; le tenir immobile tout en inondant le système de liquidités, c'est toute la doctrine en un geste. Des liquidités oui. Du crédit moins cher non.
Les seize mois d'immobilité méritent leur propre lecture, car l'immobilité est aussi une décision — seize fois prise. Dans un monde où Washington resserre et où les rendements franchissent 5 %, baisser les taux chinois réduirait le coussin déjà mince contre les sorties de capitaux et la dépréciation du yuan ; chaque point de base d'assouplissement est un point de base d'incitation à faire sortir l'argent. La boîte dans laquelle se trouve la PBoC, décrite par l'angle occidental, est réelle : un secteur immobilier qui ne transmet plus la relance, des collectivités qui se désendettent au lieu d'emprunter, et une monnaie dont la stabilité est la contrainte qui commande tout le reste. Tenir le LPR n'est pas de la paralysie. C'est reconnaître que le prix du crédit n'est plus la contrainte qui commande l'économie — et que le bouger coûterait plus en stress de change qu'il ne rapporterait en croissance.
Le calendrier explique le moment, comme le dit l'article — mais le calendrier mérite que son échelle soit énoncée crûment. La Semaine d'or est la plus grande migration humaine annuelle de la planète comprimée en sept jours : des centaines de millions de Chinois qui voyagent, dépensent, retirent des espèces, règlent des factures. La demande de liquidités du système bancaire ne monte pas. Elle détone. Les distributeurs doivent être approvisionnés, les comptes de règlement des commerçants alimentés, le marché interbancaire doté d'assez de réserves pour compenser une semaine de la deuxième économie mondiale changeant de mains. Les années normales, la PBoC gère cela par des opérations d'open market de routine. Cette année, elle a signé le plus gros chèque de la courte histoire de l'outil.
L'échelle, pourtant, est l'histoire — la formule de l'article, qui mérite d'être pressée. Un billion de yuans par jour, ce n'est pas de l'intendance de congés ; c'est un filet dimensionné pour quelque chose que la PBoC voit et que le marché ne voit pas encore. La demande saisonnière explique l'existence de la facilité. Elle n'explique pas entièrement sa taille. Soit la banque centrale est théâtralement prudente — signalant sa force en sur-approvisionnant la sécurité — soit sa lecture interne du stress financier des fêtes est plus sombre que les données publiques. Les deux lectures sont compatibles avec « modérément accommodant ». Une seule est rassurante. Les banques prendront les liquidités de toute façon ; le signal est dans le surplus.
Il y a aussi l'angle de la consommation, là où les liquidités rencontrent l'économie réelle. La Semaine d'or est le grand test annuel de la confiance des consommateurs chinois : la semaine où les ménages votent avec leur portefeuille sur la sécurité ressentie de l'économie. Un système bancaire visiblement adossé — des espèces disponibles, des paiements qui passent, aucune friction — est la condition préalable aux dépenses que l'État veut voir. La PBoC ne peut pas forcer les ménages à dépenser ; elle peut seulement garantir que rien dans la plomberie ne les en empêche. Dans une économie où le consommateur est la pièce manquante et où la richesse immobilière ne fait plus le travail de la dépense, les caisses des congés comptent davantage que le taux interbancaire. Le billion de yuans est, entre autres, un pari sur les tiroirs-caisses.
Et la lecture régionale — l'angle du Sud global depuis Kuala Lumpur — saisit ce que le congé signifie au-delà des frontières chinoises. Une Chine liquide pendant la Semaine d'or est le socle sous les chaînes d'approvisionnement asiatiques : des exportateurs payés, des importateurs financés, les banques centrales de la région épargnées par la volatilité d'un yuan sous stress de congés. La stabilité du yuan, comme le note l'article, est un bien public en Asie, et la PBoC vient de garantir une semaine de plus. Quand la plus grande économie de la région a besoin de liquidités record pour traverser un congé, le « nouveau normal » du crédit ralenti devient le normal de tout le monde — mais un congé stable reste un congé stable, et les exportateurs asiatiques le prendront.
Les banquiers centraux choisissent leurs formules comme les diplomates leurs communiqués — chaque mot pesé, chaque ambiguïté intentionnelle. Quand le gouverneur Pan Gongsheng a dit que le ralentissement de la croissance du crédit devenait « le nouveau normal », il ne décrivait pas une statistique. Il mettait une attente à la retraite. Pendant deux décennies, le moteur du crédit chinois tournait sur une formule simple : les promoteurs empruntaient, les collectivités empruntaient contre le foncier, et la construction qui en résultait portait le PIB. Ce moteur est démantelé en plein vol — désendettement immobilier, discipline de la dette des collectivités — plus vite que les industries émergentes ne peuvent emprunter pour le remplacer. « Nouveau normal », c'est la doctrine qui dit : cessez d'attendre le retour de l'ancien cycle du crédit. Il ne reviendra pas.
La doctrine a une logique, qui mérite d'être plaidée avant d'être doutée. La croissance à crédit a offert à la Chine deux décennies d'expansion et lui a laissé la crise immobilière, la montagne de dettes des collectivités et les vents contraires démographiques qui arrivent ensemble. Injecter du crédit bon marché dans cette structure — l'ancien manuel — regonflerait les déséquilibres mêmes que l'État tente de désamorcer. Une croissance du crédit plus lente et plus propre, dirigée vers la modernisation manufacturière et les industries stratégiques plutôt que vers le béton, c'est le pari de la qualité contre la quantité. La PBoC ne refuse pas de stimuler. Elle refuse de stimuler l'ancienne économie. La distinction est toute la politique.
Le risque, comme le note l'article, est celui que Pékin connaît le mieux : des banques gorgées de liquidités sans débouché productif où les prêter. Des liquidités sans crédit deviennent de l'écume d'actifs — la leçon de 2015, encore fraîche dans la mémoire institutionnelle, quand la relance avait fui vers la spéculation boursière plutôt que l'investissement productif. La facilité au billion de yuans, l'injection de 200 milliards via la MLF, la posture « modérément accommodante » — tout cela présuppose des canaux de transmission que le « nouveau normal » lui-même décrit comme affaiblis. Arroser le jardin, pour reprendre l'image de l'article, ne fonctionne que si la terre absorbe encore l'eau. Si l'immobilier et les collectivités ne boivent plus, et si les industries émergentes ne peuvent boire assez vite, l'eau stagne. Les liquidités stagnantes ont une histoire en Chine. Elle s'appelle une bulle.
Prenez du recul et le contraste sur lequel l'article se referme — deux banques centrales, deux planètes — est le cadre qui définira l'automne. Washington resserre sur des données qu'elle n'aura peut-être pas, combattant l'inflation avec les factures d'intérêts du Sud. Pékin inonde de liquidités qu'elle ne peut prêter, défendant une monnaie qu'elle ne peut laisser glisser, attendant un moteur du crédit qu'elle reconstruit en plein vol. Aucune n'a d'instrument propre. Les deux improvisent dans des doctrines — la dépendance aux données, le nouveau normal — qui décrivent le monde qu'elles voudraient gouverner. Surveillez le 8 octobre : si le guichet au billion de yuans se referme discrètement, c'était de la plomberie de congés, et la doctrine tient. S'il s'attarde, la PBoC vous aura dit, sans le dire, que le nouveau normal a besoin de plus d'aide que l'ancien vocabulaire ne l'avoue.
La politique monétaire ne se fait pas dans un vide diplomatique, et la manœuvre d'automne de la PBoC doit au sommet davantage que les communiqués ne l'avouent. La rencontre sino-américaine a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles baisses de droits, mais sans nouveaux droits non plus — et cette pause vaut pour la banque centrale de Pékin davantage que n'importe quel instrument de sa boîte à outils. Une escalade douanière aurait signifié yuan affaibli, inflation importée et fuite des capitaux en même temps ; la trêve retire le pire scénario de la planification de la PBoC. « Une trêve, pas une paix ; les marchés s'en contenteront », comme le dit l'article. Les banquiers centraux aussi.
Le rebond du yuan — redressé après être brièvement passé sous les 6,70 pour un dollar — est la signature de la trêve sur le marché des changes. Avec des rendements du Trésor américain en hausse et l'étreinte de la PBoC desserrée, la monnaie a retrouvé son équilibre non par l'intervention mais par la levée d'une menace. Cette distinction compte : un yuan stabilisé par la diplomatie coûte moins cher à défendre qu'un yuan stabilisé par les réserves. Chaque semaine où la trêve tient est une semaine où la PBoC n'a pas à choisir entre la croissance et le taux de change — le choix qui a encagé la politique chinoise pendant l'essentiel d'une décennie.
Mais les trêves expirent, et janvier est plus proche qu'il n'y paraît. La prolongation sans baisses de droits est un gel, pas un dégel : les droits existants demeurent, les différends structurels intacts, la prochaine escalade à un gros titre de distance. La PBoC gère donc une fenêtre, pas un règlement — utilisant le calme diplomatique pour traverser la Semaine d'or, stabiliser la monnaie, acheter au « nouveau normal » le temps de faire ses preuves. Si janvier apporte l'escalade, la plomberie au billion de yuans ressemblera au prélude d'une saison plus dure. La diplomatie a offert à la banque centrale une marge de manœuvre, comme le note l'angle oriental. Une marge n'est pas une résolution. Elle se loue au mois, et le loyer échoit en janvier.
