Canberra prévoit un record de 422 milliards d'exportations australiennes de ressources — énergie chère et or à 4 600 dollars obligent — alors que le minerai de fer entame son déclin.
Publié le 6 octobre 2026 · 18:00 GMT
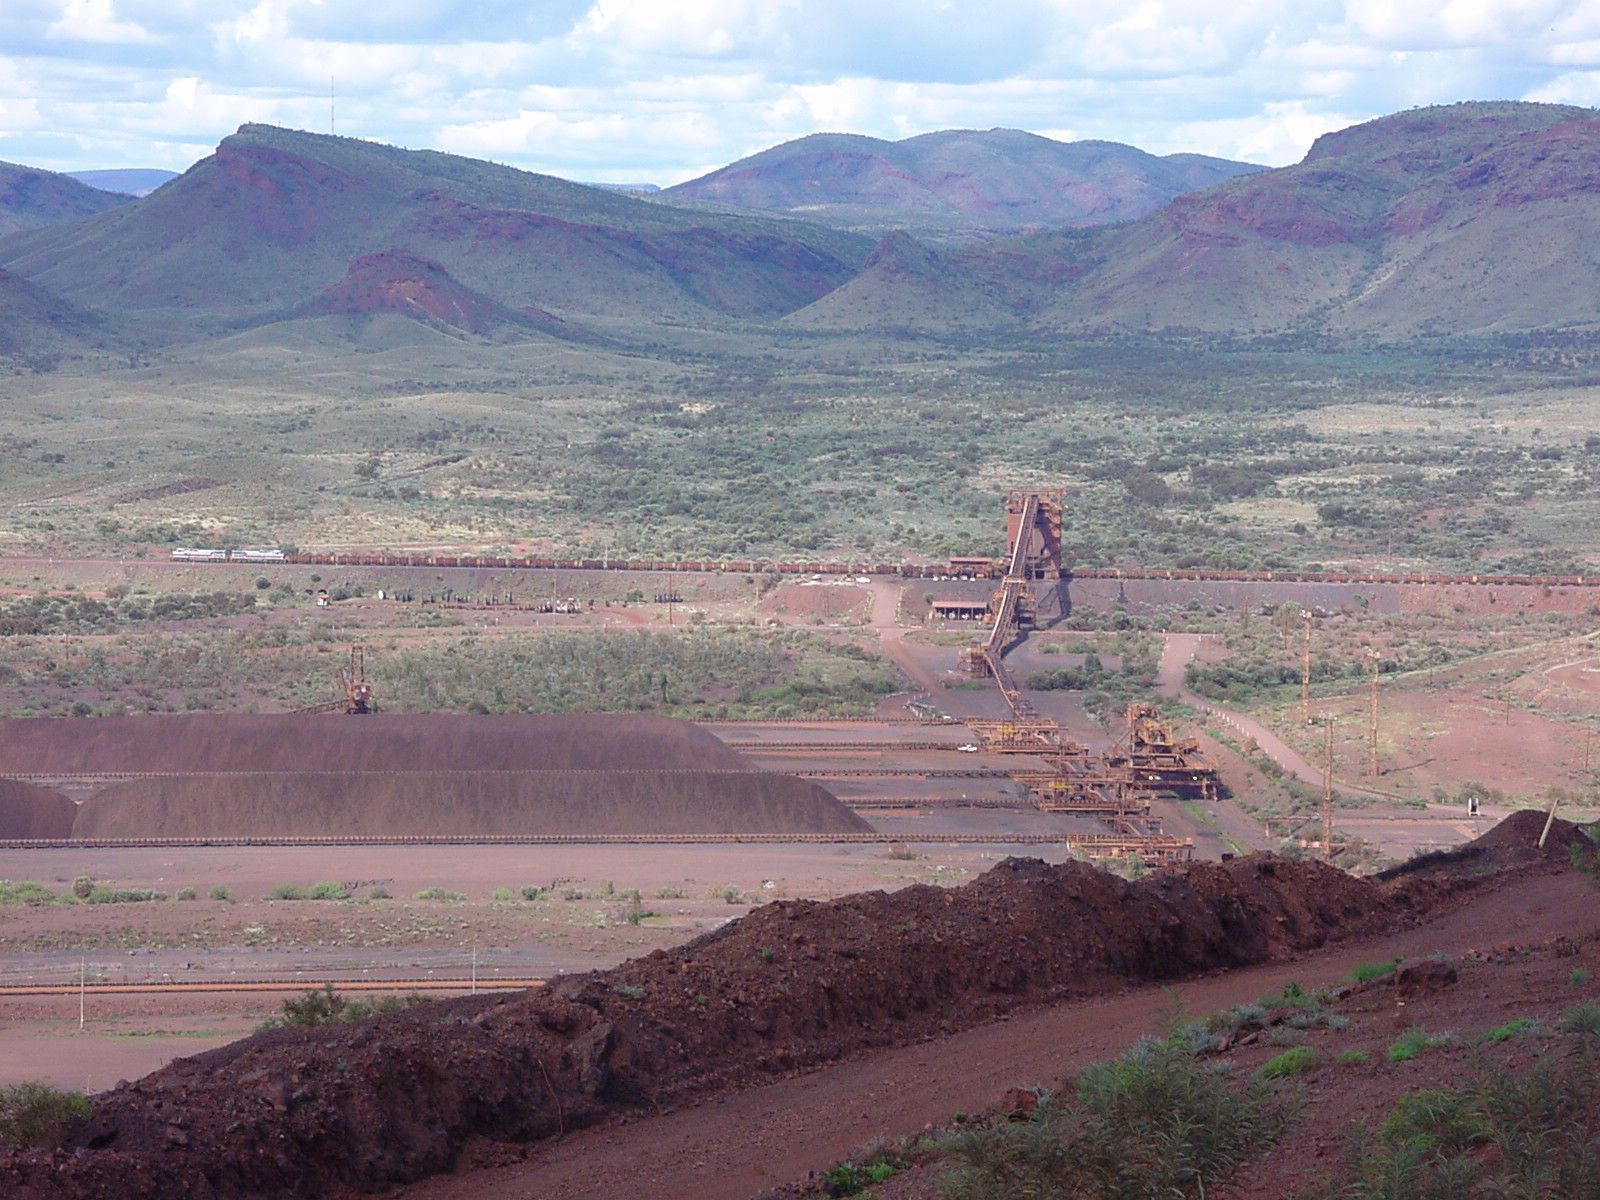
SYDNEY — Quelque part dans le Pilbara, un train sans conducteur de près de trois kilomètres transporte en ce moment même du minerai de fer vers la côte, comme chaque heure de chaque jour depuis vingt ans. Ce rythme a bâti l'Australie moderne : les écoles, l'excédent budgétaire, l'assurance tranquille. Cette semaine, le prévisionniste officiel a rendu un verdict étrange — un record de 422 milliards de recettes d'exportation pour 2026-2027, le plus gros chiffre jamais imprimé par le pays, au moment où sa matière première fondatrice commence à s'effacer. Le minerai de fer reste le roi du fret. Ce n'est tout simplement plus l'avenir.
Le rapport trimestriel de septembre du ministère de l'Industrie, des Sciences et des Ressources chiffre l'année à venir : 422 milliards de dollars australiens de recettes d'exportation en 2026-2027, contre 403 milliards en 2025-2026. Soit environ 293 milliards de dollars américains — et 6 milliards de plus qu'attendu en juin. Sous la surface, deux guerres font l'arithmétique : le conflit au Moyen-Orient perturbe le trafic dans le détroit d'Ormuz et fait grimper les prix de l'énergie, tandis que la guerre en Ukraine maintient les carburants élevés. La hausse, dit le rapport sans détour, vient des prix de l'énergie et de l'or.
Et bien sûr, cet argent dépasse largement les mines : environ 11 % du PIB australien, près des deux tiers des marchandises exportées, quelque 300 000 emplois directs. La ministre des Ressources, Madeleine King, a présenté l'aubaine comme toujours — en écoles et en dispensaires : « Dans une période difficile pour le commerce mondial, notre industrie des ressources tient bon », et ces recettes financent des « emplois bien payés », les médecins, la formation gratuite et les écoles. Autrement dit : la carrière paie la salle de classe.
Le minerai de fer restera la première exportation de ressources de l'Australie, plus du quart des recettes du secteur sur toute la période. Mais la direction ne trompe pas : les recettes tomberaient de 123 à 107 milliards cette année, puis à 79 milliards en termes réels d'ici 2030-2031. Les volumes culmineraient à 951 millions de tonnes en 2027-2028 avant de retomber à 912 millions. Le prix de référence a perdu une dizaine de dollars la tonne au troisième trimestre, la construction chinoise en berne et les stocks portuaires élevés.
Pendant ce temps, le challenger est arrivé : le projet guinéen de Simandou monte vers 120 millions de tonnes par an d'ici 2030 — un minerai à haute teneur pour les mêmes acheteurs chinois. UBS tranche : « Simandou compte, mais les unités de fer comptent davantage. » L'épuisement des teneurs oblige à creuser plus de roche pour moins de fer : Rio Tinto a réduit son Pilbara Blend de 61,6 à 60,8 %, BHP ses minerais phares, Fortescue abandonnant ses fines à 60,1 % pour un produit à 55 %. Selon UBS, la seule baisse des teneurs exigera 50 millions de tonnes d'offre supplémentaire en 2026. Le roi n'est pas détrôné par un rival ; il s'amincit de l'intérieur.
Un record de 422 milliards de dollars australiens — au moment précis où la matière première fondatrice du pays commence à s'effacer. La carrière se diversifie, qu'elle le veuille ou non.
Voici le passage de témoin : avec environ 68 milliards de dollars australiens par an, l'or devrait dépasser le gaz naturel liquéfié et devenir la deuxième exportation australienne. Le métal a affiché en moyenne un record de 4 600 dollars l'once en 2026, en hausse de 34 % sur 2025, après un creux à 4 000 dollars en juin puis un rebond sur une inflation sage. Les banques centrales ont acheté à elles seules 289 tonnes au deuxième trimestre, un chiffre qui en dit long sur l'état du monde.
Le mécanisme est simple : l'or est l'actif qu'on achète quand les nouvelles font peur, et les nouvelles font peur. L'incertitude géopolitique et les achats des banques maintiennent les prix à des sommets, attendus élevés jusqu'en 2028 avant de refluer vers 3 760 dollars l'once en termes réels d'ici 2031. Pour l'Australie, les fosses de Kalgoorlie et la Perth Mint pèsent désormais presque autant dans la balance commerciale que les trains de gaz du nord-ouest. La peur, décidément, s'exporte aussi.
Le GNL est l'aubaine du moment : ses recettes bondiraient de 57 à 70 milliards cet exercice — un saut de 27 % — grâce aux perturbations au Moyen-Orient, avant de retomber vers 42 milliards en termes réels d'ici 2030-2031. Le Japon, client gazier le plus fidèle de l'Australie, suit ce chiffre de près — les deux capitales tenaient hier leur dialogue financier (comme nous le rapportions).
Puis le boom des métaux caché dans le chiffre global. Les recettes du cuivre passeraient de 13,3 à 16,3 milliards après un record au-dessus de 14 700 dollars la tonne début septembre — entre perturbations minières, interdiction congolaise d'exporter les concentrés et achats américains avant d'éventuels droits de douane. Le zinc a bondi d'environ 30 % au-dessus de 4 000 dollars la tonne fin août. Le charbon métallurgique devrait rapporter 44 milliards après une flambée à 263 dollars la tonne fin août — un plus haut depuis mars 2024. Et le lithium devrait presque doubler, de 10 à 17 milliards, entre ruptures d'approvisionnement en Chine et au Zimbabwe et demande des batteries. Les minéraux critiques passent de 17 à 26 milliards cette année. La carrière se diversifie.
Le client compte toujours plus que la cargaison. La Chine achète environ les trois quarts du minerai de fer transporté par mer et produit à peu près la moitié de l'acier de la planète — voilà pourquoi chaque conseil d'administration minier australien scrute Pékin comme un agriculteur le ciel. Et l'appétit de Pékin surprend : les importations chinoises de métaux de base et mineurs ont grimpé de 11 % au record de 250 millions de tonnes sur janvier-août, et le minerai de fer de 5 % à 870 millions de tonnes — alors que la production d'acier brut reculait de 3 % en août et que l'immobilier restait enlisé.
Puis le pivot : la demande chinoise d'acier bascule des tours vers les usines, les réseaux et l'industrie exportatrice — une économie qui se réoutille. Bonne nouvelle pour le cuivre et l'aluminium, moins bonne pour le minerai de basse teneur du boom immobilier. Et voici l'épine : la Guinée et son Simandou — Rio Tinto, Chinalco, China Baowu et le consortium Winning — offrent à Pékin une alternative à haute teneur de plus de 4 milliards de tonnes à 65 % de fer, « indépendante des tensions géopolitiques de l'Indo-Pacifique ». Les premières cargaisons ont atteint la Chine cette année. Le meilleur client de l'Australie est désormais aussi le bailleur de son client.
Cinq forces apparaissent. Sur le plan géopolitique, la prévision repose sur la perturbation : le blocus d'Ormuz et les barrières commerciales maintiendraient la croissance mondiale à 2,9-3,0 % en 2026 — sous les prévisions de juillet du FMI — tout en gonflant les prix de l'énergie qui embellissent les recettes australiennes. En dessous, la course aux minéraux critiques : le Zimbabwe, premier producteur africain de lithium, a suspendu en février ses exportations brutes avant d'assouplir sa position.
Côté macroéconomie, un dollar fort érodera la valeur locale de chaque tonne vendue. Côté démographie, la croissance se déplace vers le sud : trois milliards de consommateurs du Sud combleront le vide chinois, et les importations indiennes passeraient de 10 à 55 millions de tonnes d'ici 2031. Historiquement, cela rime avec le dernier supercycle — sauf que la nouvelle vague s'appelle électrification : la consommation de cuivre grimperait de 27,9 à 32,4 millions de tonnes d'ici 2031, tirée par les réseaux, les renouvelables et les centres de données IA. Sur le plan technologique, la contrainte porte sur les intrants autant que sur la géologie — le conflit au Moyen-Orient menace l'acide sulfurique et a déjà renchéri le diesel. Le scénario se réécrit à cinq mains à la fois.
Les gagnants se repèrent facilement. Les mineurs d'or surfent sur le commerce de la peur. Les producteurs de cuivre — BHP, dont l'Escondida au Chili lutte aussi contre la baisse des teneurs, et Rio Tinto — ont porté la Bourse mardi, les valeurs de minéraux pour batteries gagnant plus de deux pour cent. Le lithium retrouve un second souffle avec des recettes révisées de 10 à 17 milliards. Le budget fédéral encaisse une aubaine non votée. Et la Guinée, après des décennies de faux départs, entre enfin sur la carte du minerai de fer.
Les perdants sont plus discrets. Les juniors du minerai de fer aux marges fines affrontent dix ans de prix réels en baisse. Fortescue, bâtie sur un minerai pauvre, reformule déjà sa gamme. Les ménages goûtent au paradoxe de l'abondance : des recettes record et des prix de l'énergie élevés, que la Commonwealth Bank voit pousser l'inflation au-delà des prévisions. Et le verdict du prévisionniste est glacial — c'est le sommet. Après 422 milliards, 391 milliards, puis la descente vers 379 milliards. On ne voit les sommets que dans le rétroviseur ; Canberra prétend apercevoir celui-ci à l'avance.
D'abord, le rapport de décembre — la prochaine révision dira si les 6 milliards supplémentaires étaient une tendance ou un cadeau unique d'Ormuz. Ensuite, le cuivre : un déficit structurel s'ouvrirait dès 2026, l'investissement minier ne suivant plus la demande, avec des prix autour de 13 500 dollars la tonne jusqu'en 2027. Si le déficit mord plus fort, le cuivre pourrait faire pour la prévision 2027 ce que l'or a fait pour celle-ci.
Troisièmement, Simandou — environ 39 millions de tonnes par an pour 120 millions de capacité nominale. L'écart entre ces deux chiffres est la plus grande variable du marché du minerai de fer. Quatrièmement, les restrictions chinoises sur l'acier et l'immobilier : les importations en provenance d'Australie, du Brésil et d'Afrique du Sud reculaient déjà sur huit mois. Et enfin, la devise — un dollar australien fort est l'impôt silencieux de chaque prévision de ce rapport. S'il reste haut pendant que les matières premières s'adoucissent, les 391 milliards de 2027-2028 arriveront en avance. Le record est réel. Reste à savoir combien de temps la musique joue.
La presse financière occidentale lit le rapport trimestriel de septembre comme une justification et un avertissement dans le même document. Bloomberg met en avant l'aubaine immédiate — près de 5 % de croissance des recettes grâce aux perturbations au Moyen-Orient et en Ukraine — tandis que la presse spécialisée souligne la révision à la hausse puis le retournement : 391 milliards l'an prochain, 379 milliards d'ici 2030-2031. Les notes d'analystes ajoutent la pointe sceptique — la thèse d'UBS sur l'épuisement des teneurs suggère un marché du minerai de fer structurellement plus tendu que ne le disent les tonnages, ce qui pourrait rendre les prévisions de prix de Canberra trop pessimistes sur le fer au moment même où elles sont trop optimistes sur la durée de la prime de guerre.
Le discours de Canberra, porté par la ministre Madeleine King, est résolument domestique : la carrière finance le dispensaire. La couverture occidentale reprend largement ce cadrage tout en notant la tension sous-jacente — des recettes d'exportation record cohabitant avec la flambée des prix intérieurs de l'énergie et un cycle de resserrement de la banque centrale, une combinaison que les économistes de la Commonwealth Bank voient pousser l'inflation au-delà des prévisions. En résumé, lecture occidentale : savourez le record, couvrez-vous pour la descente.
Aucun article vérifiable de Xinhua, CGTN ou China Daily en anglais sur le rapport trimestriel de septembre lui-même n'a été trouvé dans les recherches du jour ; la lecture orientale ci-dessous est une analyse honnête bâtie sur des faits confirmés côté chinois, et non une voix de média inventée. Du point de vue de Pékin, le rapport se lit moins comme un record australien que comme un marché d'acheteurs en formation. La montée en puissance de Simandou — un projet Chinalco, Baowu et Winning adossé à plus de 4 milliards de tonnes de réserves à plus de 65 % de fer — est le contrepoids stratégique à des décennies de dépendance au Pilbara, et ses premières cargaisons arrivées à Majishan et Rizhao cette année marquent l'instant où ce contrepoids est devenu tonnage réel.
La seconde lecture chinoise porte sur le pivot de la demande que le rapport confirme discrètement : des importations chinoises record de métaux de base et mineurs (en hausse de 11 %, à 250 millions de tonnes sur janvier-août) pendant que la production d'acier brut recule — le signe d'une économie qui se réoutille, de l'immobilier vers l'industrie, les réseaux et l'exportation. Pour Pékin, le pic australien à 422 milliards est le bruit d'un fournisseur profitant des dernières années de l'ancien rapport de force — pendant que la Chine construit en même temps l'offre alternative et la demande alternative.
La presse du Sud global lit le rapport par le côté de l'offre qu'elle habite vraiment. Le sud-africain Engineering News a raconté l'année du lithium par Harare : la suspension en février par le Zimbabwe de ses exportations de minerais bruts — le premier producteur africain de lithium imposant la transformation locale — a fait bondir de plus de 9 % en une séance les contrats à terme chinois sur le carbonate de lithium, rappel que le Sud n'expédie plus brut en restant silencieux. Que le rapport australien attende désormais un quasi-doublement des recettes du lithium sur des « ruptures d'approvisionnement en Chine et au Zimbabwe » montre à quel point les décisions du Sud se prixent directement dans les bilans du Nord.
La seconde lecture du Sud est démographique, et c'est la ligne la plus sous-évaluée du rapport : trois milliards de consommateurs du Sud global comblant le vide de la demande d'acier à mesure que la Chine ralentit, avec des importations indiennes de minerai de fer attendues de 10 à 55 millions de tonnes d'ici 2031. Pour le Sud, le record australien n'est pas une histoire d'Australie — c'est le reçu d'un monde où le centre de gravité de la demande se déplace, et les fournisseurs qui liront cette carte les premiers posséderont le prochain cycle.
L'Australie devrait encaisser un record de 422 milliards de dollars australiens — environ 293 milliards de dollars américains — de ses exportations de ressources et d'énergie en 2026-2027, selon le Resources and Energy Quarterly de septembre 2026. C'est plus que les 403 milliards de 2025-2026, et 6 milliards de plus que prévu en juin. Les recettes retomberaient ensuite à 391 milliards en 2027-2028 puis à 379 milliards d'ici 2030-2031.
Le minerai de fer reste la première exportation de ressources de l'Australie, avec plus du quart des recettes du secteur. Mais ses recettes devraient chuter de 123 à 107 milliards de dollars australiens en 2026-2027, la demande chinoise d'acier plafonnant tandis que la mine guinéenne de Simandou ajoute une offre à haute teneur. L'or, à environ 68 milliards par an, a dépassé le GNL comme deuxième exportation.
Le cuivre au LME a dépassé 14 700 dollars américains la tonne début septembre 2026 — une hausse de 36 % sur un an — entre perturbations minières, reprise de l'interdiction congolaise d'exporter les concentrés, baisse des teneurs au Chili et achats américains massifs avant d'éventuels droits de douane. L'électrification, les réseaux, les centres de données IA et les véhicules électriques font croître la demande plus vite que l'offre des mines.
Simandou, dans le sud-est de la Guinée, est l'un des plus grands gisements de minerai de fer au monde, avec plus de 4 milliards de tonnes de réserves à plus de 65 % de fer. Développé par Rio Tinto, Chinalco, China Baowu et Winning, il expédie depuis 2025 via un chemin de fer de 600 km vers l'Atlantique. Ses 120 millions de tonnes par an visés — 7 % de l'offre maritime mondiale — concurrencent le minerai australien en Chine.
