Les données clients de Chase montrent que les ménages américains tirent désormais 6,8 % de toutes leurs dépenses de leur richesse boursière — deux fois le rythme de 2019. Le portefeuille est devenu la fiche de paie, et l'humeur de l'économie se négocie avec le marché.
Publié le 27 septembre 2026 · 06:00 GMT
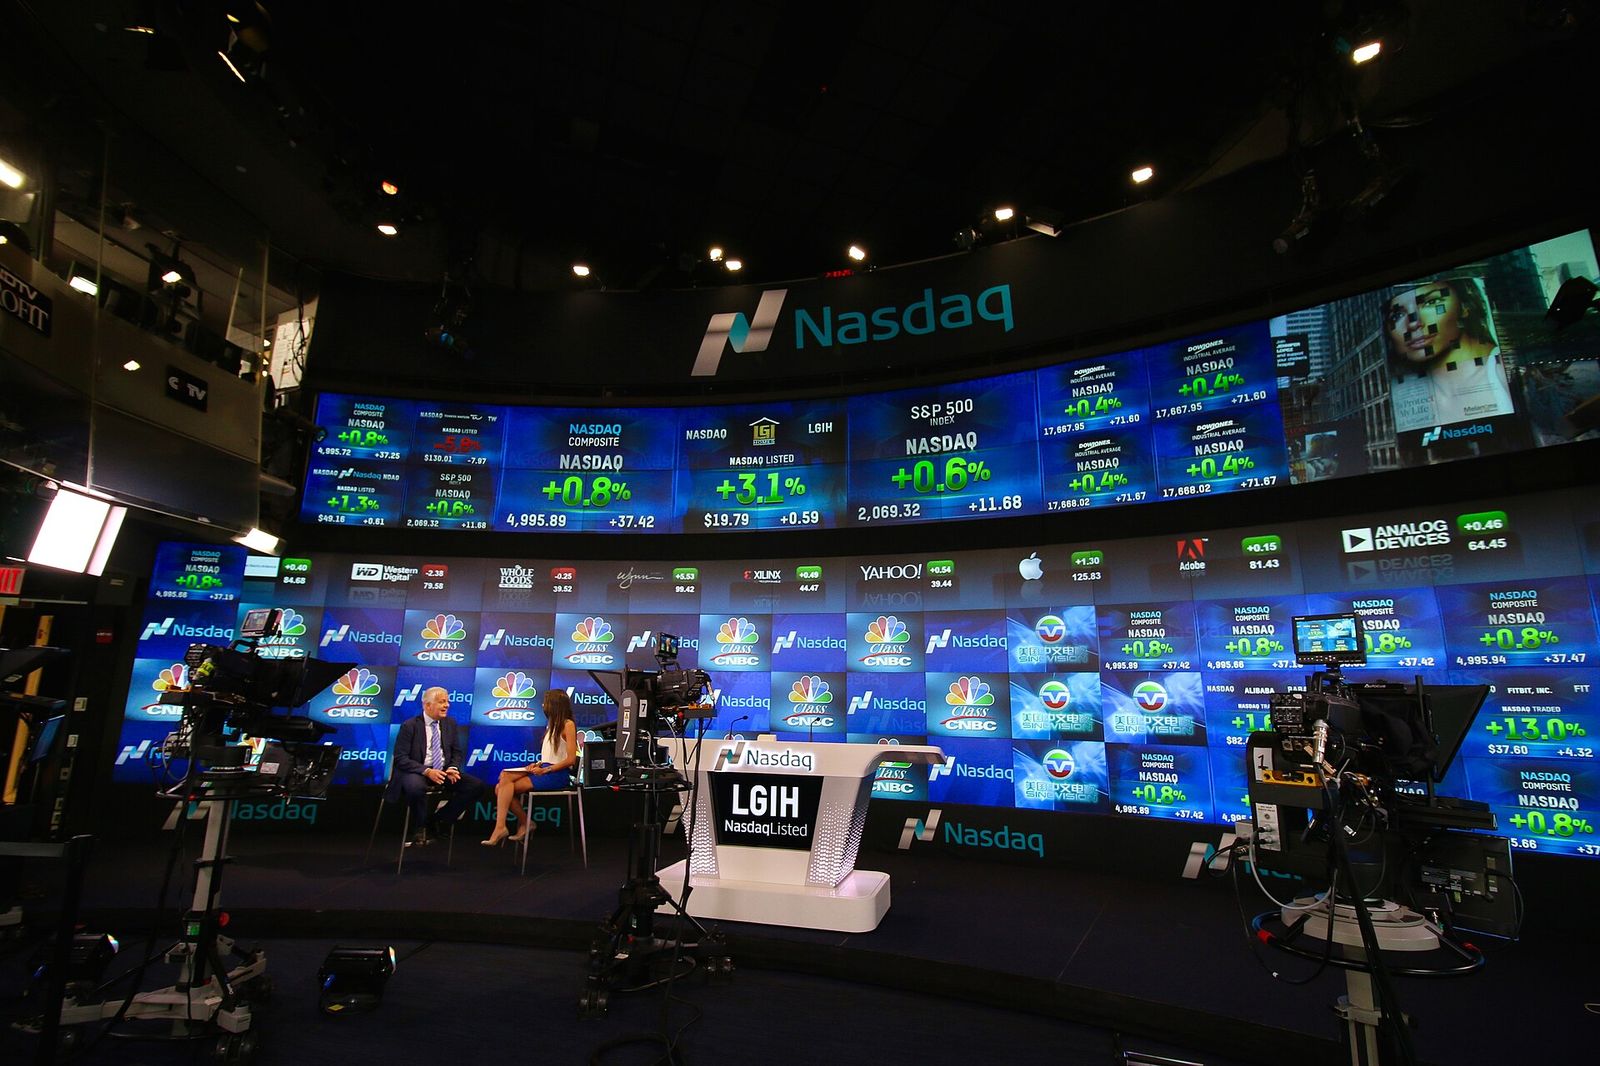
Les portefeuilles américains sont devenus leurs fiches de paie. Les données clients de Chase montrent que les ménages américains financent désormais 6,8 % de toutes leurs dépenses par leur richesse boursière — près de sept cents de chaque dollar consommé tirés des actions, pas des salaires.
C'est environ deux fois le rythme de 2019 — la dernière année « normale » avant que la pandémie ne recâble tout. L'effet de richesse, cette vieille idée de manuel selon laquelle la hausse des actifs fait dépenser davantage, tourne à plein régime.
Autrement dit, des années de gains boursiers ont transformé les portefeuilles en comptes courants. Le marché n'est plus seulement l'endroit où dort l'épargne ; c'est l'endroit d'où vient la dépense.
Les enjeux sont macroéconomiques et personnels à la fois. La consommation représente environ 70 % du PIB américain — sept dollars sur dix de tout ce que produit l'économie. Si 6,8 % de cette consommation est financée par la richesse, alors près d'un dollar sur vingt de toute l'économie américaine dépend désormais de l'humeur de la Bourse.
Et c'est là que tout se joue : une dépense adossée aux prix des actifs est une dépense adossée au sentiment. Une correction de 10 % — de celles qui arrivent tous les quelques ans sans demander la permission — effacerait l'équivalent d'environ 0,7 % de la consommation du jour au lendemain. Pas progressivement. Du jour au lendemain.
Et pourtant, l'agrégat a belle allure. C'est le tour de passe-passe de l'effet de richesse : il se concentre. Le décile supérieur des ménages détient l'essentiel des actions ; le pouvoir d'achat — et la dépense — lui appartiennent donc pour l'essentiel.
Le ménage médian, qui vit de son salaire, regarde les prix. Le ménage d'actifs, qui vit de son portefeuille, les fixe. Les chiffres macro fondent les deux en un seul « consommateur » ; l'économie les vit comme deux pays différents.
Le portefeuille est devenu la fiche de paie — ce qui signifie que la prochaine récession ne commencera pas par des licenciements. Elle commencera par un écran rouge.
Regardez de plus près la référence 2019 et la comparaison se précise. Avant la pandémie, les retraits finançaient la dépense à un rythme moitié moindre. Le marché haussier de la pandémie n'a pas seulement enrichi les ménages ; il les a rééduqués — à dépenser les gains au fur et à mesure.
Rien de tout cela n'est nouveau en théorie — les économistes prêchent l'effet de richesse depuis des décennies. Ce qui est nouveau, c'est l'échelle : 6,8 % de toute la consommation, ce n'est pas un coup de pouce à la marge ; c'est un pilier structurel de la demande.
L'ironie s'écrit toute seule : une économie célébrée pour son consommateur résilient est résiliente précisément parce que le consommateur dépense le marché — le même marché dont chacun jure qu'il « n'est pas l'économie ».
La couverture occidentale — Bloomberg, la recherche du Chase Institute — traite les 6,8 % comme un fait macro assorti d'un avertissement : la dépense est réelle, et la fragilité aussi.
Dans ce récit, le Survey of Consumer Finances de la Fed fournit le contexte — la concentration des actions au sommet — et la conclusion est arithmétique : la demande agrégée a désormais un bêta boursier qu'elle n'avait pas.
La question de cette couverture est celle que le marché posera ensuite : que devient « le consommateur résilient » quand le portefeuille cesse de coopérer ?
La couverture orientale — Caixin entre autres — lit le désinvestissement américain en miroir du contraste chinois : des ménages qui épargnent, fameusement, contre des ménages qui dépensent le portefeuille.
Dans ce récit, les 6,8 % sont une donnée culturelle autant qu'économique — deux grandes économies, deux rapports opposés à la richesse. L'une la thésaurise ; l'autre la dépense.
La lecture venue de l'Est est observatrice plutôt que juge : le moteur de consommation américain tourne à la confiance ; le chinois tourne à la prudence. Deux paris. Un seul apparaît dans les données de dépense comme de l'euphorie.
Le Sud global lit l'effet de richesse comme un produit de luxe — la couverture latino-américaine note une consommation sans le coussin.
Dans ce récit, du Valor Econômico brésilien vers l'extérieur, les ménages dépensent depuis les salaires ou pas du tout ; il n'y a pas de portefeuille où puiser, pas de tampon de 6,8 % entre le revenu et la dépense.
La morale qu'on en tire ici est sèche : l'Amérique peut se permettre un repli de sa dépense parce que sa dépense n'a jamais été entièrement gagnée — elle a été récoltée. La plupart du monde dépense ce qu'il produit, et sent chaque point.
L'effet de richesse est de l'économie manuelle dotée d'un mécanisme au ras du sol, et c'est au ras du sol que vivent les 6,8 %. Commencez par le canal direct : le ménage qui vend des actions pour financer ses dépenses. Les données clients de Chase capturent exactement cela — les retraits, la conversion littérale du portefeuille en achats, finançant désormais près de sept cents de chaque dollar de consommation. Ce n'est pas le « sentiment de richesse » abstrait des manuels. C'est le virement du compte-titres atterrissant sur le compte courant, la plus-value réalisée devenant la rénovation de la cuisine, les frais de scolarité, la voiture. Le marché haussier pandémique n'a pas seulement enrichi ces ménages ; il les a rééduqués, comme le dit l'article, à dépenser les gains à mesure — à traiter le portefeuille comme un second revenu aux horaires plus avantageux que le premier.
Puis le canal indirect, plus vaste et plus difficile à mesurer : le ménage qui dépense sans vendre, parce que le portefeuille qui monte rend la dépense sûre. La logique du crédit hypothécaire appliquée aux actions — le bilan comme blanc-seing. Un 401(k) en hausse de 20 % n'achète pas les courses, mais le ménage qui le regarde monter desserre le budget ailleurs : les vacances réservées, le restaurant choisi, la voiture remplacée un an plus tôt. Les économistes estiment cette propension marginale depuis des décennies, se disputant des centimes par dollar ; les données de Chase suggèrent que la dispute a raté l'échelle. Quand les seuls retraits financent 6,8 % des dépenses — le double du rythme de 2019 — le canal indirect n'est pas un coup de pouce. C'est le courant.
La machinerie des retraites en dessous mérite son propre regard, car elle explique pourquoi l'effet est structurel plutôt que cyclique. Des dizaines de millions de ménages américains détiennent désormais des actions via les 401(k) et les IRA — la révolution des cotisations définies qui a remplacé les pensions par des portefeuilles. Les quasi-retraités et retraités, les cohortes aux soldes les plus lourds et à la plus forte propension à y puiser, retirent par étape de vie, pas par timing de marché. L'effet de richesse est donc en partie démographique : une génération qui a épargné en actions dépense désormais en actions, et ses dépenses ne marquent pas de pause pour les marchés baissiers — elles en accélèrent la douleur, car les retraits continuent pendant que les soldes chutent.
Ce qui rend la machinerie nouvelle — le « ce qui est nouveau, c'est l'échelle » de l'article — c'est la combinaison : davantage de ménages exposés, des soldes exposés plus lourds, et une culture qui a normalisé le retrait. La référence de 2019, environ la moitié du taux actuel, appartenait à un monde où le portefeuille était encore de l'épargne. Le taux de 2026 appartient à un monde où c'est un revenu. Cette transformation n'est pas réversible par une seule correction ; c'est une habitude, encodée dans les modes de dépense, les plans de retraite et les trajectoires types de l'industrie du conseil financier. Le marché n'est plus seulement là où dort l'épargne. C'est d'où vient la dépense — et la dépense, contrairement à l'épargne, n'attend pas la permission pour continuer.
L'astuce de l'effet de richesse, comme le dit l'article, c'est que l'agrégat semble en forme. Creusez la distribution et la belle apparence se dissout. Le décile supérieur des ménages détient l'immense majorité des actions — l'enquête sur les finances des consommateurs de la Fed le documente depuis des décennies — ce qui signifie que les 6,8 % ne sont pas répartis sur l'Amérique. Ils sont concentrés dans les ménages qui en ont le moins besoin : les riches en actifs, dont la dépense est la plus discrétionnaire, la plus réversible, la plus liée au sentiment. Le macroéconomiste voit « le consommateur résilient ». Les microdonnées voient deux consommateurs, dont un seul est résilient.
Le ménage médian vit dans l'autre économie. Pas de portefeuille où puiser, pas de coussin de 6,8 % entre le revenu et la dépense — une dépense adossée au salaire, sentant chaque point d'inflation, regardant des prix fixés par la demande du ménage d'actifs. Voilà l'image des deux pays que dessine l'article, avec un tranchant politique aiguisé : quand la Fed lit « la dépense de consommation » comme une série unique, elle fait la moyenne du ménage qui dépense le marché avec celui qui ne fait que le regarder. Les décisions de taux calibrées sur la moyenne atterrissent différemment dans chaque pays. Le ménage d'actifs sent le taux via son portefeuille. Le ménage salarié le sent via sa carte de crédit, son prêt auto, son loyer. Même politique, deux réceptions.
Le contraste de l'angle oriental — l'Amérique qui dépense le portefeuille contre la Chine qui épargne le revenu — saisit la moitié culturelle du fossé, mais la moitié intérieure est la plus volatile. Une économie où le sentiment d'un décile entraîne un vingtième du PIB est une économie dotée d'un bêta au sentiment qu'elle n'avait pas : la courbe de la demande agrégée tressaille désormais avec le VIX. En 2019, l'effet de richesse était un coup de pouce à la marge ; l'économie salariale dominait, et le marché pouvait chuter sans entraîner la dépense. À 6,8 % — un pilier structurel, selon la formule de l'article — la marge est devenue le pilier. La prochaine correction ne testera pas si l'effet de richesse existe. Elle testera si l'économie peut tenir sans lui.
Reste aussi la question à laquelle les agrégats ne peuvent répondre : qui sont démographiquement les ménages qui retirent. Le retraité qui puise dans son 401(k) n'est pas le day trader qui dépense ses gains ; le retrait du premier est planifié, celui du second est euphorique, et leurs réactions à un écran rouge diffèrent du tout au tout. Le retrait planifié continue — les retraités ne « dé-retraitent » pas parce que le marché a baissé. Le retrait euphorique s'arrête net. Les 6,8 % mélangent les deux, ce qui signifie que l'impact d'une correction sur la dépense dépend du mélange : plus les retraits relèvent du style de vie que de l'étape de vie, plus le retournement est brutal. Les données ne ventilent pas encore le mélange. La prochaine récession le fera.
L'arithmétique de l'article mérite qu'on s'y attarde : une correction de 10 % du marché efface l'équivalent d'environ 0,7 % de la dépense de consommation du jour au lendemain — pas graduellement, du jour au lendemain. Dans une économie où la consommation pèse 70 % du PIB, c'est à peu près un demi-point de PIB qui s'évapore à la cloche d'ouverture. Des corrections de cette taille arrivent tous les quelques ans sans demander la permission, comme le note l'article. L'économie les a déjà absorbées. Elle n'en a jamais absorbé une avec 6,8 % de la dépense branchée directement sur l'humeur du marché.
La transmission d'un écran rouge emprunte les deux mêmes canaux que l'effet de richesse, en sens inverse et plus vite. Le canal direct se grippe le premier : les retraits s'arrêtent — personne ne vend sur un marché qui chute pour financer des vacances — et la dépense qu'ils finançaient s'arrête avec eux. Le canal indirect suit en quelques semaines : le blanc-seing du bilan révoqué, les budgets resserrés, les gros achats différés. Puis la boucle de rétroaction dont les manuels préviennent : les coupes de dépenses affaiblissent les bénéfices, les bénéfices affaiblis affaiblissent le marché, le marché affaibli coupe encore la dépense. L'effet de richesse inversé n'est pas un miroir. C'est un accélérateur — car la peur, contrairement à l'euphorie, est synchronisée. Tout le monde devient prudent en même temps.
L'histoire offre le gabarit, et le krach dot-com — le lien d'histoire connexe que porte l'article — en est l'analogue le plus proche : un déclin du marché qui a entraîné la dépense, concentré dans les ménages détenteurs d'actifs, l'économie salariale suivant par le canal de l'emploi. La différence aujourd'hui est le niveau de départ. En 2000, l'effet de richesse était une marge ; la chute de l'économie fut amortie par le consommateur salarié, qui continua de dépenser. En 2026, le pilier est structurel — un dollar sur vingt de toute l'économie chevauchant le sentiment — et l'amortisseur est plus mince. La prochaine récession, comme le dit la chute de l'article, ne commencera pas par des licenciements. Elle commencera par un écran rouge. Les licenciements viendront ensuite, quand les coupes de dépenses atteindront les fiches de paie.
Reste la question que pose l'angle occidental — que devient « le consommateur résilient » quand le portefeuille cesse de coopérer — avec une réponse que les données impliquent déjà. Le consommateur résilient n'a jamais été une personne. C'était une condition de marché : des prix d'actifs en hausse, un sentiment docile, le portefeuille-fiche de paie à plein régime. Les conditions changent. Le consommateur qui reste quand elles changent, c'est le ménage salarié, dépensant ce qu'il gagne, sentant chaque point — l'économie où vit déjà la majeure partie du monde, celle que le Brésil de Valor Econômico connaît par cœur. L'Amérique a dépensé une richesse moissonnée en l'appelant résilience. L'écran rouge l'appellera par son autre nom : l'exposition. Un dollar sur vingt, chiffré au sentiment, réversible au sentiment. Le marché dont chacun jure qu'il n'est pas l'économie, et qui tient l'économie.
Le mandat de la Réserve fédérale, c'est l'emploi et les prix. Elle n'a aucun mandat sur le S&P 500 — et pourtant les 6,8 % lui en remettent discrètement un. Quand un dollar sur vingt de la dépense de consommation chevauche le sentiment du marché, chaque décision de la banque centrale atterrit deux fois : une fois par le canal manuel du coût du crédit, et une fois par le canal de richesse des prix d'actifs. Une baisse de taux destinée à soutenir l'emploi soulève les actions, et les actions soulevées soulèvent la dépense — un second assouplissement officieux chevauchant l'officiel. Une hausse destinée à refroidir l'inflation écrase le portefeuille, et le portefeuille écrasé refroidit la dépense plus vite que les modèles ne le prédisent. La Fed pilote une économie dont l'accélérateur est câblé sur un écran qu'elle ne contrôle pas.
Les données d'inflation de la semaine resserrent le dilemme en piège. Avec des prix à la consommation à 3,7 % et un pétrole au-delà de 105 $ sur le rejet d'Ormuz, le dossier d'un resserrement est un cas d'école — et le marché chiffre déjà à 64 % une hausse consécutive. Mais resserrer dans une économie où la dépense dépend à ce point du marché est une autre opération que resserrer dans une économie salariale : la même hausse qui refroidit l'inflation risque de déclencher l'écran rouge, et l'écran rouge emporte les 0,7 % avec lui. Le choix de la Fed n'est plus entre l'inflation et l'emploi. Il est entre l'inflation et le marché — et le marché, comme le prouve l'effet de richesse, est la dépense de l'emploi, routée par le compte-titres.
L'avertissement de la gouverneure Cook sur le pétrole, rapporté ce matin, est l'autre mâchoire de l'étau : des prix de l'énergie que la Fed ne contrôle pas alimentant une inflation à laquelle elle doit répondre, dans une économie où la réponse elle-même menace le pilier de la dépense. Baisser pour soutenir le marché et l'inflation court ; monter pour combattre l'inflation et le marché — et la dépense — casse. L'effet de richesse a converti la politique monétaire d'un cadran en bascule, chaque extrémité lestée d'un désastre différent. La Fed de 2019 n'a jamais connu cette géométrie, car l'effet de richesse de 2019 valait la moitié de celui d'aujourd'hui. La Fed de 2026 y fait face à chaque réunion, et le marché le sait — c'est pourquoi chaque titre sur la Fed fait désormais bouger les actions, et chaque mouvement d'actions fait désormais bouger la dépense que la Fed tente de calibrer. La boucle est bouclée. L'accélérateur est sur l'écran.
