
Une nouvelle mine ouvre en Pilbara — construite avec Pékin
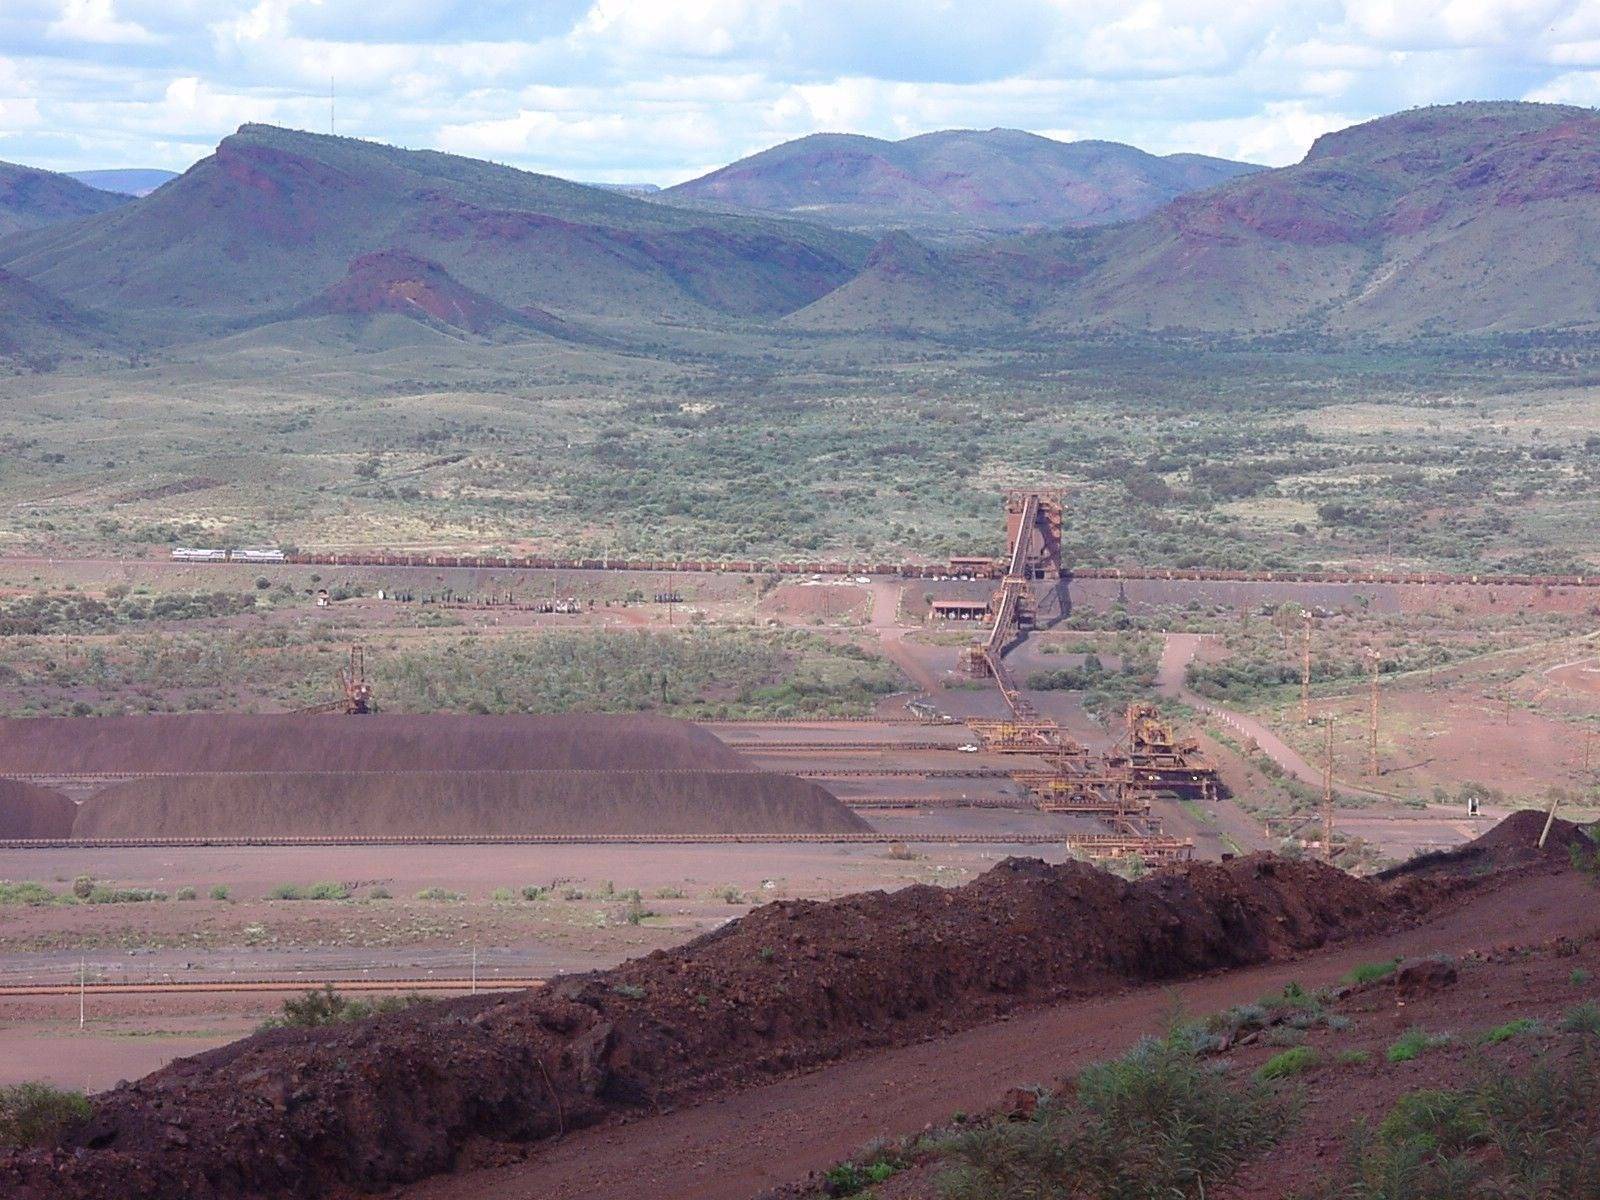
Rio Tinto et le chinois Baowu ont ouvert ce week-end à Paraburdoo une mine de fer de 2 milliards de dollars et 25 millions de tonnes. Après une décennie de discours sur le découplage, le minerai qui a bâti la Chine moderne lie toujours les deux pays.
Publié le 29 septembre 2026 · 18:00 GMT
Points clés
- Rio Tinto (54 %) et China Baowu (46 %) ont ouvert ce week-end la nouvelle mine de Paraburdoo, d'une capacité initiale d'environ 25 millions de tonnes par an. Rio Tinto
- L'investissement totalise environ 2 milliards de dollars ; Rio prévoit plus de 13 milliards de dollars d'investissements en Pilbara entre 2025 et 2027. Rio Tinto
- L'Australie fournit environ 60 % des importations chinoises de minerai de fer ; les réserves de la région de Hamersley sont évaluées par l'industrie jusqu'à 6 000 milliards de dollars. Estimations industrielles
- La structure de la coentreprise — du capital chinois dans une mine australienne — rappelle les accords des années 1970-1980 qui ont d'abord lié les deux économies. Analystes commerciaux
- Les prix du minerai de fer sont restés fermes en 2026, la production chinoise d'acier ayant déjoué les pronostics de déclin. LSEG
Pendant que les politiciens de Canberra et de Pékin échangent des avertissements sur la dépendance, une coentreprise détenue à 46 % par un sidérurgiste d'État chinois vient d'ouvrir un trou de deux milliards de dollars dans la terre rouge d'Australie-Occidentale — et a commencé à remplir des navires à destination de la Chine.
Le Pilbara n'est pas un décor. C'est la plus grande province de minerai de fer de la planète — une étendue de chaînes rouges dans le nord-ouest de l'Australie-Occidentale qui expédie l'acier du monde moderne depuis soixante ans, et la plus importante relation économique bilatérale que l'Australie ait jamais eue, mesurée en tonnes. Les monts Hamersley recèlent des corps minéralisés si vastes que les géologues les valorisent en milliers de milliards ; le chiffre de « 6 000 milliards de dollars » qui circule cette semaine est spéculatif, mais la direction ne l'est pas. Le minerai était là avant les différends commerciaux. Il sera là après.
La mine de Paraburdoo qui a ouvert ce week-end est modeste aux standards du Pilbara — 25 millions de tonnes par an contre une région qui en expédie plus de 300 millions — mais sa propriété est l'histoire. Baowu, le plus grand sidérurgiste du monde et un bras de l'État chinois, détient désormais des parts dans la mine elle-même, pas seulement un contrat d'acheteur au port. C'est la forme la plus profonde d'interdépendance des ressources : la copropriété du sol.
La distinction entre participation et contrat d'enlèvement est tout l'accord. Un contrat d'acheteur vous donne du minerai à un prix ; une participation vous donne un siège à la table où le prix se comprend — visibilité sur les coûts, sur les plans d'expansion, sur l'avenir de la mine. Baowu n'a pas acheté des tonnes. Il a acheté 46 % du sol, la couverture la plus profonde qu'un sidérurgiste puisse détenir contre le jour où le marché tourne ou la politique tourne. Le plus grand sidérurgiste du monde n'est plus seulement à la table des négociations. L'acheteur est dans la fosse.
Les chiffres de Rio Tinto cadrent la décennie à venir. Plus de 13 milliards de dollars d'investissements sont prévus pour le Pilbara entre 2025 et 2027 — nouvelles mines, rail, automatisation — pour remplacer les fosses qui s'épuisent et maintenir la production à plat jusque dans les années 2030. Les monts Hamersley en dessous portent des réserves que les géologues de l'industrie valorisent en milliers de milliards ; le chiffre de « 6 000 milliards de dollars » qui circule cette semaine est spéculatif, mais la direction ne l'est pas : le minerai survivra à tous les différends commerciaux.
Les 13 milliards sont un cycle de remplacement, et les cycles de remplacement sont là où l'économie minière devient honnête. Les grandes fosses du Pilbara s'épuisent — le minerai facile, les tonnes à haute teneur près de la surface qui ont bâti les fortunes, est en cours d'extraction. Maintenir la production à plat jusque dans les années 2030, ce à quoi sert le capex, signifie construire de nouvelles mines pour faire du surplace : Paraburdoo aujourd'hui, ses successeurs demain, chacune remplaçant une fosse qui s'épuise. Le tapis roulant est l'activité. Et le tapis roulant coûte de plus en plus cher — d'où l'importance de l'automatisation : camions sans conducteur, trains autonomes, les opérations à distance dont Rio fut pionnier dans le Pilbara, tout cela visant à retirer du coût de tonnes de plus en plus difficiles à extraire chaque année.
Le chiffre de 6 000 milliards mérite son astérisque, que l'article lui donne : spéculatif. Personne n'a foré les monts Hamersley jusqu'à un nombre aussi précis, et les valorisations de matières premières à cette échelle sont des exercices de multiplication, pas de mesure. Mais la direction est le propos des spéculateurs — les réserves se mesurent en décennies d'approvisionnement mondial, pas en années. Une mine est une hypothèque de trente ans sur une relation ; le Hamersley en est une de cent ans. Le minerai survivra à tous les différends commerciaux parce que le minerai survivra aux négociants.
Paraburdoo est l'avis de décès du découplage, rédigé à l'encre d'une coentreprise.
Le calendrier est éloquent. Une décennie de rhétorique du « découplage », de filtrage des investissements étrangers et de listes de minéraux critiques a à peine entamé le commerce du minerai de fer, parce qu'aucune des deux parties ne peut remplacer l'autre : la Chine ne peut pas bâtir son acier sans le minerai du Pilbara, et l'Australie ne peut pas vendre son minerai à grande échelle à quelqu'un d'autre. Paraburdoo est l'avis de décès du découplage, rédigé à l'encre d'une coentreprise.
La prise d'otage mutuelle vaut d'être épelée, parce que c'est la raison pour laquelle l'avis de décès ne cesse d'être rédigé et le cadavre de ne pas mourir. L'Australie fournit environ 60 % des importations chinoises de minerai de fer — une part qu'aucune combinaison du Brésil, de l'Afrique du Sud et des mines chinoises intérieures ne peut remplacer à l'échelle que consomme la sidérurgie chinoise. Et la Chine est l'acheteur à une échelle que personne d'autre ne peut égaler — l'Inde n'importe pas le minerai australien à ces volumes, la sidérurgie japonaise est une fraction de la chinoise, et il n'y a pas de seconde Chine dans les coulisses. Le découplage, dans le minerai de fer, signifierait pour les deux parties accepter une sidérurgie plus petite et plus chère. Aucune n'a voulu payer ce prix. La rhétorique était gratuite. Le découplage ne l'était pas.
Le miroir des années 1970–80 que citent les analystes commerciaux est le précédent. Les accords qui ont d'abord lié les deux économies — les contrats de long terme, les coentreprises, les participations patientes de cette époque — reposaient sur la même logique : le client entre au capital du sol, le producteur garde le contrôle majoritaire, et les deux parties obtiennent une relation qui survit aux gouvernements. Paraburdoo n'est pas une innovation. C'est une restauration — l'ancien modèle, dépoussiéré, avec les pourcentages de propriété mis à jour pour un siècle où le client est plus grand que jamais.
Pour Pékin, la part de Baowu est une assurance — une couverture contre les pics de prix et contre le jour où la politique de Canberra tournera plus sèchement. Pour Canberra, le capital chinois est un signal aux marchés que le Pilbara reste ouvert aux affaires même si l'establishment sécuritaire s'inquiète. Les deux lectures peuvent être vraies à la fois ; c'est précisément pourquoi l'accord a survécu à chaque examen.
La logique d'assurance va plus loin que le prix. Une participation de 46 % est une couverture contre le jour difficile — le filtrage des investissements étrangers qui bloque l'accord suivant, la liste de minéraux critiques qui reclassifie le commerce, le tournant politique qui rend les contrats d'acheteurs fragiles. Une participation, une fois enfoncée dans le sol australien, est plus difficile à dénouer qu'un contrat à résilier. Pékin a acheté le genre de sécurité qu'on ne peut pas sanctionner, parce qu'elle est déjà dans le sol. Et Canberra, en l'approuvant, a dit au marché que la porte du Pilbara est ouverte — l'establishment sécuritaire peut s'inquiéter, mais le minerai continue de partir.
Le contexte des prix est le verdict du marché lui-même. Les prix du minerai de fer sont restés fermes tout au long de 2026 alors que la production d'acier chinoise défiait les prédictions de déclin — les données LSEG sous l'accord. Chaque prévision du grand pic de l'acier chinois a été ridiculisée par une autre année de production ; les hauts fourneaux continuent de tourner, le minerai continue de naviguer, et le prix tient. Une mine de 2 milliards qui ouvre sur un marché ferme n'est pas un pari. C'est un dividende sur l'échec des prévisionnistes.
Regardez ce qui suit le minerai : les contrats ferroviaires, les fournisseurs d'automatisation, les extensions portuaires à Dampier. Une mine n'est jamais seulement une mine dans le Pilbara — c'est une hypothèque de trente ans sur une relation. Celle-ci a été signée, de fait, par les deux gouvernements.
La métaphore de l'hypothèque est littérale dans le Pilbara. Une mine a besoin de rail — des centaines de kilomètres, construits pour la mine et rien d'autre. Elle a besoin de capacité portuaire à Dampier, où les postes à quai sont le goulot et les extensions la politique. Elle a besoin des fournisseurs d'automatisation, des contrats de maintenance, de la main-d'œuvre volante et des villes qui l'hébergent. Chaque tonne qui quittera Paraburdoo voyagera sur une infrastructure qui existe parce que la mine existe, financée sur l'hypothèse que la relation dure trente ans. L'infrastructure est la forme la plus honnête d'engagement dans le métier des ressources. Celle-ci a été signée, de fait, par les deux gouvernements — l'un avec des parts, l'autre avec des autorisations.
Les alliés occidentaux de Canberra lisent la part de Baowu comme la dernière preuve que l'Australie parle sécurité et vend du minerai. Washington a passé des années à exhorter ses alliés à réduire le risque chinois ; chaque nouvelle coentreprise du Pilbara rend ce conseil académique. Le prisme occidental pose la question inconfortable : que vaut une alliance quand la matière première de base coule dans l'autre sens ?
La contre-lecture, faite discrètement à Canberra, est que la copropriété est un levier, pas une reddition. Une entreprise d'État chinoise avec des milliards enfoncés dans le sol australien est otage de la réglementation australienne — licences, redevances, autorisations environnementales. La propriété, dans ce récit, est la laisse, pas le collier.
Le prisme occidental fait aussi le calcul d'alliance qu'implique la question inconfortable. La réduction du risque fut toujours un concept de portefeuille — réduire l'exposition là où existent des substituts, la gérer là où il n'y en a pas. Le minerai de fer est le « là où il n'y en a pas » : 60 % des importations chinoises, aucune alternative à l'échelle, une hypothèque d'infrastructure de trente ans. Dans cette lecture, le conseil de Washington ne portait jamais vraiment sur le minerai ; il portait sur tout le reste — les minéraux critiques, la technologie, les secteurs où le découplage est abordable. Paraburdoo est la preuve que la réduction du risque de l'alliance a une frontière, et que la frontière est tracée dans la terre rouge. Le débat laisse-contre-collier est la façon pour Canberra de la patrouiller.
Depuis Pékin, Paraburdoo est la sécurité des ressources exécutée à la chinoise : non par la conquête ou la coercition mais par la participation patiente. Les 46 % de Baowu achètent ce qu'aucun contrat à terme ne peut — un siège à la table de la mine, une visibilité sur les coûts, et une couverture contre le jour où la politique australienne tourne. C'est le cousin discret de la Ceinture et de la Route : la propriété, pas la dette.
Le prisme oriental note aussi la symétrie. La Chine a passé une décennie à s'entendre dire que ses investissements étaient suspects ; elle a continué d'investir, et le minerai a continué de couler. Paraburdoo suggère la leçon que Pékin a tirée des années de découplage : l'interdépendance n'est pas une vulnérabilité à gérer mais un atout à approfondir.
Le prisme oriental ajoute la patience historique à l'histoire. Les accords des années 1970–80 qui ont d'abord lié les économies furent bâtis de la même façon — participation patiente, contrats longs, relations mesurées en décennies. La décennie du découplage fut, dans ce récit, une interruption, pas une ère : la rhétorique a changé, le filtrage s'est resserré, les listes furent publiées — et le minerai a continué de couler, les participations de s'accumuler, le modèle a survécu. Paraburdoo est la réponse de Pékin à la question de savoir ce que les années de découplage ont enseigné : que l'interdépendance, patiemment approfondie, survit à chaque cycle de politique. La propriété, pas la dette. Les décennies, pas les trimestres.
Pour le monde en développement riche en ressources, le modèle Paraburdoo est celui à étudier : un pays producteur qui a gardé le contrôle majoritaire, extrait redevances et infrastructures, et laissé le client entrer au capital plutôt que racheter. Comparez avec les accords miniers financés par la dette à travers l'Afrique et l'Amérique latine, et le marché australien ressemble à l'étalon-or de la souveraineté des ressources.
La question australe la plus dure porte sur le prix. Quand le plus grand sidérurgiste du monde copossède la mine, qui fixe le prix — le marché, ou l'actionnaire ? Pour chaque exportateur de minerai de fer du Brésil à l'Afrique du Sud, la part de Baowu rappelle que l'acheteur n'est plus seulement à la table des négociations. L'acheteur est dans la fosse.
Le prisme du Sud étudie aussi le levier qu'exige le modèle. L'Australie a pu garder 54 %, extraire des redevances et dicter les termes parce qu'elle détient 60 % de l'approvisionnement du client sans alternative à l'échelle — un pouvoir de négociation bâti sur la géologie, pas sur la gouvernance. Pour les détenteurs de ressources du monde en développement, la leçon est à double tranchant : le modèle Paraburdoo est l'étalon-or, mais l'étalon-or exige l'or. Sans le monopole géologique, le client rachète au lieu d'entrer au capital, et les accords financés par la dette à travers l'Afrique et l'Amérique latine sont à quoi ressemble l'alternative. La souveraineté, dans le métier des ressources, est une fonction de la rareté. Le Pilbara l'a. La plupart des endroits, non.
Les enjeux, c'est le modèle. Une mine de 2 milliards, 25 millions de tonnes par an, détenue à 46 % par le plus grand sidérurgiste du monde, ouvrant sur un marché ferme avec une production d'acier chinoise qui défie chaque prédiction de déclin. Derrière, 13 milliards de capex du Pilbara pour maintenir la production à plat jusque dans les années 2030, rail et ports et automatisation hypothéqués pour trente ans. Le consensus s'attend à ce que le modèle de propriété soit copié partout où le minerai rencontre le capital d'État — et la question la plus dure, l'australe, le suit partout : quand l'acheteur est dans la fosse, qui fixe le prix ? Paraburdoo est l'avis de décès du découplage. Ce qui vient après l'avis de décès, c'est l'arrangement que l'avis décrit : l'interdépendance, approfondie, hypothéquée, et bâtie pour survivre à la rhétorique. Le minerai survivra à tous les différends commerciaux. L'encre est déjà sèche.
Le consensus
- Ce sur quoi nous nous accordons
- Rio Tinto (54 %) et China Baowu (46 %) ont ouvert ce week-end la mine de Paraburdoo, d'une capacité initiale d'environ 25 Mt pour un investissement d'environ 2 milliards de dollars ; Rio prévoit plus de 13 milliards de dollars d'investissements en Pilbara pour 2025-2027.
- Ce sur quoi nous ne nous accordons pas
- Les analystes sont partagés : la participation de Baowu est-elle une couverture chinoise contre la politique australienne ou une laisse australienne sur le capital chinois — la survie de l'accord suggère que les deux capitales y voient un avantage.
- Ce que nous savons
- L'Australie fournit environ 60 % du minerai de fer chinois ; aucun des deux camps n'a d'alternative à grande échelle, ce qui explique qu'une décennie de rhétorique du découplage ait laissé le commerce intact.
- Ce que nous ignorons encore
- Nous ignorons encore le calendrier de montée en puissance de la mine, les termes des redevances, et si Canberra durcira le contrôle des investissements étrangers sur les futures coentreprises minières.
- Ce que nous anticipons
- Les premières expéditions de Paraburdoo alimenteront un marché du minerai ferme — et son modèle d'actionnariat sera copié partout où le minerai rencontre le capital d'État.