Apple, Nvidia et leurs rivaux viennent d'augmenter de 20 % leurs commandes en 2 nanomètres. Les lignes les plus avancées de TSMC sont pleines, son pari arizonien a gonflé à 265 milliards de dollars — et la pénurie de puces IA ressemble désormais à un état durable, pas à un accident.
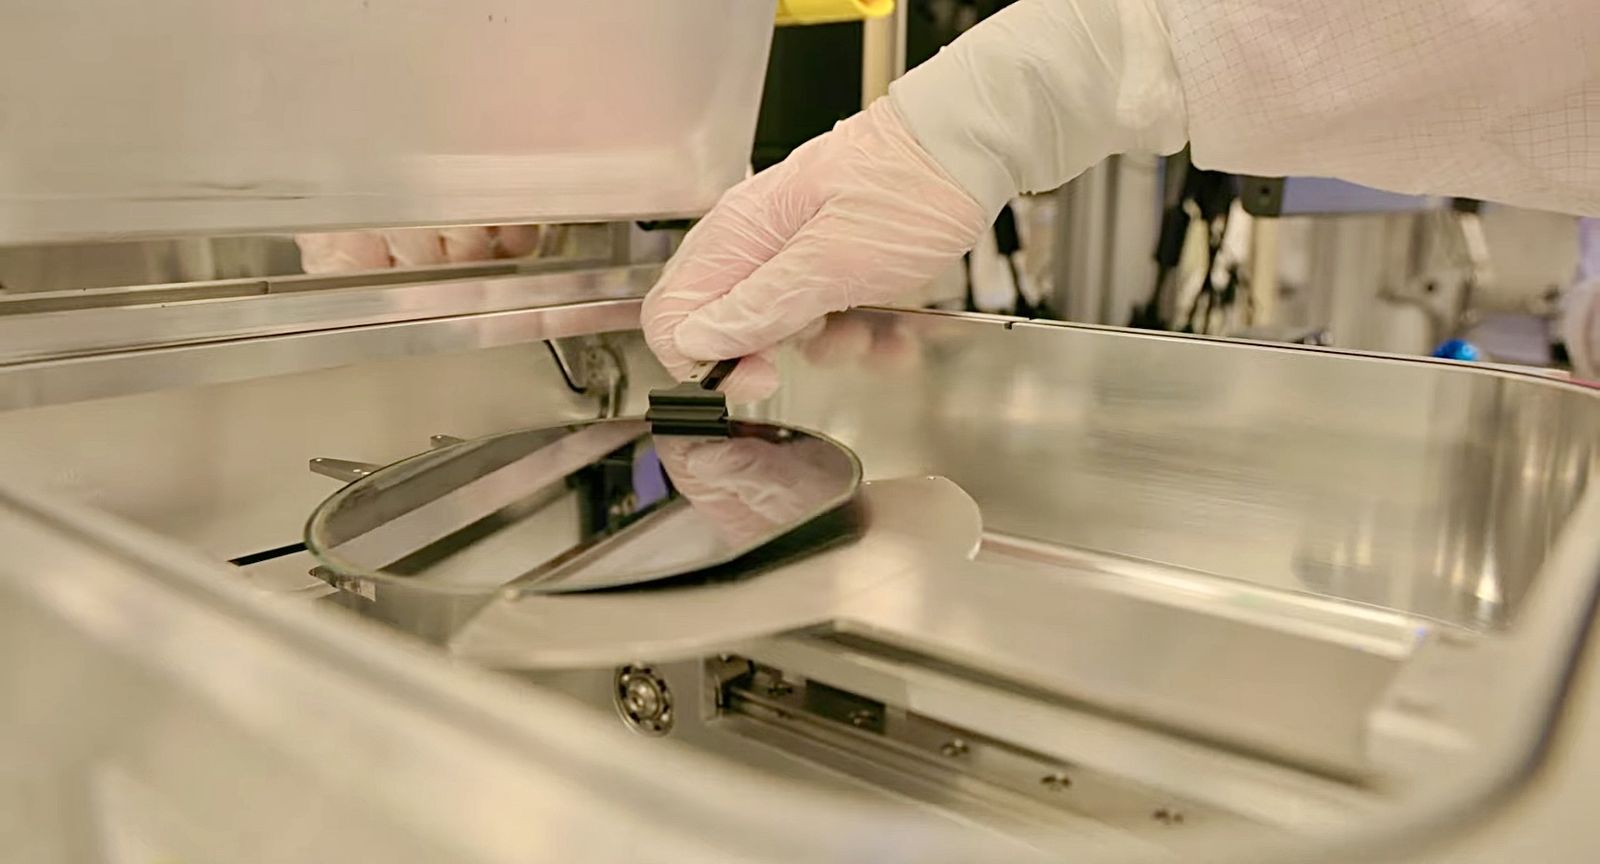
Il existe exactement une entreprise au monde capable d'imprimer les puces sur lesquelles tourne le boom de l'IA, et elle vient de dire au marché qu'elle ne les imprime pas assez vite. Les derniers signaux de TSMC — carnets 2 nanomètres regonflés, cinq usines nouvelles, un pari américain de 265 milliards de dollars — convergent : la pénurie de puces IA ne se termine pas. Elle s'institutionnalise.
Le signal de demande est inhabituellement large. Selon les publications sectorielles, Apple, Nvidia, AMD, Qualcomm et MediaTek ont tous relevé de 10 à 20 % leurs commandes de la famille 2 nm de TSMC, portant la capacité mensuelle attendue à quelque 120 000 wafers fin 2026 — bien au-delà des 90 000 à 100 000 estimés. TSMC met en service cinq usines 2 nm cette année et prévoit une première année du N2 supérieure de 45 % aux débuts du 3 nm.
Les chiffres sous-jacents sont stupéfiants. Le bénéfice net du deuxième trimestre de TSMC a bondi de 77 %, à un record de 706,6 milliards de dollars taïwanais (22 milliards de dollars), son neuvième trimestre consécutif de croissance à deux chiffres. Le chiffre d'affaires annuel devrait désormais croître de plus de 40 % en dollars. La valorisation — environ 1 970 milliards de dollars, près du double de Samsung — a fait de la plus grande capitalisation d'Asie le péage de l'ère IA.
Nvidia peut concevoir l'accélérateur le plus rapide de la planète et faire quand même la queue derrière Apple pour les mêmes wafers.
Le président C.C. Wei ne se couvre pas. En conférence, il a dit aux analystes que sa conviction dans le mégacycle pluriannuel de l'IA « reste très élevée », avec une demande IA très forte jusqu'en 2029-2030. Le budget d'investissement 2026 de 60 à 64 milliards de dollars — relevé de 52 à 56 — est la version dépensière de cette phrase. Les trois quarts iront aux nœuds avancés.
La géographie est la stratégie. L'expansion arizonienne — 265 milliards au total, jusqu'à 12 usines, environ 30 % de la capacité 2 nm et au-delà sur le sol américain — est le plus grand pari manufacturier étranger de l'histoire des États-Unis. Elle éloigne TSMC de l'ombre du détroit de Taïwan tout en l'installant dans le régime américain des subventions. Chaque wafer gravé en Arizona est une police d'assurance géopolitique.
La chaîne d'approvisionnement sent la traction en aval. ASML, le monopole néerlandais des machines de lithographie qui impriment ces puces, a relevé ses prévisions de ventes 2026 et promis d'accroître ses capacités — car les investissements de TSMC sont le carnet de commandes d'ASML. Quand la fonderie dépense, l'équipementier mange. Toute la pile est tirée vers l'avant par la même pénurie.
Mais le marché a commencé à poser la question gênante. L'action TSMC cotée aux États-Unis a cédé plus de 1 % à l'arrivée même des nouvelles du 2 nm — le débat glissant de « y a-t-il une demande ? » vers « combien coûte de la servir ? ». Des analyses liées à S&P avertissent que les dépenses pourraient être réduites en 2027-2028 si la demande IA faiblissait. Le titre, en hausse de 35 à 59 % cette année selon les sources, est valorisé pour une pénurie qui ne finirait jamais.
C'est la vraie histoire : la pénurie comme modèle d'affaires. TSMC ne vend plus des puces ; elle met aux enchères des créneaux dans les seules usines qui comptent, à des prix qu'elle fixe deux fois par an. Nvidia peut concevoir l'accélérateur le plus rapide de la planète et faire quand même la queue derrière Apple pour les mêmes wafers. L'entreprise que personne ne nomme dans la conversation sur le coût de l'IA est celle qui la dirige.
La couverture occidentale — Reuters, le Financial Times, EE Times — traite TSMC comme le diseur de vérité du marché. Le récit est analytique : les carnets de commandes ne mentent pas, et quand Apple et Nvidia avancent tous deux leurs commandes, le déploiement de l'IA n'est pas une bulle mais un arriéré. Le cadrage du FT inscrit les centaines de milliards arizoniens dans la politique industrielle — l'Occident relocalisant la seule capacité qu'il ne peut perdre.
Le prisme occidental s'inquiète aussi de la concentration. Une entreprise, une île, une famille de nœuds — toute l'économie de l'IA en équilibre sur une chaîne d'approvisionnement qu'un seul détroit pourrait trancher. Chaque note haussière sur TSMC est, dans cette lecture, aussi une déclaration de risque.
La couverture orientale — Xinhua, presse technologique chinoise — lit l'affaire TSMC comme la géographie de la dépendance. L'argument : la suprématie américaine en IA repose sur une île qu'elle ne contrôle pas et une entreprise qu'elle doit subventionner pour la délocaliser. Le commentaire pékinois souligne l'autosuffisance chinoise sur les nœuds matures tout en notant, avec insistance, que la pointe reste un verrou.
Le prisme oriental s'attarde sur l'addition arizonienne avec scepticisme. 265 milliards de dollars pour reproduire dans le désert ce que Hsinchu fait par écosystème — dans ce récit, la politique industrielle comme tribut. La question des analystes orientaux : qu'advient-il du pari si la question taïwanaise se règle un jour aux conditions de Pékin ?
Le prisme du Sud global — presse économique indienne et sud-est asiatique — lit TSMC comme l'examen que le monde en développement rate sans cesse. La leçon : l'ère de l'IA a un portier unique, et le portier n'est pas à vendre. De l'Inde au Vietnam, on courtise les usines, mais la file du 2 nm est pleine jusqu'en 2028 — l'échelle a été retirée.
Ce qui résonne, dans le récit du Sud, c'est le pouvoir de fixation des prix. Quand une seule fonderie fixe le prix que paie chaque entreprise d'IA, la « démocratisation de l'IA » est un slogan, pas une chaîne d'approvisionnement. Le Sud consommera l'IA ; il ne la fabriquera pas de sitôt.
