Rio Tinto et le chinois Baowu ont ouvert ce week-end à Paraburdoo une mine de fer de 2 milliards de dollars et 25 millions de tonnes. Après une décennie de discours sur le découplage, le minerai qui a bâti la Chine moderne lie toujours les deux pays.
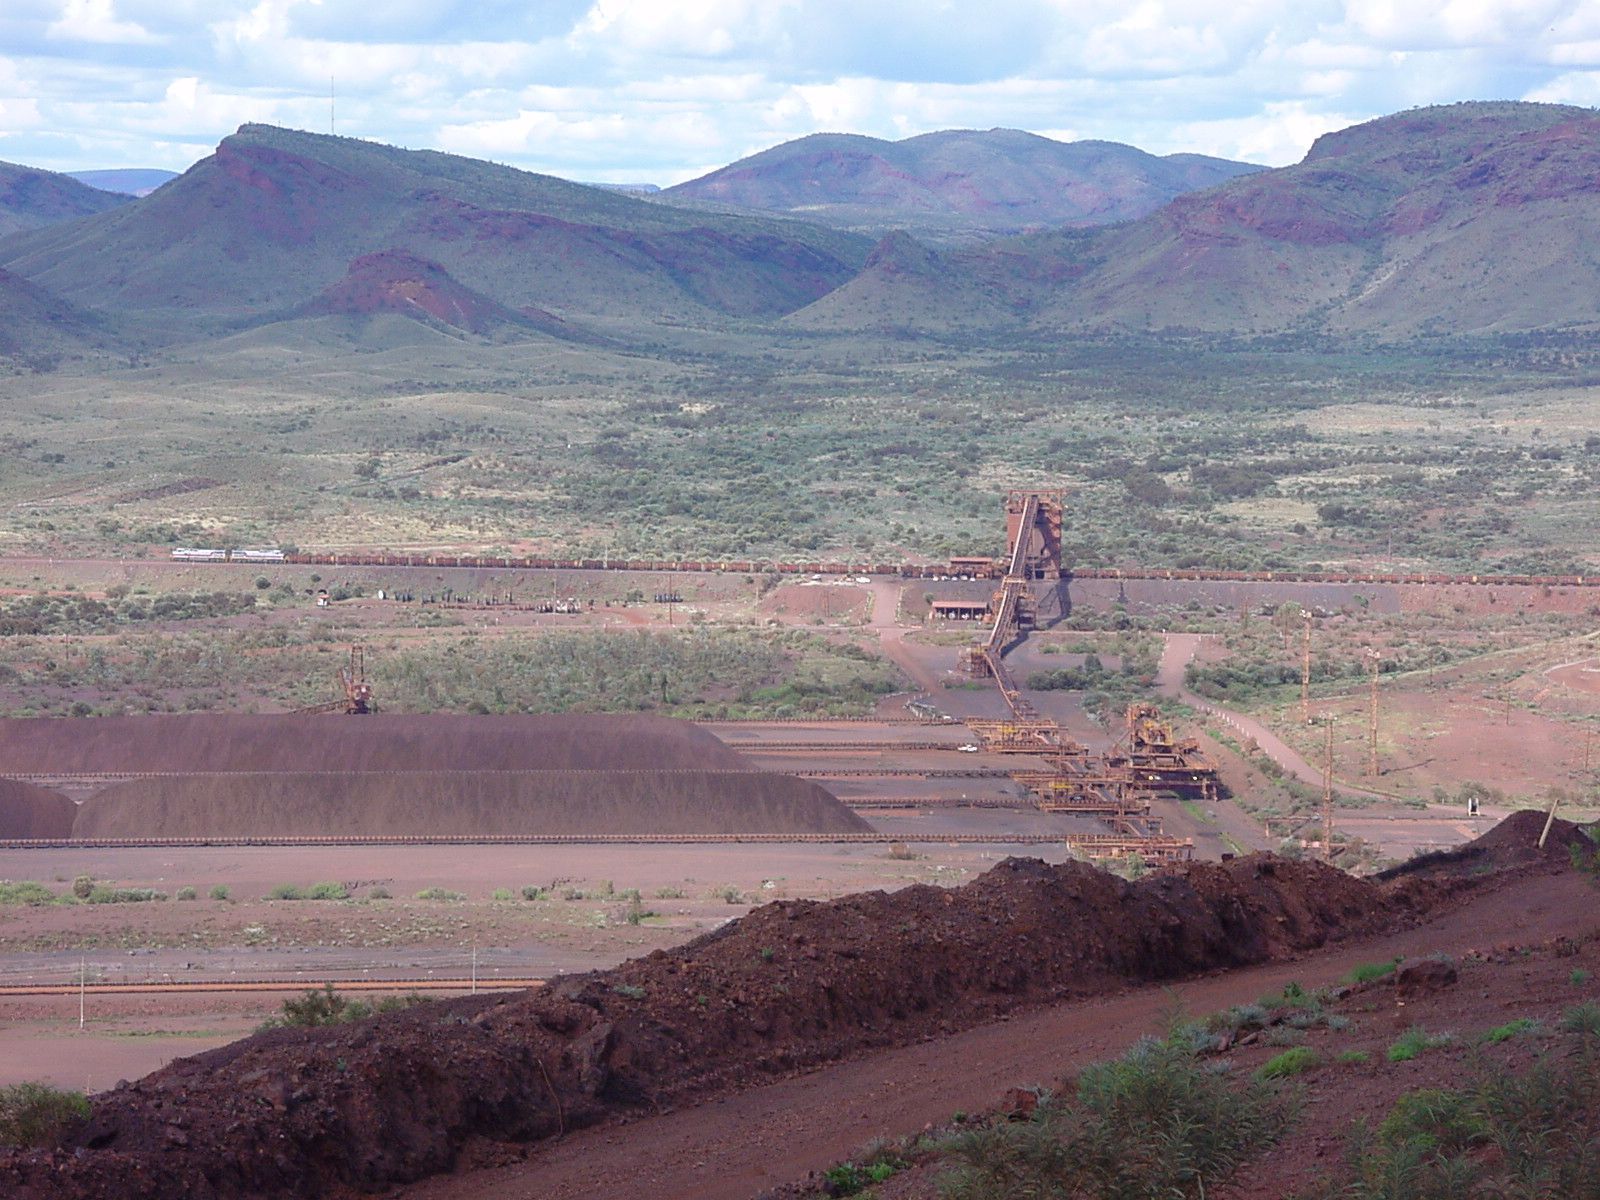
Pendant que les responsables politiques de Canberra et de Pékin échangent des avertissements sur la dépendance, une coentreprise détenue à 46 % par un sidérurgiste d'État chinois vient d'ouvrir un trou de deux milliards de dollars dans la terre rouge d'Australie occidentale — et de commencer à charger des navires à destination de la Chine.
La mine de Paraburdoo ouverte ce week-end est modeste aux standards de Pilbara — 25 millions de tonnes par an contre une région qui en expédie plus de 300 millions — mais son actionnariat est l'histoire. Baowu, premier sidérurgiste mondial et bras de l'État chinois, détient désormais des parts dans la mine elle-même, pas seulement un contrat d'acheteur au port. C'est la forme la plus profonde d'interdépendance des ressources : la copropriété du sous-sol.
Les chiffres de Rio Tinto cadrent la décennie à venir. Plus de 13 milliards de dollars d'investissements sont prévus en Pilbara entre 2025 et 2027 — nouvelles mines, rail, automatisation — pour remplacer les fosses épuisées et maintenir la production jusqu'aux années 2030. Les monts Hamersley recèlent des réserves que les géologues de l'industrie évaluent en milliers de milliards ; le chiffre de « 6 000 milliards de dollars » qui circule cette semaine est spéculatif, mais la direction ne l'est pas : le minerai survivra à tous les différends commerciaux.
Paraburdoo est l'avis de décès du découplage, rédigé à l'encre d'une coentreprise.
Le calendrier est éloquent. Une décennie de rhétorique du « découplage », de contrôles des investissements étrangers et de listes de minéraux critiques a à peine entamé le commerce du minerai de fer, car aucun des deux camps ne peut remplacer l'autre : la Chine ne peut bâtir son acier sans le minerai de Pilbara, et l'Australie ne peut vendre son minerai à cette échelle à personne d'autre. Paraburdoo est l'avis de décès du découplage, rédigé à l'encre d'une coentreprise.
Pour Pékin, la participation de Baowu est une assurance — une couverture contre les flambées de prix et contre le jour où la politique de Canberra se durcira. Pour Canberra, le capital chinois signale aux marchés que Pilbara reste ouverte aux affaires, même si l'establishment sécuritaire s'inquiète. Les deux lectures peuvent être vraies à la fois ; c'est précisément pourquoi l'accord a survécu à tous les examens.
Regardez ce qui suit le minerai : les contrats ferroviaires, les fournisseurs d'automatisation, les extensions portuaires à Dampier. Une mine n'est jamais qu'une mine en Pilbara — c'est une hypothèque de trente ans sur une relation. Celle-ci a été signée, de fait, par les deux gouvernements.
Les alliés occidentaux de Canberra lisent la participation de Baowu comme la dernière preuve que l'Australie parle sécurité et vend du minerai. Washington exhorte depuis des années ses alliés à réduire le risque chinois ; chaque nouvelle coentreprise de Pilbara rend ce conseil théorique. Le prisme occidental pose la question inconfortable : que vaut une alliance quand la matière première vitale coule dans l'autre sens ?
La contre-lecture, murmurée à Canberra, est que la copropriété est un levier, pas une reddition. Une entreprise d'État chinoise avec des milliards investis dans le sol australien est otage de la réglementation australienne — licences, redevances, autorisations environnementales. La propriété, dans ce récit, est la laisse, pas le collier.
Depuis Pékin, Paraburdoo est la sécurité des ressources à la chinoise : non par la conquête ou la coercition, mais par une patiente prise de participation. Les 46 % de Baowu achètent ce qu'aucun contrat à terme ne peut offrir — un siège à la table de la mine, une visibilité sur les coûts, une couverture contre le jour où la politique australienne se durcira. C'est le cousin discret des Nouvelles routes de la soie : la propriété, pas la dette.
Le prisme oriental note aussi la symétrie. La Chine a passé une décennie à s'entendre dire que ses investissements étaient suspects ; elle a continué d'investir, et le minerai a continué de couler. Paraburdoo suggère la leçon que Pékin a tirée des années de découplage : l'interdépendance n'est pas une vulnérabilité à gérer mais un atout à approfondir.
Pour le monde en développement riche en ressources, le modèle Paraburdoo est celui à étudier : un pays producteur qui a gardé le contrôle majoritaire, extrait redevances et infrastructures, et laissé le client entrer au capital plutôt que racheter. Comparé aux accords miniers financés par la dette en Afrique et en Amérique latine, le marché australien ressemble à l'étalon-or de la souveraineté des ressources.
La question australe la plus dure porte sur le prix. Quand le premier sidérurgiste mondial copossède la mine, qui fixe le prix — le marché, ou l'actionnaire ? Pour chaque exportateur de minerai de fer, du Brésil à l'Afrique du Sud, la participation de Baowu rappelle que l'acheteur n'est plus seulement à la table des négociations. L'acheteur est dans la fosse.
