L'OPEP+ a pompé 39,07 millions de barils par jour en septembre, en hausse de 900 000 par rapport à août, portée par le rebond saoudien de plus de deux millions de barils. Mais l'OPEP a réduit pour le sixième mois consécutif sa prévision de demande pour 2026 : un hiver s'annonce avec plus de pétrole et moins d'appétit.
Publié le 15 octobre 2026 · 06:00 GMT
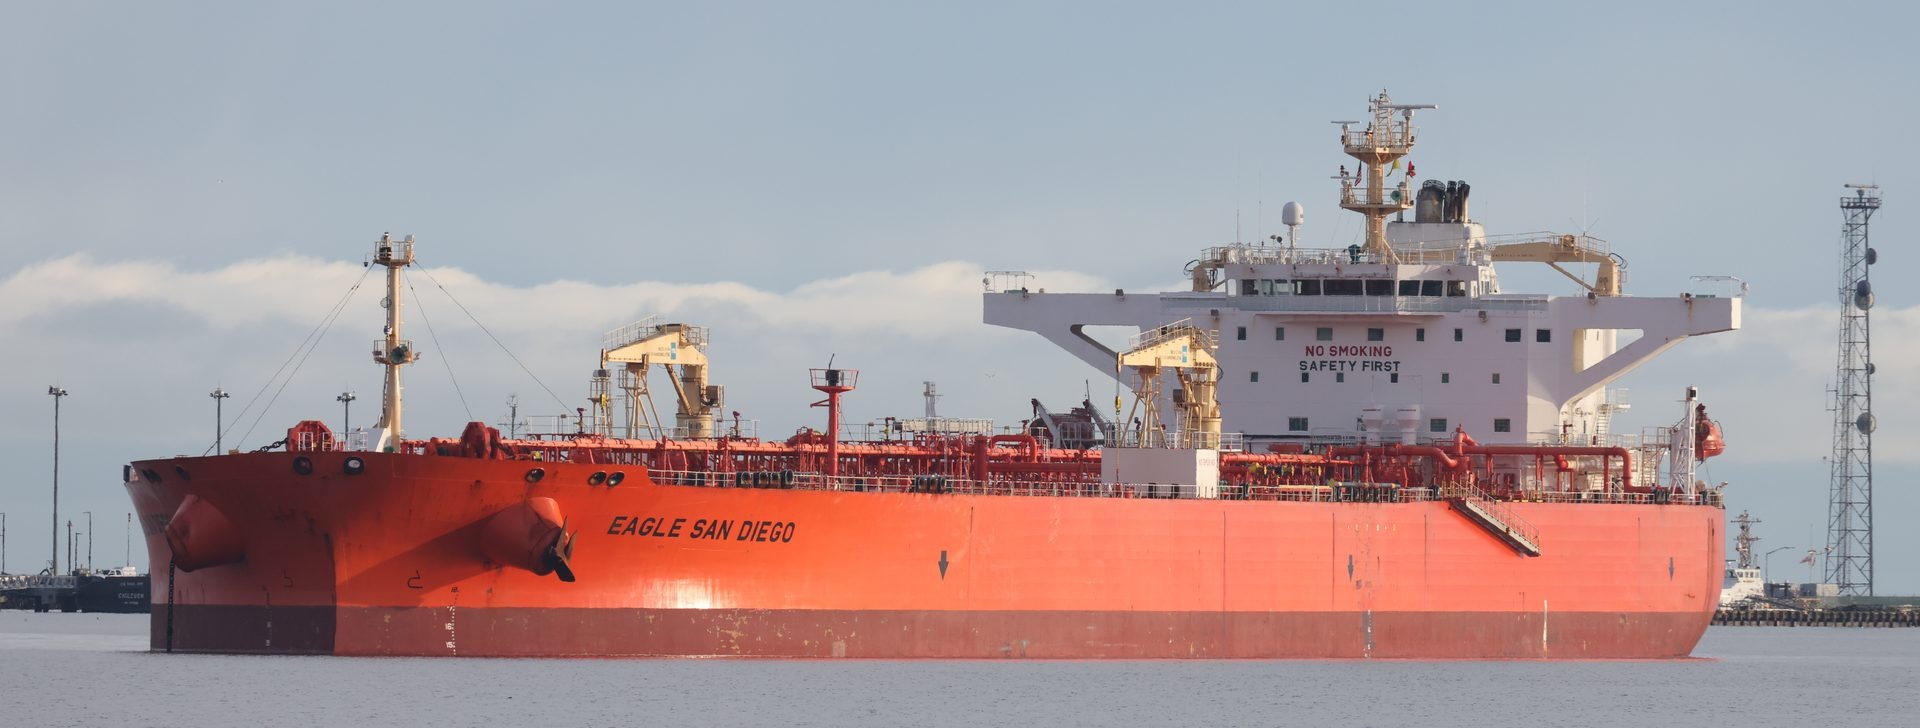
Le jour pointait encore sur le Golfe quand les tankers ont commencé à bouger. Le 20 septembre, sept pétroliers géants attendaient au large de Ras Tanura, le terminal d'exportation saoudien à l'intérieur du détroit d'Ormuz, et ont chargé environ 14 millions de barils de brut saoudien en une seule journée — deux millions de barils chacun, pour l'essentiel vers l'Asie. Les images satellites les montraient alignés comme des perles. Une semaine plus tôt, l'oléoduc Est-Ouest vers la mer Rouge s'était tu après une attaque de drones. Le marché a lu les tankers comme un message : l'Arabie saoudite trouvera un moyen d'expédier, guerre ou non.
Les chiffres, publiés mardi dans le rapport mensuel d'octobre de l'OPEP, confirment le message. L'OPEP+, l'alliance des membres de l'OPEP et de leurs partenaires dont la Russie, a pompé en moyenne 39,07 millions de barils par jour en septembre — en hausse d'environ 900 000 barils par jour par rapport à août, la plus forte progression mensuelle depuis le début de la guerre d'Iran. L'Arabie saoudite a fourni l'essentiel de la hausse : 8,372 millions de barils par jour déclarés à l'OPEP, soit plus de deux millions de plus que les 6,24 millions d'août, son plus bas niveau autodéclaré. Voici le paradoxe : dans le même rapport, l'OPEP a réduit pour le sixième mois d'affilée sa prévision de croissance de la demande pour 2026 — à peine 180 000 barils par jour — tout en relevant sa projection 2027, portée par la reconstitution des stocks épuisés par la guerre.
Riyad a répondu par tanker : 14 millions de barils en un seul jour, chargés sous la menace du détroit d'Ormuz.
La réponse commence par une attaque de drones. Le 13 septembre, l'oléoduc Est-Ouest — l'artère d'acier qui transporte le brut saoudien de la côte du Golfe jusqu'au port de Yanbu sur la mer Rouge — a été fermé, interrompant les chargements à Yanbu qui avaient atteint près de 3,9 millions de barils par jour en début de mois. Le mois d'août avait déjà été le plus faible du royaume depuis le début de la guerre : la production autodéclarée de l'Arabie saoudite était tombée à 6,24 millions de barils par jour. Plutôt que d'attendre, Aramco s'est tournée vers l'est : en septembre, la compagnie a intensifié les chargements depuis ses terminaux du Golfe : Ras Tanura bondit à environ 3,6 millions de barils par jour contre 929 000 en août — encore loin des 6,411 millions de février, de quoi tirer les chiffres du groupe. L'Irak a ajouté sa poussée : près de 400 000 barils par jour en plus, au-delà de 93 % du niveau d'avant-guerre, avec des décotes agressives. Les perdants sont le Koweït, en baisse de 140 000 barils par jour, la Libye, en baisse de 58 000, le Nigeria, en baisse de 13 000 — et l'Iran, dont la production a reculé de 99 000 barils par jour pour passer sous les deux millions — une première depuis 2020 — sous blocus américain. Malgré ce rebond, l'OPEP+ reste à 3,69 millions de barils par jour — neuf pour cent — sous son rythme de février.
Yanbu étant à l'arrêt, les barils ont pris la direction de l'est, via le détroit d'Ormuz — la voie d'eau que l'Iran menace. Dix-neuf pétroliers géants, deux millions de barils de brut saoudien chacun, ont franchi le détroit en une semaine de septembre. Quelque 60 millions de barils de Ras Tanura ont été vendus pour des transferts de navire à navire à Sohar, chargements d'octobre et novembre. Selon les suivis satellites de JPMorgan, le pétrole saoudien transitant par Ormuz a atteint 2,9 millions de barils par jour sur six jours, contre 700 000 en août. Les totaux régionaux confirment : selon Kpler, les exportations de brut du Moyen-Orient ont rebondi à 12,8 millions de barils par jour en septembre, un plus haut depuis le début de la guerre — mais six millions sous les 18,8 millions de février. L'AIE estime les exportations de brut des producteurs du Golfe en hausse de 4,4 millions de barils par jour en septembre, à environ 75 % des niveaux d'avant-guerre. Le fret a réagi : l'écart Dubaï M1-M3 s'est resserré de 25 à 15 dollars le baril. Mais le corridor n'est pas sûr : un porte-conteneurs et un vraquier ont coulé près du détroit à 24 heures d'intervalle, touchés par des projectiles — et les barils circulent quand même.
Pendant que l'Arabie saoudite pompait, la Russie reculait. Les sources secondaires de l'OPEP évaluent la production russe en baisse de 38 000 barils par jour en septembre, sous l'effet des frappes ukrainiennes contre les raffineries russes. Les chiffres sont contestés : l'AIE estime au contraire la production russe en hausse de 65 000 barils par jour en septembre, à 8,43 millions — la Russie restant en retrait de 870 000 barils par jour sur un an. Les bases de calcul diffèrent, et c'est le point : même les partenaires de l'OPEP ne s'accordent pas sur la production russe. Ce que personne ne conteste, c'est la direction — la part de la Russie dans la production de l'alliance se réduit au moment où l'Arabie saoudite élargit la sienne. Moscou cherche aussi des débouchés : Trump a annoncé un accord pour fournir du diesel russe aux marchés américain et mondiaux, que Moscou assure sans lien avec l'Ukraine.
Il y a six mois, l'OPEP voyait le monde brûler 1,4 million de barils par jour de plus en 2026 qu'en 2025. Chaque rapport depuis mai l'a raboté, et l'édition d'octobre l'a presque effacé : la demande ne devrait croître que de 180 000 barils par jour. Le coupable est le diesel — en recul attendu de 190 000 barils par jour en 2026 — et l'appétit déclinant du monde riche : l'OCDE devrait baisser de 210 000 barils par jour quand le reste du monde en ajoute 390 000. Lundi à Riyad, Haitham Al Ghais déclarait au Congrès mondial du pétrole le chiffre 2026 tombé à 400 000 barils par jour. Le lendemain, le rapport de sa propre organisation le ramenait à 180 000. La nouvelle prévision rapproche enfin l'OPEP des autres prévisionnistes : l'AIE s'attend à une baisse de la demande mondiale en 2026.
Et bien sûr, la demande de pétrole ne s'écrit plus en Occident. La prévision relevée pour 2027 — +2,55 millions de barils par jour, contre 2,36 millions, pour une moyenne de 108,3 millions — parie sur le retour de la demande différée hors du monde développé : les pays non-OCDE devraient ajouter environ deux millions de barils par jour en 2027 contre à peine un demi-million pour l'OCDE. La demande indienne, +60 000 barils par jour cette année, devrait accélérer de 400 000 en 2027. La Chine reste l'acheteur pivot — l'essentiel des nouveaux chargements saoudiens met le cap sur l'Asie, tandis que le FMI presse Pékin d'amplifier la relance pour ranimer la demande. La mathématique démographique de l'énergie : des populations jeunes et en croissance achetant voitures, vols et climatiseurs. Chaque choc pétrolier se termine par des acheteurs reconstituant les stocks. La coupe volontaire de 1,65 million de barils par jour de 2023 a achevé son démantèlement en septembre ; deux millions de barils par jour de réductions restent en vigueur jusqu'à fin 2026 — seule une revue indépendante des capacités fixera les références 2027.
La poussée saoudienne est aussi un signal : le royaume continuera d'approvisionner le marché alors que les frappes houthies glissent des aéroports vers Aramco — une ironie que le marché n'a pas manquée. Téhéran déploie de nouvelles tactiques contre les navires du détroit pour maintenir les prix élevés, tandis qu'un haut responsable iranien affirme qu'Ormuz pourrait rouvrir sous sept jours si Washington lève sa pression militaire et le blocus des ports iraniens. Washington soupèse le levier inverse : assouplir les sanctions contre les tankers de la « flotte fantôme » pour y faire circuler du « pétrole légal ». La guerre du baril se joue désormais sur trois fronts : le gisement, le détroit et la liste des sanctions.
L'hiver est l'échéance contre laquelle tout le rapport est écrit. Les stocks commerciaux de l'OCDE s'établissaient à 2,8 milliards de barils en août — environ 177 millions sous leur moyenne 2015-2019, les stocks de produits accusant 80 millions de retard sur la référence. Voilà le trou creusé par la guerre. Mais d'abord la saison froide, et les premiers signaux sont tendus. Alors que le brut reculait, les contrats à terme du diesel progressaient — la signature classique d'un marché inquiet pour le chauffage. Le Brent est retombé à 104,67 dollars jeudi, contre plus de 110 en septembre ; le WTI à 94,07 dollars. La contrainte structurelle demeure : tant que le transit par Ormuz ne sera pas redevenu ennuyeux, chaque tempête et chaque projectile se paieront.
Les trois sources racontent la même histoire et divergent sur les détails — ainsi vérifie-t-on un rapport en temps de guerre. L'OPEP, les traqueurs satellites de Kpler et l'AIE s'accordent : les exportations du Golfe ont bondi en septembre à leur plus haut depuis février, tout en restant nettement sous les volumes d'avant-guerre. Elles se séparent sur la Russie — les sources secondaires de l'OPEP montrent un recul, l'AIE une légère hausse — rappel que les chiffres de production en temps de guerre sont des estimations politiques. Comme le résume Jorge Leon de Rystad Energy : « l'OPEP+ a actuellement un pouvoir très limité sur le marché physique du pétrole ». Le groupe peut modifier les objectifs sur le papier ; il ne peut garantir que les barils atteignent une raffinerie.
Surveillez le calendrier. Le 1er novembre, les sept membres clés de l'OPEP+ — Arabie saoudite, Russie, Irak, Koweït, Algérie, Kazakhstan et Oman — se réunissent à nouveau, et la question est de savoir s'ils maintiendront les objectifs une deuxième fois pendant que s'ouvre la négociation des références 2027. Une revue indépendante des capacités, conduite par les consultants DeGolyer et MacNaughton, est attendue au préalable. Puis l'arbitrage des stocks : si l'hiver creuse les réserves, la reconstitution espérée pour 2027 pourrait commencer plus tôt et soutenir les prix ; si la demande déçoit, les barils expédiés chercheront des cuves où attendre. Quoi qu'il en soit, le détroit reste le goulet d'étranglement le plus cher du monde.
Dans les capitales occidentales, le rapport est accueilli comme un point de données prudemment encourageant : la plus forte hausse mensuelle de l'offre depuis février suggère que l'étau de la guerre d'Iran sur le pétrole se desserre, même si le Brent reste au-dessus de 104 dollars. Les analystes lisent la sixième révision en baisse de la demande comme un aveu d'honnêteté — la prévision notoirement optimiste du groupe s'incline enfin devant la faiblesse du diesel et la consommation atone de l'OCDE — et Washington actionne déjà ses propres leviers, envisageant d'assouplir les sanctions contre les tankers de la flotte fantôme pour faire baisser les coûts de fret.
À Moscou et Pékin, l'accent est mis sur ceux qui ne pompent pas. La presse russe relève le recul de 38 000 barils par jour sous l'angle de l'OPEP tout en présentant les frappes ukrainiennes contre les raffineries comme une campagne de guerre, non une stratégie d'offre ; l'estimation de l'AIE d'une hausse de 65 000 barils par jour reçoit un traitement égal. Les analystes chinois lisent la poussée saoudienne comme Riyad reprenant son rôle d'exportateur indispensable du Golfe, et voient dans le pari de 2027 sur la demande le signal que Pékin et Delhi, et non l'Europe, décideront de la vitesse de reconstitution des stocks.
Dans le Sud global, le rapport se lit à travers le prix de la survie. Pour les importateurs d'Asie du Sud et d'Afrique — du Pakistan au Sahel — un Brent au-dessus de 100 dollars est une taxe directe sur le transport des denrées et le diesel des groupes électrogènes, tandis que l'accélération de la demande indienne en 2027 est citée comme la preuve que l'histoire de la croissance vit encore au sud du monde riche. Les commentaires du Golfe, eux, insistent sur la résilience : l'oléoduc a été frappé, la route a été changée, et les barils ont quand même circulé.
L'OPEP+ a pompé 39,07 millions de barils par jour en septembre — la plus forte progression mensuelle depuis le début de la guerre d'Iran fin février. L'Arabie saoudite a mené la hausse avec 8,372 millions de barils par jour déclarés, soit plus de deux millions de plus que le creux de 6,24 millions d'août. L'Irak a rebondi de 400 000 barils par jour, tandis que l'Iran est passé sous les deux millions de barils par jour, une première depuis 2020.
L'OPEP ne s'attend plus qu'à une croissance de 180 000 barils par jour en 2026, avec un recul de la demande de diesel de 190 000 barils par jour et une baisse de la consommation de l'OCDE. La veille du rapport, le secrétaire Haitham Al Ghais avait ramené le chiffre 2026 à 400 000 barils par jour, contre 1,4 million en début d'année. La coupe rapproche l'OPEP des autres prévisionnistes : l'AIE anticipe un recul de la demande en 2026.
L'afflux de barils du Golfe plafonne le brut — le Brent est retombé à 104,67 dollars jeudi, contre plus de 110 dollars en septembre — mais les stocks sont minces : 177 millions de barils de retard sur la moyenne 2015-2019 des réserves de l'OCDE. Le diesel a progressé malgré le repli du brut, signe d'une offre tendue. Les prix à la pompe resteront élevés et volatils.
Les sept membres clés du groupe ont convenu le 4 octobre de maintenir les objectifs de novembre, prolongeant la pause entamée en octobre après l'achèvement en septembre du démantèlement de la coupe volontaire de 1,65 million de barils par jour. Environ deux millions de barils par jour d'autres réductions restent en vigueur jusqu'à fin 2026. Le vrai débat porte sur les niveaux de référence de production pour 2027, avec une revue des capacités attendue avant la réunion du 1er novembre.
