Le spodumène s'est vendu 2 105 dollars la tonne — en hausse de 92 % en trois mois. Le minier a relevé ses objectifs de production dans le minerai de fer, le lithium et les services miniers : le boom des batteries de l'ASX est de retour.
Publié le 30 septembre 2026 · 18:00 GMT
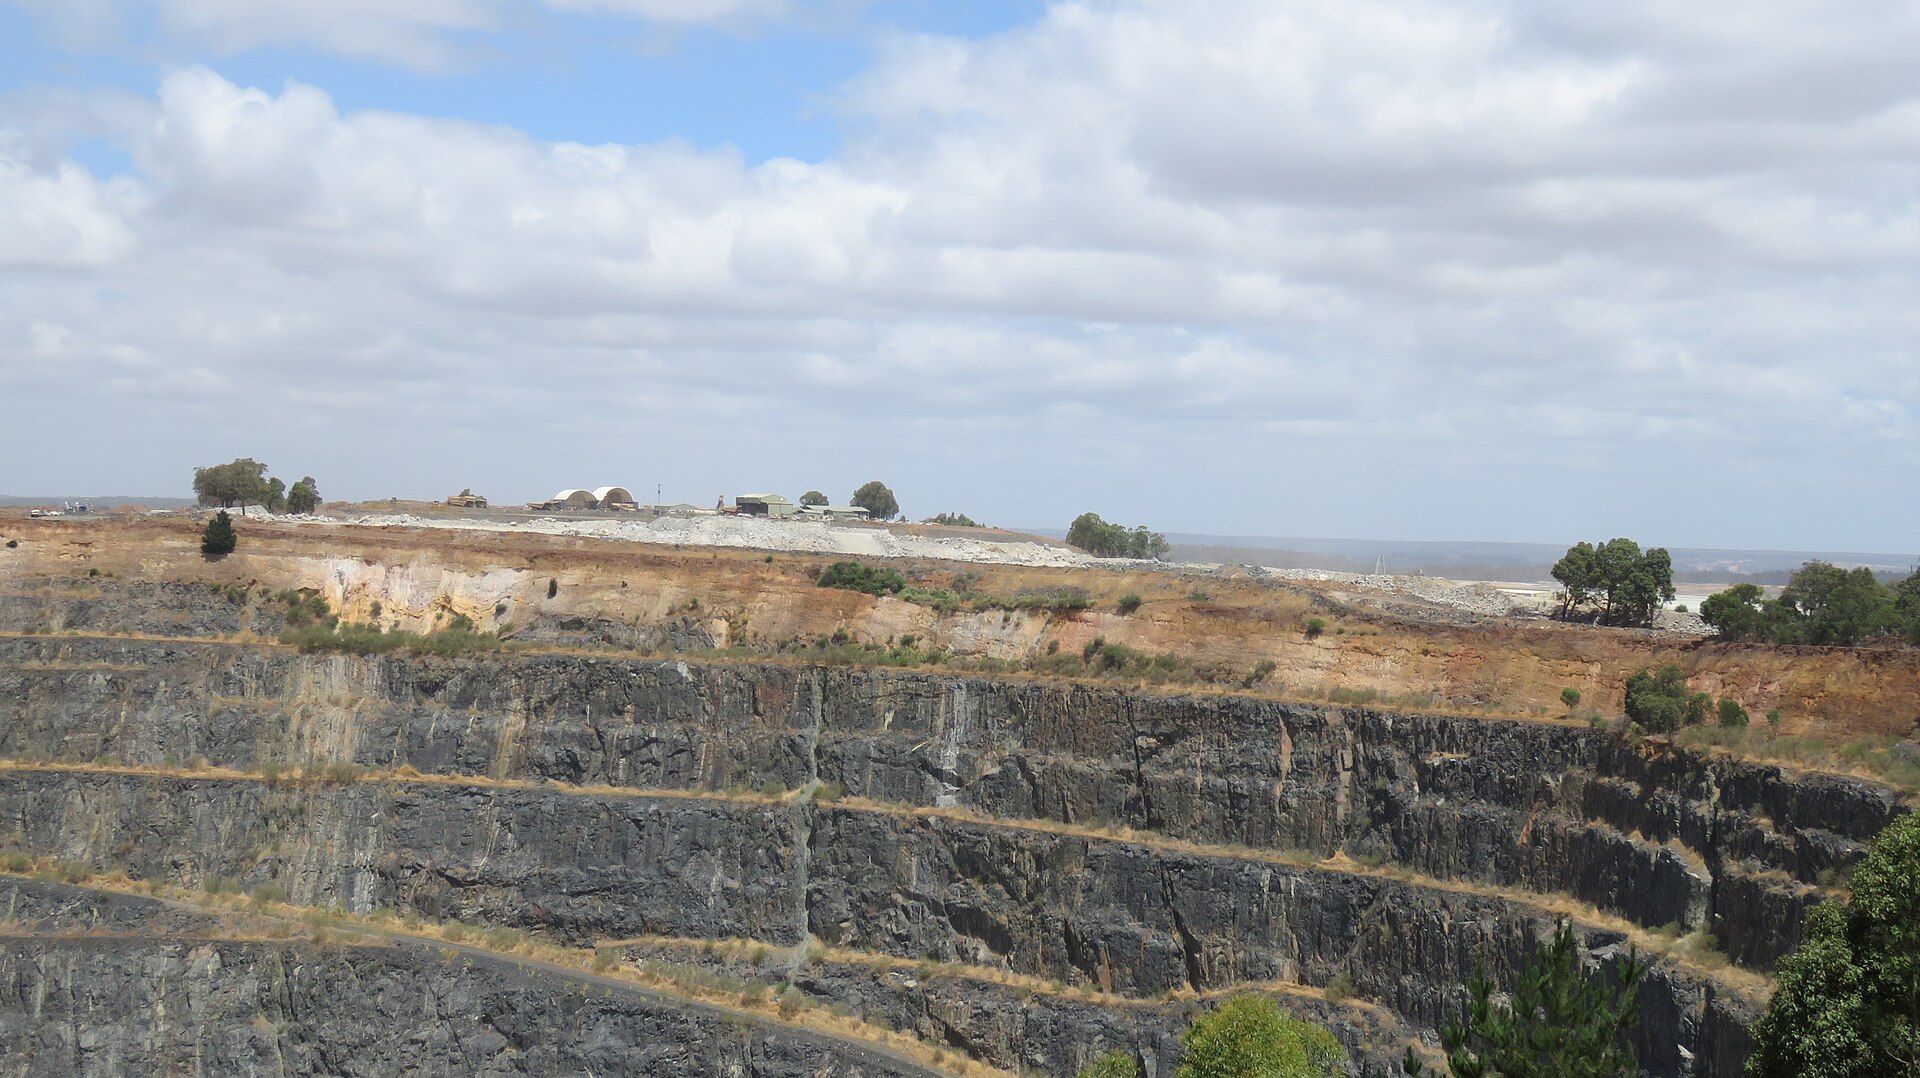
Il y a un an, le lithium était le métal que le marché avait abandonné — le symbole d'une bulle crevée, d'une ruée vers l'électrique qui s'était terminée en cimetière de valorisations. Mercredi, Mineral Resources a montré à quoi ressemble le retournement, en chiffres : des prix en hausse de 92 % en un trimestre, des objectifs relevés partout, et du cash qui s'accumule.
Le chiffre vedette parle de lui-même. MinRes a réalisé en moyenne 2 105 dollars américains la tonne sèche pour son concentré de spodumène SC6 sur le trimestre, contre un chiffre à peu près moitié moindre trois mois plus tôt. La production attribuable de ses deux mines de roche dure — Wodgina et Mt Marion, dans le Pilbara australien — a atteint 127 000 tonnes sèches, avec 115 000 tonnes vendues. Dans un métier à la structure de coûts d'une mine, ce type de mouvement de prix tombe presque intégralement au résultat : quand le prix double et que les coûts restent fixes, la marge n'augmente pas — elle explose.
C'est la mécanique du levier opérationnel, et ce trimestre, elle a joué à plein. Mais le véritable signal n'est pas dans le trimestre — il est dans ce que la direction a décidé d'en faire.
Les relèvements d'objectifs comptent plus que le trimestre. Onslow Iron, l'exploitation phare de minerai de fer du groupe, a expédié 7,2 millions de tonnes sur le trimestre et vise désormais 17,7 à 19,4 millions de tonnes humides pour l'exercice 2025-26. Mining Services — le moteur de concassage et de transport sous contrat qui rend MinRes atypique parmi les miniers — a relevé son objectif de production à 320–330 millions de tonnes contre 305–325 Mt. Les objectifs de volumes de lithium progressent sur les deux sites de spodumène. La direction a même noté aucune perturbation de l'approvisionnement en carburant ni des opérations liée aux tensions géopolitiques, avec des objectifs de coûts maintenus dans toutes les divisions.
Traduction : une société que le marché décrivait comme surendettée il y a dix-huit mois investit désormais comme si le prix tenait. Relever les objectifs de volumes dans toutes les divisions, simultanément, est la déclaration d'intention la plus bruyante qui soit dans le monde minier — un monde où l'on ne promet des tonnes que quand on est sûr de pouvoir les sortir de terre à profit.
Des prix en hausse de 92 % en un trimestre, des objectifs relevés partout, et du cash qui s'accumule.
Pour mesurer le retournement, il faut se souvenir de la chute. Le lithium a connu l'un des cycles les plus violents de l'histoire récente des matières premières : l'euphorie de 2021-2022, quand la ruée vers les véhicules électriques a fait exploser les prix du spodumène à des niveaux stratosphériques, puis l'effondrement de 2023-2024, quand la surabondance — nouvelles mines, stocks accumulés, ralentissement de la demande chinoise — a ramené les prix sur terre, brutalement. Les producteurs ont fermé des mines, reporté des projets, licencié. Les analystes ont enterré le métal. Les valorisations boursières se sont effondrées.
MinRes a traversé cette traversée du désert avec une particularité : ce n'est pas un pur producteur de lithium. C'est un conglomérat minier — minerai de fer avec Onslow, services miniers sous contrat avec Mining Services, lithium avec Wodgina et Mt Marion. Cette diversification, qui faisait sourire les purs quand le lithium flambait, est devenue son bouclier quand il s'effondrait. Et aujourd'hui que le lithium repart, le conglomérat joue sur tous les tableaux à la fois.
L'ingénierie financière fait partie de l'histoire. MinRes a clôturé le trimestre avec près d'un milliard de dollars de trésorerie et une ligne de crédit renouvelable non tirée de 800 millions, puis a émis 1,3 milliard de dollars d'obligations senior non garanties après la clôture — surtout pour refinancer du papier plus cher et allonger les maturités. La dette nette est retombée vers 4,5 milliards de dollars contre 4,9 milliards. Les interruptions dues aux cyclones du trimestre de mars à Onslow se sont révélées cosmétiques : les infrastructures clés sont restées intactes, la production est repartie aussitôt, et le projet de minerai de fer de Lamb Creek a atteint sa première expédition de minerai et monte en cadence comme prévu. Le bilan, hier point faible, est en train de devenir un argument.
Le lithium n'est plus un métal : c'est un enjeu de souveraineté. Les grandes puissances ont toutes inscrit le lithium sur leurs listes de minéraux critiques, et la course à la sécurisation des approvisionnements structure désormais les politiques commerciales. Les États-Unis, l'Europe, le Japon, la Corée du Sud cherchent à réduire leur dépendance aux chaînes chinoises de raffinage — car si l'Australie extrait, c'est encore largement la Chine qui transforme le spodumène en carbonate et hydroxyde de lithium utilisables par les fabricants de batteries.
Dans ce contexte, chaque tonne australienne de spodumène est une tonne « amie » — extraite dans une juridiction alliée, vendue sur des marchés ouverts. Les politiques de redevances et les mesures commerciales qui resserrent les disponibilités, citées par les analystes comme l'un des moteurs du rebond, sont la traduction réglementaire de cette géopolitique : les États veulent du lithium sûr, traçable, allié — et ils sont prêts à en payer le prix. MinRes, avec ses deux mines de roche dure dans le Pilbara, est exactement au bon endroit au bon moment.
Le récit classique du lithium, c'était le véhicule électrique. Le nouveau récit en a deux moteurs. Selon les analystes, la demande s'étend désormais au-delà de l'électrique vers le stockage d'énergie pour les réseaux — ces batteries géantes qui stockent l'électricité solaire et éolienne — et vers la construction énergivore des infrastructures numériques. Les centres de données de l'IA consomment des quantités d'électricité qui obligent à repenser les réseaux, et le stockage par batteries en est une pièce maîtresse.
C'est un changement structurel, pas cyclique. Le VE reste le premier consommateur de lithium, mais le stockage réseau et le numérique ajoutent une demande moins sensible aux cycles automobiles, plus liée à la transition énergétique et à la révolution de l'IA. Quand deux mégatendances — la décarbonation et l'intelligence artificielle — tirent le même métal, la courbe de demande change de pente. Les 92 % de hausse trimestrielle du prix réalisé par MinRes sont le marché qui commence à intégrer cette nouvelle pente.
Et il y a la discipline de l'offre. Après les années de surabondance, les producteurs ont fermé des capacités, reporté des projets, assaini leurs bilans. L'offre ne répond plus instantanément à la demande — rouvrir une mine prend des mois, en construire une nouvelle des années. Ce décalage temporel est le terreau des flambées de prix : la demande accélère, l'offre suit avec retard, et entre les deux, les prix font le travail d'ajustement.
Derrière le spodumène, il y a des centaines de millions de consommateurs dont les choix agrégés font le prix. L'acheteur de VE chinois, subventionné et urbain. L'automobiliste européen, poussé par les normes d'émissions. Le gestionnaire de réseau texan, qui installe des batteries pour lisser les pics de consommation des climatiseurs et des data centers. Aucun d'eux ne sait ce qu'est le spodumène SC6 à 2 105 dollars la tonne. Tous, ensemble, décident de son prix.
La démographie de la demande est aussi géographique : l'Asie — Chine, Corée, Japon — reste le centre de gravité de la transformation et de la consommation. Mais la carte bouge : les usines de batteries poussent aux États-Unis et en Europe, portées par les politiques industrielles, et avec elles la demande de lithium « ami ». L'Australie, qui extrait déjà une part massive du lithium mondial de roche dure, se retrouve au centre d'une recomposition des chaînes de valeur dont elle n'est que le premier maillon.
Le lithium a déjà connu des cycles — mais jamais d'une telle violence. Dans les années 2010, c'était un petit marché de spécialités chimiques, dominé par quelques producteurs sud-américains de saumures. La décennie 2020 en a fait un marché de masse, avec l'explosion du VE, puis un champ de ruines, avec la surabondance. Chaque cycle a été plus ample que le précédent, parce que le marché grossit : un petit marché pardonne les erreurs d'anticipation, un grand les amplifie.
La leçon historique que les vieux miniers ressassent, c'est que les prix des matières premières reviennent toujours à leur coût marginal de long terme — mais qu'entre-temps, ils peuvent rester « irrationnels » plus longtemps que les bilans ne restent solvables. MinRes a survécu au creux parce qu'elle n'était pas un pur lithium. Les purs — ceux qui n'avaient que du spodumène — ont souffert, fermé, ou été rachetés. Le rebond actuel récompense les survivants : l'indice S&P;/ASX 300 métaux et mines gagne 29 % sur douze mois pendant que le marché large reculait, et les courtiers renouvellent leurs recommandations d'achat sur tout le complexe du lithium, de BHP à Galan Lithium.
En prenant du recul, MinRes est l'expression la plus nette d'une revalorisation sectorielle. Pilbara Minerals surfe sur la même vague de prix. Global Lithium est courtisée avec une prime de 73 % par Titan Australia Mining — quand un prédateur paie 73 % de prime, c'est qu'il parie sur des prix durablement plus élevés. Les mouvements de fusions-acquisitions sont le thermomètre le plus fiable des anticipations : on ne surpaie que ce qu'on croit parti pour durer.
La structure du marché australien du lithium est en train de changer sous nos yeux : consolidation des juniors, montée en puissance des majors diversifiées, intégration verticale vers le raffinage. MinRes, avec son modèle hybride — mines + services + ingénierie financière — incarne cette maturation. Ce n'est plus la ruée vers l'or du lithium ; c'est l'industrie du lithium qui se construit, avec ses bilans, ses refinancements obligataires, ses objectifs de volumes relevés avec discipline.
Les optimistes voient une revalorisation structurelle : double moteur de demande (VE + stockage/numérique), discipline de l'offre, géopolitique des métaux critiques, primes de rachat à 73 %. Dans cette lecture, les 2 105 dollars la tonne ne sont qu'une étape, et les objectifs relevés de MinRes sont la preuve que les initiés y croient.
Les sceptiques font l'arithmétique du restockage : un bond de 92 % en un trimestre, c'est aussi la signature d'un rallye de reconstitution des stocks — les acheteurs qui avaient vidé leurs inventaires au creux se précipitent, amplifiant le mouvement. Dans cette lecture, la question n'est pas si les prix retomberont, mais quand et de combien. Les avertissements sur la durabilité ne manquent pas : chaque cycle du lithium a eu ses prophètes du « cette fois c'est différent ».
La réponse de MinRes est dans ses objectifs — elle investit comme si le prix tenait. C'est un pari, pas une preuve. Mais dans le monde minier, les paris des opérateurs valent souvent mieux que les modèles des analystes : ce sont eux qui mettent leur bilan sur la table.
Derrière les 115 000 tonnes vendues, il y a deux mines aux histoires opposées. Wodgina, dans le Pilbara, est l'une des plus grandes ressources de spodumène de la planète — une mine dont la mise en service avait coïncidé avec le sommet du cycle précédent, la condamnant à démarrer dans la tempête. Mt Marion, plus au sud, près de Kalgoorlie, est une exploitation plus ancienne, plus stable. Ensemble, elles ont produit 127 000 tonnes attribuables sur le trimestre — et vendu 115 000 tonnes à 2 105 dollars la tonne.
L'écart entre production et ventes — 12 000 tonnes — n'est pas un détail : c'est le stock, l'amortisseur qui permet de lisser les expéditions et de jouer sur le timing des prix. Dans un marché où le prix a bondi de 92 % en trois mois, chaque tonne vendue au bon moment vaut double. Les traders de MinRes, comme ceux de tous les miniers, vivent de ces arbitrages temporels — et ce trimestre, le timing a été parfait.
La roche dure australienne — le spodumène extrait du granit du Pilbara — a un avantage structurel sur les saumures sud-américaines : des délais de mise en production plus courts, une qualité plus homogène, une juridiction stable. Quand les prix repartent, ce sont les mines de roche dure qui répondent les premières — et ce sont elles qui captent la première vague de la hausse. Wodgina et Mt Marion sont exactement positionnées pour cela.
Il y a dix-huit mois, le marché décrivait MinRes comme surendettée — une société qui avait trop emprunté pour construire Onslow Iron au mauvais moment du cycle. Le refinancement post-trimestre — 1,3 milliard de dollars d'obligations senior non garanties pour remplacer du papier plus cher et allonger les maturités — est la réponse : non seulement la société survit au creux, mais elle en profite pour optimiser sa structure financière.
La dette nette retombée à 4,5 milliards contre 4,9 milliards, le milliard de trésorerie, les 800 millions de ligne non tirée : le bilan est en train de passer du statut de point faible à celui d'argument offensif. Dans le monde minier, un bilan assaini au creux du cycle est une arme — il permet d'acheter quand les autres vendent, d'investir quand les autres se replient. Si le rebond du lithium se confirme, MinRes aura été l'une des rares à traverser la tempête en position d'attaque.
Et Onslow Iron, le projet de minerai de fer qui avait fait douter, commence à payer : 7,2 millions de tonnes expédiées au troisième trimestre, des cyclones de mars qui n'auront été que cosmétiques, Lamb Creek qui expédie son premier minerai. Le conglomérat joue désormais sur deux tableaux haussiers — le fer et le lithium — avec les services miniers en troisième moteur. C'est la diversification qui paie, au moment précis où les purs souffrent encore.
Le prix du spodumène, semaine après semaine : s'il se maintient au-dessus de 2 000 dollars, la thèse structurelle gagne ; s'il retombe vers 1 200-1 500, c'était un restockage. Les volumes de MinRes aux prochains trimestres : des objectifs relevés doivent se traduire en tonnes expédiées, sinon c'est de la communication.
Les mouvements de consolidation : après la prime de 73 % sur Global Lithium, qui sera le prochain ? Les juniors australiennes sont des cibles, les majors ont du cash, et les prix élevés rendent les acquisitions dilutives moins douloureuses.
La demande chinoise de VE et le déploiement du stockage réseau : les deux moteurs doivent tourner ensemble. Si l'un cale — ralentissement chinois, pause des investissements data centers — le second devra porter seul la thèse.
Et la géopolitique des chaînes d'approvisionnement : toute escalade sur les minéraux critiques — droits de douane, restrictions d'exportation, exigences de traçabilité — renchérira le lithium « ami » et avantagera un peu plus les producteurs australiens. Dans la guerre des métaux, le Pilbara est devenu un territoire stratégique.
La couverture occidentale — presse financière australienne, notes de courtiers — traite MinRes comme une histoire de rédemption bilancielle. Le cadre est d'entreprise : un minier endetté qui a survécu à l'hiver du lithium, s'est refinancé habilement, et moissonne désormais le rebond. L'œil occidental est sur les chiffres — 2 105 dollars la tonne, 1,8 milliard de liquidités — et sur ce qu'ils prouvent du levier opérationnel quand une matière première tourne.
Le prisme occidental lit aussi le rebond du lithium comme une validation du pari de la transition énergétique. Stockage réseau, véhicules électriques, centres de données : dans ce récit, l'histoire de la demande n'a jamais été fausse, seulement précoce — et la roche dure australienne est le siège le moins risqué de la salle.
La couverture orientale — le commentaire de marché chinois — lit le rebond par la chaîne d'approvisionnement qu'il alimente. Le récit : le spodumène australien devient in fine des produits chimiques de lithium et des batteries chinois, donc un bond de 92 % des prix est un choc de coûts voyageant droit vers les ateliers de batteries du monde. Dans ce récit, le bon trimestre de MinRes est le problème de marge de CATL et de BYD.
Le prisme oriental note aussi la dimension stratégique avec satisfaction : chaque dollar de marge du lithium australien est un dollar de pouvoir de fixation des prix qui ne siège pas entre les mains de Pékin. Les acheteurs chinois, dans cette lecture, préféreraient le retour des années de surabondance — et travailleront à les ramener.
Le prisme du Sud global — presse minière africaine et latino-américaine — lit MinRes comme une étude de cas de ce à quoi peut ressembler la souveraineté sur les ressources quand elle fonctionne. L'Australie extrait, transforme et fixe le prix de son lithium à ses propres conditions ; le contraste, dans le récit du Sud, est avec les pays qui exportent le minerai brut et importent les batteries. La leçon qui voyage dans les capitales du Sud : la marge vit dans la transformation et le pouvoir de fixation des prix, pas dans le trou dans le sol.
Ce qui tempère l'admiration, dans le récit du Sud, c'est la cyclicité. Un bond de 92 % en un trimestre est aussi un avertissement — les booms de matières premières ont une façon de se terminer, et les pays qui bâtissent leurs budgets sur le prix d'aujourd'hui sont ceux qui souffrent au prix de demain. Le Sud a déjà vu ce film.
