Les actions ne sont pas un tableau de bord du passé. Elles sont une enchère quotidienne sur les flux de trésorerie de demain — et c'est pourquoi elles semblent si souvent bouger pour de « mauvaises » raisons.
Publié le 14 octobre 2026 · 06:00 GMT
Dernière mise à jour : octobre 2026
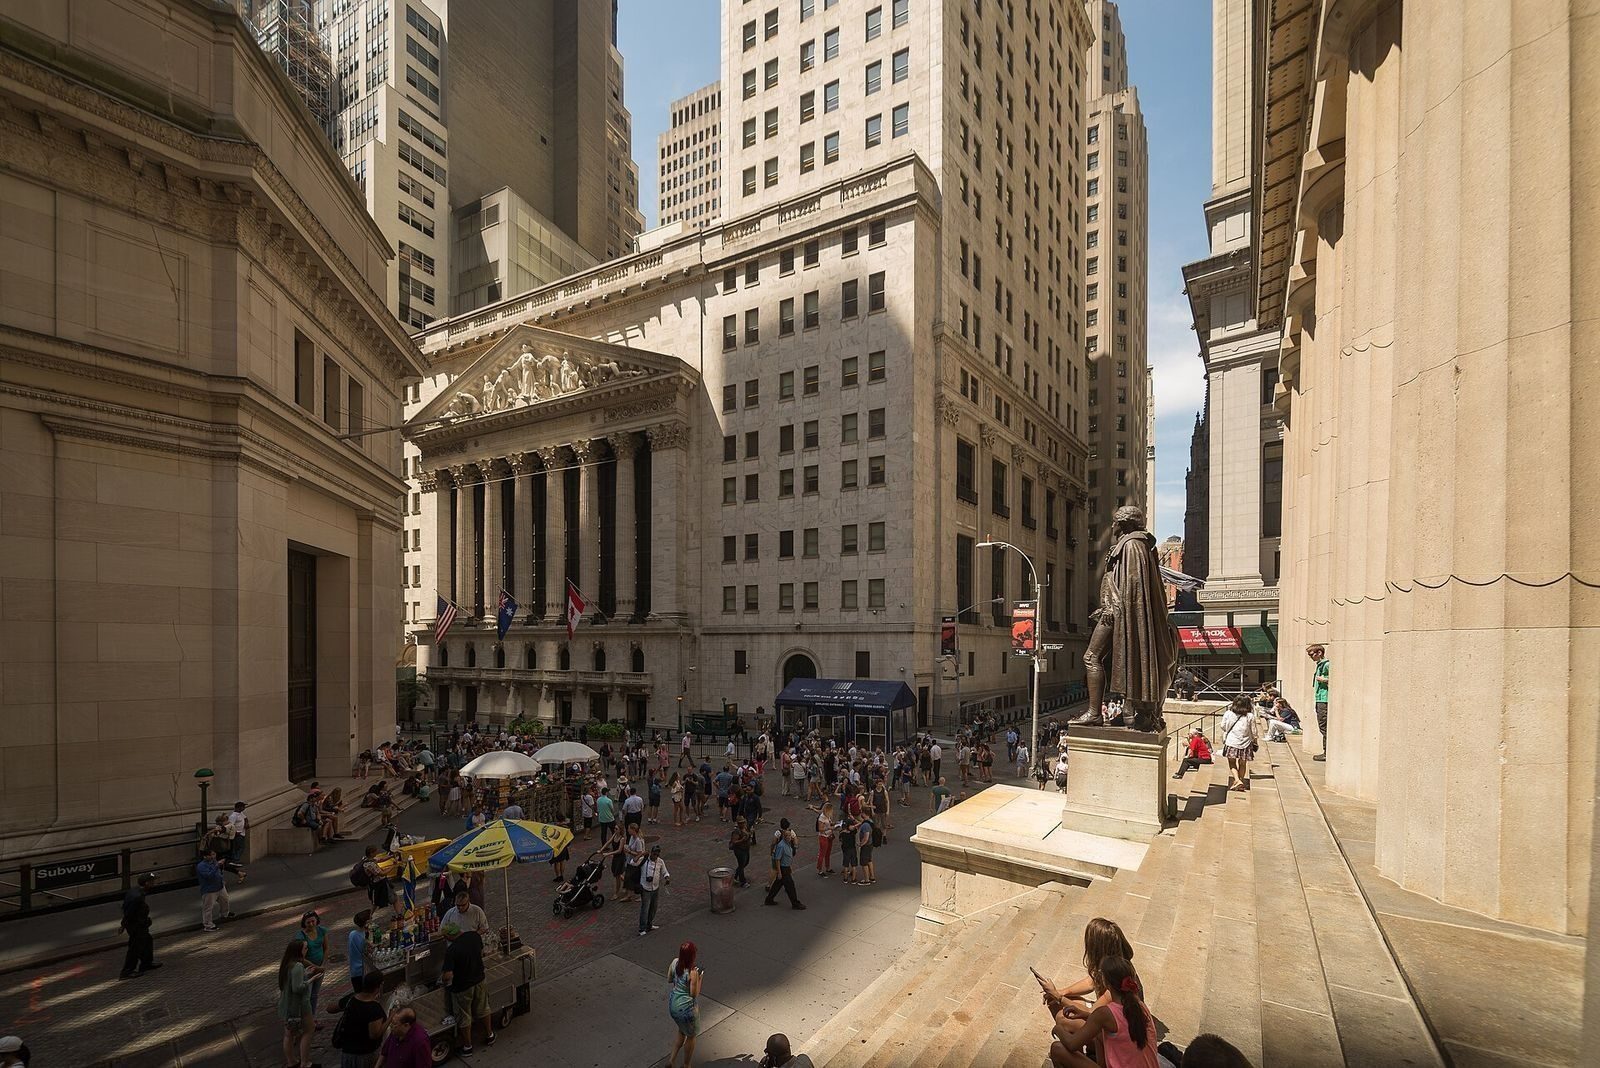
La chose la plus déroutante à propos des marchés d'actions est aussi la plus importante : ils ne parlent pas d'aujourd'hui.
Quand une entreprise annonce des bénéfices records et que son action chute, ou quand le chômage augmente et que les actions grimpent, la réaction ne semble perverse que si l'on suppose que le marché note le présent. Ce n'est pas le cas. Le prix d'une action est une offre sur un avenir — la valeur actuelle de chaque flux de trésorerie que l'entreprise devrait produire, ramenée à aujourd'hui à un taux qui reflète le risque, l'inflation et les placements alternatifs disponibles. Changez l'avenir attendu, ou changez le taux d'actualisation, et le prix bouge immédiatement, même si rien n'a encore changé dans l'usine ou dans la boutique. Cette seule idée explique l'essentiel des comportements qui font paraître les marchés d'actions irrationnels, et elle est la clé pour les lire sans se laisser tromper.
Commencez par le mécanisme lui-même. Une entreprise qui a besoin d'argent pour construire, se développer ou survivre peut l'emprunter ou vendre une part d'elle-même. Vendre des actions — des fonds propres — signifie que de nouveaux propriétaires entrent dans l'entreprise et partagent ses risques et ses récompenses. Lors d'une émission primaire, l'argent va à l'entreprise. Ce qu'elle voit, c'est le prix que ces échanges établissent : un prix élevé signifie qu'elle pourra lever davantage d'argent à moindre coût la prochaine fois, récompenser ses salariés, emprunter avec crédibilité et acheter des rivaux avec son propre papier. Un prix bas signifie l'inverse — un capital coûteux, une vulnérabilité aux rachats, et un conseil d'administration sous pression. Le marché secondaire ressemble à un casino parce qu'il est bruyant et rapide, mais sa fonction économique est mortellement sérieuse : sans une sortie liquide, personne n'achèterait l'émission primaire au départ.
Le prix d'une action est une offre sur un avenir.
Les bourses diffèrent par leur plomberie mais partagent la même logique. Les ordres d'achat et de vente se rencontrent dans un carnet d'ordres, appariés d'abord par le prix puis par l'heure. Les teneurs de marché et les firmes de trading à haute fréquence affichent des cotations des deux côtés et gagnent l'écart entre les prix ; les investisseurs institutionnels découpent les gros ordres par des algorithmes pour éviter de faire bouger le prix contre eux-mêmes ; les particuliers arrivent le plus souvent par des courtiers et des applications qui acheminent leurs ordres. Rien de tout cela n'exige que quiconque s'accorde sur ce que vaut « vraiment » une entreprise au sens profond. Il suffit que les acheteurs et les vendeurs continuent de se rencontrer, et que le prix de leur rencontre porte une information sur leurs attentes.
C'est pourquoi la saison des résultats compte tant et déçoit pourtant si souvent. Une entreprise peut battre le bénéfice de l'an dernier et quand même baisser, parce que le marché ne fixait pas le prix du bénéfice de l'an dernier. Il fixait le prix d'une attente de bénéfice pour cette année, formée à partir des prévisions de la direction, des modèles des analystes, des bruits des fournisseurs et des propres indications de l'entreprise. À l'inverse, une entreprise déficitaire peut s'envoler si elle perd moins que redouté ou montre un chemin crédible vers la rentabilité. Le jeu se joue contre les attentes, pas contre l'histoire, et les attentes sont fixées par tout le monde à la fois — c'est pourquoi aucune prévision unique ne les capture jamais.
Les taux d'intérêt sont le deuxième grand moteur, et à bien des égards le plus puissant. Le taux d'actualisation appliqué aux flux futurs bouge avec la politique des banques centrales, avec les rendements obligataires et avec la prime de risque que les investisseurs exigent pour détenir des actions plutôt que des actifs sûrs. Quand les taux montent, la même logique fonctionne en sens inverse : l'avenir lointain est actualisé plus durement, les valeurs de croissance chutent d'abord et le plus fort, et les entreprises qui versent des dividendes réguliers aujourd'hui paraissent relativement meilleures. C'est pourquoi un seul chiffre d'inflation ou un seul discours de banque centrale peut faire bouger tout le marché davantage qu'une semaine de résultats : il revalorise chaque avenir à la fois, pas seulement celui d'une entreprise.
La concentration est la troisième force qui transforme le comportement des marchés d'actions, et c'est celle que les lecteurs occasionnels manquent le plus. Sur les plus grands marchés, un petit nombre de très grandes entreprises technologiques et de plateformes représentent désormais une part frappante de la valeur des indices. Parce que les indices affichés sont pondérés par la capitalisation boursière, ces géants dominent le chiffre à l'écran. L'indice peut monter pendant que l'action moyenne baisse, ou baisser pendant que la plupart des actions montent, et les deux résultats sont normaux sous pondération. Une hausse portée par cinq noms est fragile d'une manière qu'une hausse large n'est pas. Une baisse dans laquelle la plupart des titres tiennent bon est un événement différent d'une baisse où tout chute ensemble. L'indice affiché est un résumé ; la largeur est le détail qui dit si le résumé est honnête.
L'histoire affine le propos. Chaque grande manie boursière — chemins de fer, radio, dot-com, puis les vagues successives d'enthousiasme pour les plateformes et l'intelligence artificielle — a suivi le même arc : une percée technologique authentique, un afflux de capitaux à sa poursuite, une période où les prix se sont détachés de tout chemin de trésorerie plausible, puis un tri dans lequel les vrais gagnants ont survécu et les imitateurs ont disparu. La bulle n'est pas la preuve que les marchés sont inutiles ; elle est la preuve qu'ils sont un processus de découverte, et que la découverte est coûteuse. Le coût pour trouver la poignée d'entreprises qui définiront la prochaine décennie, c'est de financer une centaine qui ne le feront pas. Le problème de l'investisseur, c'est que personne ne sait d'avance lesquelles ; le problème du marché, c'est qu'il doit les valoriser toutes comme si quelqu'un le savait.
La démographie ajoute une pression plus lente et plus lourde. Le vieillissement des populations dans les pays riches signifie davantage d'épargnants qui puisent dans leurs portefeuilles de retraite et moins de travailleurs qui y versent de l'argent frais. Les populations jeunes et en croissance rapide d'Afrique et d'Asie du Sud signifient l'inverse : un nombre croissant de primo-investisseurs, une demande intérieure en expansion et des marchés locaux plus profonds avec le temps. Ces forces bougent lentement — une décennie, pas un trimestre — mais elles fixent la marée contre laquelle courent les vagues quotidiennes. Un marché avec une base d'investisseurs en croissance et un secteur d'entreprises en croissance bénéficie d'un vent structurel favorable ; un marché avec une main-d'œuvre en recul et un appétit pour le risque en recul subit un vent contraire structurel, aussi bonne que paraisse une saison de résultats isolée.
Alors comment un lecteur doit-il concrètement utiliser les nouvelles boursières ? D'abord, séparez le niveau du mouvement : un marché qui « chute » depuis un sommet record est un événement différent d'un marché qui chute depuis un creux. Ensuite, demandez-vous ce qui a changé — l'avenir attendu, ou le taux d'actualisation ? Une déception sur les bénéfices et un choc de taux appellent des réponses différentes et portent des implications différentes. Quatrièmement, demandez-vous qui vend et pourquoi : un vendeur forcé, un fonds confronté à des rachats, ou un gouvernement qui change les règles produisent chacun un type de mouvement différent. Et cinquièmement, souvenez-vous de l'horizon : le prix quotidien est un vote ; le rendement sur une décennie est une pesée des flux de trésorerie réels. Le vote est du bruit ; la pesée est le signal, mais elle arrive lentement.
À travers les lectures de l'Ouest, de l'Est et du Sud global, le consensus est le suivant : les marchés d'actions restent le mécanisme le plus puissant jamais inventé pour financer des avenirs risqués et en distribuer les récompenses, mais l'indice affiché est un moins bon guide de ce mécanisme qu'auparavant. La concentration, les flux passifs et la sensibilité aux taux ont rendu le chiffre à l'écran plus étroit et plus nerveux, tandis que l'économie réelle qu'il prétend représenter est plus large et plus lente. Lisez l'indice, mais lisez aussi la largeur, les bénéfices, les taux et la devise — et jugez un marché sur sa capacité à financer de vraies entreprises qui font des choses réelles, pas sur le fait qu'il ait clôturé en hausse aujourd'hui.
Pas un conseil en investissement. Le reportage de Magna Bureau explique les marchés ; il ne recommande l'achat ou la vente d'aucun titre.
Les trois regards changent ce que le même marché signifie. Vu de l'Ouest, les marchés d'actions sont d'abord une machine à richesse et à retraite : les fonds de pension, les fonds indiciels et l'épargne des ménages y sont branchés, si bien qu'une baisse est ressentie comme un événement de bilan des ménages et un événement politique à la fois.
Vu de l'Est, les mêmes marchés sont des instruments de politique industrielle et d'ambition nationale : les cotations sont orientées, le capital d'État ancre les secteurs stratégiques, et la question n'est pas seulement ce que gagnent les investisseurs mais ce que le pays construit.
Vu du Sud global, les marchés d'actions sont souvent plus minces et plus sensibles aux mouvements de capitaux : la conversion de devise peut inverser un rendement affiché en monnaie locale, et les sorties de capitaux peuvent être plus rapides que les entrées. Aucune de ces lectures n'est fausse. Chacune saisit une fonction réelle de la même institution, et un lecteur qui n'en connaît qu'une interprétera à tort le comportement des deux autres comme irrationnel.
Parce que le prix d'une action reflète les bénéfices futurs attendus, pas les résultats passés. Le marché fixe le prix d'une attente formée à partir des prévisions de la direction, des modèles des analystes et des bruits des fournisseurs. Si le bénéfice publié bat celui de l'an dernier mais que les prévisions du prochain trimestre sont abaissées, l'avenir attendu se réduit et le prix chute immédiatement.
Les taux d'intérêt fixent le taux d'actualisation appliqué aux flux futurs. Quand les taux baissent, les bénéfices lointains deviennent plus précieux en argent d'aujourd'hui, et les valeurs de croissance, dont les bénéfices sont les plus éloignés, gagnent le plus. Quand les taux montent, l'avenir lointain est actualisé plus durement, les valeurs de croissance chutent d'abord et le plus fort, et les dividendes réguliers paraissent meilleurs.
La largeur du marché mesure combien de titres montent contre combien baissent, et raconte une autre histoire que l'indice affiché. Parce que les indices affichés sont pondérés par la capitalisation boursière, une poignée de géants peut faire bouger le chiffre pendant que la plupart des sociétés cotées évoluent en sens inverse. Une hausse portée par cinq noms est fragile d'une manière qu'une hausse large n'est pas.
