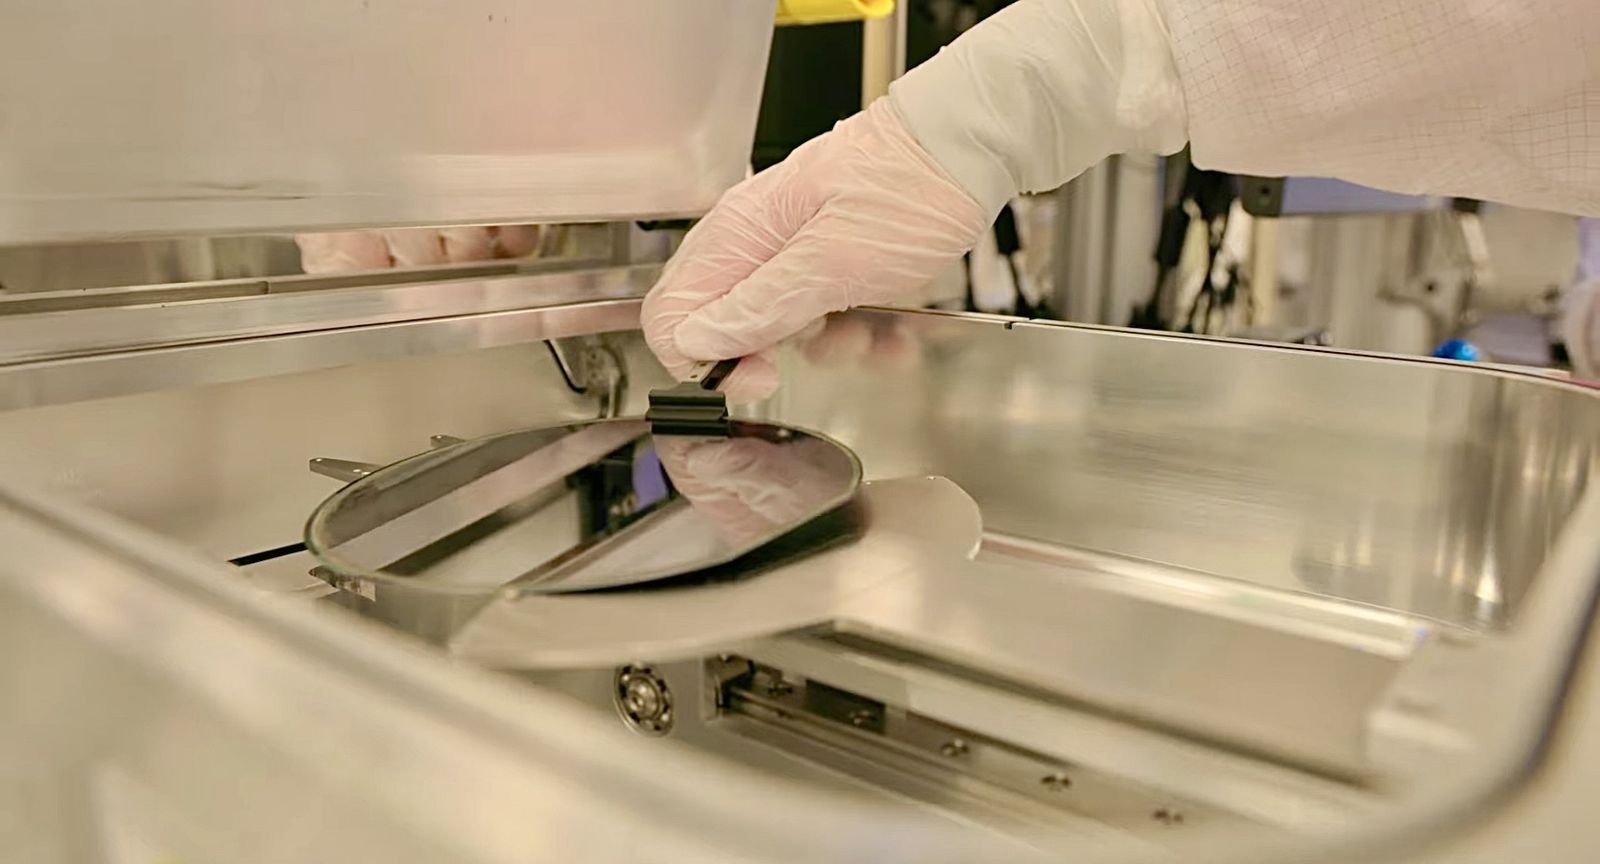
Chaque téléphone, chaque serveur, chaque système de guidage de missile commence aux deux mêmes endroits.
À Veldhoven, ASML construit les seules machines sur terre capables d'imprimer les puces les plus avancées. Lithographie à ultraviolets extrêmes. Un fournisseur. Aucun substitut.
Chaque outil EUV coûte de l'ordre de deux cents millions de dollars. Chacun contient des centaines de milliers de pièces, des miroirs polis par Zeiss en Allemagne jusqu'à la douceur atomique, des sources de lumière nées de gouttelettes d'étain vaporisées par des lasers à San Diego.
TSMC fabrique environ neuf sur dix des puces logiques les plus avancées du monde. Apple, Nvidia, AMD, Qualcomm — tout le boom de l'IA passe par Hsinchu et Tainan.
Samsung est un lointain second. Intel essaie encore de devenir une fonderie. La chinoise SMIC a démontré une production de classe 7 nm, mais les rendements et l'échelle restent contestés — et contesté est le mot honnête.
Le premier point d'étranglement est donc la lithographie. Le second est la fabrication. Et les deux se trouvent à quelques milliers de kilomètres l'un de l'autre, sous l'ombre du détroit le plus dangereux du monde.
Maintenant le troisième point d'étranglement. Ce n'est pas du silicium du tout.
Chaque batterie lithium-ion a besoin d'une anode. L'anode est en graphite. Et environ 90 % du graphite de qualité batterie — naturel et synthétique — est raffiné en Chine.
La mine peut être au Mozambique, à Madagascar ou au Brésil. Le raffinage — le midstream — est chinois. Même histoire que les puces : le trou dans le sol n'est pas le pouvoir. Le fourneau l'est.
Fin 2023, Pékin a imposé des contrôles à l'exportation sur le graphite. Sur le gallium et le germanium avant cela. Le message était lisible : les points d'étranglement coupent dans les deux sens.
Washington a répondu par son propre durcissement — des restrictions toujours plus larges sur les outils ultraviolets profonds d'ASML, sur les accélérateurs d'IA, sur les ingénieurs eux-mêmes.
La pénurie de puces de 2021 a donné un aperçu de ce que coûte la concentration. Les constructeurs automobiles ont perdu environ 210 milliards de dollars de revenus. Les chaînes d'assemblage de Wolfsburg à Detroit se sont tues faute de microcontrôleurs à cinquante cents.
La réponse politique a été la grande vague de relocalisation : le CHIPS Act américain, l'EU Chips Act, le pari Rapidus du Japon, des usines montant en Arizona, à Kumamoto et à Dresde.
Mais les usines prennent cinq ans. Le talent prend une génération. Et aucune des nouvelles usines n'échappe au premier point d'étranglement — chaque ligne avancée sur terre a toujours besoin des machines d'ASML.
L'Occident contrôle les outils. Taïwan contrôle l'impression. La Chine contrôle les matériaux qui entourent les puces — graphite, gallium, germanium, terres rares.
Chaque camp tient un maillon différent de la même chaîne. Ce n'est pas du découplage. C'est une prise d'otages mutuelle avec des étapes supplémentaires.
Prisme occidental
La couverture occidentale — Bloomberg, le Financial Times, le Wall Street Journal, Reuters — lit la triade comme une urgence de sécurité nationale.
L'argument : la concentration à Taïwan est un point de défaillance unique inacceptable ; les contrôles à l'exportation sur les outils d'ASML et les puces d'IA sont le prix du maintien de l'avance.
La réponse : relocaliser. Subventionner les usines à domicile. Refuser les machines à Pékin et le distancer.
Le risque est la dépendance. Le remède est la redondance — à l'intérieur des réseaux alliés, selon les calendriers alliés.
Prisme oriental
La couverture orientale — Xinhua, le Global Times, le South China Morning Post, Nikkei Asia — lit les mêmes faits comme une histoire d'endiguement.
L'argument : les contrôles prouvent que l'Occident craint une concurrence qu'il ne peut gagner au mérite ; les progrès de SMIC et le retour de Huawei montrent que le blocus fuit.
Les contrôles chinois sur le graphite et le gallium sont cadrés comme des contre-mesures symétriques et légales — pas une escalade.
Le risque est la démesure occidentale. Le remède est l'autosuffisance : lithographie domestique, EDA domestique, tout domestique.
Prisme du Sud global
Le Sud — The Hindu, Al Jazeera, le Daily Maverick, Jakarta Post — lit la guerre des puces comme le combat de quelqu'un d'autre avec des victimes du Sud.
La question ici n'est pas qui gagne la course au 2 nm. C'est qui est exclu du calcul, et dont les minerais alimentent les fourneaux.
Le cobalt de la RDC, le nickel de l'Indonésie, le graphite du Mozambique : le Sud creuse, l'Orient raffine, l'Occident conçoit. Le midstream, encore une fois, est là où vivent la valeur — et le veto.
Chaque contrôle à l'exportation atterrit ici comme un pic de prix. Puis comme un retard. Puis comme une leçon sur les règles.
Comment se bâtit un monopole : trente ans de route vers une seule machine
Les monopoles se bâtissent généralement en écrasant les concurrents. Celui d'ASML s'est bâti en tenant tête à la physique. La lithographie extrême ultraviolet — le procédé au cœur de chaque puce avancée — exige une lumière d'une longueur d'onde de 13,5 nanomètres, si courte qu'elle est absorbée par l'air lui-même et par tous les matériaux optiques connus. La machine qui la produit tire au laser sur des gouttelettes d'étain fondu cinquante mille fois par seconde, capte l'éclair de plasma dans des miroirs polis à l'échelle atomique, et projette les motifs des puces dans une chambre à vide plus propre que l'espace interplanétaire. Il n'y a jamais eu de moment où un rival aurait pu simplement décider de concurrencer. Il n'y a eu qu'un siège d'ingénierie de trois décennies, et une seule entreprise néerlandaise a accepté de le mener.
Le siège avait des financiers. Au début des années 2010, alors que l'EUV n'était encore qu'une promesse de laboratoire dévorant les liquidités, Intel, Samsung et TSMC — trois entreprises qui se livrent une concurrence féroce sur tout le reste — ont conjointement investi dans le programme de développement d'ASML, s'imposant de fait une taxe pour maintenir le projet en vie. Ce fut un aveu extraordinaire : l'avenir de l'industrie dépendait du succès d'un fournisseur unique, alors les clients ont financé le fournisseur. Aucun gouvernement ne l'a ordonné. Le marché, livré à lui-même, a choisi la concentration — parce que la physique ne laissait aucune alternative, et que l'économie d'un programme de R&D à dix milliards de dollars ne laissait aucun second entrant.
C'est ce que le débat sur les contrôles à l'exportation oublie constamment. Les restrictions de Washington sur les outils d'ASML sont souvent décrites comme l'Amérique « refusant » les machines à la Chine. Mais l'Amérique n'a jamais construit ces machines. Une entreprise néerlandaise l'a fait, avec des miroirs allemands de Zeiss, une technologie de source lumineuse américaine venue de San Diego, et des capitaux de trois fabricants de puces sur deux continents. Le goulet n'est pas une propriété américaine. C'est un pari de trente ans d'un consortium occidental, aujourd'hui recyclé en arme géopolitique — et chaque usage de cette arme rappelle au reste du monde que le consortium peut être braqué sur lui à son tour. Les monopoles consacrés par la physique invitent ce que la physique ne peut empêcher : la décision politique de les contourner, quel qu'en soit le coût, quelle que soit la décennie nécessaire.
La réponse chinoise est la partie la plus longue de l'échiquier. Les programmes nationaux de lithographie, menés sous pression des sanctions, tentent d'accomplir en quelques années ce qui a pris des décennies à ASML — avec cette différence cruciale que la cible est désormais visible. La physique est publiée. Le chemin d'ingénierie est cartographié. Reste le travail de forçat : les chaînes d'approvisionnement, la métrologie, l'apprentissage des rendements qu'aucun espionnage ne peut court-circuiter. La production démontrée par SMIC en classe 7 nanomètres, obtenue sans EUV, est la preuve de concept que le blocus fuit par les bords. L'évaluation honnête — le mot de l'article, « contesté » — joue dans les deux sens : un progrès contesté reste un progrès, et chaque année de contrôles à l'exportation est une année de rattrapage financé, concentré et soutenu par l'État. Le monopole s'est bâti par la patience. Il sera attaqué avec patience.
Le pari des fonderies : pourquoi une usine prend cinq ans et le talent vingt
La vague de relocalisation ressemble, sur une carte, à une réponse. Des usines qui s'élèvent en Arizona, à Kumamoto, à Dresde — la preuve en béton que l'Occident a entendu la leçon de 2021. Mais une fonderie n'est pas une usine au sens ordinaire. C'est l'environnement de fabrication le plus complexe jamais bâti par l'homme : des dizaines de milliers d'étapes de procédé, chacune tenue à des tolérances mesurées en atomes, tournant jour et nuit dans des salles blanches où une seule particule de poussière est une catastrophe. Couler le béton est le dixième le plus facile. Les neuf autres dixièmes, c'est la recette, le rythme et les hommes — et rien de tout cela ne se bouscule.
Les hommes sont la contrainte qui commande, et l'industrie le dit ouvertement. Une fonderie de pointe exige des milliers d'ingénieurs de procédé qui ont intériorisé, au fil d'années d'apprentissage, le comportement d'un outil précis un mardi précis. Taïwan a mis quatre décennies à bâtir cette main-d'œuvre : les écoles professionnelles, les filières universitaires, la culture où l'ingénieur de fonderie est un métier de prestige. L'Arizona peut importer les outils. Elle ne peut pas importer les quarante ans. L'expérience même de TSMC pour doter ses usines d'outre-mer en personnel a été une leçon publique de cette arithmétique — les machines voyagent en caisses, la maîtrise voyage dans les carrières.
C'est pourquoi les « cinq ans » de l'article sous-estiment le pari. Cinq ans donnent un bâtiment avec des outils dedans. Ce qu'ils ne donnent pas, c'est la courbe de rendement — la lente et coûteuse ascension du premier silicium à la production rentable, pendant laquelle chaque plaquette est un droit d'inscription. Samsung, avec ses décennies de maîtrise des puces mémoire, reste un second lointain dans la fonderie logique précisément parce que les rendements logiques sont une autre discipline. Intel, avec tout son héritage d'ingénierie, tente encore de devenir une fonderie tout court. Les nouvelles usines du désert et de la plaine allemande sont des paris que l'argent peut comprimer le temps. L'histoire de l'industrie suggère que l'argent peut tout acheter sauf l'apprentissage.
Et l'ironie la plus profonde de la vague de relocalisation est en pleine lumière : chaque ligne avancée de la planète, où qu'elle soit bâtie, a toujours besoin des machines d'ASML. Les usines d'Arizona n'échappent pas au premier goulet ; elles déplacent le second. La géographie de la chaîne change. Sa topologie — un fournisseur au sommet, une île au milieu — ne change pas. La relocalisation, telle qu'elle est conçue aujourd'hui, c'est de la redondance de lieu sans redondance de contrôle. Cela suffit peut-être aux stratèges. Reste à savoir si cela suffit à qui que ce soit d'autre.
Le veto des matériaux : graphite, gallium et l'arme de l'aval
S'il y a un champ de bataille sous-estimé dans la guerre des puces, c'est celui que personne ne photographie : l'aval de la chaîne, le « midstream ». Les mines sont photogéniques. Les raffineries ne le sont pas. Mais le chiffre du graphite de l'article — 90 % du raffinage de qualité batterie en Chine — décrit un fait structurel de l'économie moderne : le trou dans le sol n'est pas le pouvoir. Le fourneau l'est. Le Mozambique peut extraire du graphite. Madagascar peut extraire du graphite. Le Brésil peut extraire du graphite. Aucun ne peut le transformer en anodes de batteries à grande échelle, à coût compétitif, demain. Cette capacité — le génie chimique, le traitement énergivore, la tolérance environnementale qu'il exige — s'est bâtie en Chine en vingt ans, et c'est aujourd'hui un veto.
Les contrôles chinois à l'exportation sur le graphite, le gallium et le germanium se comprennent mieux comme une démonstration que comme une simple riposte. Le gallium et le germanium sont produits en petits volumes comme sous-produits d'autres raffinages ; le marché est étroit, l'expertise concentrée, la substitution lente. En soumettant leur exportation à licence, la Chine a montré qu'elle pouvait atteindre les chaînes d'approvisionnement occidentales en des points que l'Occident n'avait jamais cartographiés — les métaux obscurs nichés dans l'optique, l'électronique de puissance, les capteurs militaires. Le message était lisible, comme le dit l'article, parce qu'il était fait pour l'être : les goulets coupent dans les deux sens, et ceux de l'Occident sont célèbres quand ceux de la Chine étaient, jusqu'en 2023, invisibles.
L'asymétrie qui compte est temporelle. Un contrôle à l'exportation sur les machines EUV mord à l'échelle des années — il ralentit l'avenir de l'adversaire. Un contrôle sur le gallium mord à l'échelle des trimestres — il étrangle son présent. L'arme occidentale est une strangulation lente des capacités ; l'arme chinoise, une strangulation rapide des approvisionnements. Les deux camps courent désormais pour émousser le calendrier de l'autre : l'Occident stocke les minéraux critiques et finance le raffinage hors de Chine, la Chine arrose de capitaux la lithographie nationale. Chaque course se mesure en années. Chaque vulnérabilité se mesure en mois.
Pour le Sud global, l'arme de l'aval est la coupure la plus cruelle, car le Sud possède l'amont et n'en capte presque aucun veto. Le cobalt de la RDC, le nickel indonésien, le graphite mozambicain partent comme minerais et reviennent comme batteries — la valeur ajoutée, et le levier, revenant à qui possède le fourneau. Chaque contrôle à l'exportation, de quelque côté qu'il vienne, atterrit d'abord dans le Sud comme un prix : des coûts d'intrants plus élevés, des projets retardés, une nouvelle leçon sur des règles écrites ailleurs. La leçon la plus profonde de la guerre des puces est peut-être la plus ancienne du commerce des matières premières : ceux qui creusent ne fixent pas les prix. Ceux qui raffinent, si. Et les raffineurs sont désormais en guerre.
La leçon à 210 milliards de dollars : ce que 2021 a vraiment appris
La pénurie de 2021 reste dans les mémoires comme une histoire de puces. C'était en réalité une histoire d'humilité. Les constructeurs automobiles ont perdu quelque 210 milliards de dollars de chiffre d'affaires — non faute de processeurs avancés, mais faute de microcontrôleurs à cinquante cents, les puces les plus bêtes de la voiture. L'industrie qui planifie ses plateformes dix ans à l'avance s'est trouvée arrêtée par des composants traités comme des commodités, commandés en flux tendu, dans une chaîne d'approvisionnement jamais cartographiée au-delà du premier rang. La leçon n'était pas que les puces sont importantes. Tout le monde le savait. La leçon, c'est que personne ne savait lesquelles étaient importantes avant qu'elles manquent.
Cette ignorance était structurelle, pas accidentelle. Les constructeurs avaient passé trente ans à extirper les stocks du système — le lean manufacturing en religion — pendant que les fabricants de puces passaient les mêmes trente ans à se consolider en usines toujours moins nombreuses, plus grandes, plus efficaces. Les deux optimisations étaient rationnelles. Ensemble, elles ont bâti un système sans mou, et les systèmes sans mou ne se dégradent pas gracieusement ; ils cassent net. Quand la demande est repartie après la pandémie plus vite que l'offre ne pouvait redémarrer — on ne rallume pas une fonderie comme une lampe — la file d'attente pour les capacités matures s'est étirée sur des années, et l'automobile a découvert qu'elle faisait la queue avec tout le monde.
La réponse politique — les CHIPS Acts, les subventions, les inaugurations — a traité la géographie de la pénurie, pas sa logique. Chaque nouvelle usine ajoute de la capacité. Aucune n'ajoute le mou comme principe de conception, car le mou coûte cher et les actionnaires ne paient pas une assurance qu'ils ne voient pas. La prochaine pénurie ne ressemblera pas à celle de 2021 : ce ne sera pas les microcontrôleurs, mais ce que le coussin optimisé s'avérera être la prochaine fois — substrats, produits chimiques, ces intrants obscurs que personne ne cartographie. Les 210 milliards ont acheté au monde de nouvelles usines. Ont-ils acheté la sagesse ? C'est la question à laquelle la prochaine rupture répondra, au prix qu'elle choisira.
Le consensus
- Ce sur quoi nous nous accordons
- Les trois blocs s'accordent : la chaîne est dangereusement concentrée. Un seul fournisseur de lithographie, une fonderie dominante, un raffineur de graphite dominant. Personne ne conteste la carte.
- Ce sur quoi nous ne nous accordons pas
- Sur la question de savoir si les contrôles sont de la sécurité ou de la coercition. Washington appelle cela du dé-risquage ; Pékin, un blocus ; le Sud, une taxe qu'il n'a jamais votée.
- Ce que nous savons
- ASML est la seule source d'EUV. TSMC détient ~90 % de la logique avancée. La Chine raffine ~90 % du graphite pour batteries et a imposé des contrôles sur le graphite, le gallium et le germanium en 2023. La pénurie de 2021 a coûté ~210 milliards de dollars aux constructeurs automobiles.
- Ce que nous ignorons encore
- Les rendements réels et l'échelle soutenable de SMIC en 7 nm. Si les fabs d'Arizona, de Kumamoto et de Dresde atteignent le volume dans les délais. Jusqu'où les contrôles sur le graphite mordent avant que le raffinage alternatif ne monte en puissance.
- Ce que nous anticipons
- Des contrôles qui s'élargissent dans les deux sens. Des fabs devenues actifs géopolitiques. Le goulet des matériaux — le graphite aujourd'hui, les terres rares demain — devenant la réplique standard de l'Orient.