StoneX prévoit 183,36 millions de tonnes — un record. Mais le chiffre qui compte, c’est zéro : le nombre de navires céréaliers américains dans un grand port chinois depuis juillet.
Publié le 3 octobre 2026 · 06:00 GMT
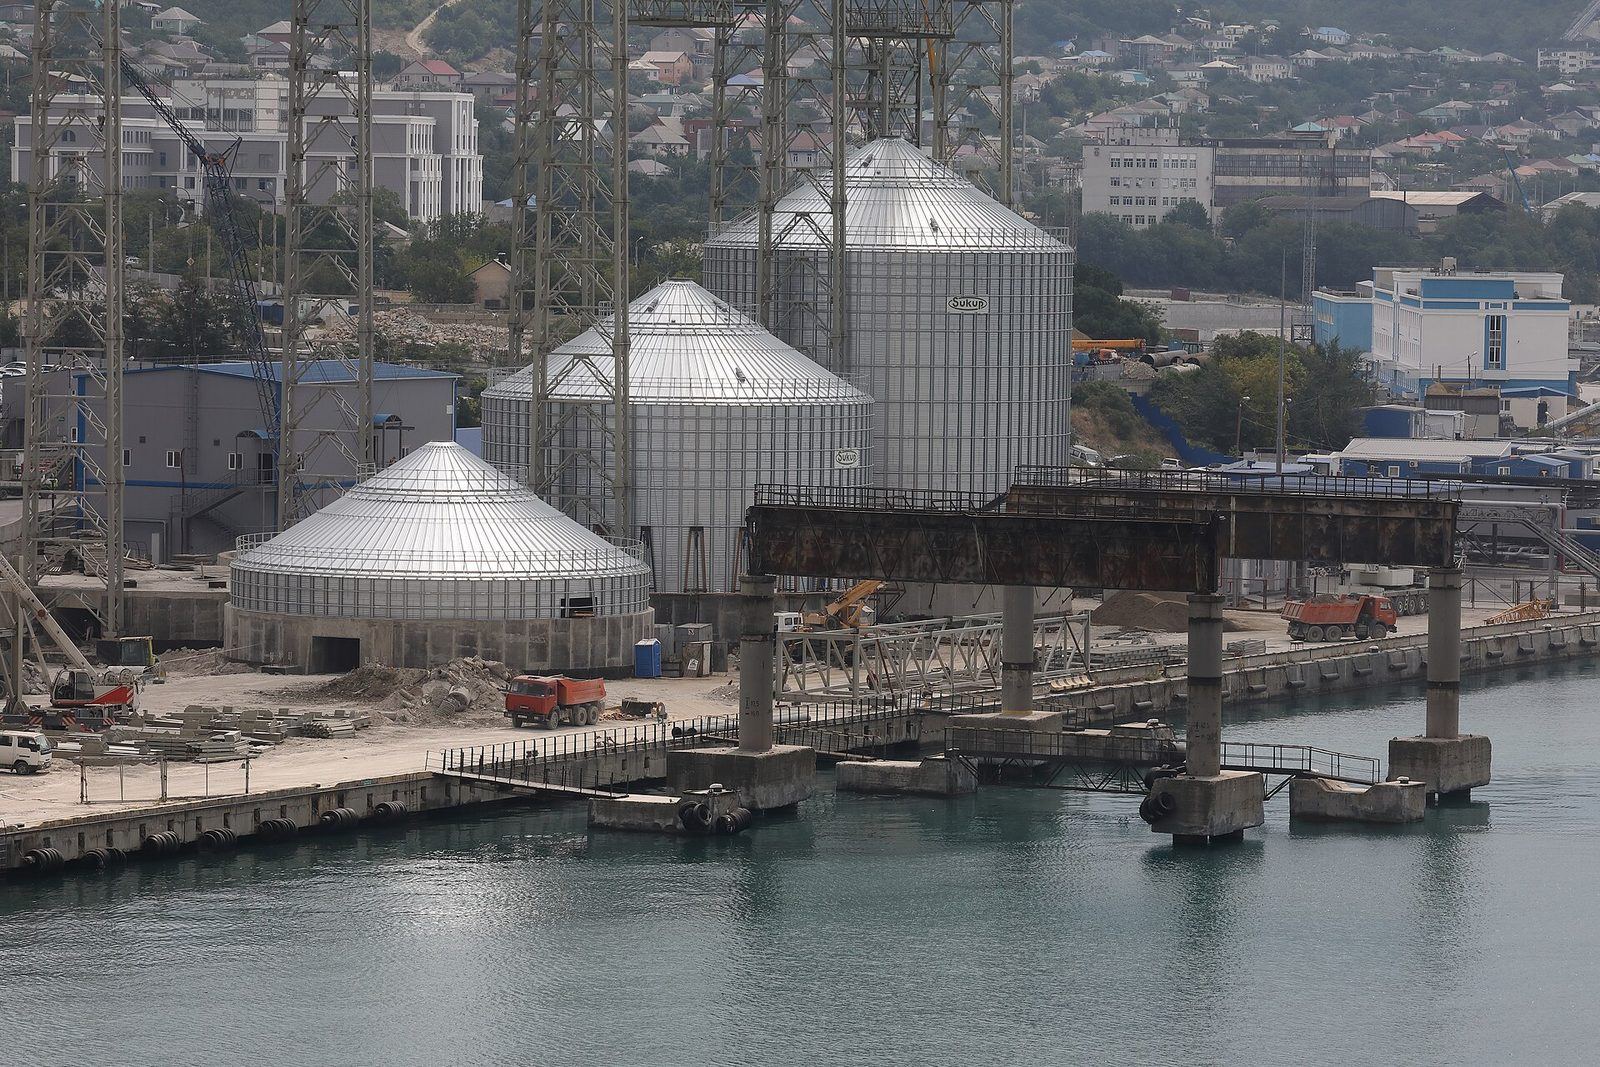
Aux portes de Sorriso, au cœur rouge du Mato Grosso, les semoirs avancent avant même que le soleil ait fini de négocier avec l’horizon. Camila Ribeiro marche le long d’un sillon fraîchement retourné, serre une poignée de terre dans son poing et la lit comme d’autres lisent les horoscopes — sombre, humide, prometteuse. Les satellites sont d’accord avec son poing. Les prévisionnistes, pour l’essentiel, aussi. Le Brésil s’apprête à récolter plus de soja qu’aucun pays dans l’histoire, et cette fois le commerce mondial des protéines passe par son État d’origine non pas à cause de la météo, mais à cause des droits de douane.
Je lis la terre depuis vingt ans, et je vais vous dire une chose que les salles de marché de Chicago n’ont pas encore intégrée dans leurs prix : la terre sent bon. Ce n’est pas une métaphore. Après le septembre le plus sec dont on se souvienne par ici, les premières pluies d’octobre sont tombées sur le Centre-Sud comme des excuses, et la couche arable du Mato Grosso do Sul retient l’humidité comme une éponge retient une rancune. Les semoirs ont démarré dans les temps. Les agronomes ont cessé de scruter le ciel toutes les heures pour le scruter toutes les deux. StoneX — le cabinet dont les tournées de cultures sont traitées par le marché comme des écritures — vient de chiffrer la saison : 183,36 millions de tonnes de soja pour 2026/27, un record, pratiquement inchangé par rapport à sa précédente estimation de 183,5 millions de tonnes et 0,4 % au-dessus de la saison dernière. C’est le genre de prévision qui semble ennuyeuse jusqu’à ce qu’on se rappelle sur quoi elle repose : un pays qui sème plus de soja que jamais, dans une terre qui n’était que poussière il y a un mois, pour un client qui l’achetait autrefois dans l’Iowa.
Parce que le chiffre du titre est le chiffre le moins intéressant de cette histoire. Le chiffre intéressant, c’est zéro — le nombre de navires céréaliers américains qui ont accosté dans un grand port chinois depuis juillet. De 72 à 32 entre janvier et septembre, une chute de 56 %, et désormais plus rien du tout. La Chine a cessé entièrement d’acheter du soja américain. Les droits de douane de représailles et tout un empilement d’autres taxes ont porté les droits totaux sur le soja américain à 34 % en 2025, et à 34 % un grain de soja n’est plus une matière première ; c’est un produit de luxe. Le premier acheteur mondial a donc fait ce que font les acheteurs : il est allé voir ailleurs. Le Brésil a expédié 77 millions de tonnes de soja vers la Chine entre janvier et août. Le même port chinois reçoit plus de 40 navires par mois en provenance d’Argentine, du Brésil et d’Uruguay depuis mai, et 90 % d’entre eux transportent du soja. Relisez cela et sentez le glissement tectonique. Le pipeline protéique qui nourrit les porcs chinois — le plus grand cheptel porcin de la planète, donc la plus grande machine à protéines de la planète — a été replombé. Les tuyaux passent désormais par Santos et Paranaguá au lieu de La Nouvelle-Orléans. Cette replomberie n’est pas un événement météorologique. Elle ne se défait pas quand la pluie revient dans l’Illinois. Ce sont les droits de douane qui l’ont recâblée, et les infrastructures suivent le commerce comme les rivières suivent la gravité : lentement, puis définitivement. La récolte record du Brésil arrive sur un marché que la Chine a structurellement réancré à l’hémisphère Sud.
Un droit de douane de 34 % a transformé le soja de matière première en produit de luxe — et offert le commerce mondial des protéines à qui le vendrait moins cher. Le Brésil a dit merci.
Parlons donc des chiffres que les prévisionnistes ont vraiment publiés, car ils se contredisent de façon instructive. La Conab, l’agence publique brésilienne de l’offre, a annoncé le 17 septembre que la récolte de grains 2025/26 atteignait le record de 361,7 millions de tonnes, en hausse de 2,6 % sur la saison précédente. Le soja à lui seul a atteint 180,4 millions de tonnes — un record lui aussi — et la Conab projette des exportations de soja à un niveau record de 116,2 millions de tonnes. Le maïs s’est établi à 144 millions de tonnes, en hausse de 2 %. Les surfaces plantées ont progressé à 83,5 millions d’hectares, soit +1,7 %, avec 1,3 million d’hectares supplémentaires pour le soja — une extension de 2,7 %. Voilà la version officielle, tamponnée par l’État : tout augmente, tout est record, la frontière avance toujours. Passons aux cabinets privés, qui doivent rendre des comptes à des clients et non à des ministres. Safras & Mercado projette des exportations brésiliennes de soja 2026 en baisse de 3 %, à environ 105 millions de tonnes, parce que les triturateurs nationaux vont absorber davantage de fèves — 60 millions de tonnes de trituration intérieure, contre 58,5 millions — et que les stocks de fin de campagne bondiraient de 241 %, à 15,37 millions de tonnes. Arrêtons-nous là-dessus. Considérez ce que ces deux visions impliquent pour la ferme. Dans le monde de la Conab, les 1,3 million d’hectares nouveaux de soja — une extension de 2,7 %, une surface plus vaste que certains pays européens — filent droit vers les navires, le record d’exportations de 116,2 millions de tonnes absorbe la récolte record, et la machine ronronne. Dans le monde de Safras, la même récolte rencontre un marché qui ne peut pas tout exporter : les triturateurs prennent 60 millions de tonnes, contre 58,5 millions, et les 15,37 millions de tonnes restantes dorment dans les silos, un stock en hausse de 241 % qui sera soit les exportations de demain, soit la pression sur les prix de demain. La différence entre ces deux mondes, c’est environ onze millions de tonnes de fèves en quête d’acheteur — à peu près l’appétit annuel d’un pays importateur de taille moyenne, qui apparaît ou s’évanouit selon le tableur auquel on croit. La Conab voit des exportations record de 116,2 millions de tonnes ; Safras voit les exportations reculer à 105 millions avec des stocks qui s’accumulent à +241 %. Les deux ne peuvent pas avoir raison sur le bilan, et l’écart entre eux est là où vit la vraie histoire : dans les marges de trituration, dans les files d’attente aux ports, dans qui achète vraiment et à quel prix. Les prévisions sont des opinions avec des décimales. Le sol, le triturateur et le navire sont des faits.
Remontons à septembre, quand rien de tout cela ne semblait acquis. Les données d’humidité des sols pour le Mato Grosso — l’État qui produit à lui seul environ un quart du soja mondial — sont restées sous la moyenne pendant presque tout le mois. Les agronomes regardaient les cartes virer à la couleur des mauvaises nouvelles. Puis, entre le 22 septembre et le 1er octobre, les pluies sont arrivées. Cultivar Magazine, s’appuyant sur les données satellitaires d’EarthDaily, rapportait début octobre que les précipitations avaient couvert une grande partie du Centre-Sud brésilien : le Mato Grosso do Sul et des portions du Mato Grosso et du Goiás ont enregistré des volumes supérieurs à la moyenne, et c’est cette reconstitution de l’humidité qui a permis de démarrer les semis plus ou moins dans les temps. Mais — et il y a toujours un mais en agriculture, généralement en forme de nuage — le rétablissement est hétérogène. D’autres zones du Mato Grosso et du Goiás ont reçu moins de pluie, et le modèle européen ECMWF raconte une histoire dont la fin pique : l’humidité des sols devrait se rétablir rapidement début octobre, dépassant peut-être 31 % et se rapprochant de la moyenne historique, avant de décliner à nouveau. Temporaire. Ce rétablissement est un prêt, pas un cadeau, et l’échéance tombe si des pluies régulières ne suivent pas en octobre. C’est la partie de l’histoire que les prévisions nationales lissent. Un record national de 183,36 millions de tonnes, c’est la moyenne de mille météos locales, et pour l’instant ces météos locales ne sont pas d’accord entre elles. J’ai marché dans des champs du Mato Grosso do Sul où l’humidité est parfaite, et une heure plus au nord dans des champs où la poussière hésite encore. Le satellite voit les deux. La prévision ne voit qu’un chiffre. Si vous voulez savoir lequel le marché découvrira en premier, demandez aux triturateurs — ils savent toujours avant les analystes, parce qu’ils achètent les fèves par camions entiers et les ragots à la tonne.
Le maïs mérite son propre paragraphe, car c’est sur le maïs que la ferme et la salle des marchés se disputent le plus violemment. StoneX vient de réduire de 2 millions de tonnes sa prévision d’exportations brésiliennes de maïs pour la campagne 2025/26, à 40 millions de tonnes — sous les 41,6 millions de la saison précédente. Trois raisons, toutes impitoyables : l’Argentine vient de récolter une moisson record et sous-cote le Brésil sur chaque appel d’offres ; les prix dans les ports brésiliens sont moins attractifs qu’avant ; et la consommation intérieure brésilienne absorbe une part croissante de la récolte. L’arithmétique de cette déception apparaît dans la ligne des stocks : les stocks d’ouverture du Brésil pour 2026/27 pourraient grimper à 28,57 millions de tonnes, contre 22,87 millions. Du grain qui s’accumule au pays, c’est la façon qu’a le marché de dire que la fenêtre d’exportation s’est rétrécie. Faites l’arithmétique du maïs comme un négociant : des exportations réduites de 42 à 40 millions de tonnes, des stocks d’ouverture grimpant de 22,87 à 28,57 millions — près de six millions de tonnes supplémentaires de maïs immobiles au Brésil à l’ouverture de 2026/27, absorbées par la consommation intérieure au lieu des exportations. C’est un rééquilibrage discret de tout le complexe céréalier : le soja prend les navires, le maïs prend les silos, et l’Argentine — dont la récolte record a tout déclenché — rit la dernière. Le maïs de première récolte 2026/27 offre une consolation — 29,3 millions de tonnes, en hausse de 2,4 % sur un an, porté par des surfaces étendues et une météo favorable dans le Rio Grande do Sul, attendu à 6,7 millions de tonnes. Mais la consolation n’est pas une stratégie. Le Brésil a bâti sa machine d’exportation de maïs sur l’hypothèse que le monde aurait toujours besoin d’une cargaison de plus au départ de Santos ; la récolte record de l’Argentine rappelle que les hypothèses sont la denrée la plus périssable de l’agriculture.
La géopolitique d’abord, car c’est la dimension qui fait le gros du travail. La guerre tarifaire entre les États-Unis et la Chine — 34 % de droits sur le soja américain — a accompli ce qu’aucun négociateur brésilien n’avait jamais réussi : faire du Brésil le fournisseur indispensable. Soixante-dix-sept millions de tonnes vers la Chine en huit mois, ce n’est pas un flux commercial ; c’est une dépendance avec de la paperasse. Pékin appellerait cela de la diversification. Washington y verrait le retour de bâton de la coercition. Brasília appelle cela un mardi. Le risque pour le Brésil est celui que personne ne chiffre : un client qui a changé de fournisseur pour des raisons politiques peut revenir en arrière pour des raisons politiques, et une récolte record semée pour l’appétit d’un seul acheteur est une récolte record exposée à l’humeur d’un seul acheteur. La macroéconomie : la trituration est l’histoire des marges. Safras s’attend à ce que la trituration intérieure monte à 60 millions de tonnes parce que triturer sur place — en tourteaux et en huile, pour le biodiesel et les protéines du propre élevage brésilien — paie mieux qu’expédier des fèves brutes quand les différentiels portuaires sont minces. Cette flambée de 241 % des stocks de fin de campagne, à 15,37 millions de tonnes, est soit un matelas, soit un avertissement, selon que vous vendez ou achetez des fèves. Les mutations démographiques : le plancher de la demande sous tout cela, c’est la consommation asiatique de protéines — des centaines de millions de personnes qui mangent plus de viande, plus d’œufs, plus de produits laitiers que leurs parents, donc plus de tourteaux de soja dans les auges. Cette tendance ne s’est pas arrêtée pour des droits de douane ; elle les a contournés. Les constantes historiques : le Brésil rejoue cette partition depuis cinquante ans, transformant la brousse du cerrado en superpuissance mondiale du soja une récolte après l’autre, et à chaque cycle le marché déclare la frontière épuisée et à chaque cycle la frontière plante 1,3 million d’hectares de plus. L’extension de 2,7 % des surfaces de soja cette année est le dernier couplet d’une très vieille chanson. Les tendances structurelles et technologiques : l’avantage de l’agronome est désormais orbital. Modèles d’humidité des sols de l’ECMWF, passages satellites d’EarthDaily, cartes de pluie de Cultivar — la ferme dispose aujourd’hui de meilleures données que la salle des marchés il y a dix ans, et l’écart entre une lecture satellite et une prévision de cabinet est l’endroit où vit désormais l’argent intelligent. Semis de précision, maïs de deuxième récolte, capacités de trituration pensées pour le marché intérieur : la structure de l’agriculture brésilienne se compose, et la composition est ce que l’agriculture a de plus proche d’un fossé défensif.
D’abord, les pluies d’octobre — non pas leur démarrage, mais leur persistance. Le pic au-dessus de 31 % d’humidité des sols prévu par l’ECMWF est une prévision, pas un fait, et la mosaïque hétérogène du Mato Grosso et du Goiás signifie que le record national est assemblé à partir de pièces inégales. Si les pluies régulières font défaut, l’estimation de 183,36 millions de tonnes sera révisée comme toutes les estimations agricoles se révisent : à la baisse, et d’un seul coup. Ensuite, l’écart entre prévisions d’exportation : les 116,2 millions de tonnes record de la Conab contre les 105 millions de Safras constituent un désaccord qui vaut plus que chacun des deux chiffres pris isolément. Surveillez les files d’attente à Santos et les marges de trituration dans le Mato Grosso — dans le sens où elles basculeront, l’une des deux prévisions est fausse, et la fausse fera bouger les prix. Troisièmement, le rythme d’achat de la Chine. Soixante-dix-sept millions de tonnes en huit mois, c’est un rythme effréné ; la question est de savoir si Pékin maintient le pipeline de l’hémisphère Sud à plein régime au premier trimestre, quand la récolte record atteindra réellement les ports. Quatrièmement, l’Argentine. Sa récolte record de maïs vient de voler 2 millions de tonnes à la prévision d’exportation du Brésil ; sa machine à soja convoite les mêmes postes à quai chinois. Et cinquièmement, ce que personne dans le métier de la prévision n’aime dire à voix haute : 34 % de droits de douane, c’est un choix politique, et les choix politiques sont réversibles. Surveillez surtout le chiffre de la trituration. Safras table sur 60 millions de tonnes de trituration intérieure, contre 58,5 millions — si ce chiffre grimpe plus vite, l’estimation de 105 millions de tonnes d’exportations s’amollit encore, et la montagne de stocks finaux de 15,37 millions de tonnes grandit. Le triturateur est le canari ; le port n’est que l’écho. Le commerce des protéines a été détourné. Détourné n’est pas recâblé — pas encore.
La dernière chose que j’ai faite avant d’écrire ceci, c’est de serrer une autre poignée de cette terre de Sorriso. Elle a tenu, sombre et fraîche, puis s’est effritée comme s’effrite une bonne structure. Sur la route, les camions faisaient déjà la queue vers les silos, et chacun d’eux se dirigeait, au bout du compte, vers un navire, et presque chaque navire vers la Chine. Quelque part dans l’Iowa ce soir, un agriculteur regarde le même ciel, fait le même calcul et obtient une réponse différente, parce que ses fèves portent une taxe de 34 % et pas les siennes. C’est toute l’histoire, au fond. Pas le record — les records ne sont que le tableau d’affichage. L’histoire, c’est le détournement : la manière silencieuse, irréversible et parfaitement prosaïque dont le commerce mondial des protéines a changé d’adresse cette année, un droit de douane après l’autre, un chargement après l’autre, une poignée de terre rouge du Mato Grosso après l’autre.
Depuis les salles de marché occidentales, c’est une histoire d’efficacité fonctionnant exactement comme prévu — et d’agriculteurs américains qui paient les frais de scolarité. Le mur tarifaire de 34 % a fait ce que font toujours les droits de douane : taxer l’acheteur, détourner le flux et offrir la rente au producteur au coût le plus bas. Le Brésil n’a pas volé la demande chinoise de soja ; Washington la lui a offerte. La lecture occidentale est sans états d’âme : l’avantage comparatif est invaincu, et la douleur de la ceinture agricole est le coût classique de l’usage de l’alimentation comme d’une arme.
L’inquiétude, à Londres comme à Chicago, c’est le risque de concentration coiffé d’un sombrero. Un pays, un acheteur, un système portuaire — 77 millions de tonnes en huit mois vers un seul client, c’est une monoculture de la demande. Les analystes occidentaux relèvent l’avertissement de Safras enfoui dans l’optimisme : des stocks finaux en hausse de 241 %, une trituration intérieure qui absorbe ce que les exportations ne peuvent écouler. Si le rythme d’achat chinois ralentit au premier trimestre, le Brésil découvrira ce que tout fournisseur dominant finit par apprendre — que le client a toujours raison, surtout quand le client s’appelle la Chine.
Et il y a la note de bas de page du maïs, que l’Occident lit comme un avant-goût de l’avenir du soja. La récolte record de l’Argentine vient d’amputer de 2 millions de tonnes les exportations brésiliennes de maïs. Le fournisseur indispensable d’aujourd’hui est le concurrent sous-cotant de demain. La mémoire du marché est courte ; son appétit pour une cargaison moins chère est infini.
Du point de vue de Pékin, les chiffres racontent une histoire de gestion des risques réussie, pas de rupture. La Chine n’a pas abandonné le soja américain par dépit ; elle s’est diversifiée loin d’un fournisseur peu fiable qui a transformé le commerce alimentaire en arme. Les 77 millions de tonnes venues du Brésil, les plus de 40 navires mensuels du Cône Sud, le mur tarifaire de 34 % — ce sont les pièces justificatives d’une stratégie de sécurité alimentaire qui précède d’une décennie la guerre tarifaire actuelle. L’autosuffisance a toujours été le plan ; Washington n’a fait qu’accélérer le calendrier.
La lecture orientale est aussi profondément sceptique face au cadrage occidental de la «dépendance». Le Brésil a besoin de la demande chinoise autant que la Chine a besoin des fèves brésiliennes — davantage, sans doute, puisque 116,2 millions de tonnes d’exportations projetées doivent bien aller quelque part et qu’il n’existe qu’un seul acheteur à cette échelle. L’interdépendance, dans ce récit, n’est pas une vulnérabilité imposée par Pékin à Brasília ; c’est un équilibre de besoins que les deux parties ont négocié ensemble.
Et les données météo jouent dans les deux sens. Si le rétablissement temporaire de l’humidité prévu par l’ECMWF échoue et que les pluies d’octobre déçoivent, le banc diversifié de la Chine — Argentine, Uruguay, réserves intérieures — ressemblera moins à de l’opportunisme qu’à de la prudence. La leçon de l’Est tirée de cette récolte : ne jamais laisser une récolte, un pays ou un port décider si vos porcs mangent.
Le Sud global lit cette récolte comme une revanche — et comme une étiquette d’avertissement. Une revanche, parce que l’histoire de l’agriculture brésilienne est celle du Sud refusant le rôle qu’on lui avait assigné : il y a cinquante ans, le cerrado était « incultivable », et aujourd’hui il nourrit la plus grande machine à protéines du monde. Les 361,7 millions de tonnes de grains, les 83,5 millions d’hectares, les exportations record — voilà à quoi ressemble le Sud quand il construit ses propres infrastructures au lieu d’attendre une autorisation.
L’étiquette d’avertissement, c’est le prix d’entrée dans la cour des grands. Le triomphe du Brésil est libellé dans la demande d’autrui : 77 millions de tonnes vers un seul acheteur, un mur tarifaire de 34 % érigé par deux capitales étrangères, des prix portuaires fixés à Chicago et à Dalian. Les agronomes du Sud — dont votre correspondante — savent qu’une récolte record qu’on ne peut ni stocker, ni triturer, ni expédier à ses propres conditions est un record qui appartient à quelqu’un d’autre. La flambée de 241 % des stocks finaux, c’est soit de la souveraineté, soit du surplus, et la différence tient aux infrastructures.
Il y a aussi le regard du voisin, depuis l’Argentine et l’Uruguay, les partenaires juniors du pipeline du Cône Sud. Ils font eux aussi partie du club des 40 navires mensuels, et ils observent le record brésilien avec l’affection compliquée d’un cadet regardant l’enfant préféré. La récolte record de maïs de l’Argentine — celle qui vient de dévorer 2 millions de tonnes d’exportations brésiliennes — c’est le Sud en concurrence avec lui-même, ce qui est exactement ce que le Nord a toujours voulu, et exactement ce que le Sud doit dépasser.
Pékin vient de signer le plus gros chèque de liquidité de l'année — et n'a rien changé d'autre.
La Banque populaire de Chine offrira aux banques jusqu'à un billion de yuans par jour — environ 149 milliards de dollars — de fonds au jour le jour du 28 septembre au 8 octobre, couvrant les vacances de la Fête nationale. C'est le plus gros plafond de ce type depuis l'introduction de l'instrument en juin 2026, contre 600 milliards de yuans à la mi-septembre.
Le calendrier explique le moment. La Fête nationale envoie des centaines de millions de Chinois sur les routes et dans les magasins ; les banques ont besoin de cash comme les aéroports ont besoin de pistes. La banque centrale veille à ce que la plomberie tienne.
L'échelle, en revanche, est l'histoire. Un billion de yuans par jour, ce n'est pas de l'entretien de vacances. C'est un filet — le signal que, quoi que les vacances réservent au système financier, la PBOC l'a déjà couvert.
Et puis, de l'autre main : rien. Les banques chinoises ont laissé les taux préférentiels de prêt à un an et cinq ans inchangés à 3,00 % et 3,50 % — le 16e mois consécutif sans un mouvement.
Seize mois d'immobilité du prix du crédit, aux côtés du plus grand déluge de liquidité de l'année. Pékin arrose le jardin et refuse de baisser la clôture — de la liquidité oui, du crédit moins cher non.
Le gouverneur Pan Gongsheng a donné un nom à la doctrine : le ralentissement de la croissance du crédit devient « la nouvelle normalité ». L'immobilier et les emprunts des collectivités locales se contractent plus vite que les industries émergentes n'empruntent. Le moteur du crédit est reconstruit en plein vol.
La liquidité est la réponse de Pékin à tout, sauf à la seule question que les marchés ne cessent de poser : où est la croissance ?
La PBOC ne reste pas inactive par ailleurs. Elle a renforcé le soutien avec une injection nette de 200 milliards de yuans via les opérations de facilité de prêt à moyen terme, réaffirmé sa posture « modérément accommodante », et gardé la main sur le yuan.
Le yuan, pour sa part, a coopéré — rebondissant après être brièvement passé sous 6,70 pour un dollar, tandis que les rendements du Trésor américain montaient et que l'étreinte de la PBOC se desserrait.
La diplomatie a aidé. Un sommet sino-américain a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles réductions de droits de douane, mais sans nouveaux droits non plus. Une trêve, pas une paix ; les marchés s'en contenteront.
Pris de recul, c'est le contraste qui est l'histoire. À Washington, les rendements franchissent 5 % et les traders parient sur une nouvelle hausse. À Pékin, la banque centrale inonde le système de cash et laisse les taux inchangés pour un 16e mois. Deux banques centrales, deux planètes.
La logique n'est pas mystérieuse. Le problème de la Chine n'est pas une demande brûlante — c'est un crédit froid. Injecter de la liquidité maintient le système liquide ; baisser les taux face à une demande molle serait pousser sur la corde proverbiale.
Le risque est celui que Pékin connaît le mieux : des banques gorgées de cash, sans débouché productif où le prêter. De la liquidité sans crédit devient de l'écume d'actifs — la leçon de 2015, encore fraîche dans les mémoires institutionnelles.
Pour la région, le signal compte plus que la mécanique. Un yuan stable et un système bancaire chinois liquide pendant la Fête nationale, c'est le socle sous les chaînes d'approvisionnement de l'Asie. Quand Pékin éternue, les exportateurs de la région sortent les mouchoirs.
Regardez ce qui se passera après le 8 octobre. Si la fenêtre du billion de yuans se referme en douceur, c'était de la plomberie de vacances. Si le soutien persiste, c'était autre chose — une banque centrale qui vous dit, sans le dire, que l'économie a besoin de l'aide.
La couverture occidentale — Reuters et les agences financières — insiste sur la retenue : Pékin qui tient ses taux tout en inondant la liquidité, une banque centrale à court d'outils favoris.
Dans ce récit, 16 mois de taux préférentiels de prêt inchangés sont le vrai titre — la preuve d'un décideur coincé entre un monde faucon, un secteur immobilier faible, et la crainte que des baisses de taux n'affaiblissent le yuan. La liquidité, c'est ce qu'on fait quand on a décidé que les taux ne pouvaient pas bouger.
La « nouvelle normalité » de Pan reçoit un accueil sceptique : une formule élégante pour un moteur du crédit qui ne transmet plus. La question, dans le commentaire occidental, est de savoir si « modérément accommodant » est une posture ou un haussement d'épaules.
La couverture orientale — Xinhua et les médias chinois — insiste sur le calibrage : ciblé, saisonnier, et exactement conforme à la doctrine.
Dans ce récit, la facilité du billion de yuans est du manuel PBOC : précise, limitée dans le temps, et dirigée vers un besoin saisonnier connu. Les taux inchangés ne sont pas de la paralysie mais de la prudence — « modérément accommodant » signifie accommodant où il faut, stable où il importe, la stabilité du yuan comme contrainte impérative.
La prolongation de la trêve au sommet y reçoit un égal traitement : la diplomatie achetant à la banque centrale de la marge de manœuvre, et la manœuvre fonctionnant — le rebond du yuan présenté comme de la compétence politique, pas de la chance.
La couverture du Sud global — la presse économique malaisienne entre autres — insiste sur le voisinage : ce que la plomberie de Pékin signifie pour tout le monde en aval.
La lecture depuis Kuala Lumpur : une Chine liquide pendant la Fête nationale est une bonne nouvelle pour les exportateurs de l'ASEAN, les chaînes d'approvisionnement et les propres banques centrales de la région. La stabilité du yuan est un bien public en Asie, et la PBOC vient d'en souscrire une semaine de plus.
La prudence, dans cette couverture, est empruntée à l'expérience : quand la plus grande économie de la région a besoin d'une liquidité record pour passer des vacances, la « nouvelle normalité » du crédit ralenti est aussi la normalité de tout le monde.
Pour bien lire le geste de Pékin, il faut la boîte à outils. Commencez par la pension livrée au jour le jour — l'instrument au centre du titre au billion de yuans. Dans une opération de pension livrée, la banque centrale prête des liquidités aux banques commerciales pour la nuit, contre des obligations en garantie ; les banques obtiennent la trésorerie dont elles ont besoin, la banque centrale récupère les titres le lendemain matin plus un soupçon d'intérêt. C'est de la plomberie, pas de la politique : la monnaie créée existe un jour, éventuellement reconduite, et son objet est d'empêcher le marché interbancaire — où les banques se prêtent entre elles — de se gripper. Le plafond est le message. Un billion de yuans par jour dit : quoi que les congés réservent au système, la PBoC l'a déjà couvert.
L'outil lui-même est jeune — introduit seulement en juin 2026 — ce qui rend le plafond record plus intéressant. Le plafond d'un nouvel instrument se découvre normalement avec prudence ; passer de 600 milliards de yuans à la mi-septembre à un billion plein deux semaines plus tard, ce n'est pas du calibrage mais une déclaration. Cela dit aux banques, et à travers elles au marché, que la banque centrale ne se laissera pas surenchérir par le stress saisonnier. La facilité court du 28 septembre au 8 octobre, couvrant exactement la Semaine d'or. Bornée dans le temps, énorme et explicitement temporaire : la PBoC signe un chèque qu'elle entend déchirer le 9. La question sur laquelle l'article se referme — que se passe-t-il après le 8 octobre — est la seule qui compte, car un filet qui s'attarde cesse d'être un filet et devient une subvention.
Puis la facilité de prêt à moyen terme — la MLF — par laquelle la PBoC a injecté 200 milliards de yuans nets. Si les pensions livrées sont le découvert au jour le jour, la MLF est le prêt à terme : les banques empruntent pour des mois, pas des heures, contre garantie, à un taux fixé par la banque centrale. Le taux MLF est le levier discret de la PBoC — il guide les taux préférentiels sans le drame de les modifier. Et les taux préférentiels, les LPR, sont le chiffre auquel l'article revient sans cesse : 3,00 % à un an, 3,50 % à cinq ans, inchangés pour le seizième mois consécutif. Le LPR est la référence de la plupart des nouveaux crédits en Chine ; le tenir immobile tout en inondant le système de liquidités, c'est toute la doctrine en un geste. Des liquidités oui. Du crédit moins cher non.
Les seize mois d'immobilité méritent leur propre lecture, car l'immobilité est aussi une décision — seize fois prise. Dans un monde où Washington resserre et où les rendements franchissent 5 %, baisser les taux chinois réduirait le coussin déjà mince contre les sorties de capitaux et la dépréciation du yuan ; chaque point de base d'assouplissement est un point de base d'incitation à faire sortir l'argent. La boîte dans laquelle se trouve la PBoC, décrite par l'angle occidental, est réelle : un secteur immobilier qui ne transmet plus la relance, des collectivités qui se désendettent au lieu d'emprunter, et une monnaie dont la stabilité est la contrainte qui commande tout le reste. Tenir le LPR n'est pas de la paralysie. C'est reconnaître que le prix du crédit n'est plus la contrainte qui commande l'économie — et que le bouger coûterait plus en stress de change qu'il ne rapporterait en croissance.
Le calendrier explique le moment, comme le dit l'article — mais le calendrier mérite que son échelle soit énoncée crûment. La Semaine d'or est la plus grande migration humaine annuelle de la planète comprimée en sept jours : des centaines de millions de Chinois qui voyagent, dépensent, retirent des espèces, règlent des factures. La demande de liquidités du système bancaire ne monte pas. Elle détone. Les distributeurs doivent être approvisionnés, les comptes de règlement des commerçants alimentés, le marché interbancaire doté d'assez de réserves pour compenser une semaine de la deuxième économie mondiale changeant de mains. Les années normales, la PBoC gère cela par des opérations d'open market de routine. Cette année, elle a signé le plus gros chèque de la courte histoire de l'outil.
L'échelle, pourtant, est l'histoire — la formule de l'article, qui mérite d'être pressée. Un billion de yuans par jour, ce n'est pas de l'intendance de congés ; c'est un filet dimensionné pour quelque chose que la PBoC voit et que le marché ne voit pas encore. La demande saisonnière explique l'existence de la facilité. Elle n'explique pas entièrement sa taille. Soit la banque centrale est théâtralement prudente — signalant sa force en sur-approvisionnant la sécurité — soit sa lecture interne du stress financier des fêtes est plus sombre que les données publiques. Les deux lectures sont compatibles avec « modérément accommodant ». Une seule est rassurante. Les banques prendront les liquidités de toute façon ; le signal est dans le surplus.
Il y a aussi l'angle de la consommation, là où les liquidités rencontrent l'économie réelle. La Semaine d'or est le grand test annuel de la confiance des consommateurs chinois : la semaine où les ménages votent avec leur portefeuille sur la sécurité ressentie de l'économie. Un système bancaire visiblement adossé — des espèces disponibles, des paiements qui passent, aucune friction — est la condition préalable aux dépenses que l'État veut voir. La PBoC ne peut pas forcer les ménages à dépenser ; elle peut seulement garantir que rien dans la plomberie ne les en empêche. Dans une économie où le consommateur est la pièce manquante et où la richesse immobilière ne fait plus le travail de la dépense, les caisses des congés comptent davantage que le taux interbancaire. Le billion de yuans est, entre autres, un pari sur les tiroirs-caisses.
Et la lecture régionale — l'angle du Sud global depuis Kuala Lumpur — saisit ce que le congé signifie au-delà des frontières chinoises. Une Chine liquide pendant la Semaine d'or est le socle sous les chaînes d'approvisionnement asiatiques : des exportateurs payés, des importateurs financés, les banques centrales de la région épargnées par la volatilité d'un yuan sous stress de congés. La stabilité du yuan, comme le note l'article, est un bien public en Asie, et la PBoC vient de garantir une semaine de plus. Quand la plus grande économie de la région a besoin de liquidités record pour traverser un congé, le « nouveau normal » du crédit ralenti devient le normal de tout le monde — mais un congé stable reste un congé stable, et les exportateurs asiatiques le prendront.
Les banquiers centraux choisissent leurs formules comme les diplomates leurs communiqués — chaque mot pesé, chaque ambiguïté intentionnelle. Quand le gouverneur Pan Gongsheng a dit que le ralentissement de la croissance du crédit devenait « le nouveau normal », il ne décrivait pas une statistique. Il mettait une attente à la retraite. Pendant deux décennies, le moteur du crédit chinois tournait sur une formule simple : les promoteurs empruntaient, les collectivités empruntaient contre le foncier, et la construction qui en résultait portait le PIB. Ce moteur est démantelé en plein vol — désendettement immobilier, discipline de la dette des collectivités — plus vite que les industries émergentes ne peuvent emprunter pour le remplacer. « Nouveau normal », c'est la doctrine qui dit : cessez d'attendre le retour de l'ancien cycle du crédit. Il ne reviendra pas.
La doctrine a une logique, qui mérite d'être plaidée avant d'être doutée. La croissance à crédit a offert à la Chine deux décennies d'expansion et lui a laissé la crise immobilière, la montagne de dettes des collectivités et les vents contraires démographiques qui arrivent ensemble. Injecter du crédit bon marché dans cette structure — l'ancien manuel — regonflerait les déséquilibres mêmes que l'État tente de désamorcer. Une croissance du crédit plus lente et plus propre, dirigée vers la modernisation manufacturière et les industries stratégiques plutôt que vers le béton, c'est le pari de la qualité contre la quantité. La PBoC ne refuse pas de stimuler. Elle refuse de stimuler l'ancienne économie. La distinction est toute la politique.
Le risque, comme le note l'article, est celui que Pékin connaît le mieux : des banques gorgées de liquidités sans débouché productif où les prêter. Des liquidités sans crédit deviennent de l'écume d'actifs — la leçon de 2015, encore fraîche dans la mémoire institutionnelle, quand la relance avait fui vers la spéculation boursière plutôt que l'investissement productif. La facilité au billion de yuans, l'injection de 200 milliards via la MLF, la posture « modérément accommodante » — tout cela présuppose des canaux de transmission que le « nouveau normal » lui-même décrit comme affaiblis. Arroser le jardin, pour reprendre l'image de l'article, ne fonctionne que si la terre absorbe encore l'eau. Si l'immobilier et les collectivités ne boivent plus, et si les industries émergentes ne peuvent boire assez vite, l'eau stagne. Les liquidités stagnantes ont une histoire en Chine. Elle s'appelle une bulle.
Prenez du recul et le contraste sur lequel l'article se referme — deux banques centrales, deux planètes — est le cadre qui définira l'automne. Washington resserre sur des données qu'elle n'aura peut-être pas, combattant l'inflation avec les factures d'intérêts du Sud. Pékin inonde de liquidités qu'elle ne peut prêter, défendant une monnaie qu'elle ne peut laisser glisser, attendant un moteur du crédit qu'elle reconstruit en plein vol. Aucune n'a d'instrument propre. Les deux improvisent dans des doctrines — la dépendance aux données, le nouveau normal — qui décrivent le monde qu'elles voudraient gouverner. Surveillez le 8 octobre : si le guichet au billion de yuans se referme discrètement, c'était de la plomberie de congés, et la doctrine tient. S'il s'attarde, la PBoC vous aura dit, sans le dire, que le nouveau normal a besoin de plus d'aide que l'ancien vocabulaire ne l'avoue.
La politique monétaire ne se fait pas dans un vide diplomatique, et la manœuvre d'automne de la PBoC doit au sommet davantage que les communiqués ne l'avouent. La rencontre sino-américaine a prolongé la trêve commerciale jusqu'en janvier — sans nouvelles baisses de droits, mais sans nouveaux droits non plus — et cette pause vaut pour la banque centrale de Pékin davantage que n'importe quel instrument de sa boîte à outils. Une escalade douanière aurait signifié yuan affaibli, inflation importée et fuite des capitaux en même temps ; la trêve retire le pire scénario de la planification de la PBoC. « Une trêve, pas une paix ; les marchés s'en contenteront », comme le dit l'article. Les banquiers centraux aussi.
Le rebond du yuan — redressé après être brièvement passé sous les 6,70 pour un dollar — est la signature de la trêve sur le marché des changes. Avec des rendements du Trésor américain en hausse et l'étreinte de la PBoC desserrée, la monnaie a retrouvé son équilibre non par l'intervention mais par la levée d'une menace. Cette distinction compte : un yuan stabilisé par la diplomatie coûte moins cher à défendre qu'un yuan stabilisé par les réserves. Chaque semaine où la trêve tient est une semaine où la PBoC n'a pas à choisir entre la croissance et le taux de change — le choix qui a encagé la politique chinoise pendant l'essentiel d'une décennie.
Mais les trêves expirent, et janvier est plus proche qu'il n'y paraît. La prolongation sans baisses de droits est un gel, pas un dégel : les droits existants demeurent, les différends structurels intacts, la prochaine escalade à un gros titre de distance. La PBoC gère donc une fenêtre, pas un règlement — utilisant le calme diplomatique pour traverser la Semaine d'or, stabiliser la monnaie, acheter au « nouveau normal » le temps de faire ses preuves. Si janvier apporte l'escalade, la plomberie au billion de yuans ressemblera au prélude d'une saison plus dure. La diplomatie a offert à la banque centrale une marge de manœuvre, comme le note l'angle oriental. Une marge n'est pas une résolution. Elle se loue au mois, et le loyer échoit en janvier.
